主なポイント
- クラフトハインツの配当利回りは7.2%、ゼネラル・ミルズは7.7%で、ゼネラル・ミルズは当面、債務返済を優先するため現在の配当水準を維持する計画です。
- クラフトハインツは2025年度(会計年度)も2020年度と同様に1株当たり1.60ドルを配当しましたが、ゼネラル・ミルズの配当は2021年度から2026年度にかけて年率3.9%で増加しました。
- クラフトハインツの配当は、2026年6月までの12か月間のフリーキャッシュフローの50%を占めましたが、ゼネラル・ミルズは2026年8月までの12か月間で85%を占めました。
- ゼネラル・ミルズの2026年度末の純債務はEBITDAの3.7倍で、同社の目標である3倍を上回っており、CFOは目標に戻るまで少なくとも数年かかると見込んでいます。
食料品セクターで7%を超える利回りを探している投資家は、必然的に2つのよく知られた銘柄に注目することになります:クラフトハインツ (KHC)(利回り7.2%)と、9月に株価が約22%下落した後、利回りが7.7%となったゼネラル・ミルズ (GIS)です。
現在、どちらの配当も増加していません。クラフトハインツは2020年度と2025年度の両方で1株当たり1.60ドルを配当し、ゼネラル・ミルズは9月23日、債務返済を優先するため当面の間、配当水準を維持すると発表しました。
では、両社の配当が据え置きとなる中、どちらがより優れた高利回り配当株なのでしょうか?
| 指標 | クラフトハインツ (KHC) | ゼネラル・ミルズ (GIS) |
|---|---|---|
| 配当利回り | 7.2% | 7.7% |
| 年間配当額 | $1.60 | $2.44 |
| 5年間の配当成長率 | 年率0.0% (FY2020–FY2025) | 年率3.9% (FY2021–FY2026) |
| キャッシュ配当性向 (TTM) | 50% (2026年6月27日までの12か月) | 85% (2026年8月30日までの12か月) |
| キャッシュ配当性向 (フォワード) | 69% (FY2026 コンセンサス) | 76% (FY2027 コンセンサス) |
| 純債務/EBITDA (LTM) | 2.71x | 3.67x |
クラフトハインツ:据え置き配当だが余裕あり
クラフトハインツは縮小する事業を立て直すため投資を行っています。2026年第2四半期(2026年6月27日終了)の有機的純売上高は1.3%減少し、北米では2.7%減少しました。経営陣は、2026年の為替調整後営業利益が定額換算で16%から18%減少すると見込んでいます。
配当は待つ余裕があります。2026年6月27日までの12か月間、クラフトハインツは38.2億ドルのフリーキャッシュフローから19.0億ドルの配当を支払い、キャッシュ配当性向は50%と余裕のある水準でした。フリーキャッシュフローは、2018年度の配当支払額が31.8億ドルから2019年度の19.5億ドルに減少した後の2022年度を除き、2019年度から2025年度までの各年度で配当を上回っています。

アナリストは、2026年度のフリーキャッシュフローが25%減少し、27.6億ドルになると予想しており、これは前述の業績見通しと一致しています。それでもフォワードの配当性向は69%です。
経営陣は、「優先順位は変わらず、非常に明確です。配当の維持と投資適格の信用プロファイルの保護です」と述べており、そのカバレッジはそれを裏付けています。リスクは棚そのものにあります:小売業者がプライベートブランドへの価格投資を強化しているためです。
ゼネラル・ミルズ:より大きな配当、しかし余裕は薄い
ゼネラル・ミルズも同じく低迷する食料品セクターと戦っており、より大きな配当を支払っていますが、その余裕は少なくなっています。2027年度第1四半期(2026年8月30日終了)の有機的純売上高は横ばいで、北米小売部門はシリアルとスナックの不振により有機的に3%減少しました。同社は、今会計年度の為替調整後営業利益が定額換算で8%から13%減少し、調整後EPSが2026年度の3.55ドルに対し、3.00ドルから3.20ドルになると見込んでいます。
同社の配当は2021年度から2026年度にかけて1株当たり2.02ドルから2.44ドルへと年率3.9%で増加しましたが、2026年度の増加率はわずか1.7%でした。一方、フリーキャッシュフローは2020年度の32.2億ドルから2026年度の16.3億ドルに減少し、配当支払額は12.0億ドルから13.2億ドルに増加しました。

これにより、キャッシュ配当性向は2025年度の58%から2026年度の81%に上昇し、2026年8月30日までの12か月間では厳しい85%に達しました。アナリストは、2027年度のフリーキャッシュフローが8%増加し、17.5億ドルになると予想しており、これにより配当性向は76%に低下すると見込まれています。
CFOのコフィ・ブルースは9月23日、「我々は配当を完全に維持することを約束しており、当面はレバレッジ削減を優先するため、現在の1株当たり配当額を維持することを予定しています」と述べました。したがって、過去5年間の年率3.9%という増加率は、今後の増額を過大評価しています。
では、どちらの配当が勝るのか?
クラフトハインツがより優れた高利回り配当株です。同社の配当は、直近12か月間のフリーキャッシュフローの50%、2026年度見通しでは69%を占めていますが、ゼネラル・ミルズはそれぞれ85%と76%です。
レバレッジがゼネラル・ミルズの課題です。同社の純債務は2022年度のEBITDAの2.7倍から2026年度の3.7倍に上昇し、同社の目標である3倍を上回っています。
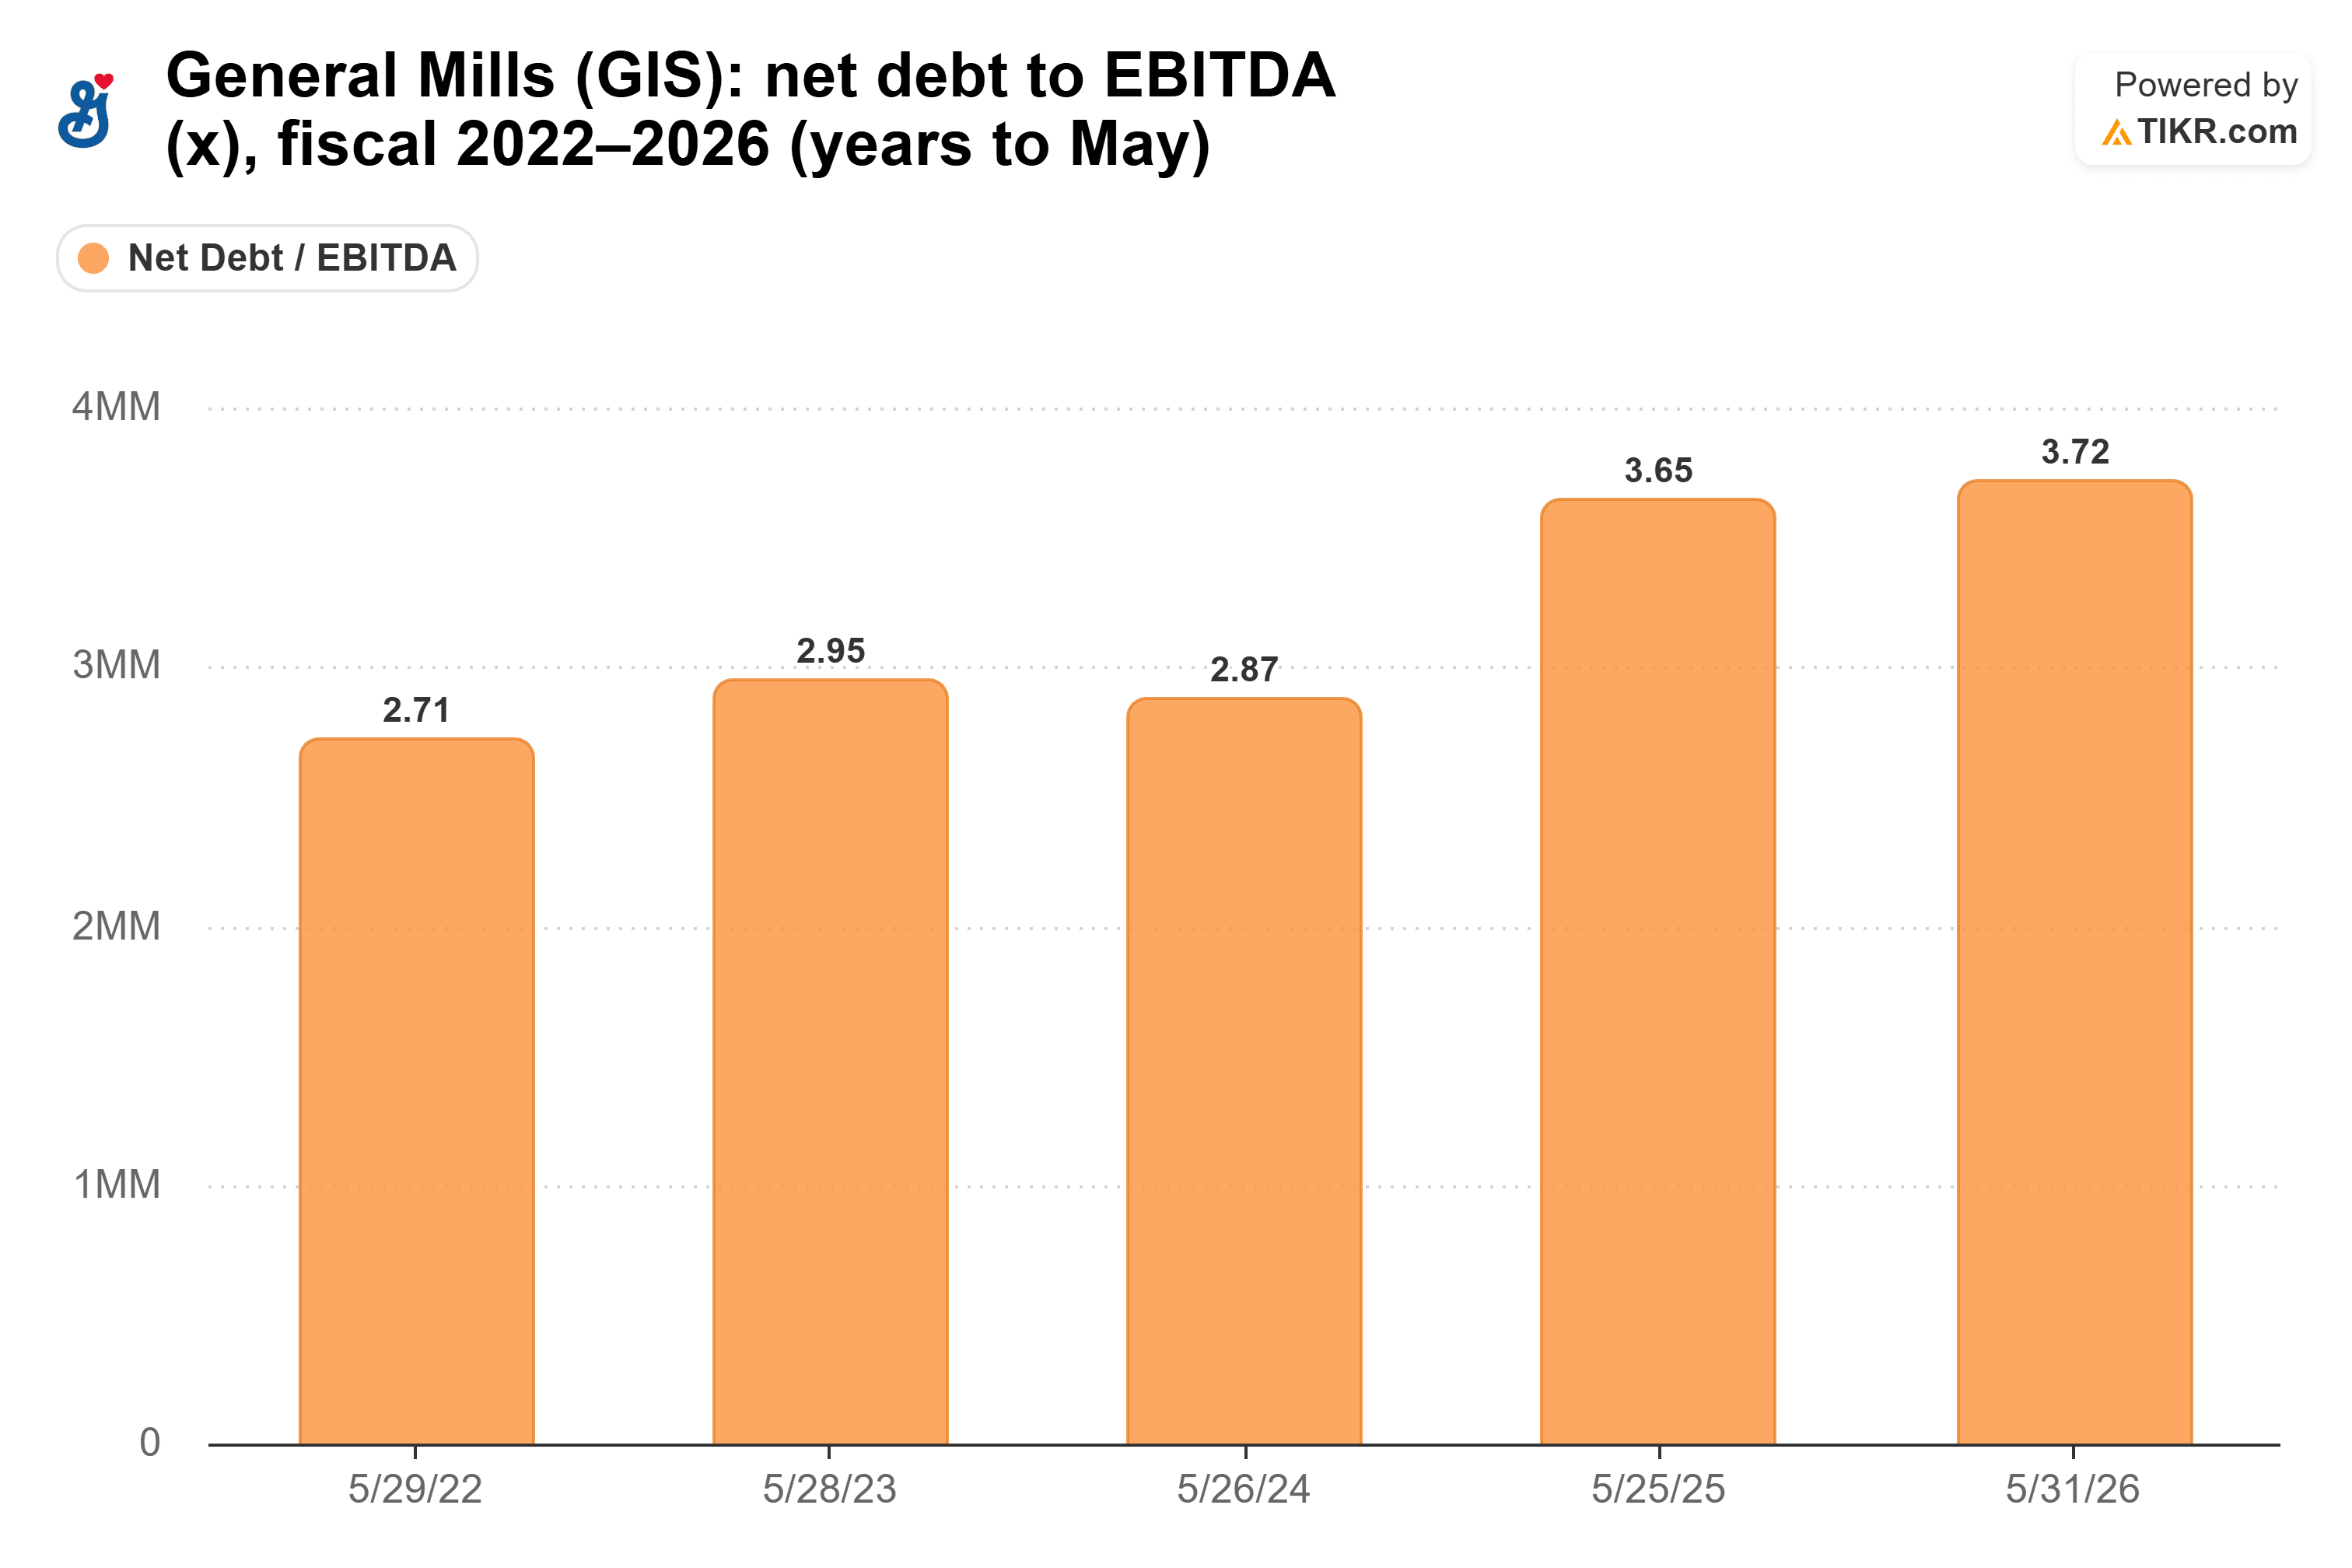
同社独自の計算によると、この比率は4倍強であり、3倍に戻るには「少なくとも数年かかる」とブルースは9月23日に述べました。これは次の増額まで長く待たなければならないことを意味します。
これは、ゼネラル・ミルズの配当が危険にさらされていると言っているわけではありません。同社はより大きな配当を支払っています:1万ドル投資した場合、年間770ドル(クラフトハインツは720ドル)です。もしゼネラル・ミルズが2026年度の1.7%というペースに戻った場合、1万ドルの投資は10年目に約894ドルの配当をもたらし、クラフトハインツの据え置きの720ドルは決して追いつくことはできません。
それでも、これほど高い利回りでは、年間50ドルの追加配当よりも、配当の下にある余裕の方が私にとっては重要であり、クラフトハインツにはその余裕がはるかに多くあります。
もちろん、クラフトハインツは北米事業が縮小する中で、そのフリーキャッシュフローを実現しなければなりません。次の試練は第3四半期決算と11月12日の投資家向け説明会です。
では、クラフトハインツ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、クラフトハインツの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、事業に対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして意図されたものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!