主なポイント
- クロロックスの配当利回りは6.1%、アムコアは6.3%で、それぞれ過去5会計年度の配当は年間2%ずつ増加しています。
- 過去12か月間で、クロロックスの配当はフリーキャッシュフローの149%を占めました。アムコアは97%でした。
- クロロックスの純売上高は2026会計年度に5%減少しましたが、アムコアはベリー社の買収により57%増加しました。
- アムコアのインタレスト・カバレッジは3.1倍と薄く、クロロックスの6.8倍と比べて低くなっています。
現在、6%の配当利回りを探している投資家は、クロロックス (CLX) と アムコア (AMCR) に必ず出会うでしょう。両社とも6月30日に終了する会計年度を、上昇する原材料コストと戦いながら乗り切りましたが、その結果は大きく異なっています。
2026会計年度において、クロロックスの純売上高は2025会計年度から5%減少して67億2000万ドルとなり、調整後EPSは7.72ドルから5.53ドルへ28%減少しました。アムコアの純売上高はベリー社の買収により57%増加して235億ドルとなり、調整後EPSは3.56ドルから4.02ドルへ13%増加しました。
では、どちらが優れた高利回り配当株でしょうか?
| 指標 | クロロックス (CLX) | アムコア (AMCR) |
|---|---|---|
| 配当利回り | 6.1% | 6.3% |
| 現在の配当 | 年間5.00ドル | 年間2.60ドル |
| 配当成長率(5年間) | 年間2.0% (2021–2026会計年度) | 年間2.1% (2020–2025会計年度) |
| キャッシュ配当性向 (TTM) | 149% | 97% |
| ネット負債 / EBITDA | 4.29倍 | 3.63倍 |
| インタレスト・カバレッジ | 6.84倍 | 3.13倍 |
| フォワードP/E | 14.6倍 | 10.1倍 |
クロロックスの配当はキャッシュを上回っている
2026年6月30日までの12か月間で、クロロックスは6億200万ドルの配当を支払い、フリーキャッシュフローは4億500万ドルでした。これは149%というリスクの高いキャッシュ配当性向です。営業キャッシュフローでさえ、2026会計年度の6億1200万ドルは配当額をわずかに上回る程度でした。過去5会計年度のうち3年度で配当がフリーキャッシュフローを上回っており、2026会計年度の4億500万ドルは2025会計年度の7億6100万ドルを大きく下回っています。
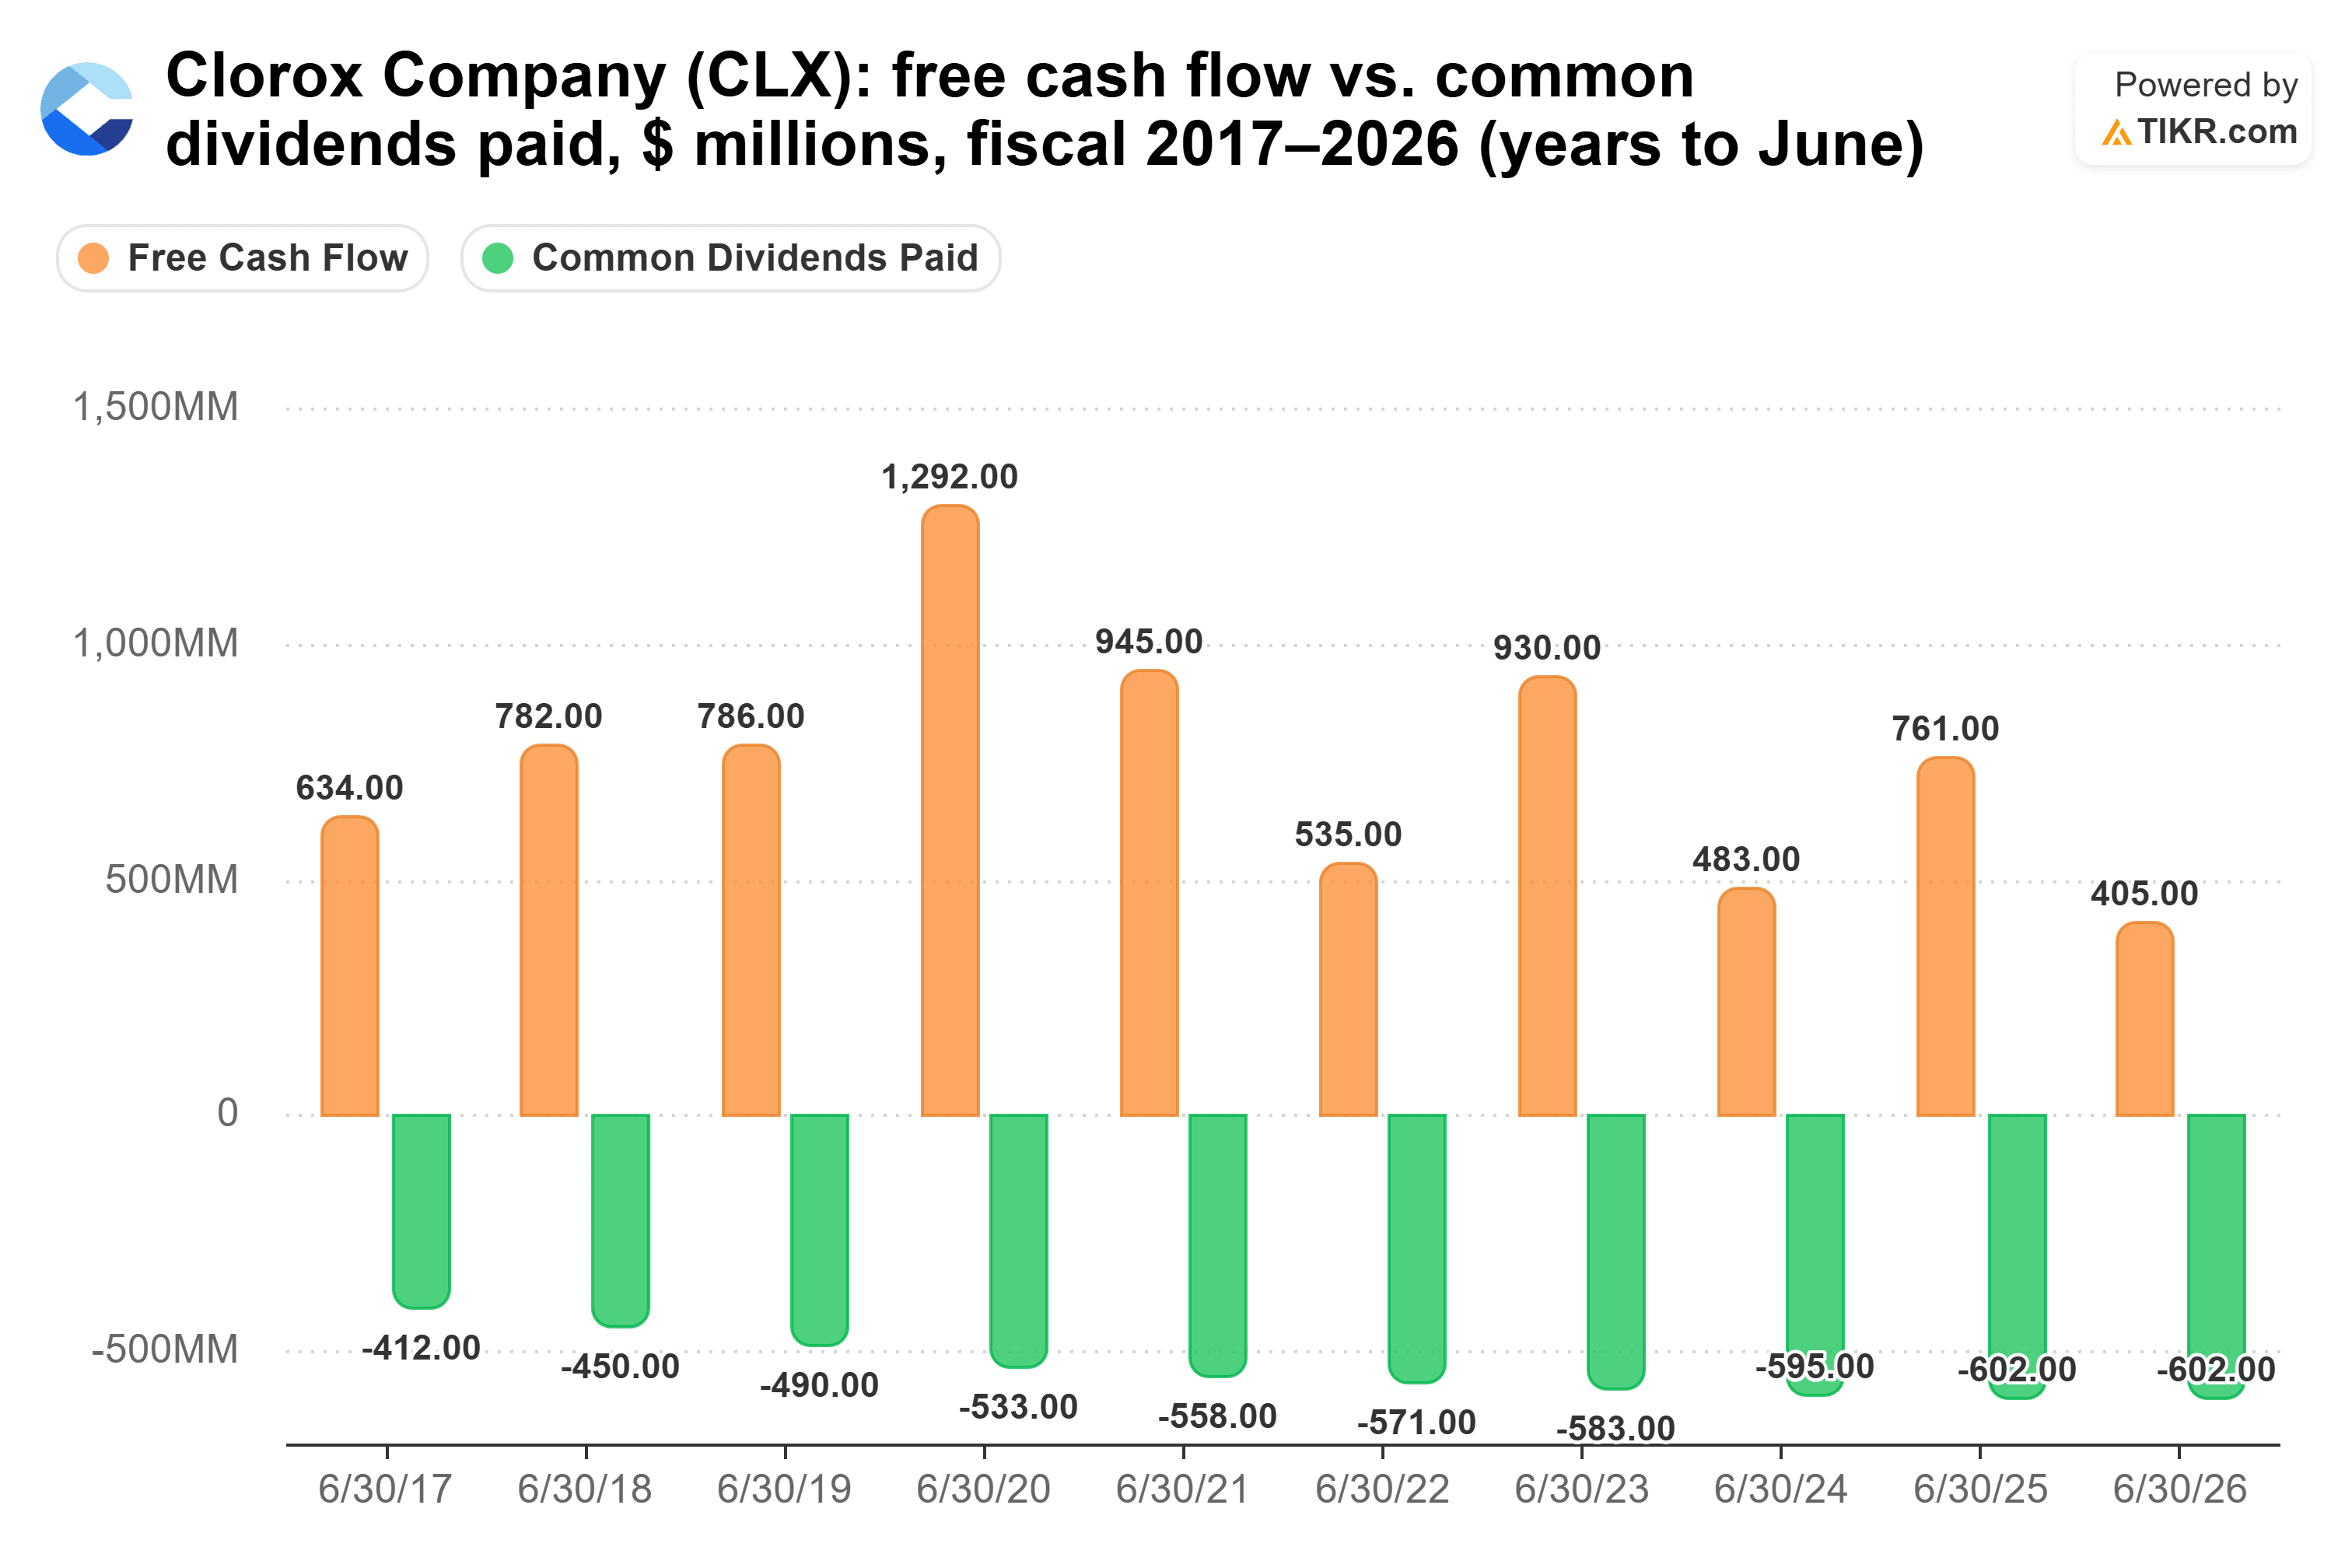
経営陣はこの支払いについて「やや高水準だが、これは粗利益率を再構築する過程での一時的なもので、構造的な問題ではないと見ている」と述べています。その業績見通しはこれを幾分裏付けています:2027会計年度の粗利益率は約42%、調整後EPSは5.70ドルから6.00ドル(2026会計年度は5.53ドル)としています。
健康・衛生部門(現在はGOJO社買収によるクロロックス・ピュレルを含む)は純売上高の半分以上を占め、成長しています。
主なリスクは負債で、EBITDAの4.29倍です。GOJO社買収(21億4700万ドル)とGlad社株式取得(4億7600万ドル)後の負債は約51億ドルで、S&Pは2026年2月にクロロックスの格付けをBBBに引き下げました。CFOのリュック・ベレは、クロロックスが「今後12〜18か月で生み出すフリーキャッシュフローで返済できるように」負債を組んだと述べています。配当も同じキャッシュを必要としています。
また、クロロックスはリーダーシップの交代を控えています:5月28日、リンダ・レンドルCEOが健康上の理由で後任が任命され次第退任すると発表しました。
アムコアは配当をカバーしているが余裕はわずか
アムコアも同じコスト圧迫に直面しましたが、配当がカバーされた状態で乗り切りました。
2026年6月30日までの12か月間で、アムコアは12億ドルの配当を支払い、フリーキャッシュフローは12億3000万ドルでした。これは97%という厳しいキャッシュ配当性向です。フリーキャッシュフローは2025会計年度を除く2020年から2026年までの各会計年度で配当をカバーしましたが、その比率は2022会計年度の72%から2026会計年度の97%に上昇しました。

8月、アムコアは四半期配当を1株当たり63.75セントから65.0セントに引き上げました(1月の1対5の株式併合を調整済み)。フードサービス、ペットケア、タンパク質包装は2026会計年度に強く成長し、北米では数量が再び増加に転じました。
主なリスクは利息です。アムコアは2026年6月30日時点で129億ドルのネット負債を抱えており、3.13倍というインタレスト・カバレッジはクロロックスの半分以下です。CFOのスティーブン・シェーガーは、アムコアが「今後12か月間で5億ドル以上のキャッシュを回収することを目指している」と述べ、そのほとんどは中東紛争により拘束された運転資本だと説明しました。
では、どちらの配当が勝るか?
アムコアがより優れた高利回り配当株です。現在の利回りは高く、配当成長率はほぼ同程度で、キャッシュで配当をカバーしており、2026会計年度の売上高と利益は増加しました。
1万ドルの投資に対して、アムコアの6.3%利回りでは年間630ドルの配当が得られ、クロロックスの6.1%では610ドルです。それぞれ年間2.1%と2.0%という5年間の成長率を維持した場合、10年目には約759ドル対約730ドルになります:これは1万ドル投資に対する7.6%対7.3%の利回りです。また、クロロックスの直近の増配(7月31日)は四半期1セント増の1.25ドルでした。
アムコアは自社の歴史と比較しても割安に見えます。フォワードP/Eは10.1倍で、5年平均の13.1倍や2026年5月の安値9.2倍を下回っています。

これは、クロロックスの配当がすぐに危険にさらされるという意味ではありません。そのインタレスト・カバレッジはアムコアの2倍以上であり、経営陣は「配当を維持するというコミットメントは変わらない」と述べています。ただ、アムコアのキャッシュはすでに配当をカバーしているのに対し、クロロックスはまだ回復が実現するのを待つ必要があるということです。
もちろん、アムコアにも余裕はほとんどありません。2026年12月31日までの6か月間の業績が、その5億ドルのキャッシュが戻ってきているかどうかを示すことになるでしょう。
では、アムコア株の実際の価値は?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アムコアの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!