主なポイント
- クラフト・ハインツの配当利回りは7.2%、クロロックスは6.1%。これは、クラフト・ハインツが2026年の調整後営業利益を2025年比16~18%下方修正したこと、またクロロックスのフリーキャッシュフローが2025会計年度の7億6100万ドルから2026会計年度の4億500万ドルに減少した後の水準である。
- クラフト・ハインツは2020会計年度と2025会計年度の両方で1株当たり1.60ドルを配当。一方、クロロックスの配当は2021会計年度から2026会計年度にかけて年率2%で増加した。
- クラフト・ハインツの配当は直近12ヶ月のフリーキャッシュフローの50%を占め、クロロックスは149%を占めた。ただし、将来予想ではそれぞれ69%と71%となる見込み。
- クロロックスの純負債対EBITDA比率は、GOJO買収後、2025会計年度の1.8倍から2026会計年度には4.3倍に上昇。クラフト・ハインツは2.7倍。
大きな配当を求める投資家は、クラフト・ハインツ (KHC) と クロロックス (CLX) を真剣に検討するだろう。
8月5日、クラフト・ハインツは、ブランドに約7億ドルを追加投資する中で、2026年の為替調整後調整営業利益を2025年比16~18%下方修正する業績見通しを示した。これは、クロロックスが配当がフリーキャッシュフローの149%を占める会計年度を終えた2日後のことだった。
では、どちらが優れた高利回り配当株だろうか?
| 指標 | クラフト・ハインツ (KHC) | クロロックス (CLX) |
|---|---|---|
| 配当利回り | 7.2% | 6.1% |
| 年間配当 | $1.60 | $5.00 |
| 配当成長率(5年間) | 年率0.0% (2020会計年度–2025会計年度) | 年率2.0% (2021会計年度–2026会計年度) |
| キャッシュ配当性向、TTM | 50% | 149% |
| キャッシュ配当性向、将来予想 | 69% (2026会計年度) | 71% (2027会計年度) |
| 純負債/EBITDA | 2.71x | 4.29x |
クラフト・ハインツ:縮小する事業からの大きな配当
クラフト・ハインツの売上は依然として減少傾向にある。2026年6月27日終了四半期の純売上高63億ドルは、2025年同期比1.4%減で、北米の有機売上高は2.7%減少した。
配当には十分な余裕がある。2018会計年度の31億8000万ドルから2019会計年度に19億5000万ドルに減少して以来、フリーキャッシュフローは2022会計年度を除く毎年、配当をカバーしてきた。

2026年6月27日までの12ヶ月間のキャッシュ配当性向は、十分にカバーされた50%だった。コンセンサスでは、2026会計年度は69%と予想されている。この予想は、営業利益の下方修正と追加支出が発生する年に、フリーキャッシュフローが2025会計年度の36億6000万ドルから25%減少し27億6000万ドルになると見込んでいる。
経営陣の優先事項は「配当の維持と投資適格の信用プロファイルの保護」であり、「維持」という言葉が適切だ。クラフト・ハインツは2020会計年度と2025会計年度の両方で1株当たり1.60ドルを配当した。リスクは、追加支出が北米での減少傾向を止められないことにある。
クロロックス:キャッシュを上回る配当増加
クロロックスの配当は、クラフト・ハインツに欠けている成長を示しており、2021会計年度の1株当たり4.49ドルから2026会計年度には4.96ドルに増加した。「配当は10年間毎年増加してきた」と、CFOのルック・ベレは8月3日の決算説明会で述べた。
しかし、それを支えるキャッシュは逆の動きをしている。フリーキャッシュフローは2020会計年度の12億9000万ドルから2026会計年度には4億500万ドルに減少した一方で、配当支払額は5億3300万ドルから6億200万ドルに増加した。その結果、フリーキャッシュフローは2022、2024、2026会計年度に配当を下回った。
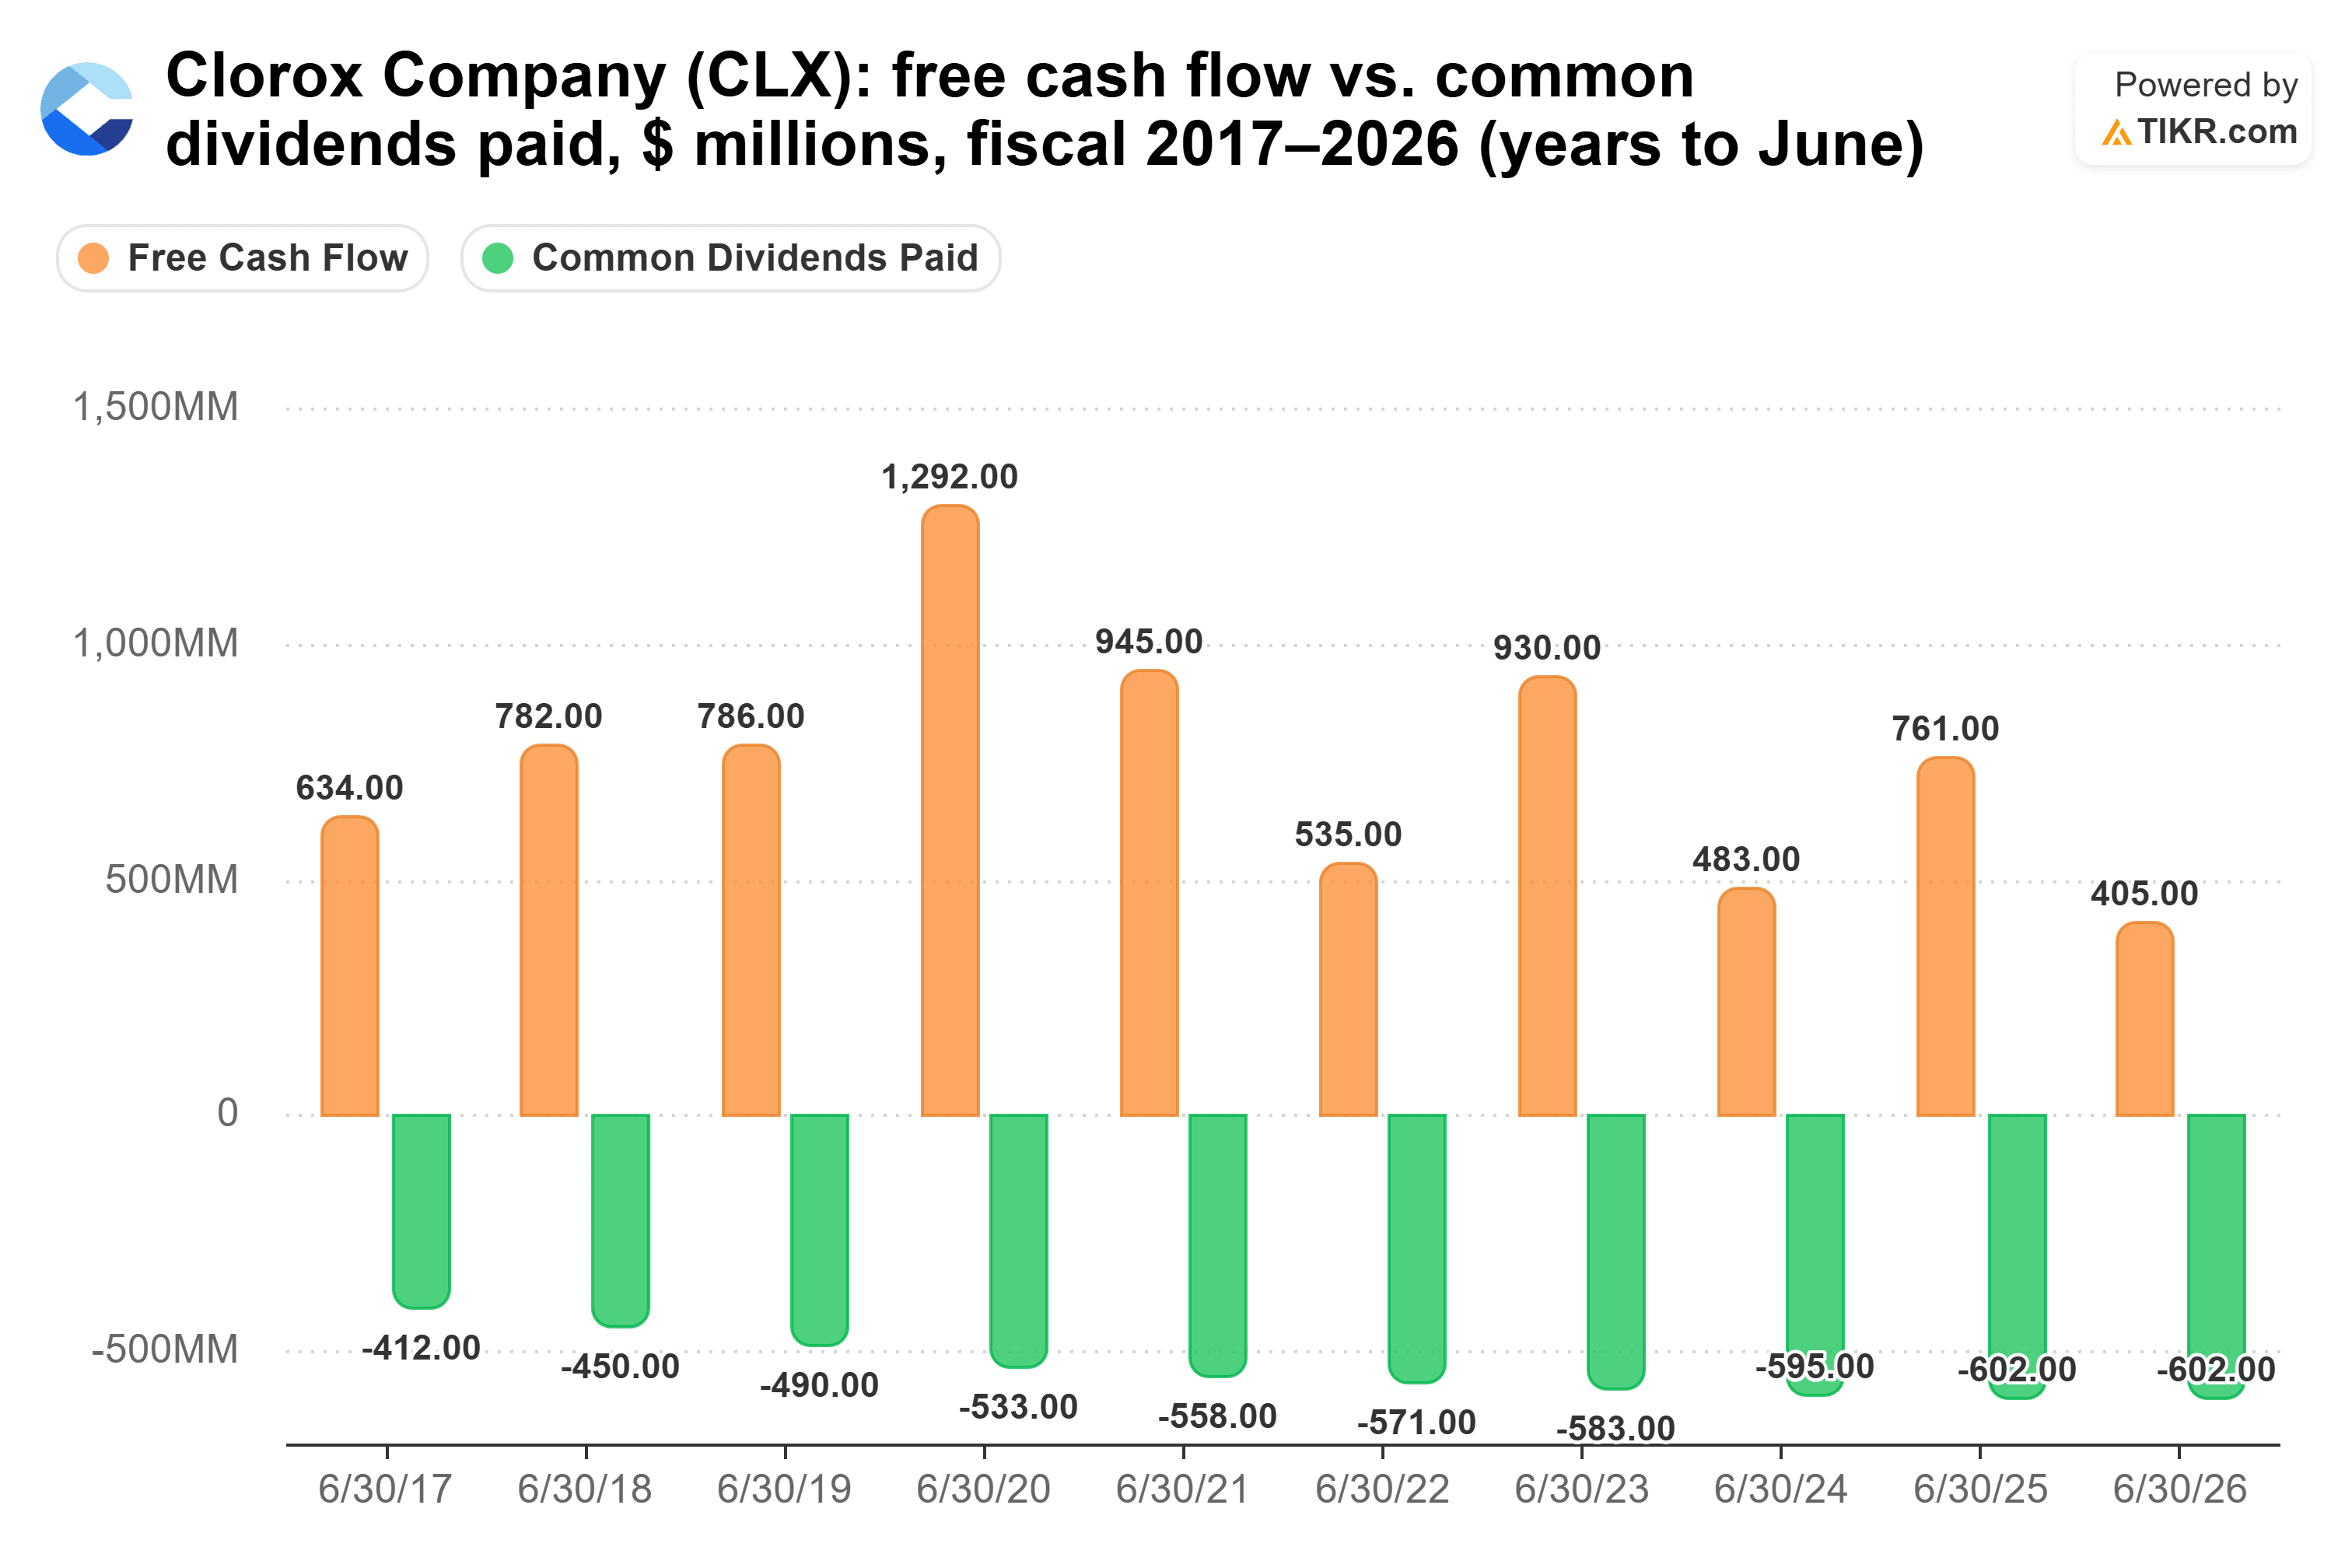
その結果、2026会計年度のキャッシュ配当性向は危険な水準である149%となり、6億1200万ドルの営業キャッシュフローでさえ配当をかろうじてカバーする程度だった。
ベレはこの支払い率について「やや高いが、これは粗利益率を再構築するまでの一時的なもので、構造的な問題ではないと見ている」と述べている。2027会計年度の業績見通しはその方向を示している。有機売上高は3.5~4.5%増、粗利益率は約42%が見込まれている。コンセンサスでは、フリーキャッシュフローが2倍以上増加し8億8100万ドルとなり、将来の配当性向は71%と予想されている。ただし、この予想を出しているアナリストはわずか4人であり、昨年のコンセンサスは実際の数値を18%下回っていた。
では、どちらの配当が勝るか?
クラフト・ハインツがより優れた高利回り配当株である。より大きな配当(7.2%対6.1%)を支払い、現在それを十分にカバーしている。直近12ヶ月のフリーキャッシュフローの50%、2026年コンセンサスでは69%を占めるに過ぎない。一方、クロロックスは配当性向を71%にするためだけに、フリーキャッシュフローを2倍以上に増やす必要がある。
さらに、クロロックスはそのキャッシュを待つ間に、はるかに多くの負債を抱えている。GOJO買収のための借り入れ後、純負債対EBITDA比率は2025会計年度の1.8倍から2026会計年度には4.3倍に上昇した。

これはクラフト・ハインツの2.7倍と比較される。クロロックスの負債は、GOJO買収とGlad株取得後、約51億ドルに上り、S&Pは2026年2月にその格付けをBBBに引き下げた。ベレは、クロロックスが「今後12~18ヶ月で生み出すフリーキャッシュフローで新たな負債を返済する」と述べているが、これは配当が依存しているのと同じキャッシュである。
クロロックスの主張には強みがある。同社の事業は2027会計年度に成長が見込まれる一方、クラフト・ハインツは2026年の有機売上高が0.5~2.0%減少すると予想している。また、配当の増加は積み上がる。年率2.0%で増加すると、1万ドルの投資額は10年目に約730ドルの配当をもたらし、現在の投資額に対する利回りは7.3%となり、クラフト・ハインツの横ばいの720ドルを2035年頃に追い越す。ただし、7月31日の増配は四半期あたり1セント、1.25ドルへの増額に過ぎなかった。
問題は、これらすべてがクロロックスがまだ生み出していないキャッシュと、まだ指名されていない新CEOにかかっていることだ。クロロックスは5月28日、リンダ・レンドルが健康上の理由で退任すると発表した。高利回りを収入目的で購入する投資家にとっては、クラフト・ハインツの配当の方がより確実に頼れるものだ。
もちろん、クロロックスが2027会計年度に粗利益率を約42%に回復させ、キャッシュがそれに続けば、この比較はかなり拮抗したものになるだろう。
では、クラフト・ハインツ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの仮定を入力するだけで、クラフト・ハインツの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!