主なポイント
- アクセンチュア (ACN) 株は過去1か月で37%上昇したが、2026年年初来では依然として2%の上昇にとどまっている。
- 上昇後も、アクセンチュアは自社の歴史的評価と比較して割安に見える。予想PERは18倍で、10年平均の24倍を下回っている。
- その平均倍率(24倍)で計算すると、現在の株価は予想1株当たり利益が2026年度実績より約22%低いことを織り込んでいることになるが、アナリストは今後2年間の各年度で成長を予想している。
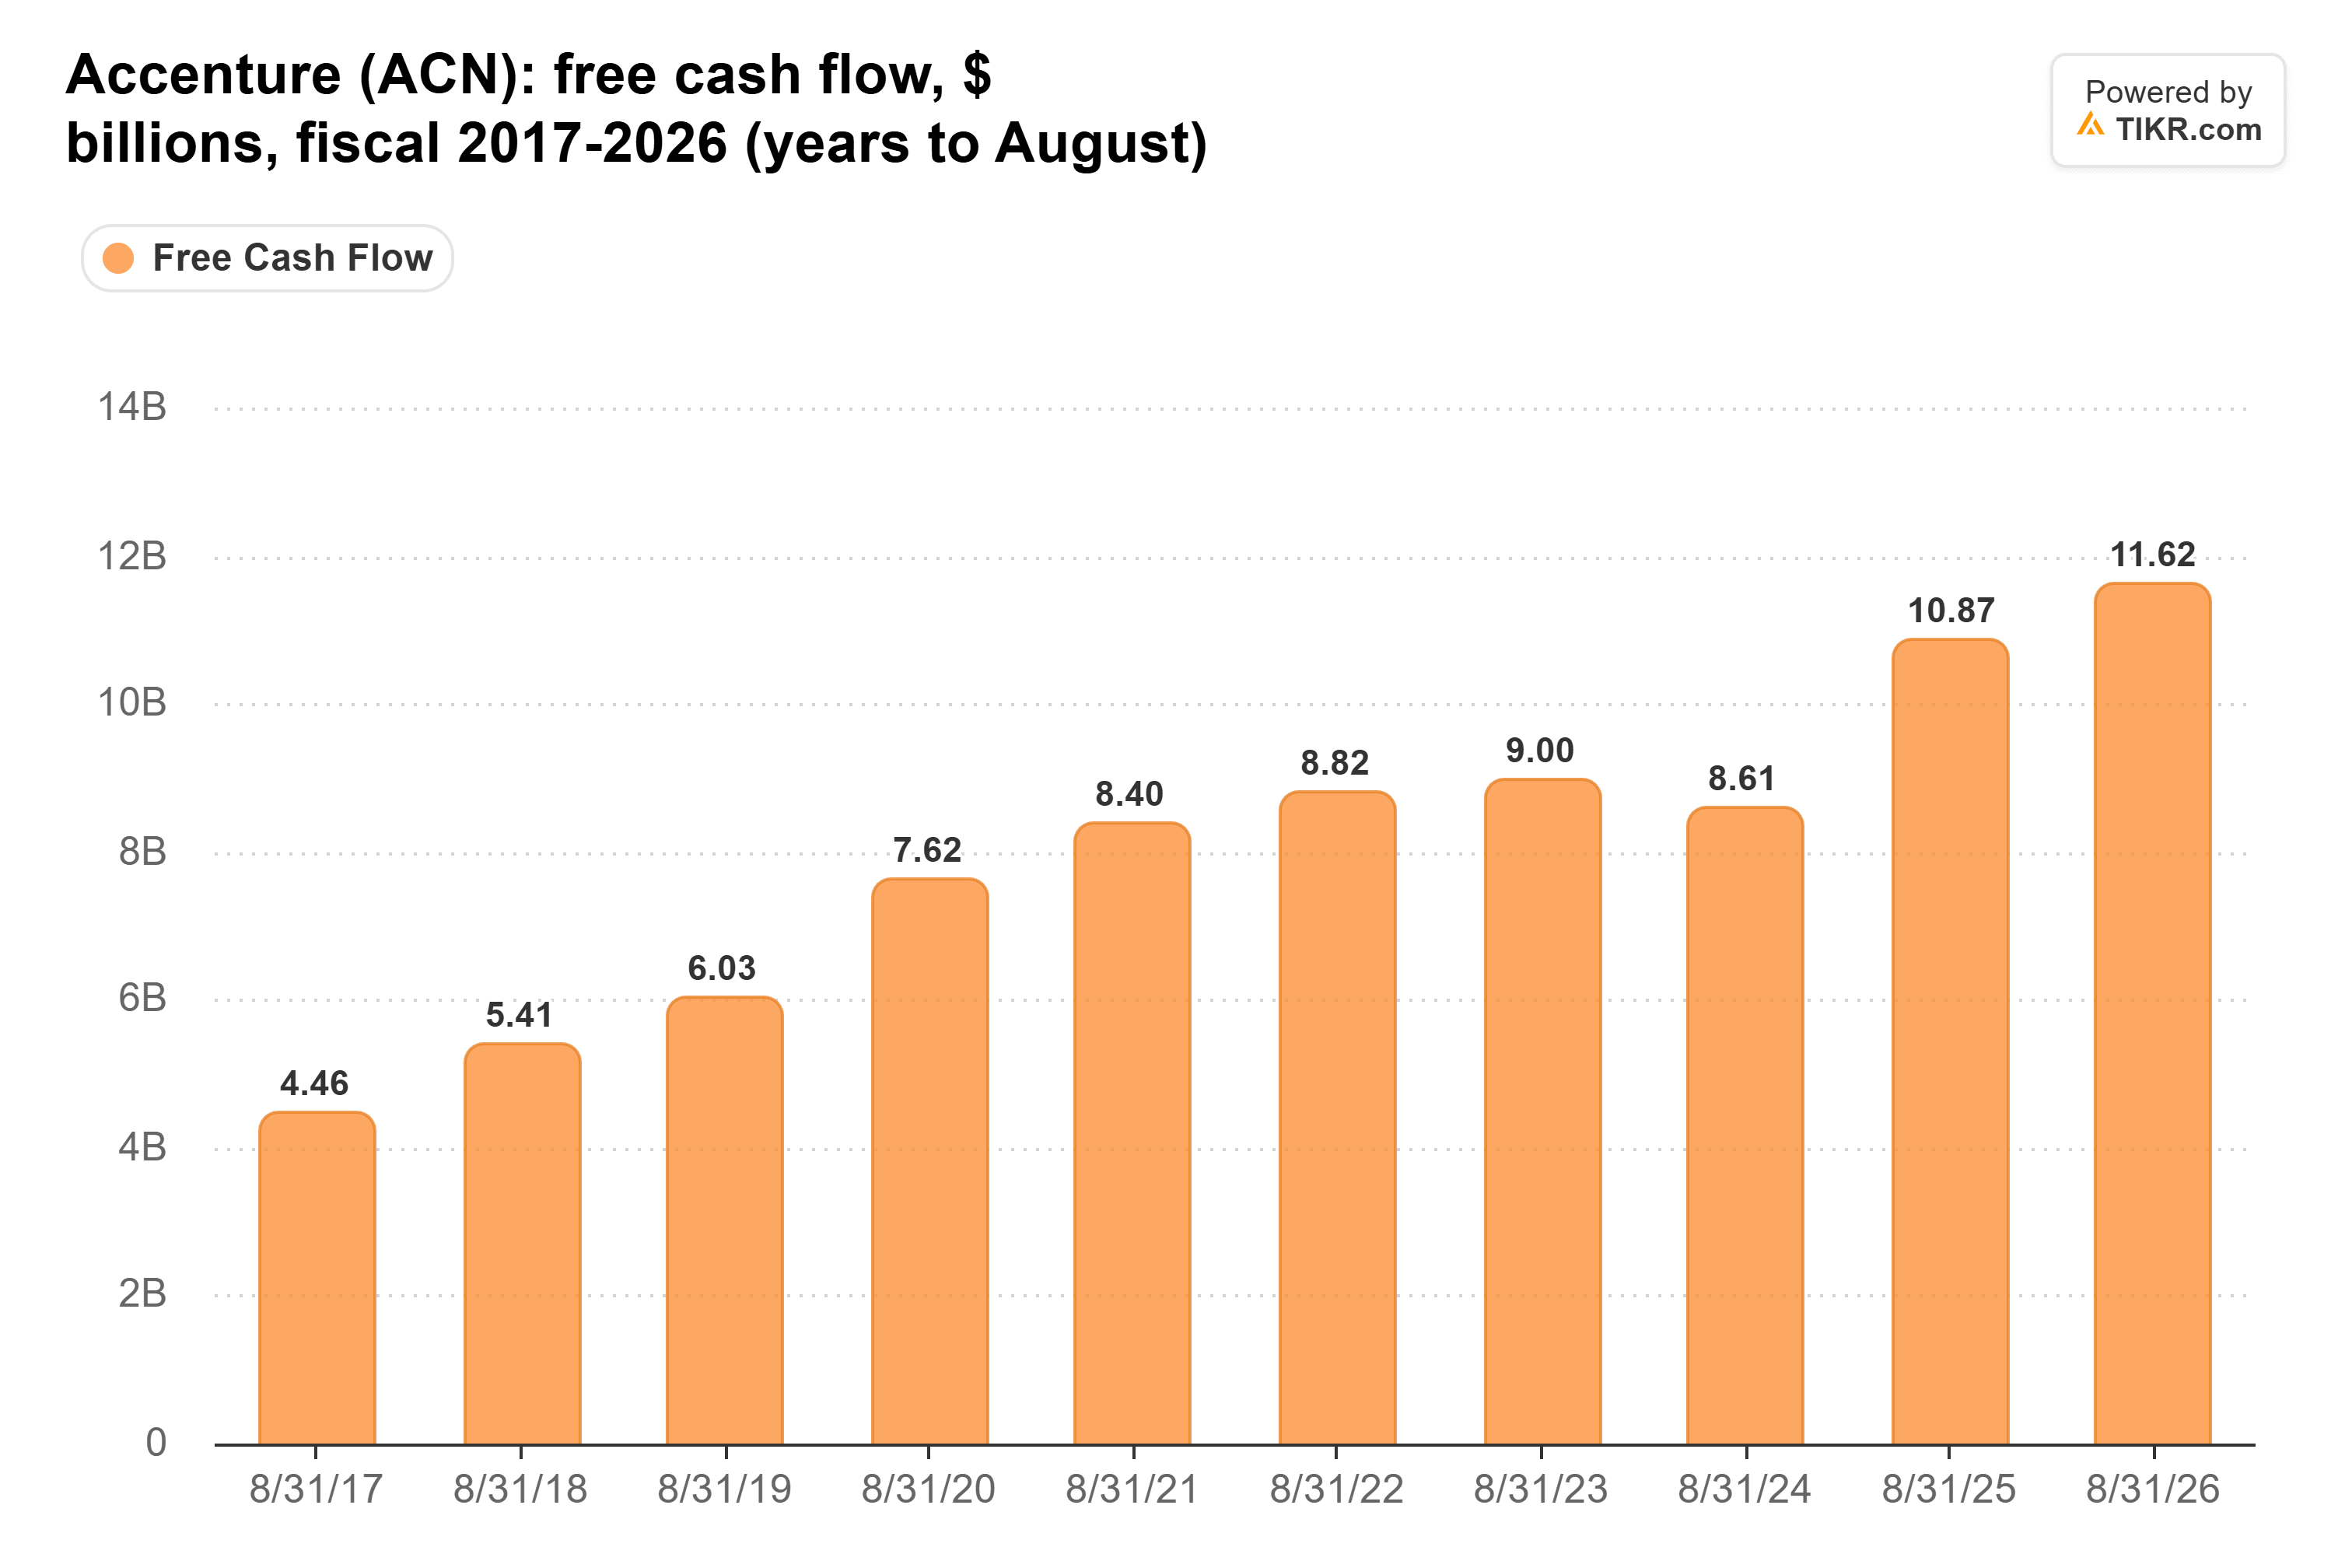
- AIによる価格圧力が主なリスクとして注視されるが、2026年度のフリーキャッシュフローは116億ドルと過去10年で最高水準に達した。
アクセンチュア株は過去1か月で37%上昇したが、依然として年初の水準には戻っていない。2026年年初来の上昇率はわずか2%だ。
これは、前半の下落がいかに大きかったかを物語っている。株価は1月から7月にかけて約半分の価値を失った。投資家は、AIツールがアクセンチュアが提供するコンサルティングやアウトソーシング業務を侵食するのではないかと懸念したためだ。
投資家は10月1日以降、同株に再び注目し始めている。その日、アクセンチュアは2026年度第4四半期(7-8月)の売上高が187億ドル(現地通貨ベースで前年同期比7%増)と、自社の業績見通しの上限を上回ったと発表した。また、2027年度の売上高成長率を3%から6%と予想し、約50億ドルをM&Aに充てる計画も示した。
その後、株価は上昇を続け、アナリストが最近設定した目標株価のほとんどを上回った。ウェルズ・ファーゴとロバート・W・ベアードはともに10月下旬に252ドルの目標株価を設定し「Hold」評価を維持している。最新のコールの中で、買い評価と300ドルの目標株価を設定したUBSのみが、前日の終値を上回る水準にある。
利益は伸び続けている
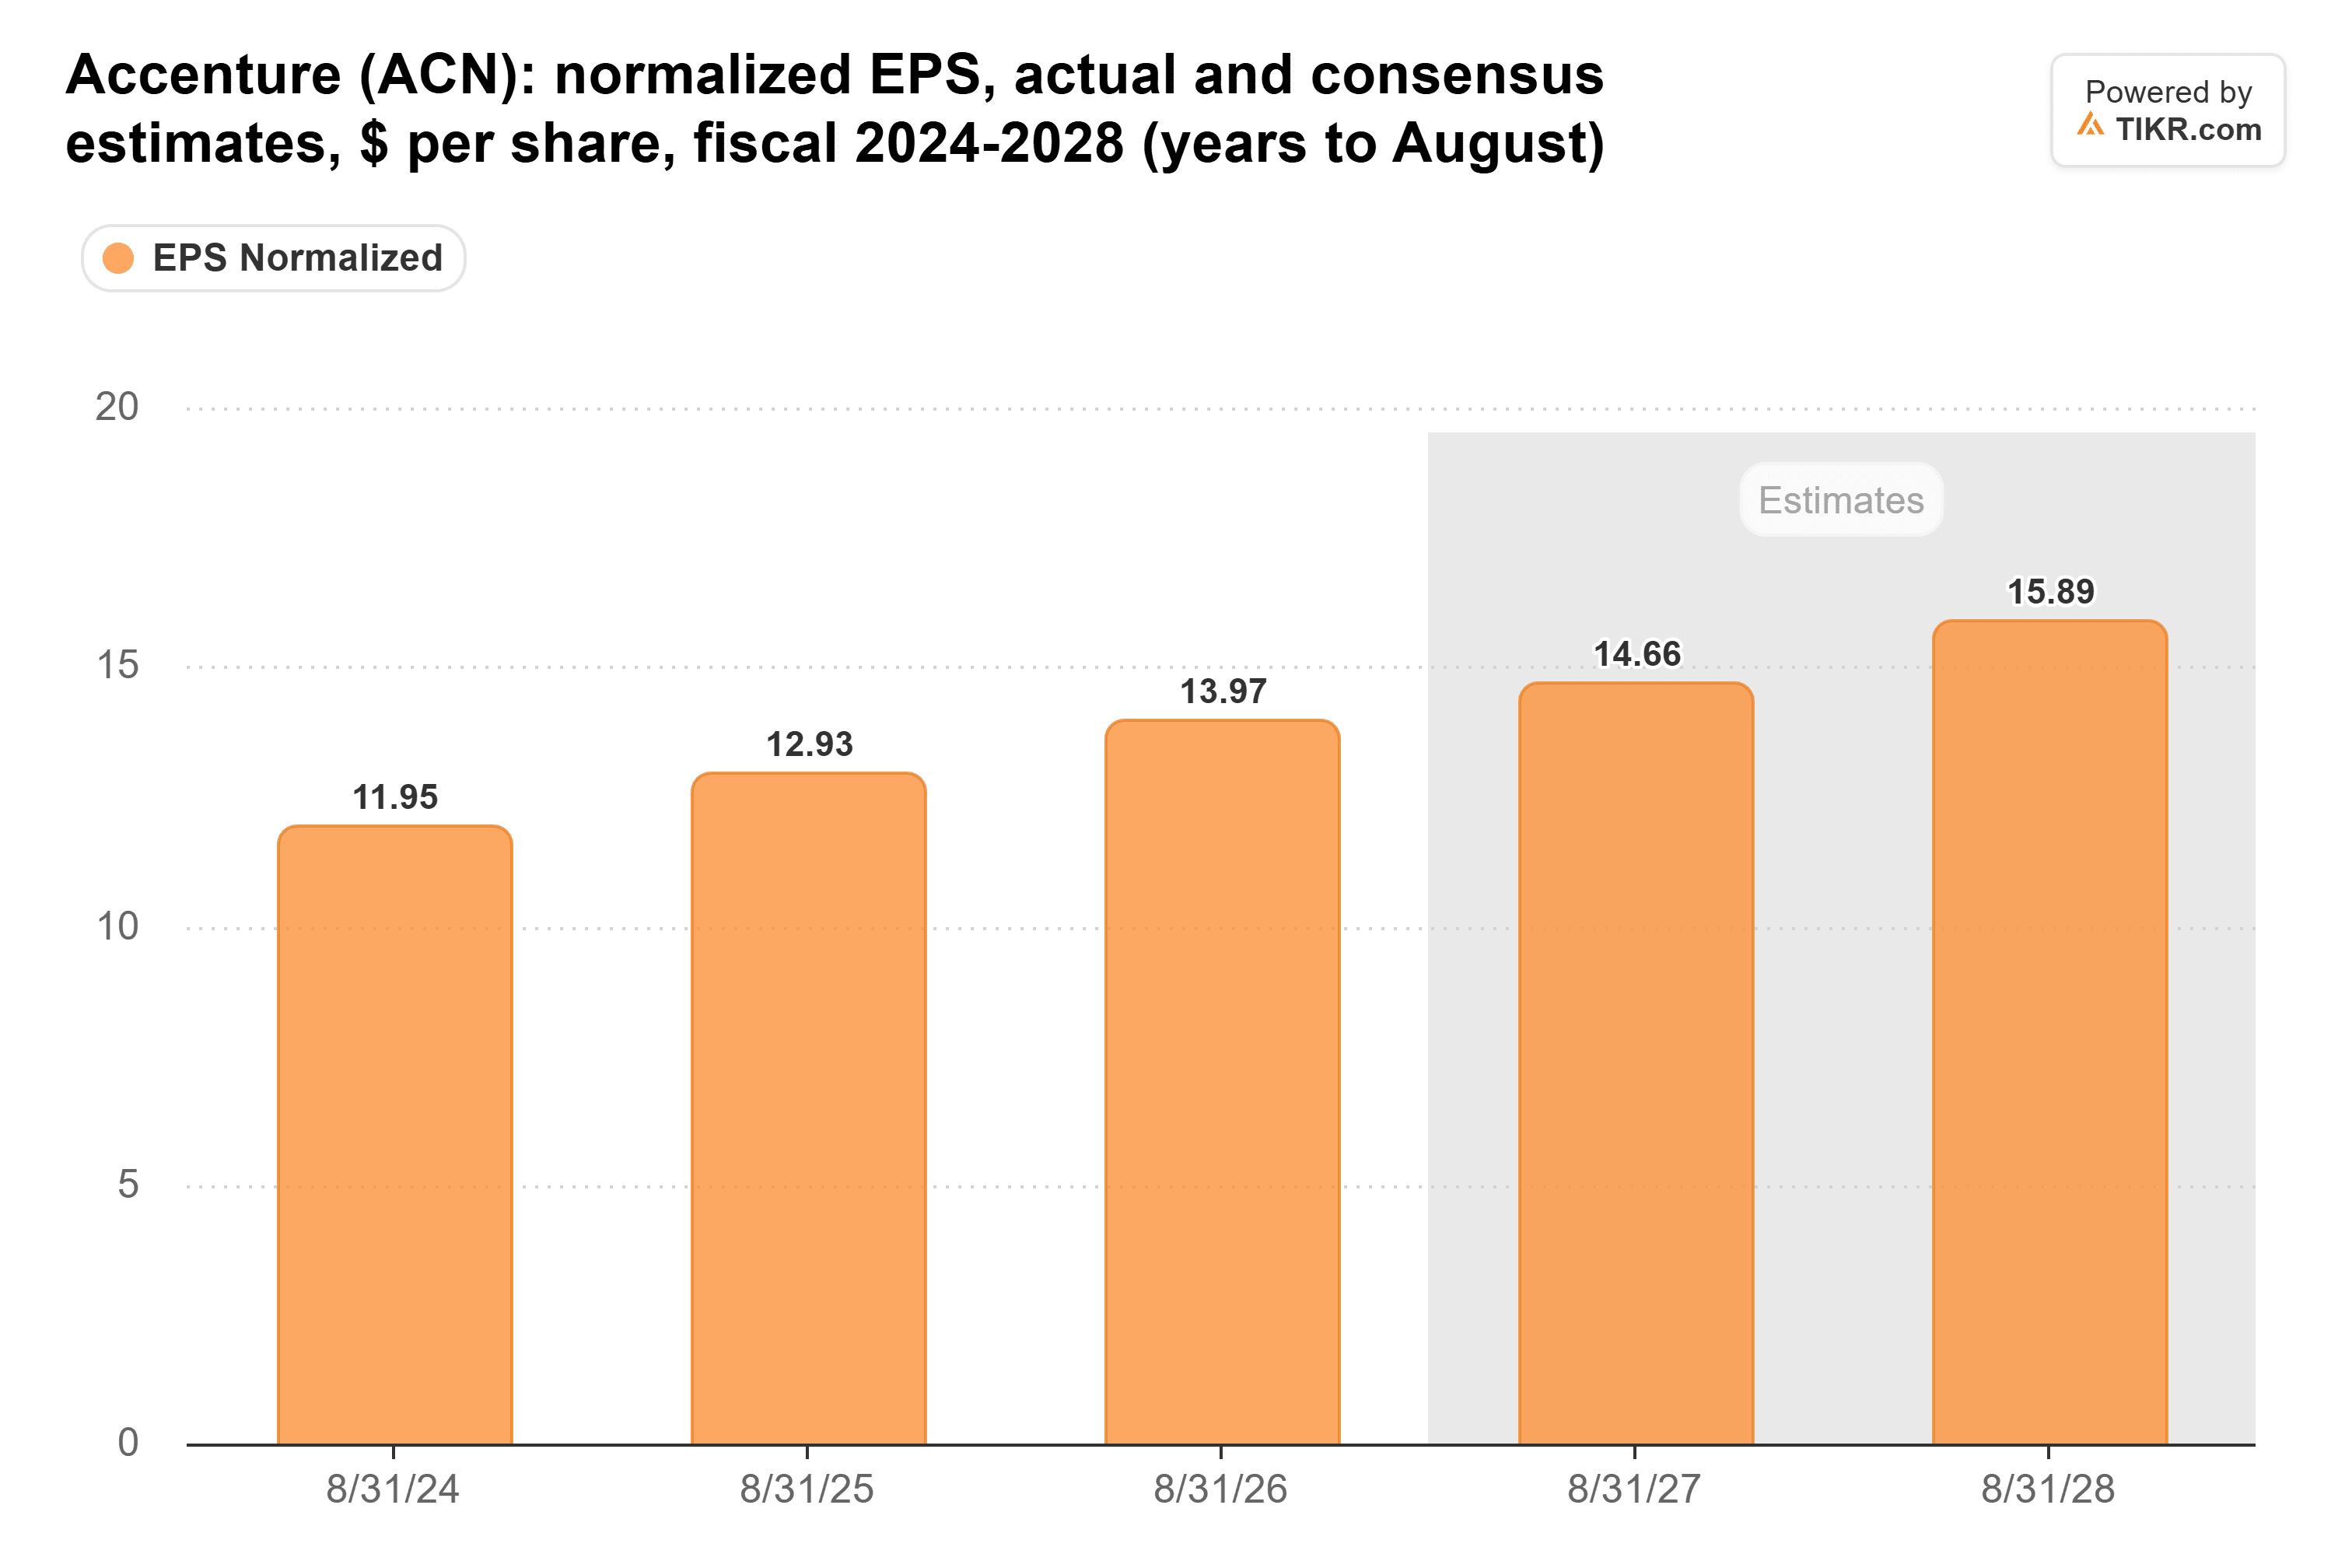
アクセンチュアの調整後1株当たり利益(EPS)は、2025年度と2026年度(決算期は8月)にそれぞれ8%成長し、13.97ドルに達した。アナリストは2027年度に5%、2028年度に8%の成長を予想している。
株価倍率は追いついていない
上昇にもかかわらず、アクセンチュアの予想PERは約18倍で取引されている。これは10年平均の24倍を大きく下回り、2021年末のピーク時の38倍には遠く及ばない。

その平均倍率24倍で計算すると、現在の株価は今後1年間の1株当たり利益が約10.80ドルであることを織り込んでいることになる。これは、アクセンチュアが2026年度に達成した13.97ドルより22%少ない水準だ。
アナリストは2027年度に14.66ドルを予想している。
TIKRはアクセンチュアについて30人のアナリストを追跡。何人が「買い」と言っている?
アクセンチュアの買い、ホールド、売りの評価の内訳と、ウォールストリートの売上高・利益予想を一か所でご覧いただけます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アクセンチュアのアナリスト評価を見る
AIはまだキャッシュフローを損なっていない
割安感の一部は妥当だ。2026年度第4四半期決算説明会で、アクセンチュアはAIにより生産性向上の恩恵を顧客に還元するため、多くの事業分野で価格が低下していると述べた。
AIが顧客が支払う作業時間を削減し続けるなら、24倍が適切な基準値ではなくなるかもしれない。
しかし、これまでのところキャッシュフローは流入し続けている。フリーキャッシュフローは、2017年度の44.6億ドルから2026年度の116億ドルへと2倍以上に増加し、2024年度に一時的な減少があったものの、全体としては成長している。
依然として割安だが、注意点も
私の見解では、アクセンチュアは依然として割安だ。18倍のPERは、利益が減少に向かうことを織り込んだ市場評価だ。アナリストは成長を予想しており、2026年度のフリーキャッシュフローは過去10年で最高水準だった。
注意点は、2027年度の業績見通しがM&Aに一部依存している一方で、AIが価格を押し下げていることだ。
12月に予定されている2027年度第1四半期決算発表が次の試金石となる。私は経営陣が価格設定について何を言うかに注目するつもりだ。
では、アクセンチュア株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アクセンチュアの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。投資を楽しんでください!