


Punti Chiave
- Il rendimento del Treasury a 10 anni è vicino al 5,3% e i vecchi titoli difensivi come McDonald's hanno perso circa un quarto del loro valore quest'anno.
- Josh Brown afferma che gli investitori che vogliono difendersi ora comprano Apple, Microsoft e Nvidia, e i numeri lo supportano.
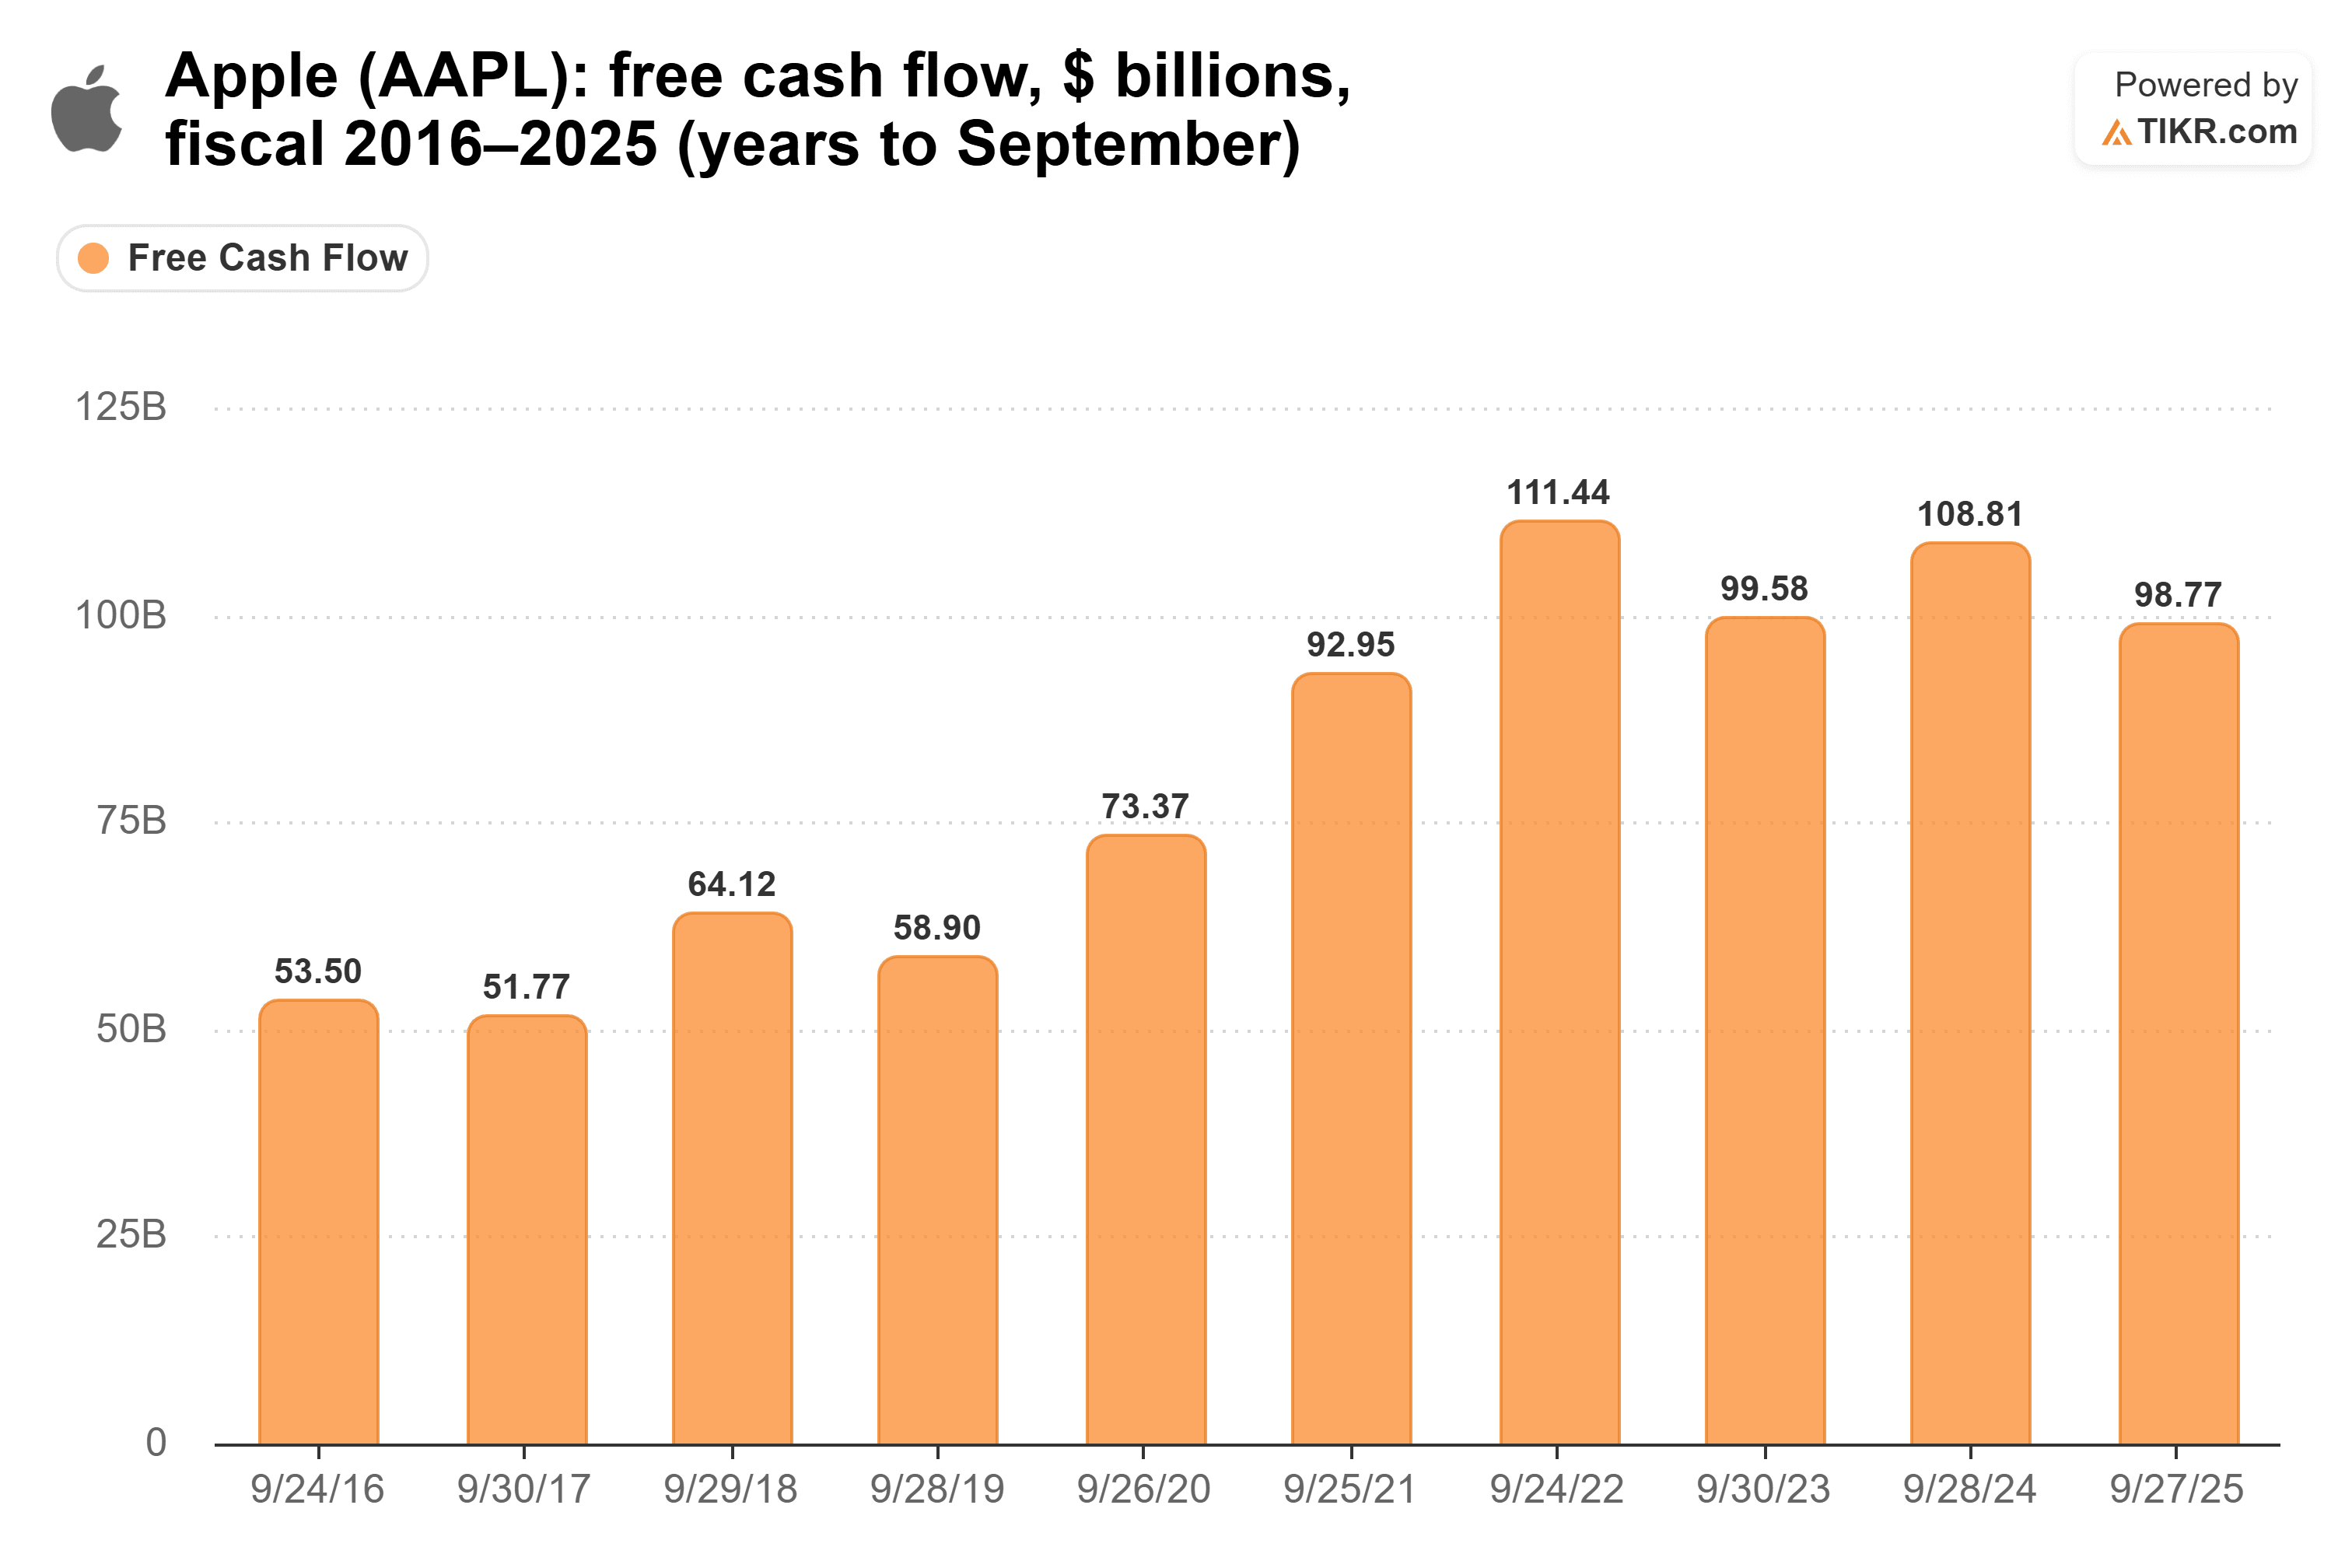
- Apple ha generato oltre 90 miliardi di dollari di free cash flow ogni anno dall'esercizio fiscale 2021, e Nvidia scambia a 19,8x gli utili forward, ben al di sotto della sua media triennale di 30,5x.
- Il rischio principale è la concentrazione: le tre costituiscono oltre il 21% dell'S&P 500, e tutte e tre dipendono dallo stesso ciclo di spesa per l'IA.
Il rendimento del Treasury a 10 anni si aggirava intorno al 5,30% lunedì, dopo essere salito recentemente al suo livello più alto dal 2002.
Questa è una cattiva notizia per le azioni in cui gli investitori di solito si rifugiano quando si fanno nervosi.
Quindi, dove va il denaro nervoso ora? Nell'episodio di martedì di The Compound and Friends, il CEO di Ritholtz Wealth Management Josh Brown ha risposto alla sua stessa domanda:
"Cosa stanno facendo le persone che vogliono difendersi nel mercato moderno del 2026? Penso che stiano comprando Apple, Microsoft e NVIDIA."
Ciò significa Apple (AAPL), Microsoft (MSFT) e Nvidia (NVDA), tre società dal valore combinato di 14,6 trilioni di dollari, acquistate come difesa. Tom Lee di Fundstrat è andato oltre su X lunedì: "Mag7 è un bene rifugio ora."
Sembra un controsenso finché non si guarda a cosa è successo ai vecchi titoli difensivi.
I rendimenti hanno rotto il vecchio copione
Difensivo significava nomi consumer stabili con grandi dividendi. Un Treasury al 5,3% cambia quella matematica.
Come ha detto Jim Cramer nell'episodio del 1° ottobre di Mad Money: "Con i Treasury a 10 anni che rendono il 5,24% senza rischio, il dividendo non privo di rischio del 3,3% di McDonald's diventa molto meno attraente."
McDonald's (MCD) è sceso di circa il 24% quest'anno. Lunedì, è sceso sotto i 230 dollari per la prima volta in oltre quattro anni.
Coca-Cola (KO), il classico titolo consumer staple, ha un problema da molto più tempo. Come ha detto John Armitage, co-fondatore di Egerton Capital, a Nicolai Tangen su In Good Company: "Coca-Cola è una grande azienda, e non c'è un sostituto per la Coca-Cola. Ma il fatto è che probabilmente ha sottoperformato il mercato negli ultimi 25 anni."
E il rendimento da dividendo del 2,46% di Coca-Cola è meno della metà di quello che rende attualmente il Treasury a 10 anni.
Flussi di cassa stabili a un prezzo equo
Il punto è questo: un titolo difensivo dovrebbe consegnare i suoi utili qualunque cosa faccia l'economia, e Apple ha fatto proprio questo. Il suo free cash flow è quasi raddoppiato nel decennio, passando da 53,5 miliardi di dollari nell'esercizio fiscale 2016 a 98,8 miliardi nell'esercizio fiscale 2025, e ha superato i 90 miliardi ogni anno dall'esercizio fiscale 2021...
Le entrate di Microsoft sono altrettanto affidabili. Nel suo quarto trimestre fiscale, Azure ha superato i 100 miliardi di dollari di entrate annuali, e il backlog firmato commerciale è aumentato dell'84% a 678 miliardi di dollari. Questa è molta entrate già sotto contratto. Gli investitori inoltre non stanno pagando un prezzo di picco per questo: Microsoft scambia a 26,8x gli utili forward, al di sotto della sua media quinquennale di 29,5x e ben lontano dal picco di 37,0x raggiunto a luglio 2024...
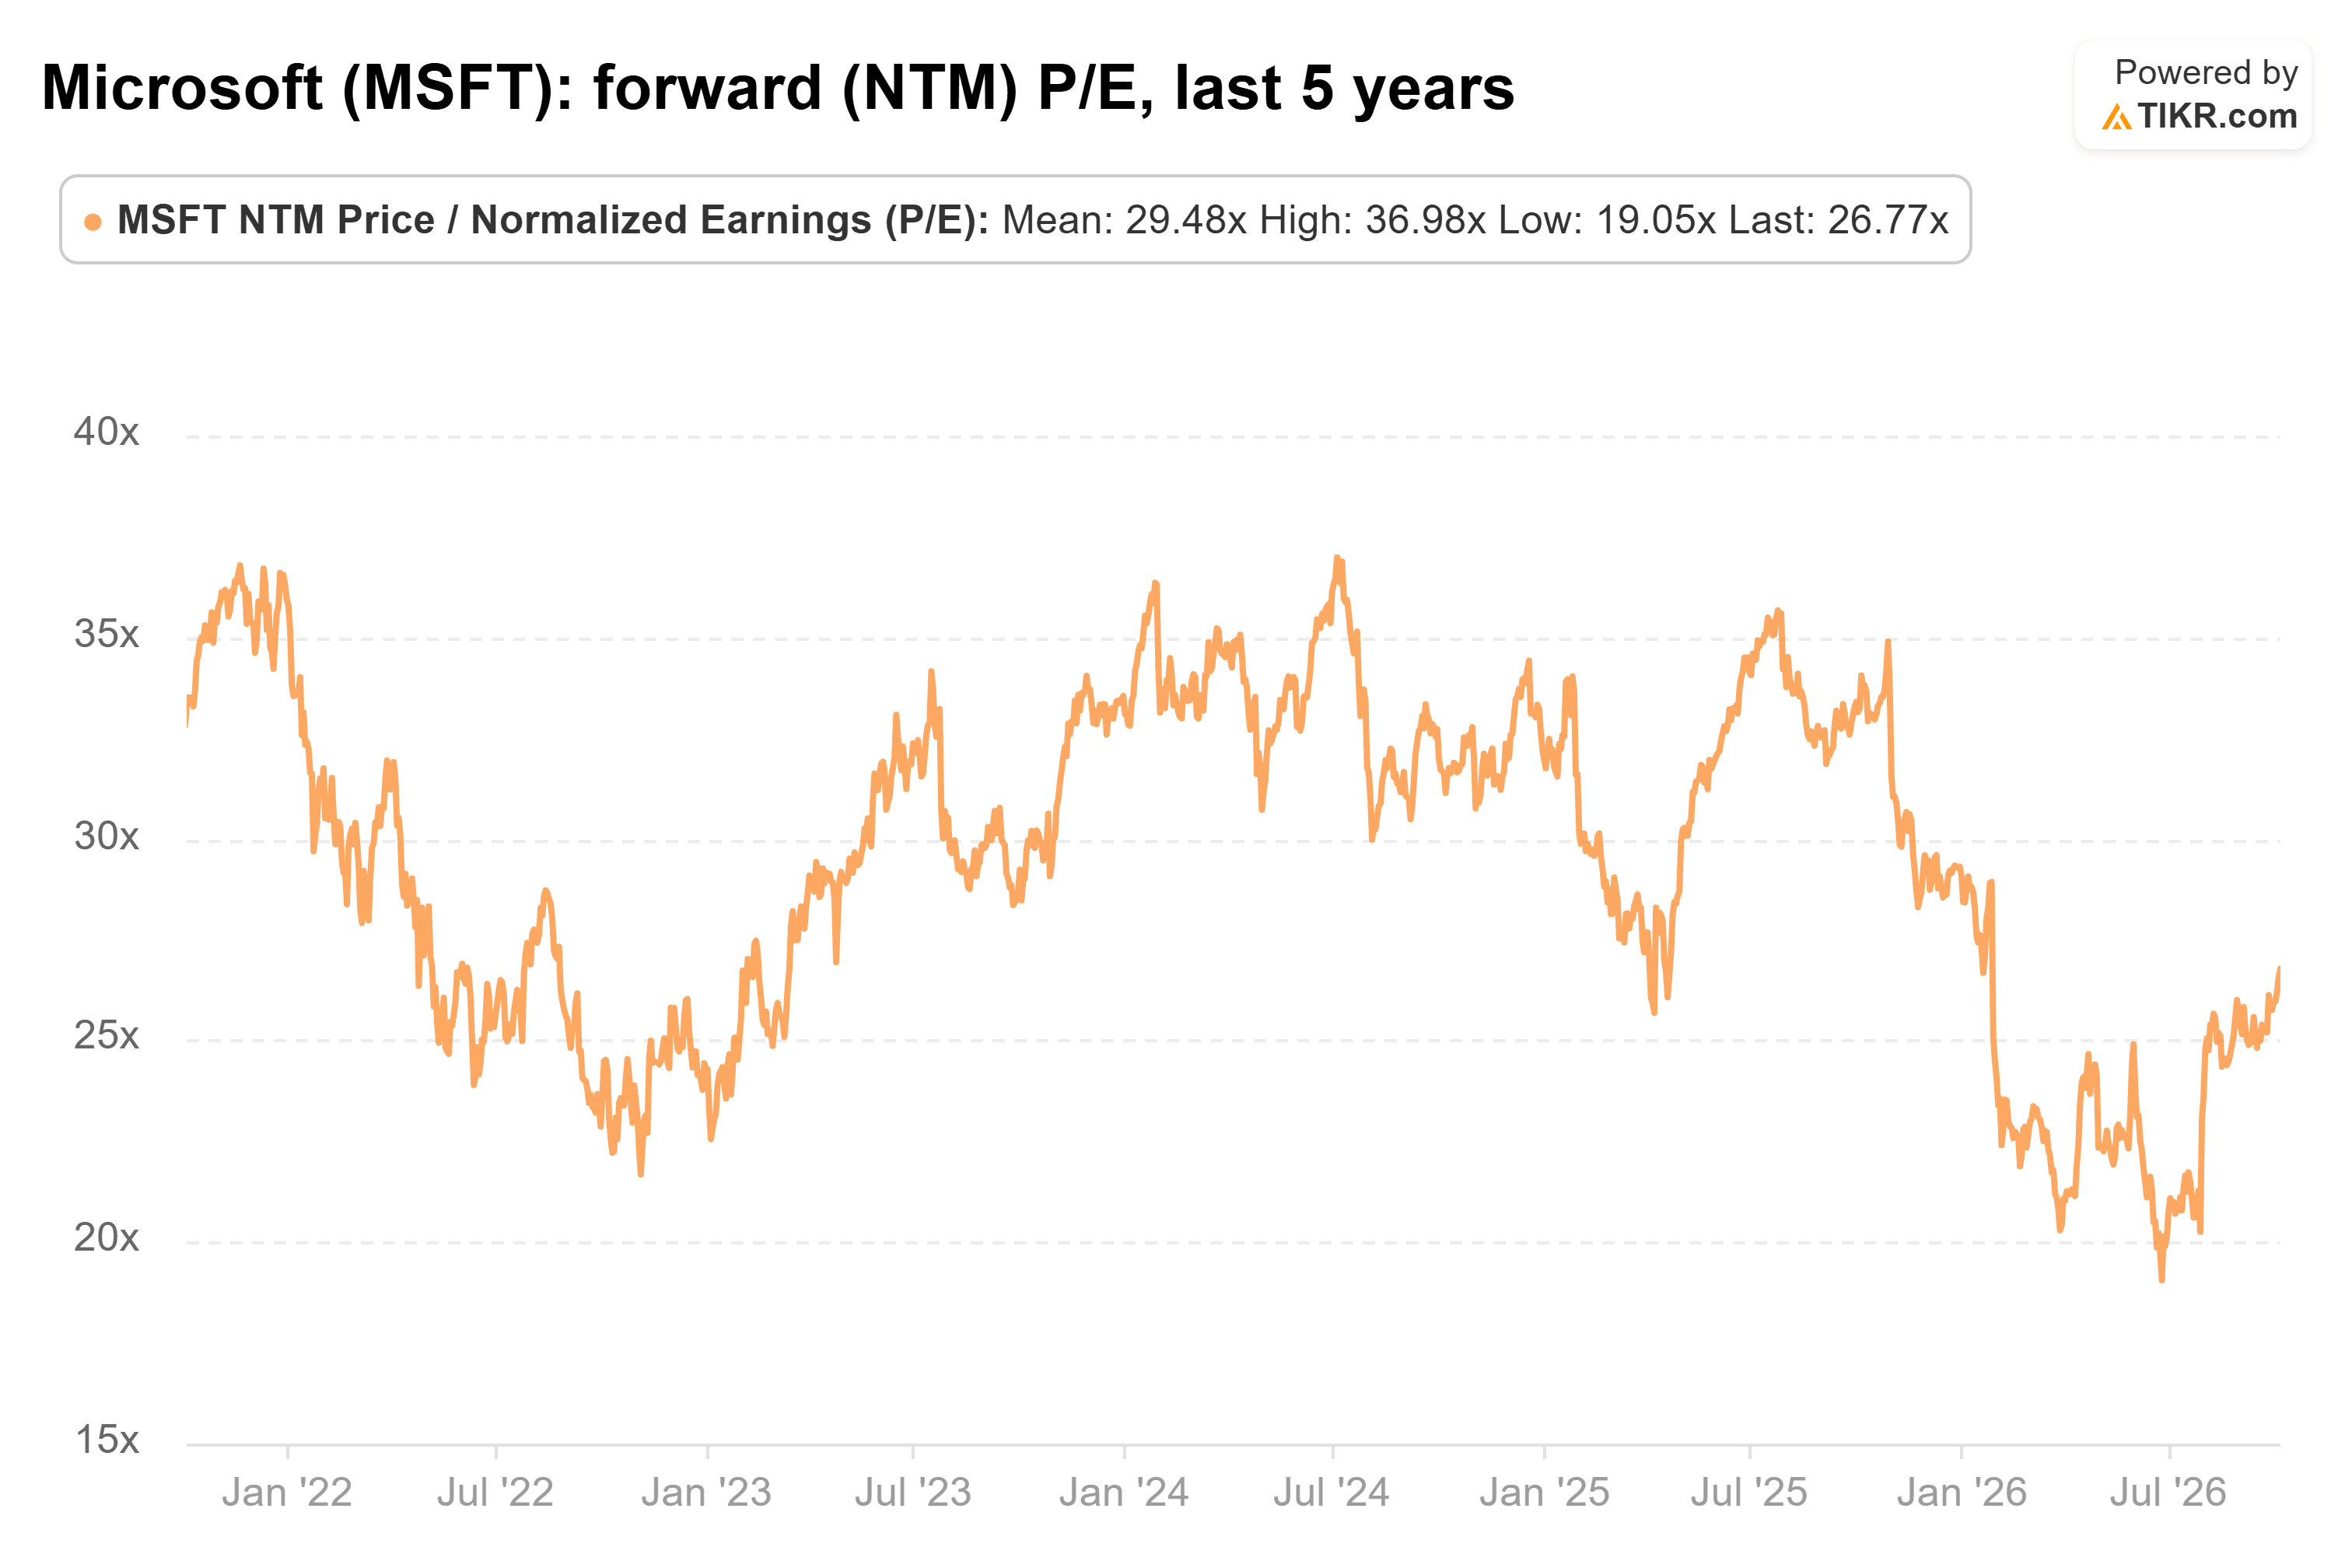
(Era a 19,1x a giugno, quindi parte di quella rivalutazione è già avvenuta.)
Nvidia è il nome più sorprendente sulla lista di Brown, ed è più economica di Microsoft. Le sue entrate del secondo trimestre fiscale sono aumentate del 106% a 96,2 miliardi di dollari, e ha dato una previsione per il terzo trimestre di 108 miliardi di dollari. Ciononostante, il suo P/E forward è di 19,8x, contro una media triennale di 30,5x e un picco di 46,7x a giugno 2024...
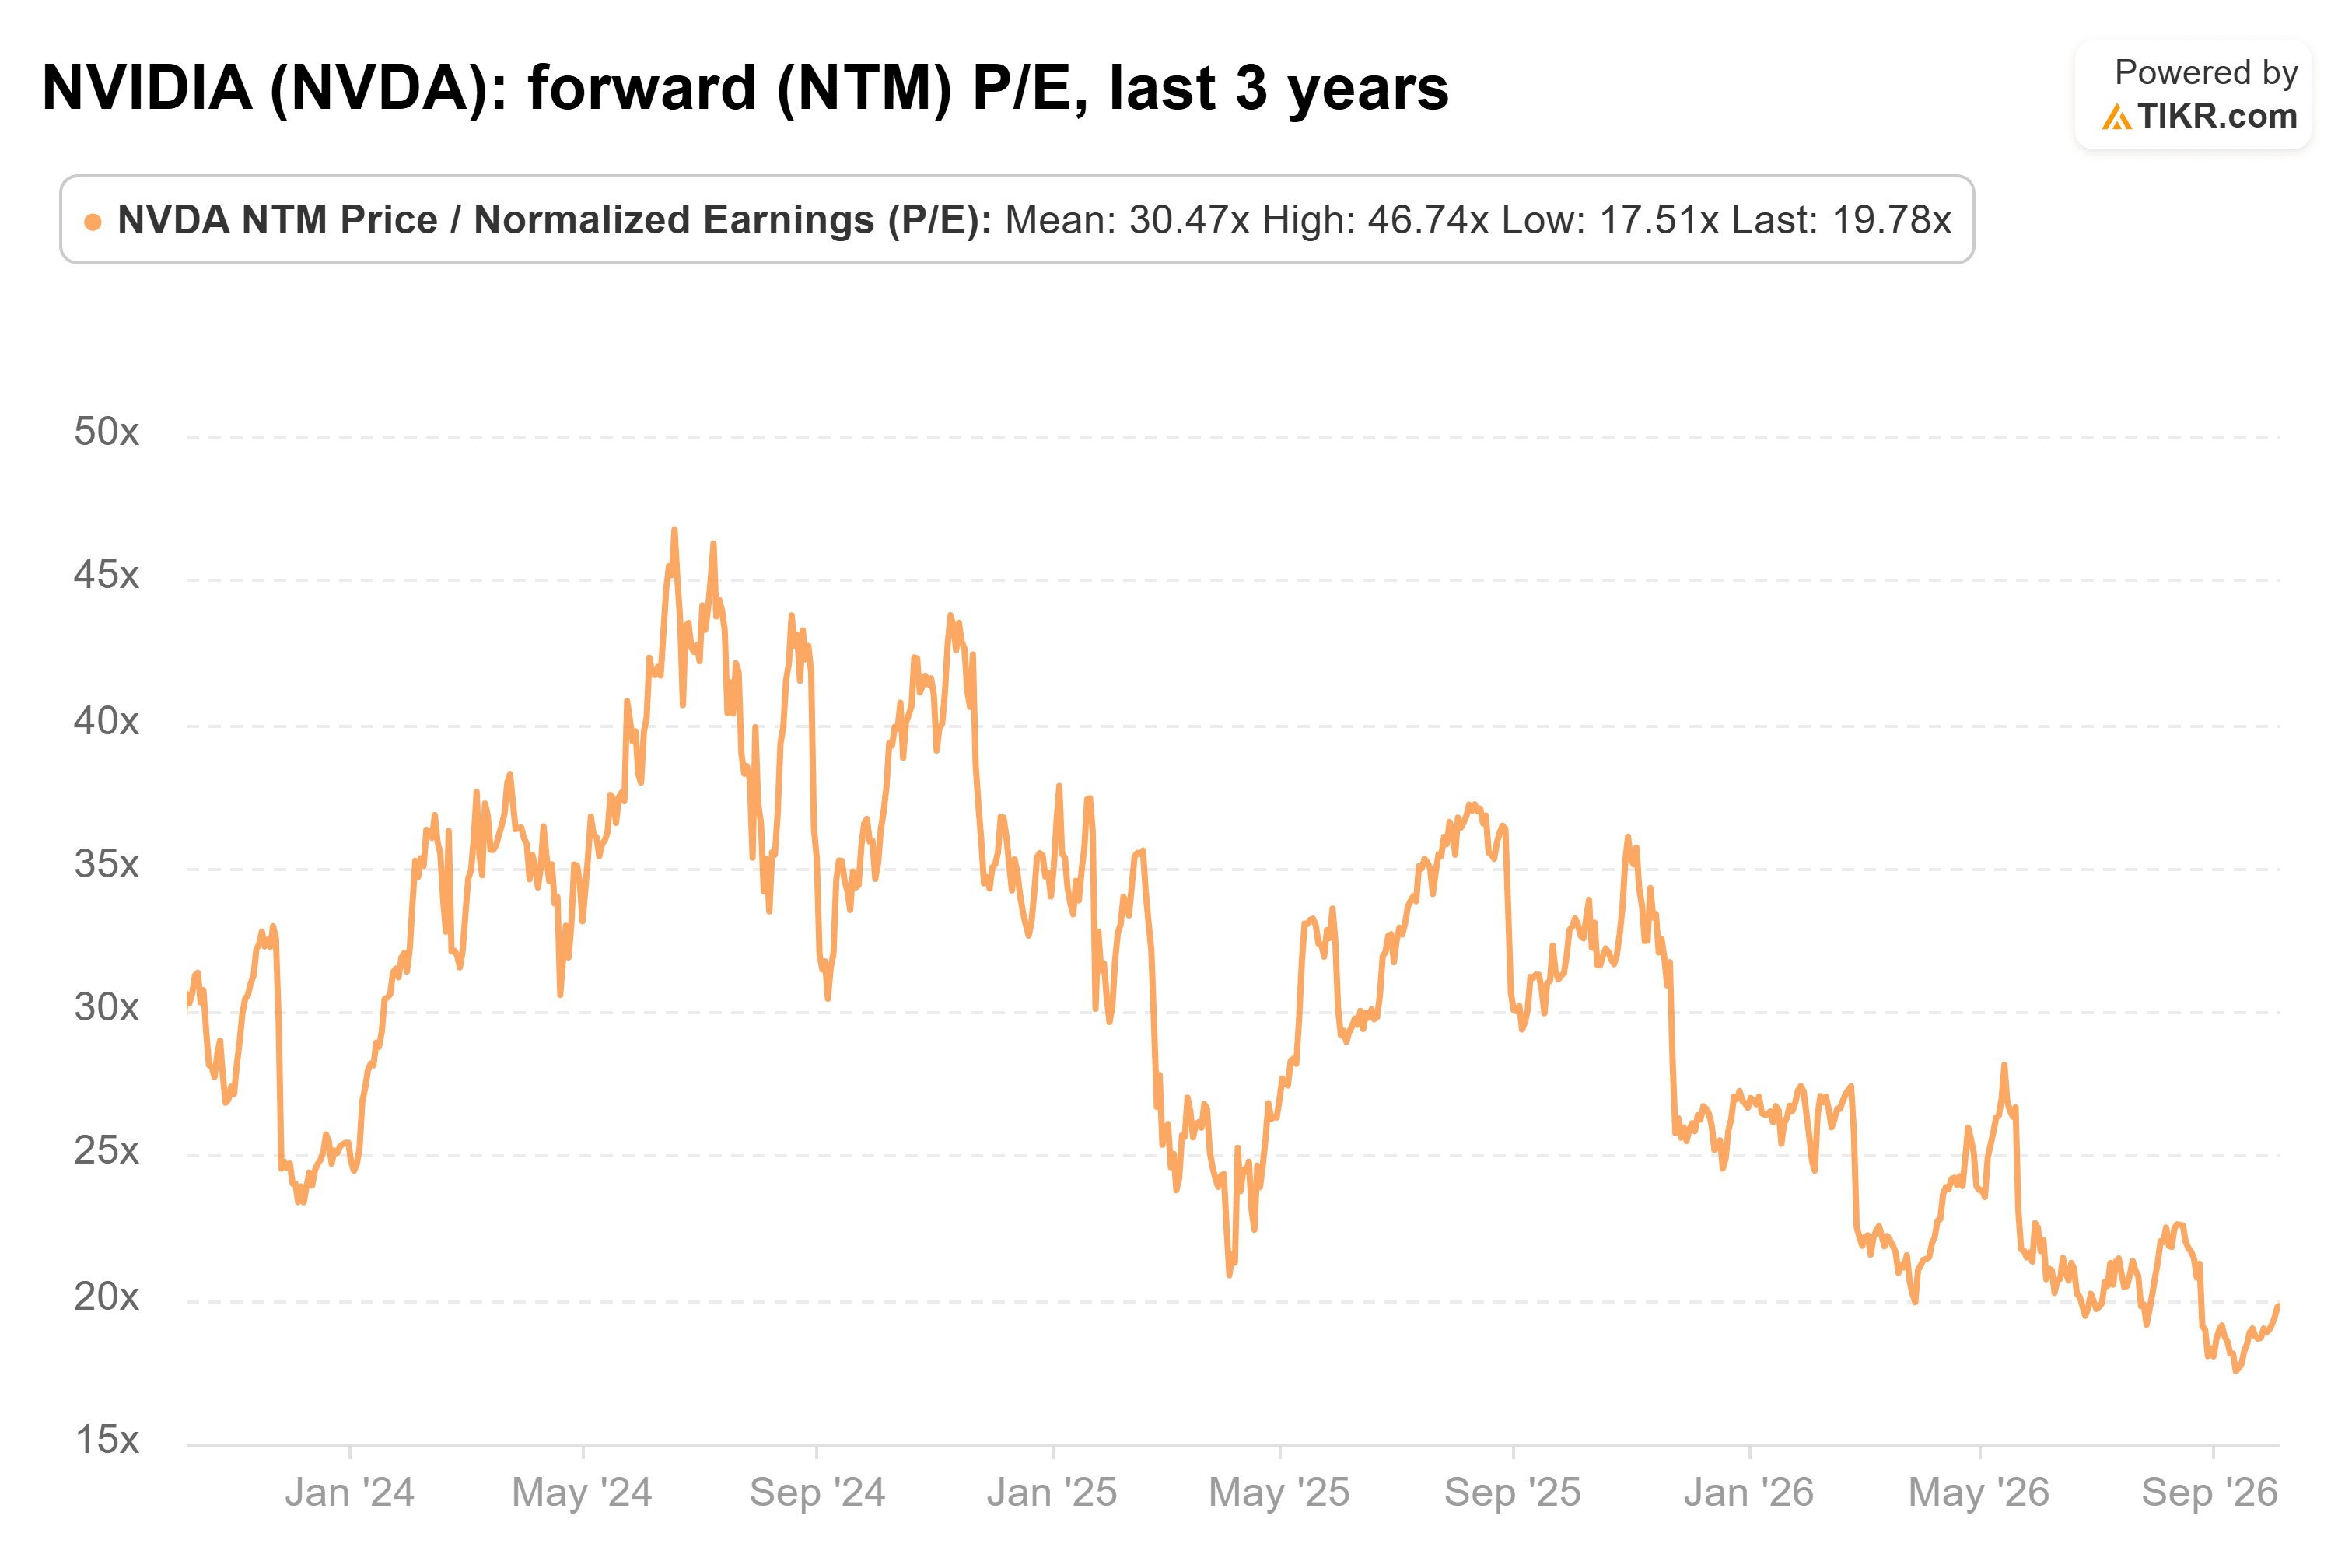
Il titolo è a un massimo storico, quindi gli utili sono cresciuti ancora più velocemente del prezzo delle azioni.
Nvidia sta anche mettendo il suo contante dietro quel multiplo. Il mese scorso ha annunciato un nuovo buyback da 150 miliardi di dollari, che porta la sua autorizzazione totale a 235 miliardi di dollari. Brown ha riassunto l'atteggiamento dell'azienda verso i venditori: "Vuoi vendere le mie azioni a 21 volte?" La risposta di Nvidia è comprare le azioni lei stessa.
Non è solo rischio di concentrazione?
Un titolo difensivo dovrebbe resistere in una correzione. Queste tre ora costituiscono oltre il 21% dell'S&P 500, secondo i dati di Creative Planning, una quota maggiore di quella mai detenuta da tre azioni, superando il precedente record del 13,4% della metà degli anni '80. TIKR ha anche coperto l'avvertimento di Morgan Stanley che cinque megacap stanno sostenendo l'indice.
Se il trade sull'IA si rompe, sarebbero loro a cadere più duramente. Il beta quinquennale di Nvidia di 2,22 è circa sette volte quello di Coca-Cola di 0,32. Qualcuno al tavolo di Brown ha subito obiettato: "Le MAG7, non sono difensive. Basta."
È un punto valido. Ma McDonald's, con un beta di 0,45, ha comunque perso circa un quarto del suo valore quest'anno. Con un Treasury al 5,3% disponibile, la difesa che funziona sono gli utili che continuano ad arrivare. Margini netti del 55,6% per Nvidia, del 40,3% per Microsoft e del 26,9% per Apple mostrano che queste tre li hanno.
Tutte e tre dipendono però dallo stesso ciclo di spesa per l'IA. Nvidia vende l'hardware, Microsoft ha dato una previsione di capex per l'esercizio fiscale 2027 vicina a 175 miliardi di dollari, e Apple compete per la stessa memoria. Il management di Apple ha definito i prezzi della memoria una "piena centennale" per i suoi costi hardware.
Quindi, dovresti difenderti con queste 3?
Penso che Brown abbia ragione. Se vuoi difenderti nel 2026, Apple, Microsoft e Nvidia hanno più senso dei nomi consumer che i tassi più alti continuano a colpire. Il loro contante è più stabile, e sia Microsoft che Nvidia scambiano al di sotto dei loro multipli medi.
Naturalmente, tutte e tre si muoveranno insieme se la spesa per l'IA rallenta, quindi osserva il prossimo rapporto di Nvidia rispetto alla sua previsione di 108 miliardi di dollari.
Quindi, quanto vale realmente l'azione Nvidia?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Nvidia. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


