Key Stats for The Trade Desk Stock
- Current Price: $14.97
- Target Price (Mid): ~$25
- Street Target: ~$14
- Potential Total Return: ~75%
- Annualized IRR: ~14% / year
Now Live: Discover how much upside your favorite stocks could have using TIKR’s new Valuation Model (It’s free) >>>
What Happened?
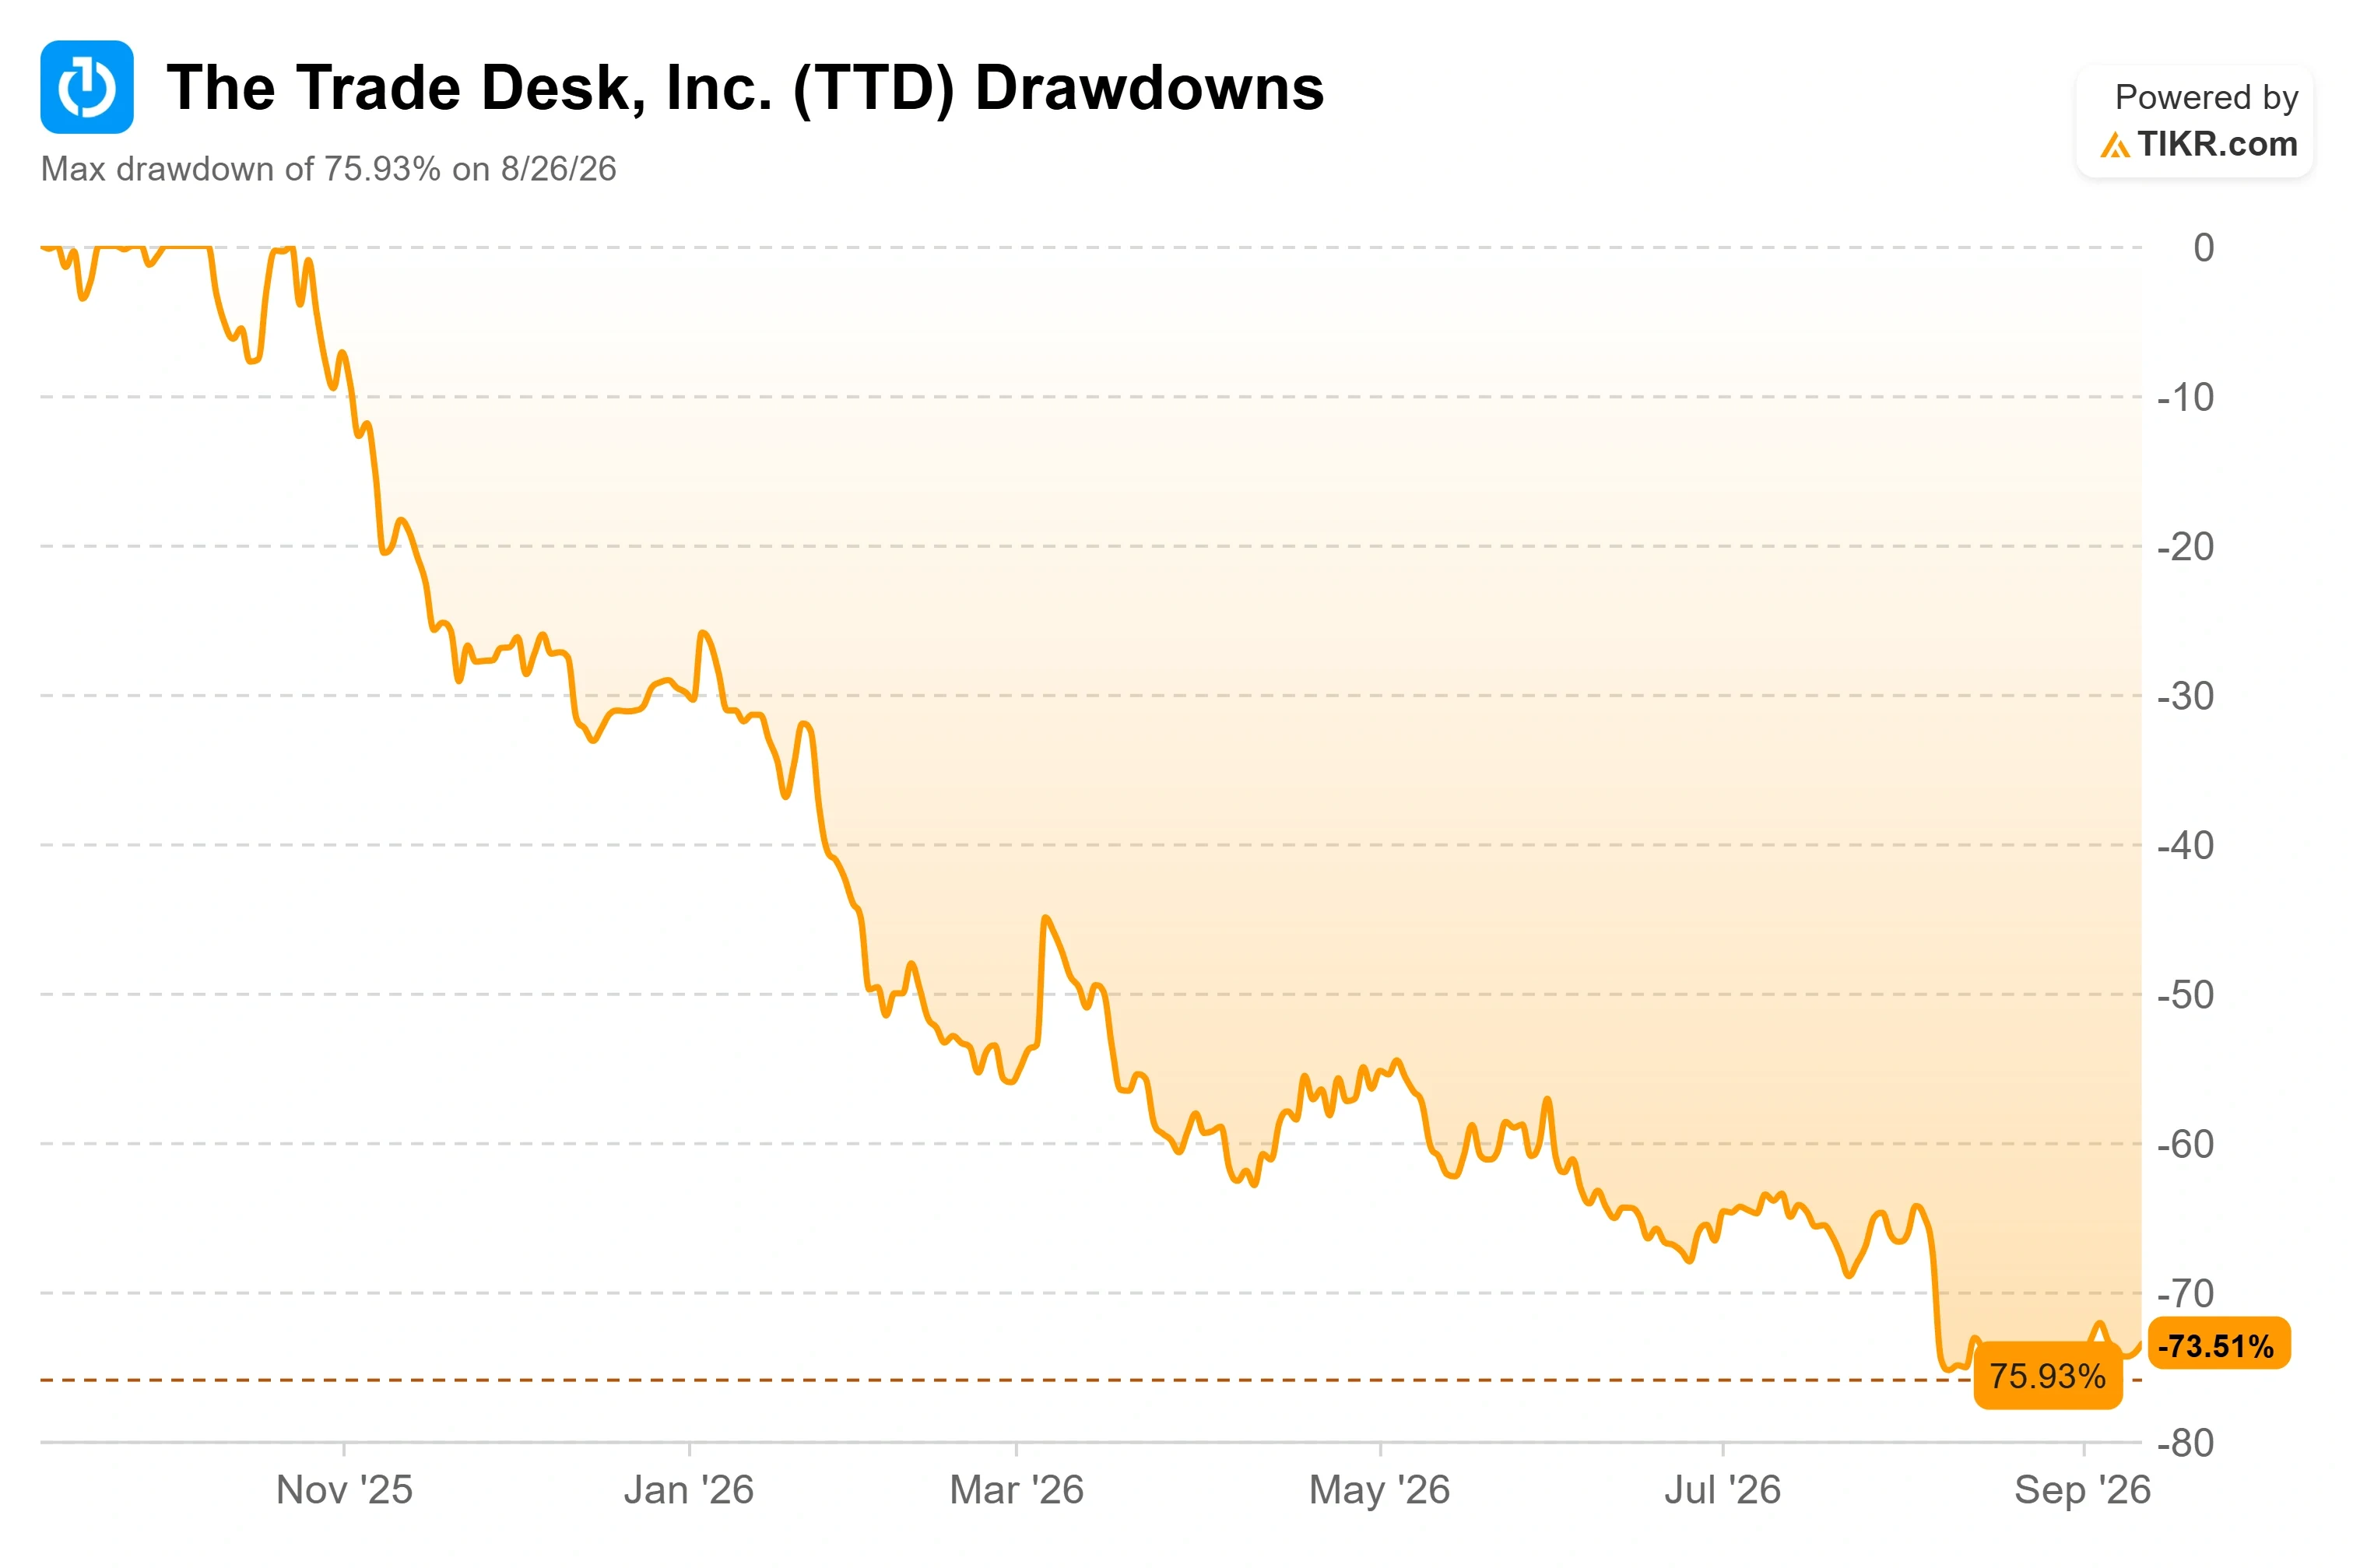
The Trade Desk (TTD) ha trascorso la prima settimana di settembre facendo due cose che nessuna azienda vorrebbe fare contemporaneamente. Ha comunicato a circa 575 persone che avrebbero perso il lavoro e ha appreso di essere stata rimossa dall'S&P 500. Entrambe le notizie sono arrivate il 4 settembre. Per un'azione già scesa di circa il 68% nell'ultimo anno, il tempismo è sembrato una sentenza.
Anche dopo la notizia, le azioni hanno chiuso a $14,97 il 14 settembre, in rialzo del 4,4% nella giornata e ben al di sopra del minimo a 52 settimane di $12,83. Un'azione che aveva punito ogni acquirente per un anno si è stabilizzata invece di scendere a nuovi minimi sulla notizia della ristrutturazione. Ciò riformula il dibattito da quanto siano brutte le cose a se un'azienda che continua a generare cassa sia valutata come se la sua crescita fosse finita per sempre.
Un Licenziamento di cui Jeff Green Vi Aveva Avvisato con un Mese di Anticipo
La ristrutturazione taglia circa il 15% di una forza lavoro che ammontava a 3.843 persone alla fine del 2025 e comporta oneri in contanti per $39-51 milioni per gli incentivi all'esodo, contabilizzati nel terzo trimestre. Il management l'ha inquadrata come una riallocazione in quello che il CEO Jeff Green ha descritto al personale come "piccoli pod e piccoli scrum", non una risposta a una situazione di difficoltà.
La mossa è meno scioccante di quanto suggeriscono i titoli, perché Green l'ha praticamente preannunciata durante la conference call dei risultati del 6 agosto. "Nel resto dell'anno e nel 2027, saremo più disciplinati che mai su dove investiamo", ha detto, aggiungendo che "alcuni team continueranno a crescere mentre altri no". Un mese dopo, i licenziamenti hanno fatto proprio questo.
Le spese operative escluse la remunerazione basata su azioni sono aumentate del 12% su base annua nel Q2, spinte dal trasferimento di carichi di lavoro critici dal cloud di terze parti a data center di proprietà. Il nuovo CFO Nate Olmstead, in carica da poco più di un mese, ha dichiarato che l'obiettivo è costruire "il rigore operativo necessario per scalare efficacemente". Se i tagli riaccelereranno la crescita o difenderanno semplicemente i margini è il dibattito che decide le sorti dell'azione.
See historical and forward estimates for The Trade Desk stock (It’s free!) >>>
The Index Exit Is a Symptom
La rimozione dall'S&P 500 ha colpito simbolicamente perché TTD vi era entrata solo nel luglio 2025. Quattordici mesi dopo, era fuori, saltando del tutto l'S&P MidCap 400 e scendendo direttamente al SmallCap 600, con effetto dal 21 settembre. La società non è stata rimossa perché è caduta in disgrazia; è stata rimossa perché la sua capitalizzazione di mercato è diminuita, da circa $69 miliardi al picco del 2024 a circa $6,7 miliardi oggi.
I fondi passivi sull'S&P 500 devono vendere e i fondi sul SmallCap 600 devono acquistare intorno alla data effettiva del 21 settembre, il che può aggiungere volatilità nel breve termine. Ma l'appartenenza a un indice non cambia alcuna relazione con gli inserzionisti o alcun dollaro di ricavo.
The Business Underneath, and Why the Multiple Is the Real Question
I ricavi di $715 milioni sono cresciuti solo del 3% su base annua e hanno mancato i circa $751 milioni attesi dalla Street, e gli utili rettificati di $0,34 sono stati inferiori alla stima di $0,40. Il management ha poi fornito previsioni per i ricavi del terzo trimestre di "almeno $650 milioni", il che implica un calo di circa il 12% rispetto all'anno precedente. Questa previsione, più dei licenziamenti, è ciò che rende nervosi gli investitori, perché mette sul tavolo per la prima volta nella storia pubblica della società una contrazione effettiva dei ricavi.
Green sta investendo in misurazione, nel nuovo rilascio della piattaforma Kokai Zuma e in Audience Unlimited, un prodotto dati in cui una campagna iniziale ha ridotto sia il costo per famiglia unica che il CPM dei dati di oltre il 25%. La sua filosofia dei prezzi spiega perché non sta inseguendo volumi a basso costo: "Non è il nostro obiettivo essere la piattaforma più economica. È il nostro obiettivo essere la migliore", ha detto Green, difendendo un take rate che è rimasto praticamente invariato in un decennio. La Connected TV e l'audio sono ancora cresciute a doppia cifra, l'audio è stato il canale in più rapida crescita per il quarto trimestre consecutivo e la società ha generato $136 milioni di free cash flow terminando il trimestre con circa $1,5 miliardi in cassa e investimenti a breve termine. Questo è un business che sta rallentando, non uno che sta fallendo.
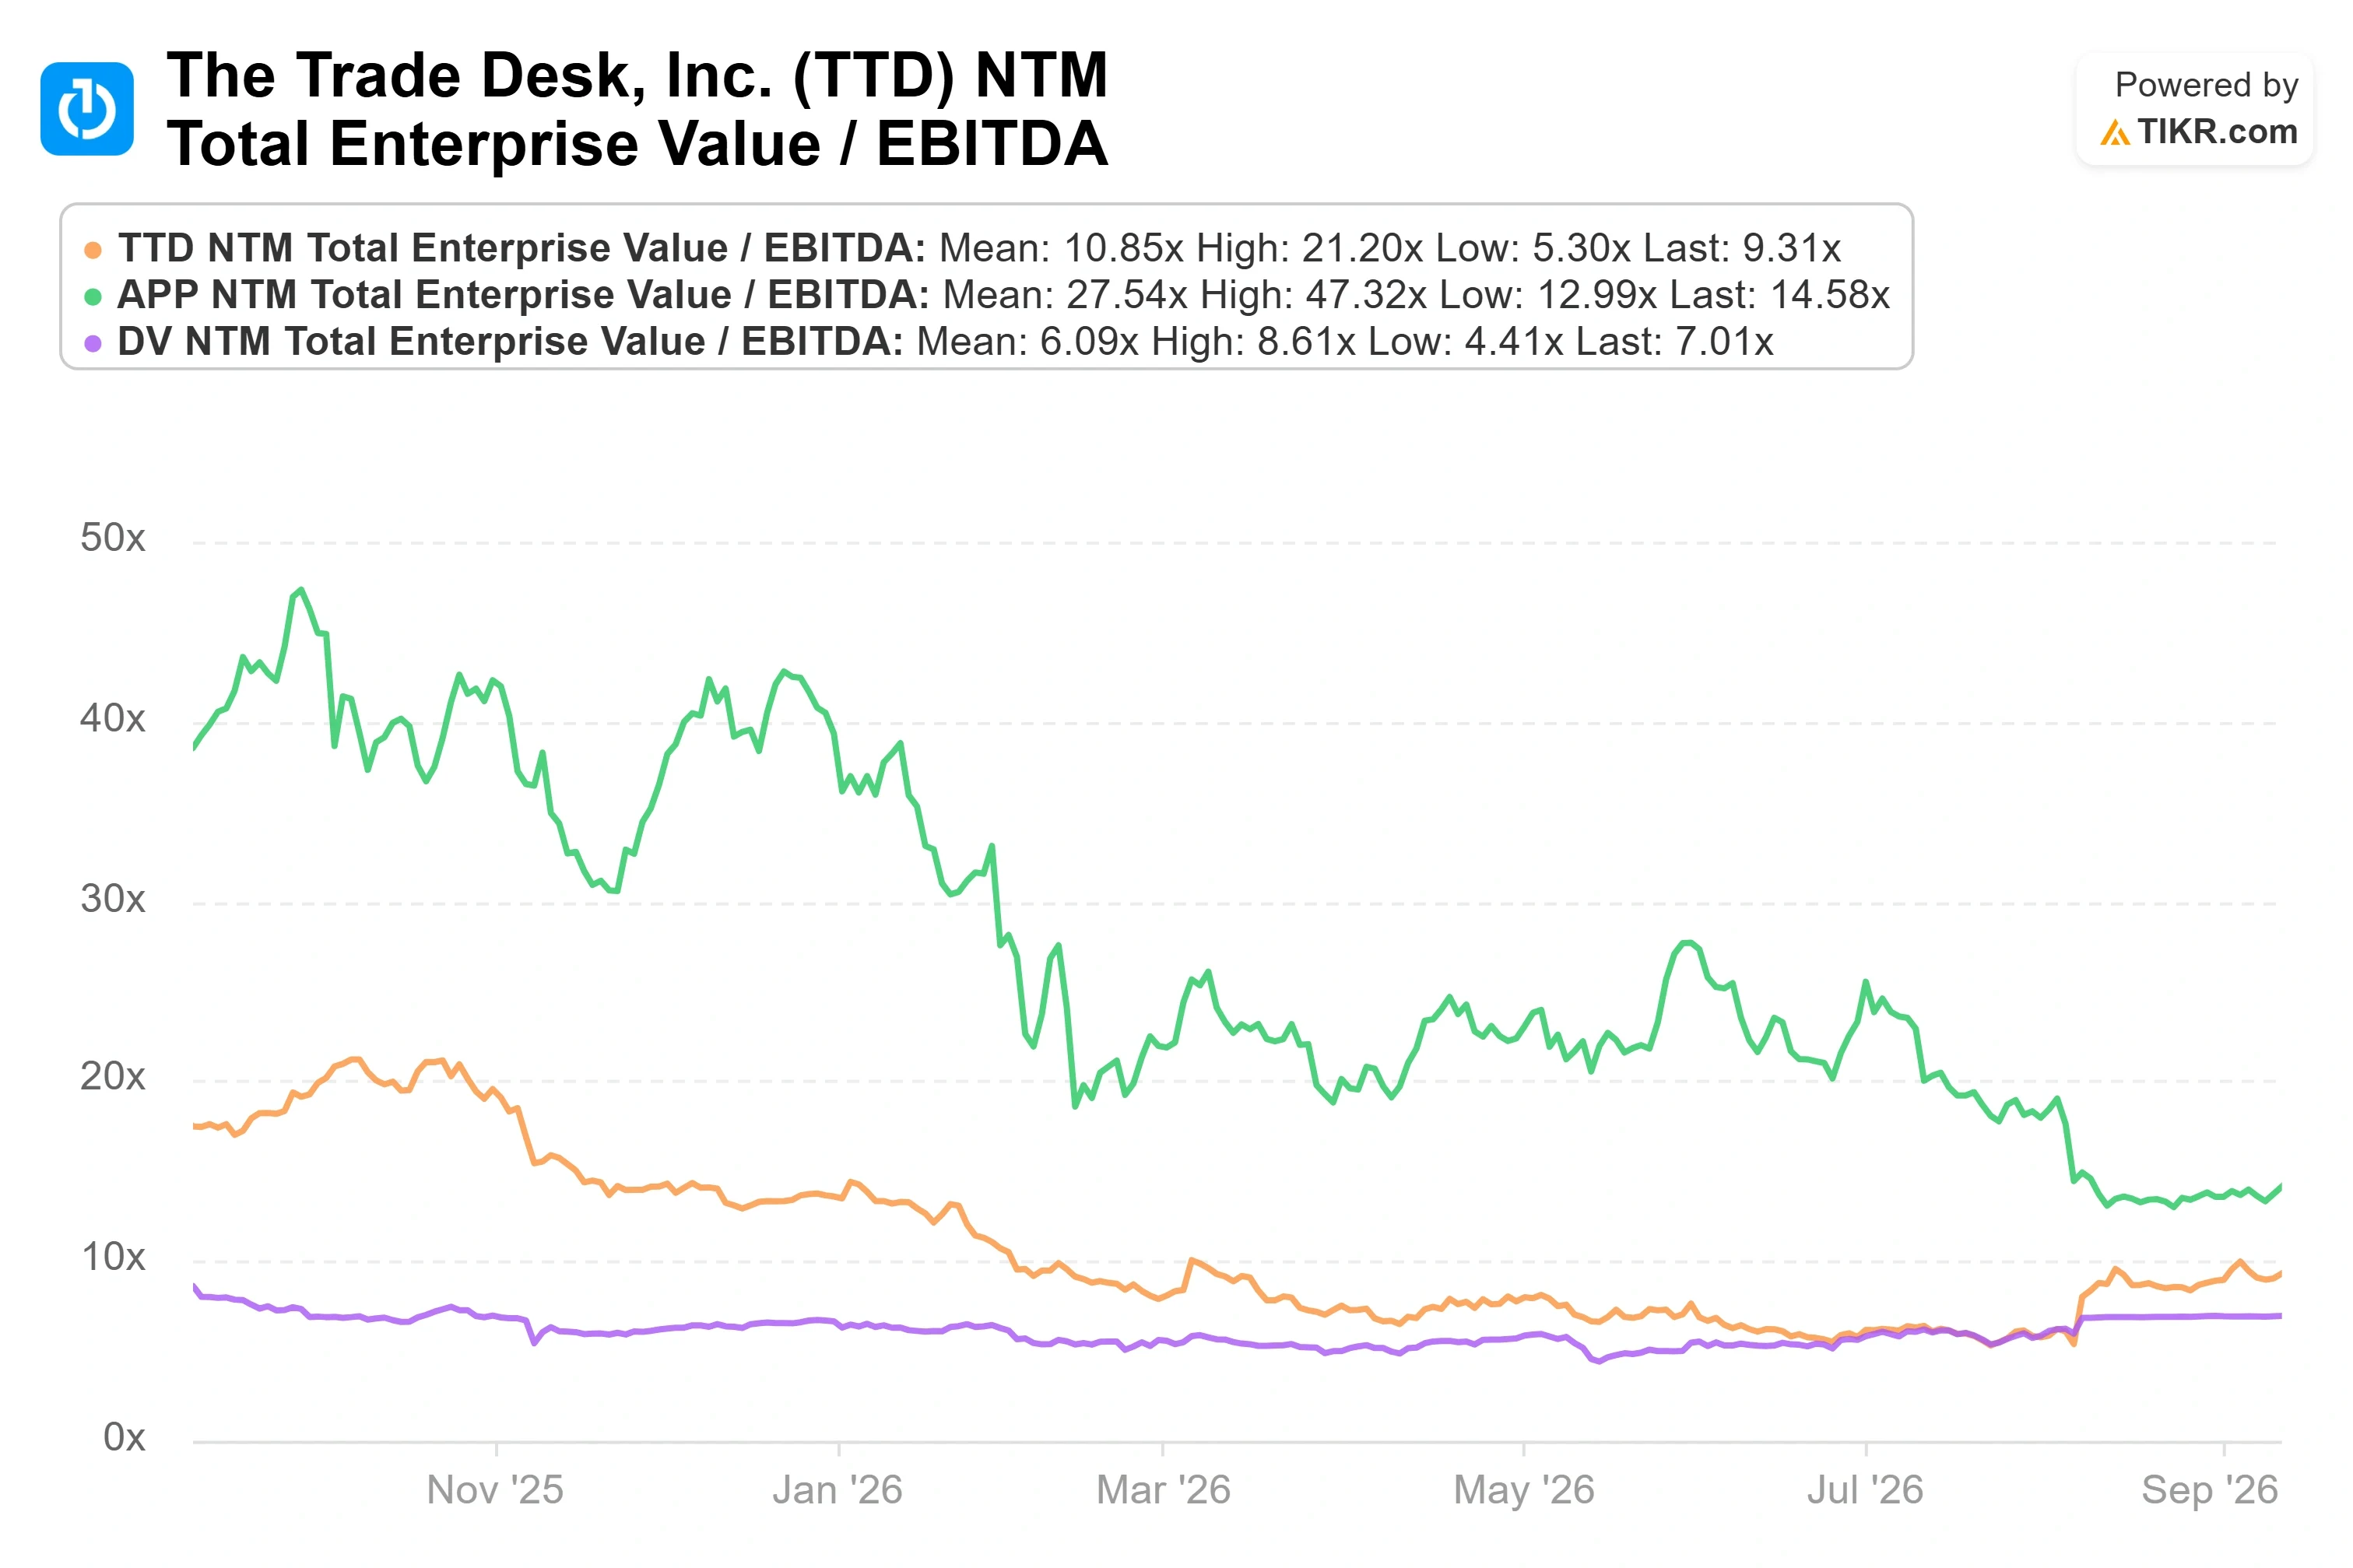
TTD scambia a circa 9,8x l' EV/EBITDA forward e 16,4x gli utili forward, al di sotto della maggior parte della sua stessa storia, più economica di AppLovin in rapida crescita a circa 14,6x ma più cara di DoubleVerify a circa 7,0x. Il vecchio premio per la crescita è sparito; un modesto premio per la qualità no. La tensione più acuta è tra i due target in questo articolo. La media della Street si attesta intorno a $14, in linea con una recente mossa di Evercore a $14 e con un nuovo Sell di Citi, lasciando il consenso leggermente al di sotto del prezzo di $14,97, mentre il modello del caso medio di TIKR vede circa $25. Questa divergenza, con la Street preparata per una performance piatta o inferiore contro un modello che implica un potenziale rialzo di circa il 75%, è il disaccordo su cui ora scambia l'azione, e dipende dal fatto se la crescita del 3% del Q2 sia un minimo o una traiettoria.
See how The Trade Desk performs against its peers in TIKR (It’s free!) >>>
TIKR Advanced Model Analysis
- Current Price: $14.97
- Target Price (Mid): ~$25
- Potential Total Return: ~75%
- Annualized IRR: ~14% / year
See analysts’ growth forecasts and price targets for The Trade Desk stock (It’s free!) >>>
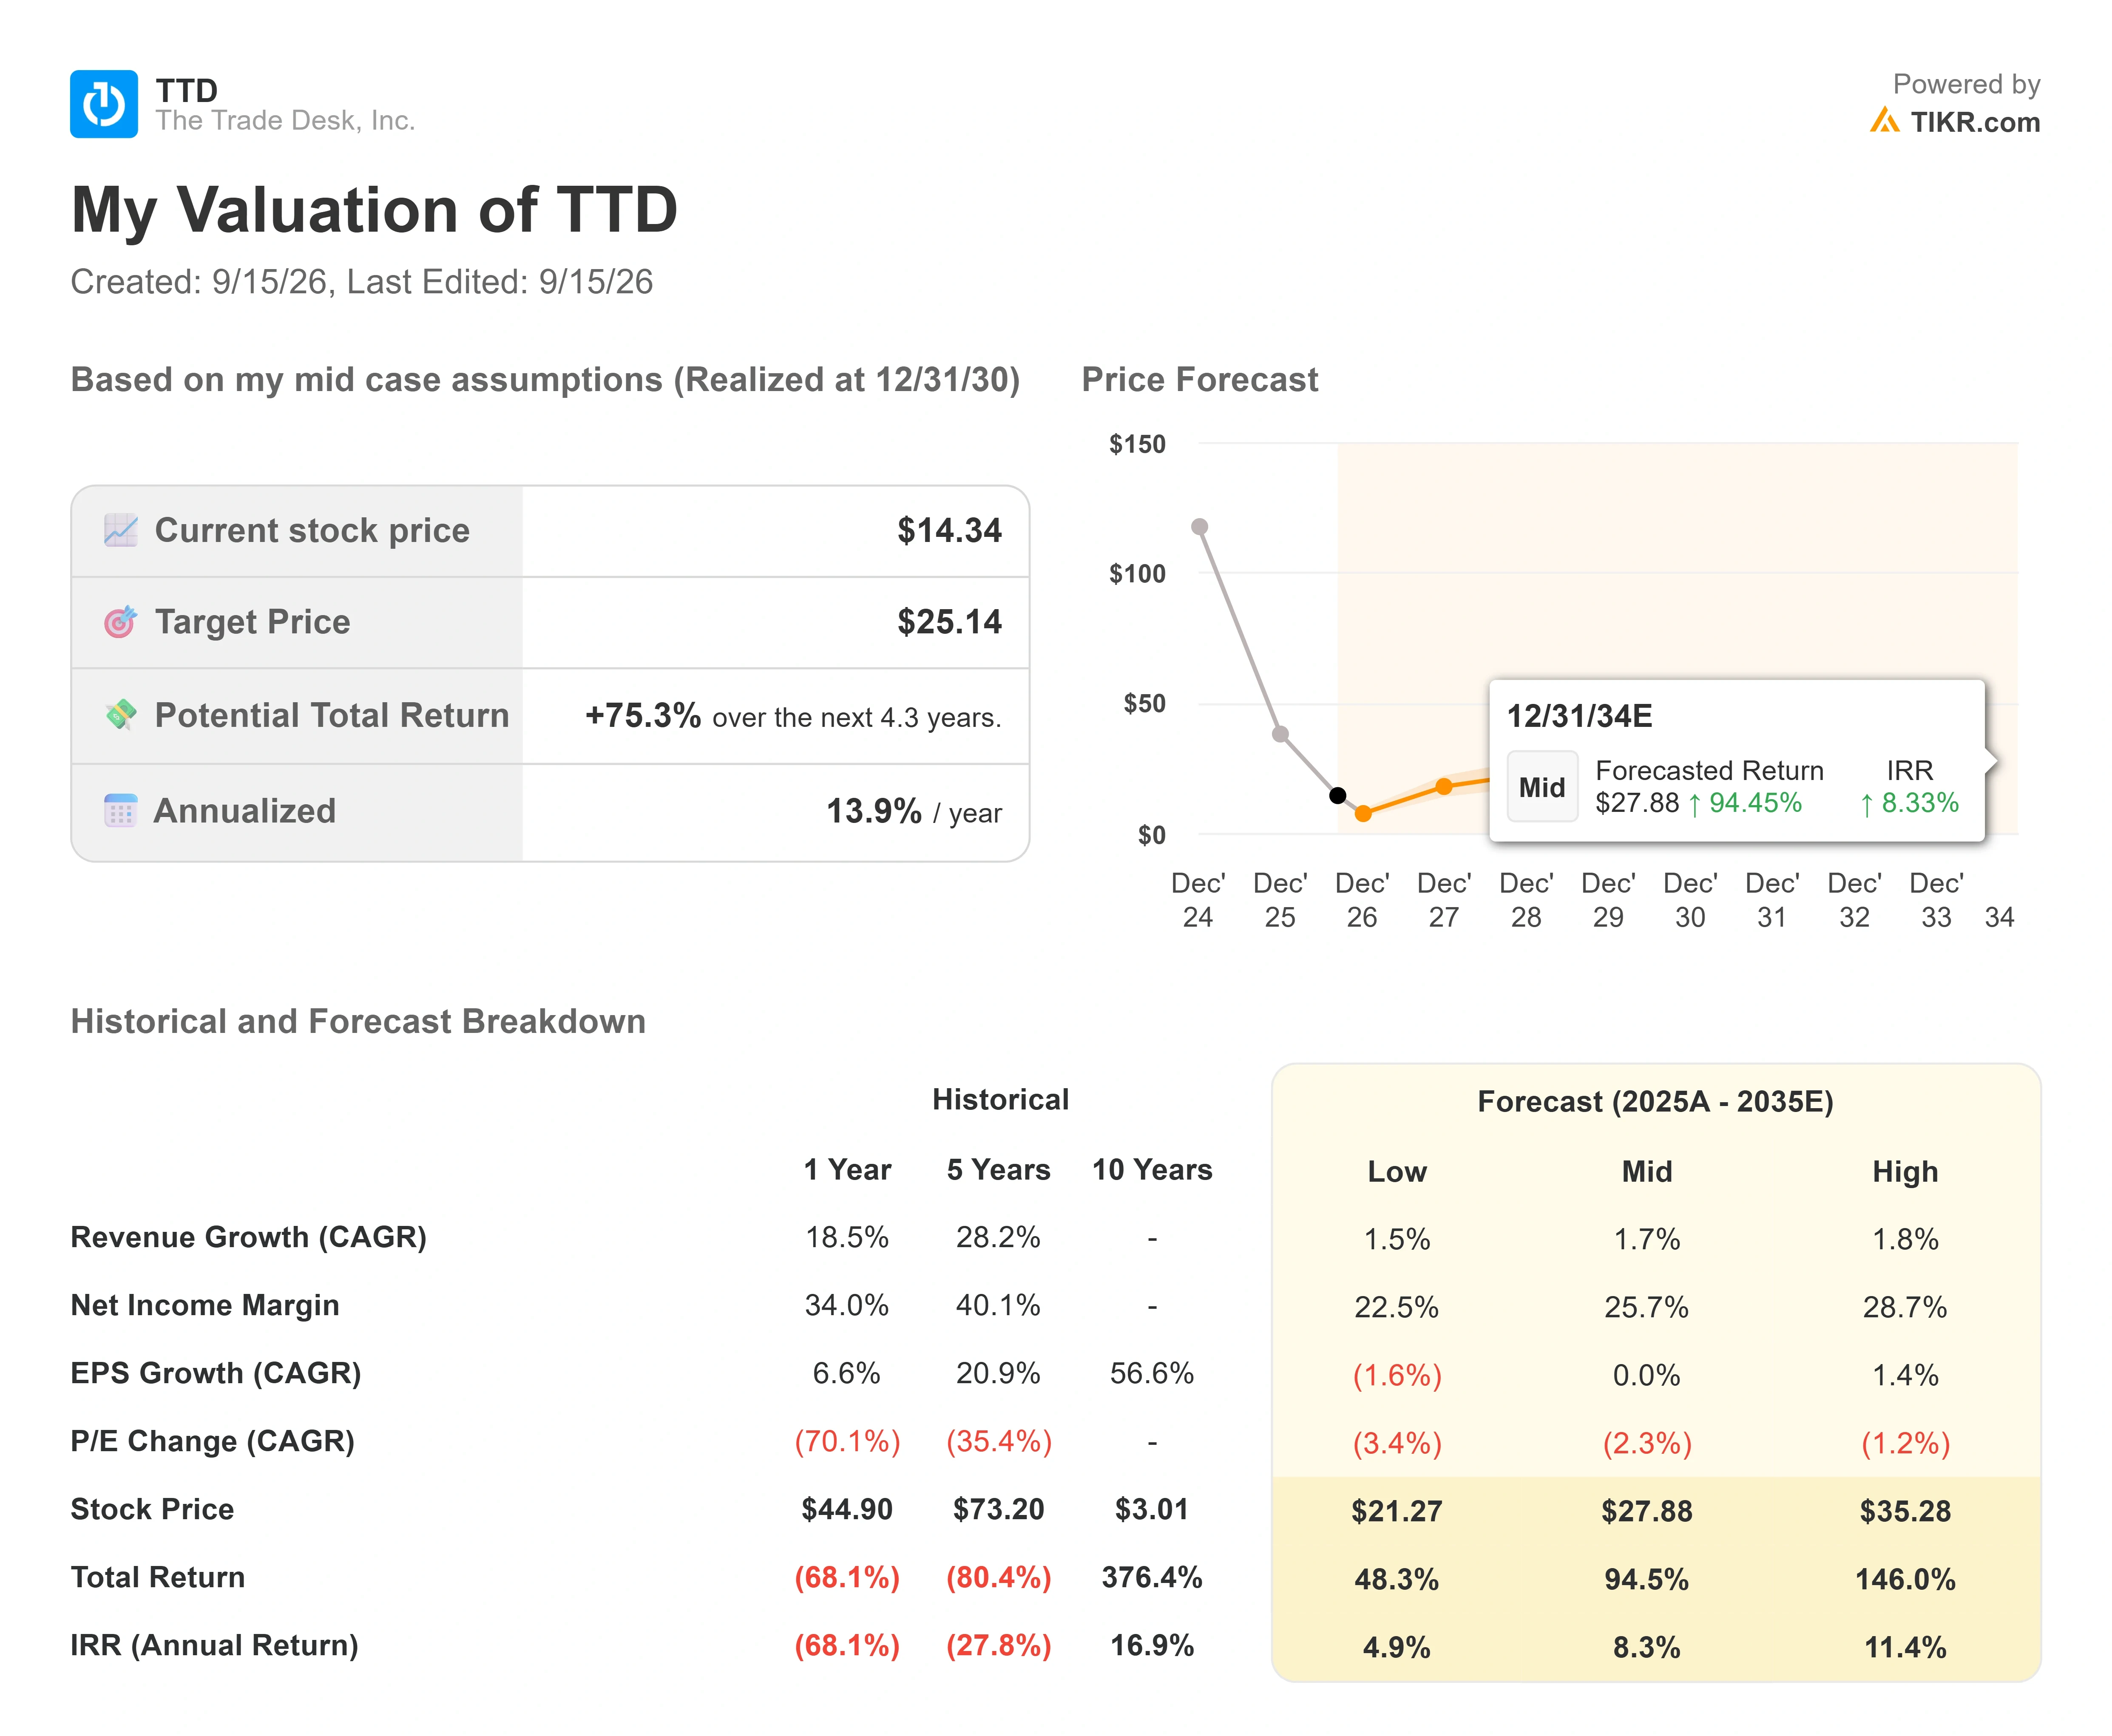
Utilizzando lo scenario del caso medio di TIKR, il modello valuta TTD a circa $25 entro la fine del 2030, implicando un rendimento totale di circa il 75% e un IRR annualizzato di circa il 14% dal prezzo di ingresso del modello di $14,34 (le azioni scambiano oggi intorno a $14,97).
I due driver di ricavo che sostengono questo caso sono la continua espansione della CTV e dell'audio, dove la CTV internazionale sta già crescendo oltre il 50% su base annua, e il flywheel del Joint Business Plan, dove i ricavi delle partnership si compongono ben al di sopra del tasso complessivo.
Il driver dei margini è la migrazione verso data center di proprietà, un fattore a sfavore sui costi per il 2026 che il management inquadra come una futura leva operativa, e la ristrutturazione è il primo passo per convertire questa spesa in una base più snella. Il rischio principale è che la debolezza nella pubblicità CPG e auto, circa un quarto del business, si riveli strutturale piuttosto che ciclica e trascini verso il basso l'intera ipotesi di crescita.
Il caso rialzista è che i licenziamenti e la transizione ai data center ripristinino la base dei costi proprio mentre la misurazione e Kokai Zuma riaccelerano la spesa, e il multiplo si rivaluti partendo da un minimo. Il caso ribassista è che "almeno $650 milioni" per il Q3 segni l'inizio di un vero e proprio declino piuttosto che un minimo, nel qual caso anche un multiplo economico ha ancora margine di discesa.
Conclusion
Con i licenziamenti annunciati e il cambio di indice fissato per il 21 settembre, la prossima vera prova è il rapporto del Q3 all'inizio di novembre. Il management ha fissato l'asticella a "almeno $650 milioni", quindi un risultato significativamente superiore suggerisce che le previsioni erano conservative e il business si sta stabilizzando, mentre un risultato pari o inferiore conferma che il calo dei ricavi è reale e i tagli ai costi sono difensivi, non offensivi. Osservate la linea dei ricavi del Q3 rispetto a quel marker di $650 milioni e osservate se la crescita di CTV, audio e JBP si è mantenuta mentre l'azienda tagliava il 15% del suo personale.
See what stocks billionaire investors are buying so you can follow the smart money with TIKR.
Should You Invest in The Trade Desk?
The only way to really know is to look at the numbers yourself. TIKR gives you free access to the same institutional-quality financial data that professional analysts use to answer exactly that question.
Pull up The Trade Desk, and you’ll see years of historical financials, what Wall Street analysts expect for revenue and earnings in the quarters ahead, how valuation multiples have moved over time, and whether price targets are trending up or down.
You can build a free watchlist to track The Trade Desk alongside every other stock on your radar. No credit card required. Just the data you need to decide for yourself.
Analyze The Trade Desk on TIKR Free →
Looking for New Opportunities?
- See what stocks billionaire investors are buying so you can follow the smart money.
- Analyze stocks in as little as 5 minutes with TIKR’s all-in-one, easy-to-use platform.
- The more rocks you overturn… the more opportunities you’ll uncover. Search 100K+ global stocks, global top investor holdings, and more with TIKR.
Disclaimer:
Please note that the articles on TIKR are not intended to serve as investment or financial advice from TIKR or our content team, nor are they recommendations to buy or sell any stocks. We create our content based on TIKR Terminal’s investment data and analysts’ estimates. Our analysis might not include recent company news or important updates. TIKR has no position in any stocks mentioned. Thank you for reading, and happy investing!