


Punti Chiave
- Il margine lordo del Q2 è aumentato di 200 punti base al 60,5%, ma le cifre sottostanti, depurate di un rimborso tariffario una tantum di 134,5 milioni di dollari, mostrano che l'utile lordo è effettivamente sceso a 1,33 miliardi di dollari, con il margine operativo che è sceso a circa il 13,2%, dal 20,7% dello stesso trimestre dell'anno precedente.
- Finora, solo 134,5 milioni dei circa 230 milioni di dollari in tariffe pagati da Lululemon sono stati rimborsati. I restanti 105 milioni di dollari sono incerti ed esclusi dalle previsioni, il che significa che il boost di 0,86 dollari per azione incorporato nell'EPS del FY26 non ha un seguito garantito per l'anno prossimo.
- Le vendite di leggings sono scese di circa il 20% nel trimestre, e la quota di mercato di Lululemon nel settore dell'athleisure è calata di 10 punti percentuali al 43,9% mentre Alo e Vuori guadagnavano terreno, indicando un problema di marca e prodotto che precede e sopravvive a qualsiasi questione tariffaria.
- Il P/E NTM di LULU è sceso a circa 11,9x, vicino al suo minimo biennale di 9,45x e ben al di sotto della sua media storica di circa 20x, quindi molta cattiva notizia è già scontata nel prezzo, ma contro una base di utili ancora sostenuta da un rimborso che sta per esaurirsi.
Curioso di sapere quanto del "recupero del margine" di Lululemon sia reale rispetto a quello guidato dal rimborso? Vedi il dettaglio completo dei margini su TIKR gratuitamente →
Un Rimborso Ha Abbellito il Dato Principale di Lululemon
Nella conference call sui risultati del Q2 2027, il management ha illustrato personalmente il ponte del margine lordo: un miglioramento di 200 punti base su base annua al 60,5%, costruito quasi interamente su un beneficio di 560 punti base derivante dai rimborsi tariffari IEEPA. Depurando questo, il quadro sottostante si inverte. La CFO Meghan Frank ha dichiarato che il margine sul prodotto è effettivamente diminuito di circa 150 punti base a causa dei costi tariffari e delle svalutazioni, mentre il deleveraging dei costi fissi dovuto a una base di negozi ampliata è costato altri 230 punti base. Il rimborso non ha risolto il problema di margine di Lululemon. Lo ha temporaneamente mascherato.
Questo è importante perché il rimborso non è una caratteristica ricorrente del business. Lululemon ha pagato circa 230 milioni di dollari in tariffe ai sensi dell'IEEPA e ne ha recuperati 134,5 milioni. I restanti 105 milioni di dollari sono in una situazione di incertezza, e il management ha esplicitamente dichiarato che non sono riflessi nelle previsioni perché "rimane una certa incertezza nel processo". I 0,86 dollari per azione che questo rimborso ha aggiunto alle previsioni di EPS del FY26 di 9,48-9,73 dollari sono, secondo la stessa definizione dell'azienda, una voce una tantum. Il FY27 inizia senza di essa.
Cosa Mostrano Veramente i Numeri Sottostanti del Titolo LULU
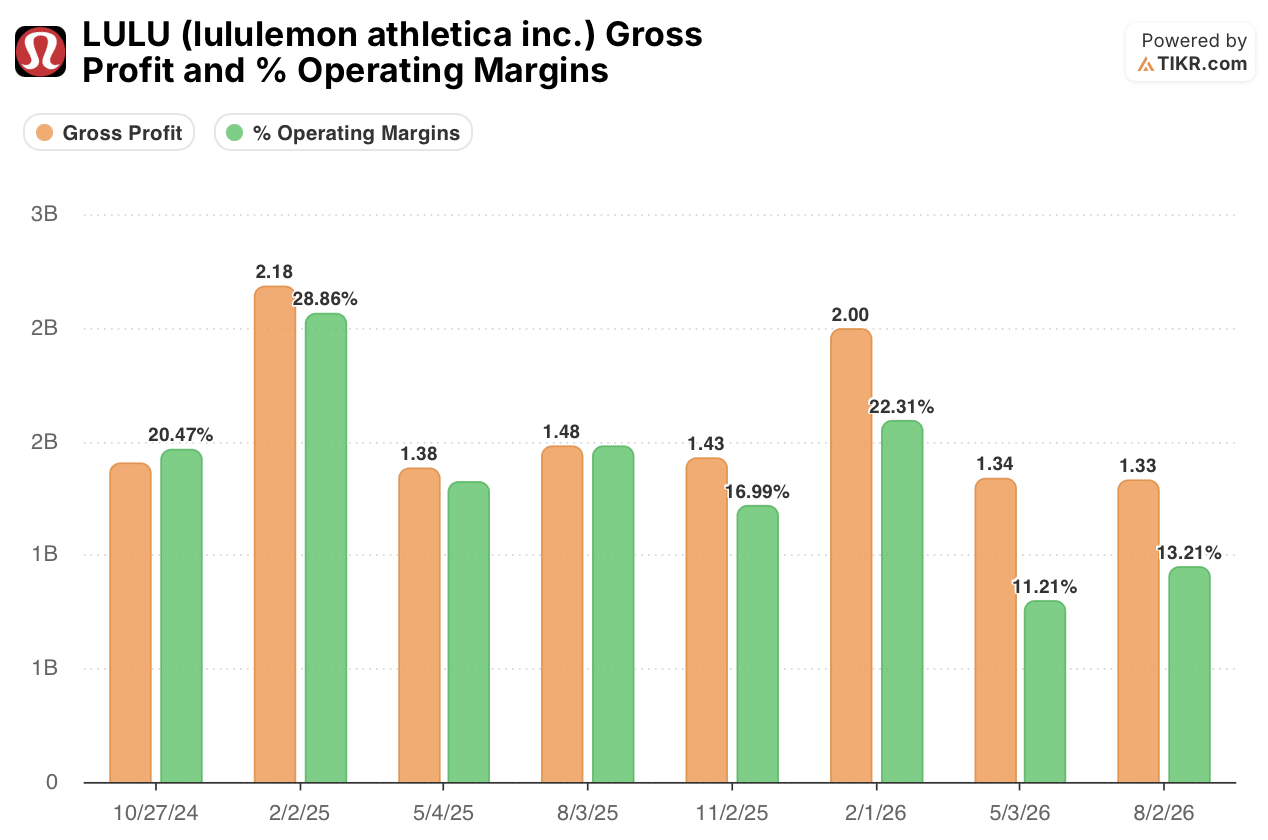
I dati trimestrali di LULU stessi depurano quel rimborso, e la tendenza risultante è la vera storia. L'utile lordo al netto del rimborso per il trimestre appena riportato si è attestato a 1,33 miliardi di dollari, contro 1,48 miliardi di dollari nello stesso trimestre dell'anno precedente, un calo di circa il 10%. Il margine operativo al netto del rimborso è sceso a circa il 13,2%, rispetto al margine operativo del 20,7% che l'azienda stessa ha riportato per lo stesso trimestre dell'anno scorso, una compressione di circa 750 punti base in dodici mesi.
Allargando la visuale agli ultimi otto trimestri è chiaro che non si tratta di un evento isolato. Il margine operativo è stato in calo su base comparabile trimestrale per oltre un anno: 20,47% nel trimestre di ottobre 2024, 16,99% un anno dopo nel corrispondente trimestre di novembre 2025.
I trimestri festivi mostrano lo stesso schema, 28,86% nel trimestre di febbraio 2025 contro 22,31% nel febbraio 2026. E i due trimestri più recenti, al netto del rimborso, si attestano rispettivamente all'11,21% e al 13,21%, i livelli più bassi dell'intera serie. Qualunque sia la struttura dei costi in modalità di crescita che Lululemon ha costruito durante gli anni di espansione, i ricavi hanno smesso di coprirla, rimborso o no.
Il Problema di Prodotto Dietro i Numeri
L'erosione del margine non è solo una storia di struttura dei costi, è una storia di domanda. I leggings, ancora la categoria simbolo di Lululemon, sono diminuiti di circa il 20% nel trimestre, e il management ha riconosciuto che il passaggio verso silhouette "away-from-body" è arrivato "un po' più di quanto ci aspettassimo". I dati di quota di mercato dell'azienda stessa mostrano perché questo è importante: la quota di Lululemon nella categoria athleisure è scesa di 10 punti percentuali al 43,9% nell'ultimo anno, mentre Alo è cresciuta di 5,9 punti e Vuori di 2,2 punti. Il Nord America, il mercato più grande, ha registrato un calo delle vendite comparabili del 12% nel trimestre.
Stili più recenti come il Groove Wide-Leg e l'Align Foldover Jogger stanno guadagnando terreno, e il management afferma di stare indirizzando circa il 20% di inventario in più verso ciò che funziona.
Ma per sua stessa ammissione, questo riordinamento non ha ancora compensato il declino del portafoglio legacy, e la voce SG&A riflette lo sforzo di cercare di risolvere il problema del prodotto e difendere il traffico contemporaneamente, con la spesa di marketing in aumento anche se le previsioni di ricavi per l'anno sono state ridotte a un calo del 5%-7%.
Dove Ciò Lascia il Titolo LULU

Il mercato ha già assorbito gran parte di questo. Il P/E NTM di LULU si attesta intorno a 11,9x, vicino al suo minimo biennale di 9,45x e circa la metà della sua media storica vicina a 20x. Questo da solo suggerisce che il facile caso ribassista, cioè che Lululemon sia una storia di crescita finita, è in gran parte riflesso nel prezzo.
La domanda più difficile è quale multiplo si applica una volta che il rimborso tariffario smette di abbellire gli utili. Se le stime di consenso per il FY27 presuppongono ancora qualcosa di vicino al margine riportato oggi piuttosto che la cifra sottostante di circa il 13% che i dati di TIKR implicano, il titolo non è così economico come suggerisce 11,9x, è economico rispetto a un numero di utili in parte artificiale. La prossima vera prova non è il Q3, per il quale il management ha già indicato un ulteriore rallentamento e una pressione sul margine di 250 punti base. È se il passaggio al prodotto "away-from-body" e il "prossimo capitolo" promesso da O'Neill si materializzano nel traffico del Nord America entro la stagione festiva, e se le previsioni per il FY27 a marzo mostrano un margine che si stabilizza da solo, senza un assegno tariffario su cui appoggiarsi.
Il multiplo sta già scontando problemi. Ciò che non ha ancora testato appieno è se i problemi stanno toccando il fondo o stanno ancora aggravandosi.
Dato che il multiplo riflette già molto pessimismo, il rischio in questa storia di margini è già in gran parte scontato nel prezzo, o sta per peggiorare? Controlla l'attuale valutazione di LULU rispetto alla sua tendenza di margine su TIKR gratuitamente →
Dovresti Investire in Lululemon athletica inc.?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri il titolo LULU e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target price sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per monitorare LULU insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Accedi a Strumenti Professionali per Analizzare il Titolo LULU su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca tra oltre 100K titoli globali, i portafogli dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!





