


Punti Chiave
- Amazon convalida la strategia di Qualcomm per i data center, ma non ha consegnato all'azienda 60 miliardi di dollari di ricavi prenotati. L'opportunità di acquisto arriva fino a 60 miliardi di dollari in 10 anni ed è legata al vesting di warrant e agli acquisti effettivi di prodotti.
- Il nuovo motore di crescita è importante perché il core business è ancora irregolare. I ricavi sono scesi a 9,95 miliardi di dollari nel trimestre di giugno 2026, in calo rispetto ai 10,37 miliardi di dollari dell'anno precedente e ai 12,25 miliardi di dollari di dicembre 2025.
- QCOM è già valutata per un pivot di successo. Il suo forward P/E di 19,63x è circa il 29% sopra la sua media storica di 15,26x, mentre le stime EPS normalizzate non mostrano un'inflexione materiale prima del FY2028.
Amazon dà a Qualcomm un'apertura nei data center AI, ma sarà la rampa degli utili a decidere l'andamento del titolo. Vedi le prospettive di ricavi, EPS e valutazione di QCOM su TIKR gratuitamente →
L'accordo di Qualcomm con Amazon dà agli investitori la prova pubblica più chiara finora che le sue ambizioni nei data center stanno diventando commerciali piuttosto che teoriche. L'azienda sta fornendo silicio personalizzato per l'inferenza AI e connettività ottica che può estendersi fino a 1,6 terabit al secondo, spingendo Qualcomm ulteriormente oltre la sua tradizionale base di smartphone.
La domanda non è più se Qualcomm abbia una storia credibile sull'AI. È se la relazione con Amazon possa convertirsi in ricavi sufficienti a giustificare un titolo che già negozia a 19,63x gli utili normalizzati dei prossimi dodici mesi.
Amazon Dà a Qualcomm un Cliente, Non 60 Miliardi di Dollari di Ricavi Garantiti
Il numero del titolo è grande, ma gli investitori dovrebbero leggerlo con attenzione.
Amazon può acquistare fino a 60 miliardi di dollari di prodotti, tecnologia, sistemi e servizi di produzione di chip per server Qualcomm in 10 anni. Qualcomm ha emesso per Amazon warrant per un massimo di 25 milioni di azioni a un prezzo di esercizio di 161,26 dollari, con vesting legato ad accordi commerciali, ordini d'acquisto vincolanti e acquisti effettivi. 3,75 milioni di azioni sono state vestite all'emissione sulla base degli impegni iniziali. 8-K di Qualcomm dell'8 settembre
Ciò rende questo un'importante approvazione commerciale, ma non una cifra di backlog convenzionale. Qualcomm ha effettivamente offerto ad Amazon una potenziale partecipazione azionaria in cambio di una domanda a lungo termine. Il valore dell'accordo dipenderà dalla velocità con cui Amazon convertirà i suoi impegni in ordini e da quanto dell'opportunità Qualcomm potrà soddisfare in modo redditizio.
Il management ha dichiarato di essere già in produzione e si aspetta che i ricavi inizino nel trimestre di dicembre. Ha anche definito il suo obiettivo di ricavi per i data center di circa 5 miliardi di dollari per il FY2027 come "molto alto livello di fiducia", con un obiettivo di oltre 15 miliardi di dollari entro il FY2029. Ciò trasformerebbe i data center in un genuino terzo motore di crescita accanto a telefonia e auto/IoT, non solo una narrazione AI.
Il titolo da 60 miliardi di dollari conta solo se diventa ricavo ricorrente. Esplora le stime forward di Qualcomm su TIKR →
Il Core Business Deve Ancora Stabilizzarsi
Il tempismo spiega perché l'accordo con Amazon è così importante.
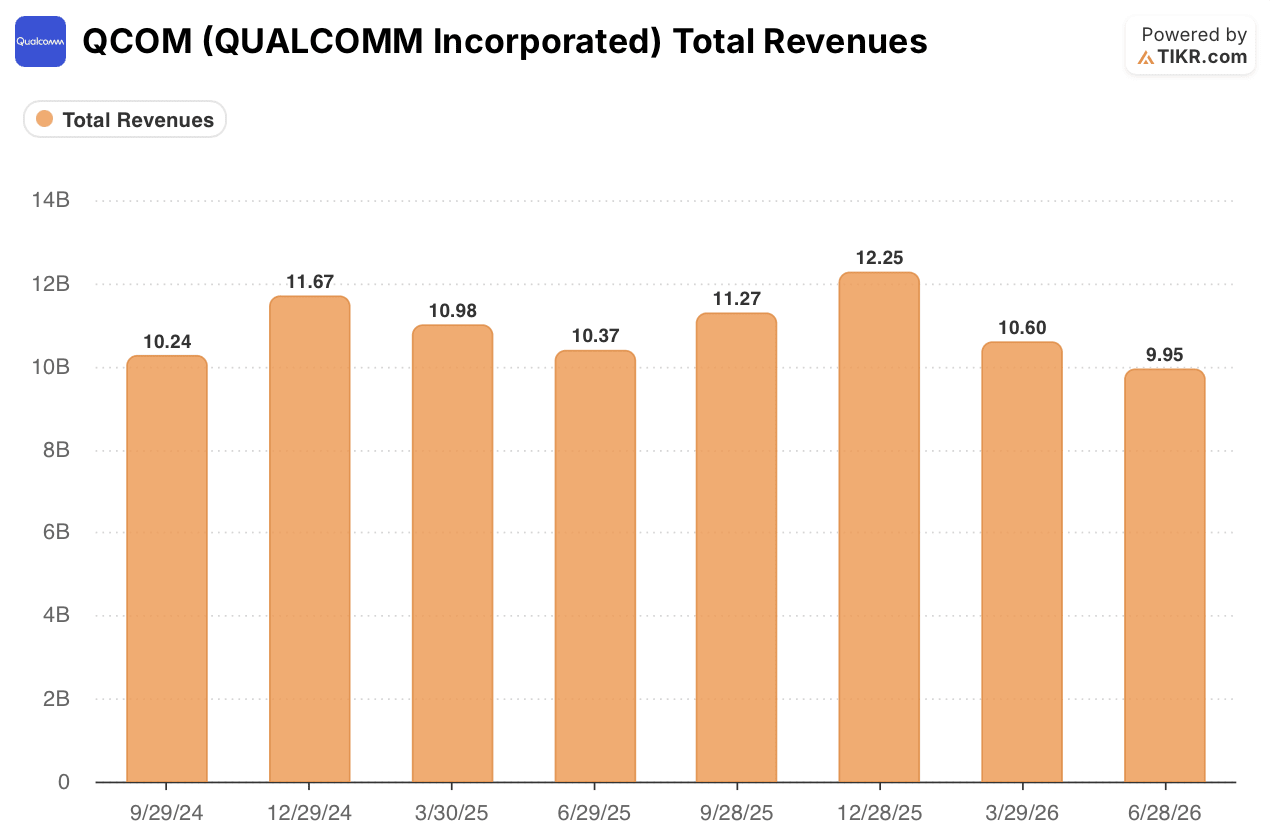
I ricavi totali di Qualcomm hanno raggiunto 9,95 miliardi di dollari nel trimestre di giugno 2026, in calo di circa il 4% rispetto ai 10,37 miliardi di dollari di un anno prima e quasi il 19% al di sotto dei 12,25 miliardi di dollari riportati a dicembre 2025. Ciò non significa che i business esistenti dell'azienda siano rotti, ma mostra che gli investitori non possono contare su una ripresa guidata dagli smartphone per sostenere la storia degli utili.
La spinta sui data center mira a ridurre questa dipendenza. Qualcomm si aspetta che i business non telefonici superino la metà dei ricavi QCT nel FY2027 e salgano verso i due terzi entro il FY2029. Amazon rafforza questo piano perché fornisce un cliente hyperscaler nominato e un punto di partenza reale per i ricavi.
Tuttavia, gli investitori dovrebbero guardare al tasso di conversione, non solo agli obiettivi. I ricavi del trimestre di dicembre, il volume dei clienti e il ritmo del rollout della connettività ottica conteranno più del titolo da 60 miliardi di dollari.
La Valutazione di QCOM è Già una Scommessa sulla Rampa FY2028-FY2029
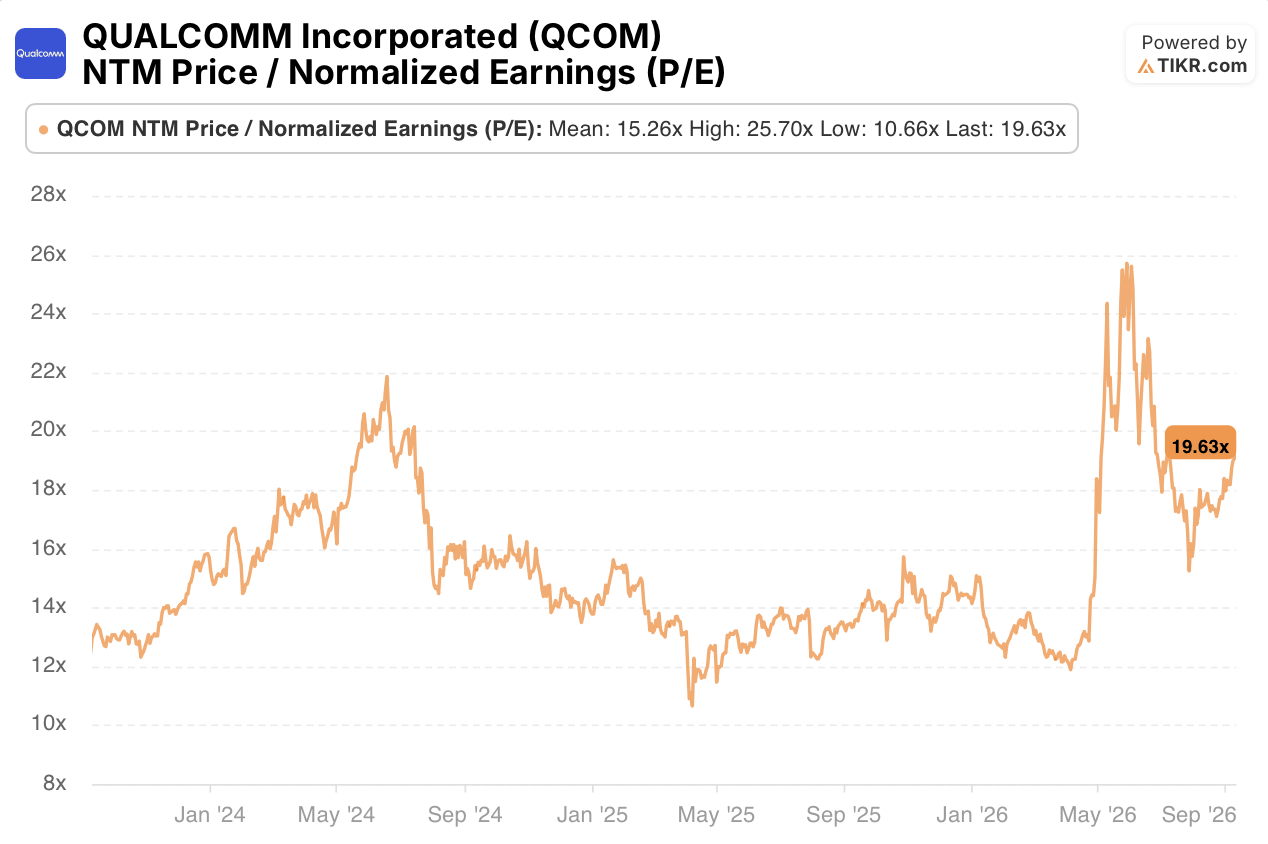
A 19,63x gli utili normalizzati forward, Qualcomm negozia sopra la sua media storica di 15,26x, sebbene al di sotto del suo massimo di 25,70x. Il mercato sta già assegnando un certo valore al fatto che Qualcomm diventi più di un'azienda ciclica di chip per smartphone.

Il percorso degli utili spiega perché l'esecuzione conta. L'EPS normalizzato è stimato in calo da 12,03 dollari nel FY2025 a 10,48 dollari nel FY2026 e 10,22 dollari nel FY2027. Si prevede quindi che salga a 12,97 dollari nel FY2028 e 17,66 dollari nel FY2029, un aumento di circa il 73% rispetto alla stima del FY2027.
Questa previsione lascia poco spazio per un rollout debole. Qualcomm non ha bisogno che Amazon consegni tutti i 60 miliardi di dollari perché la tesi funzioni. Ha bisogno che la partnership dimostri che il suo silicio personalizzato e i prodotti ottici possano scalare in ricavi duraturi e di alto valore per i data center mentre i suoi business consolidati si stabilizzano.
Per gli investitori, QCOM è ora meno una storia puramente di ciclo degli smartphone e più una storia di esecuzione. Amazon ha reso il potenziale rialzista più credibile. I prossimi risultati devono renderlo misurabile.
Prima di investire nel pivot di Qualcomm sui data center, confronta il suo forward P/E di 19,6x con la sua stessa storia e con altri titoli di chip. Inizia il tuo account TIKR gratuito →
Dovresti Investire in QUALCOMM Incorporated?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri il titolo QCOM e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target price sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare QCOM insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Accedi a Strumenti Professionali per Analizzare il Titolo QCOM su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più pietre giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei top investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!


