Statistiche Chiave per le Azioni Chipotle
- Prezzo Attuale: $36.20
- Prezzo Obiettivo (Medio): ~$65
- Obiettivo della Strada: ~$44
- Rendimento Totale Potenziale: ~79%
- TIR Annualizzato: ~14% / anno
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
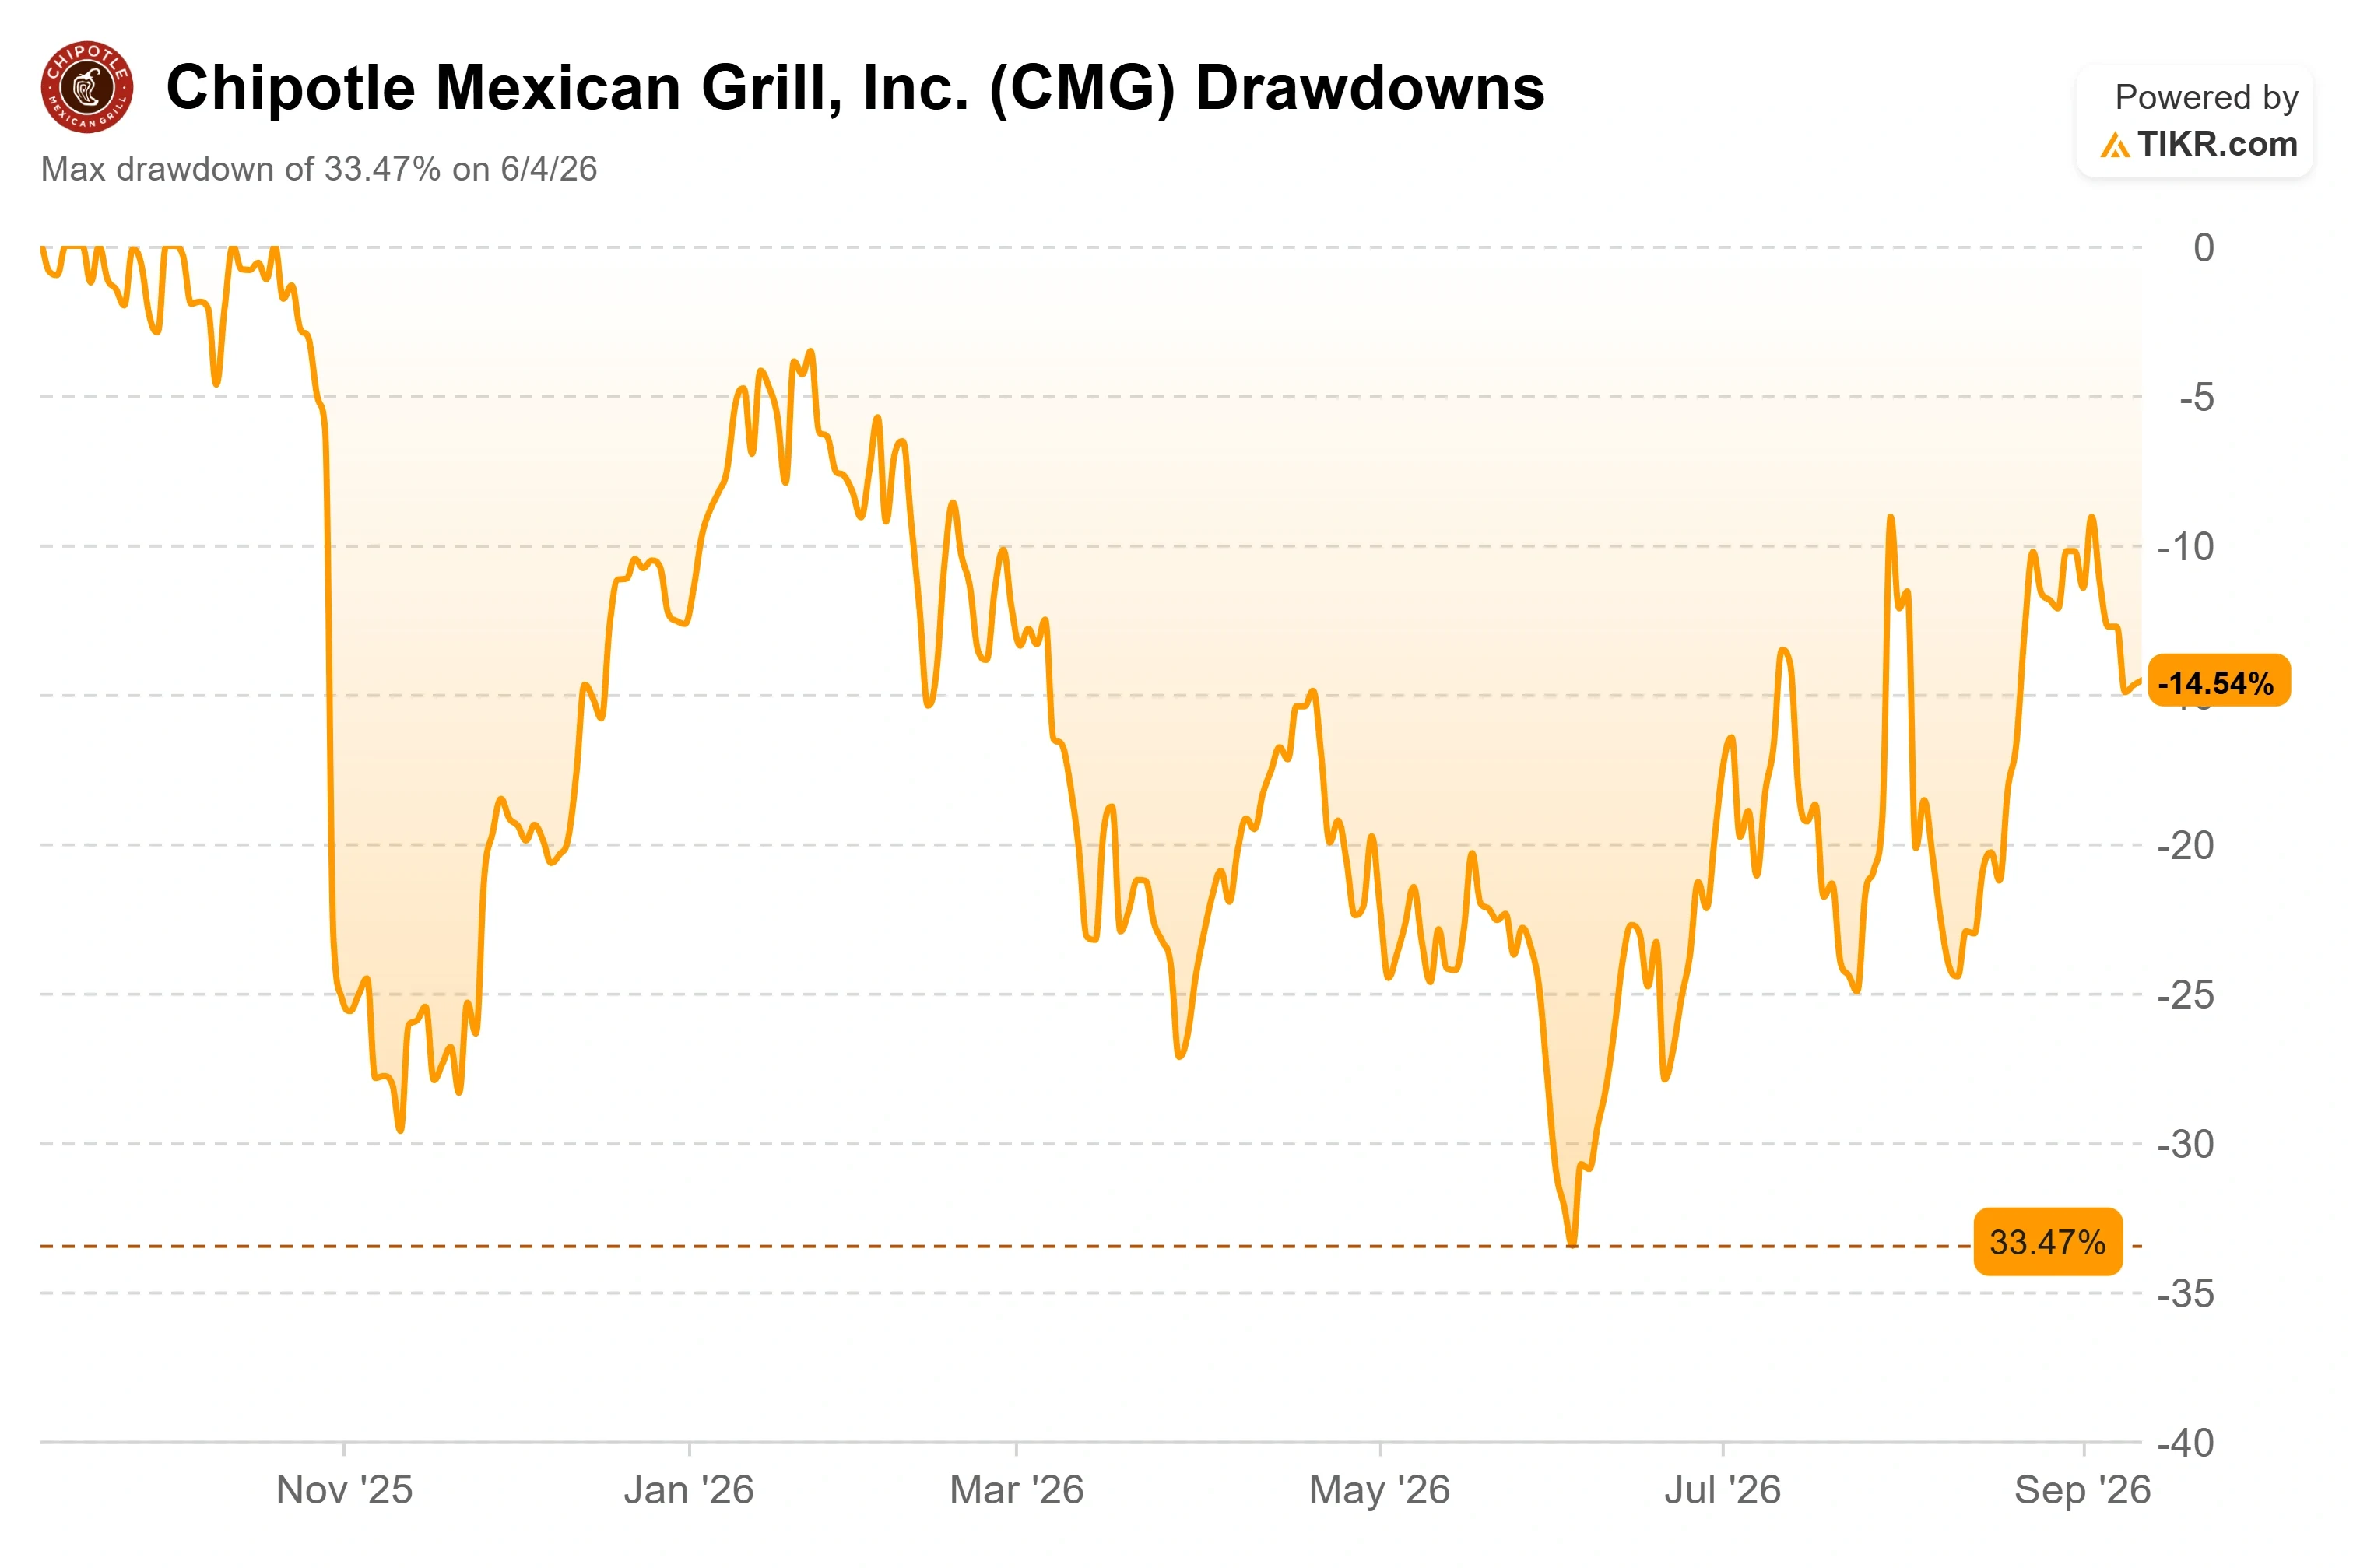
Chipotle Mexican Grill (CMG) ha trascorso agosto ad assorbire due allarmi per la sicurezza alimentare, ed è stata esposta solo a uno di essi. All'inizio di agosto, un'epidemia di salmonella legata a jalapeños ritirati dal mercato ha fatto scendere le azioni di circa il 15%, secondo quanto riportato da TipRanks. Separatamente, un'epidemia record di cyclospora legata a lattuga iceberg di un fornitore che Chipotle non utilizza ha intaccato il traffico in tutto il settore della ristorazione. Insieme, hanno portato il titolo a circa $37, circa il 46% al di sotto del suo massimo storico di $68,55 raggiunto a giugno 2024.
L'11 settembre, le autorità sanitarie statunitensi hanno dichiarato conclusa l'epidemia di cyclospora, rimuovendo il freno alla fiducia a livello di settore che il management aveva esplicitamente incorporato nelle sue previsioni. La questione della salmonella legata ai jalapeños è un problema separato e non è stata risolta alle stesse condizioni. La domanda per gli investitori è se la paura più ampia abbia spinto le azioni al di sotto del valore intrinseco dell'azienda.
Il Frenaggio Quantificato dal Management, Poi Visto Scomparire
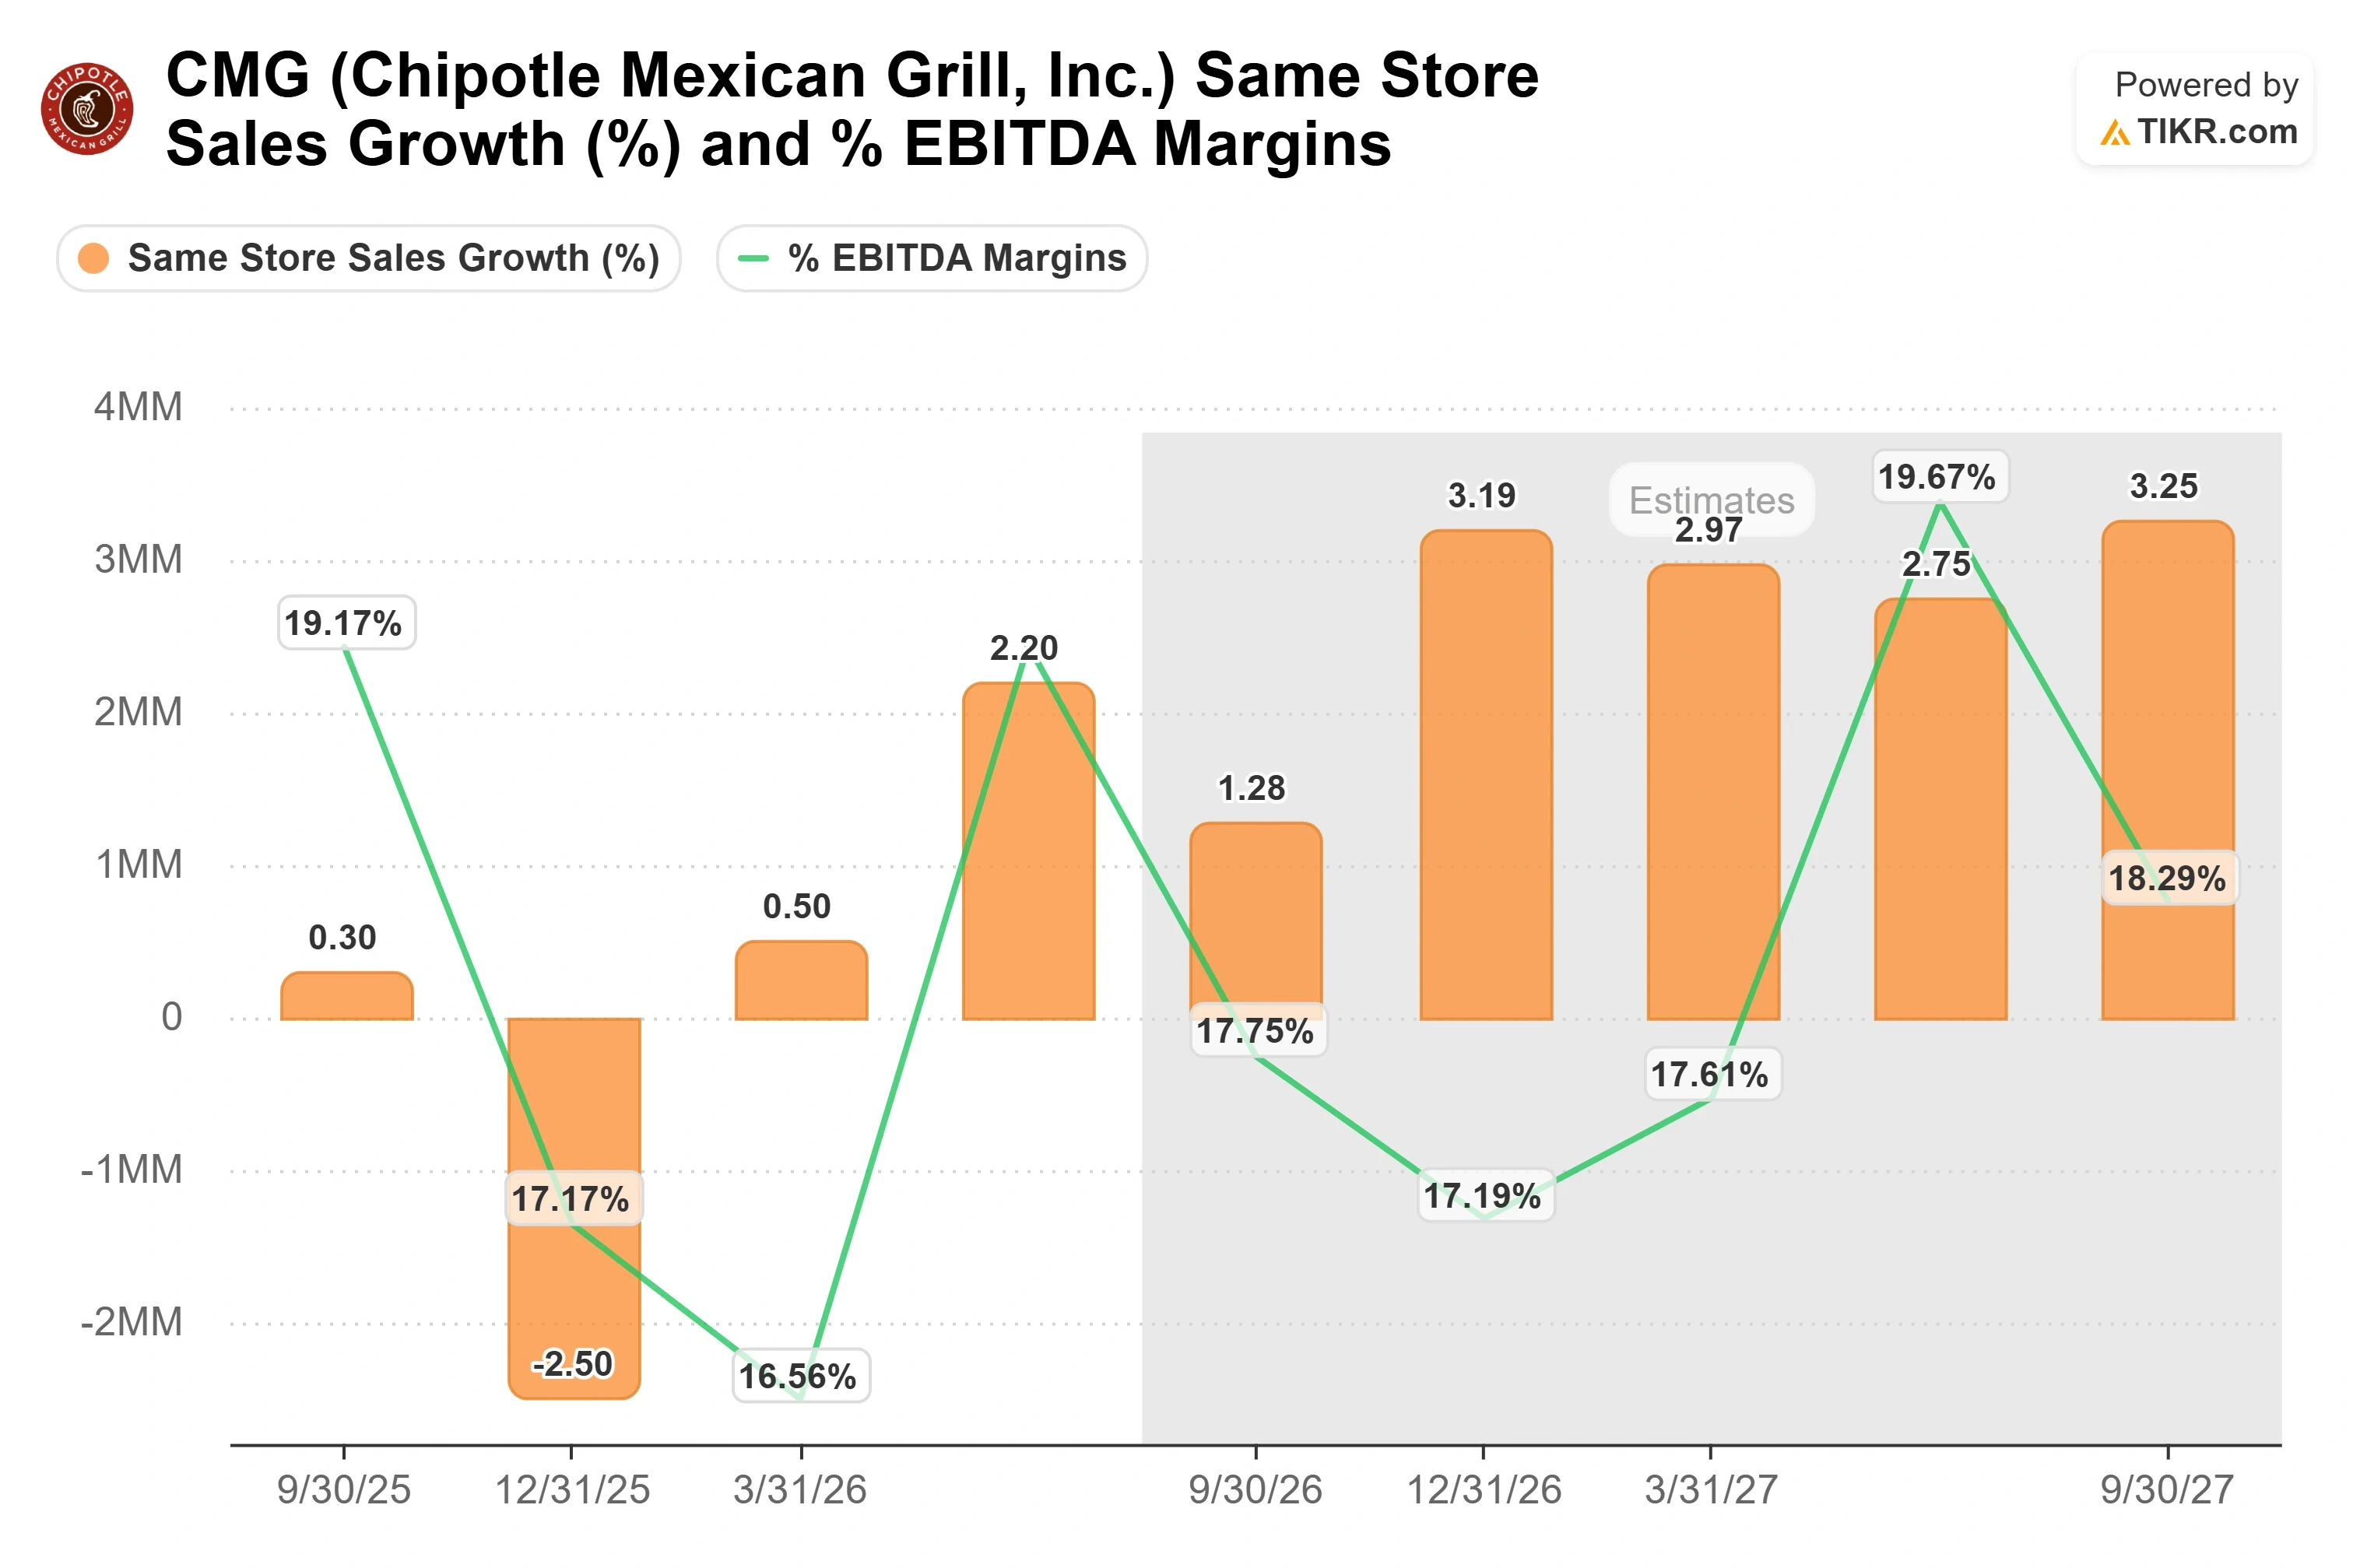
Il numero più utile della conference call di Chipotle del 29 luglio non era nel comunicato stampa. Il CFO Adam Rymer ha detto agli analisti che le tendenze erano forti fino all'inizio di luglio, poi si sono indebolite di "circa 200 punti base" nella seconda metà del mese a causa della questione cyclospora. Questo è importante perché la previsione di vendite comparabili (comps) del Q3 di Chipotle di "circa un +1%" presuppone che il frenaggio persista per l'intero trimestre, su quello che Rymer ha anche definito il periodo di confronto più difficile dell'anno per l'azienda.
Rymer è stato schietto sulla fonte. Chipotle "non è coinvolta nella conversazione sulla cyclospora", ha detto, notando che la sua lattuga è approvvigionata in California e il prodotto contaminato non è mai apparso nel suo menu. Questo separa uno spavento di ricaduta dal tipo di crisi autoinflitta che ha danneggiato il brand un decennio fa. Con l'epidemia dichiarata conclusa nelle ultime settimane del Q3, il frenaggio incorporato nelle previsioni è stato rimosso tardi piuttosto che presto, quindi la maggior parte del trimestre lo ha ancora subito.
Il trimestre stesso è stato solido: i ricavi sono aumentati del 9,3% a $3,3 miliardi, le vendite comparabili sono cresciute del 2,2% su una crescita delle transazioni dell'1%, e l'EPS rettificato di $0,33 ha superato di poco i $0,32 attesi dalla Strada. Il titolo è balzato del 12,5% sull'annuncio, il suo movimento più forte in una singola giornata dell'anno. Due altre pressioni latenti si sono da allora attenuate: una causa degli azionisti è stata respinta, come riportato da TipRanks alla fine di agosto, e BofA ha alzato il suo obiettivo a $53 quella stessa settimana.
Vedi le stime storiche e forward per le azioni Chipotle (È gratuito!) >>>
Un Premium che Ora Include una Ripresa
Chipotle non è statisticamente economica, e fingere il contrario mancherebbe il vero dibattito. Le azioni scambiano a 29,19x P/E NTM e 20,76x EV/EBITDA NTM. McDonald's si trova a 19,41x forward earnings e Yum Brands a 22,72x, quindi Chipotle porta un chiaro premium rispetto ai nomi legacy, giustificato da un modello di proprietà dei locali e da una crescita di unità che essi non possono eguagliare. Rispetto a CAVA, la storia di crescita fast-casual a 83,55x forward earnings e 30,08x EV/EBITDA, Chipotle sembra quasi economica, perché i suoi utili si trovano in un minimo ciclico piuttosto che in una rampa di fase iniziale.
Il margine a livello di ristorante è sceso al 25,2% nel Q2, in calo di 220 punti base su base annua, compresso da un divario prezzi-inflazione che Rymer ha detto essere stato il più ampio nel primo semestre e che si restringe per eguagliarsi dal Q4 in poi. Il motore di produttività (throughput) sta aiutando: il management ha detto che i ristoranti con il suo pacchetto di attrezzature ad alta efficienza servono da 2 a 3 portate principali in più nel loro picco di 15 minuti, il che si traduce in centinaia di punti base di miglioramento delle vendite comparabili, con il rollout che punta a 2.000 ristoranti entro fine anno. Nel frattempo, la società ha riacquistato $631 milioni di azioni nel Q2 a un prezzo medio di $32,55, portando il totale anno-to-date sopra $1,3 miliardi, e il consiglio ha aggiunto $1,3 miliardi all'autorizzazione al buyback.
Vedi come Chipotle si comporta rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $36.20
- Prezzo Obiettivo (Medio): ~$65
- Rendimento Totale Potenziale: ~79%
- TIR Annualizzato: ~14% / anno
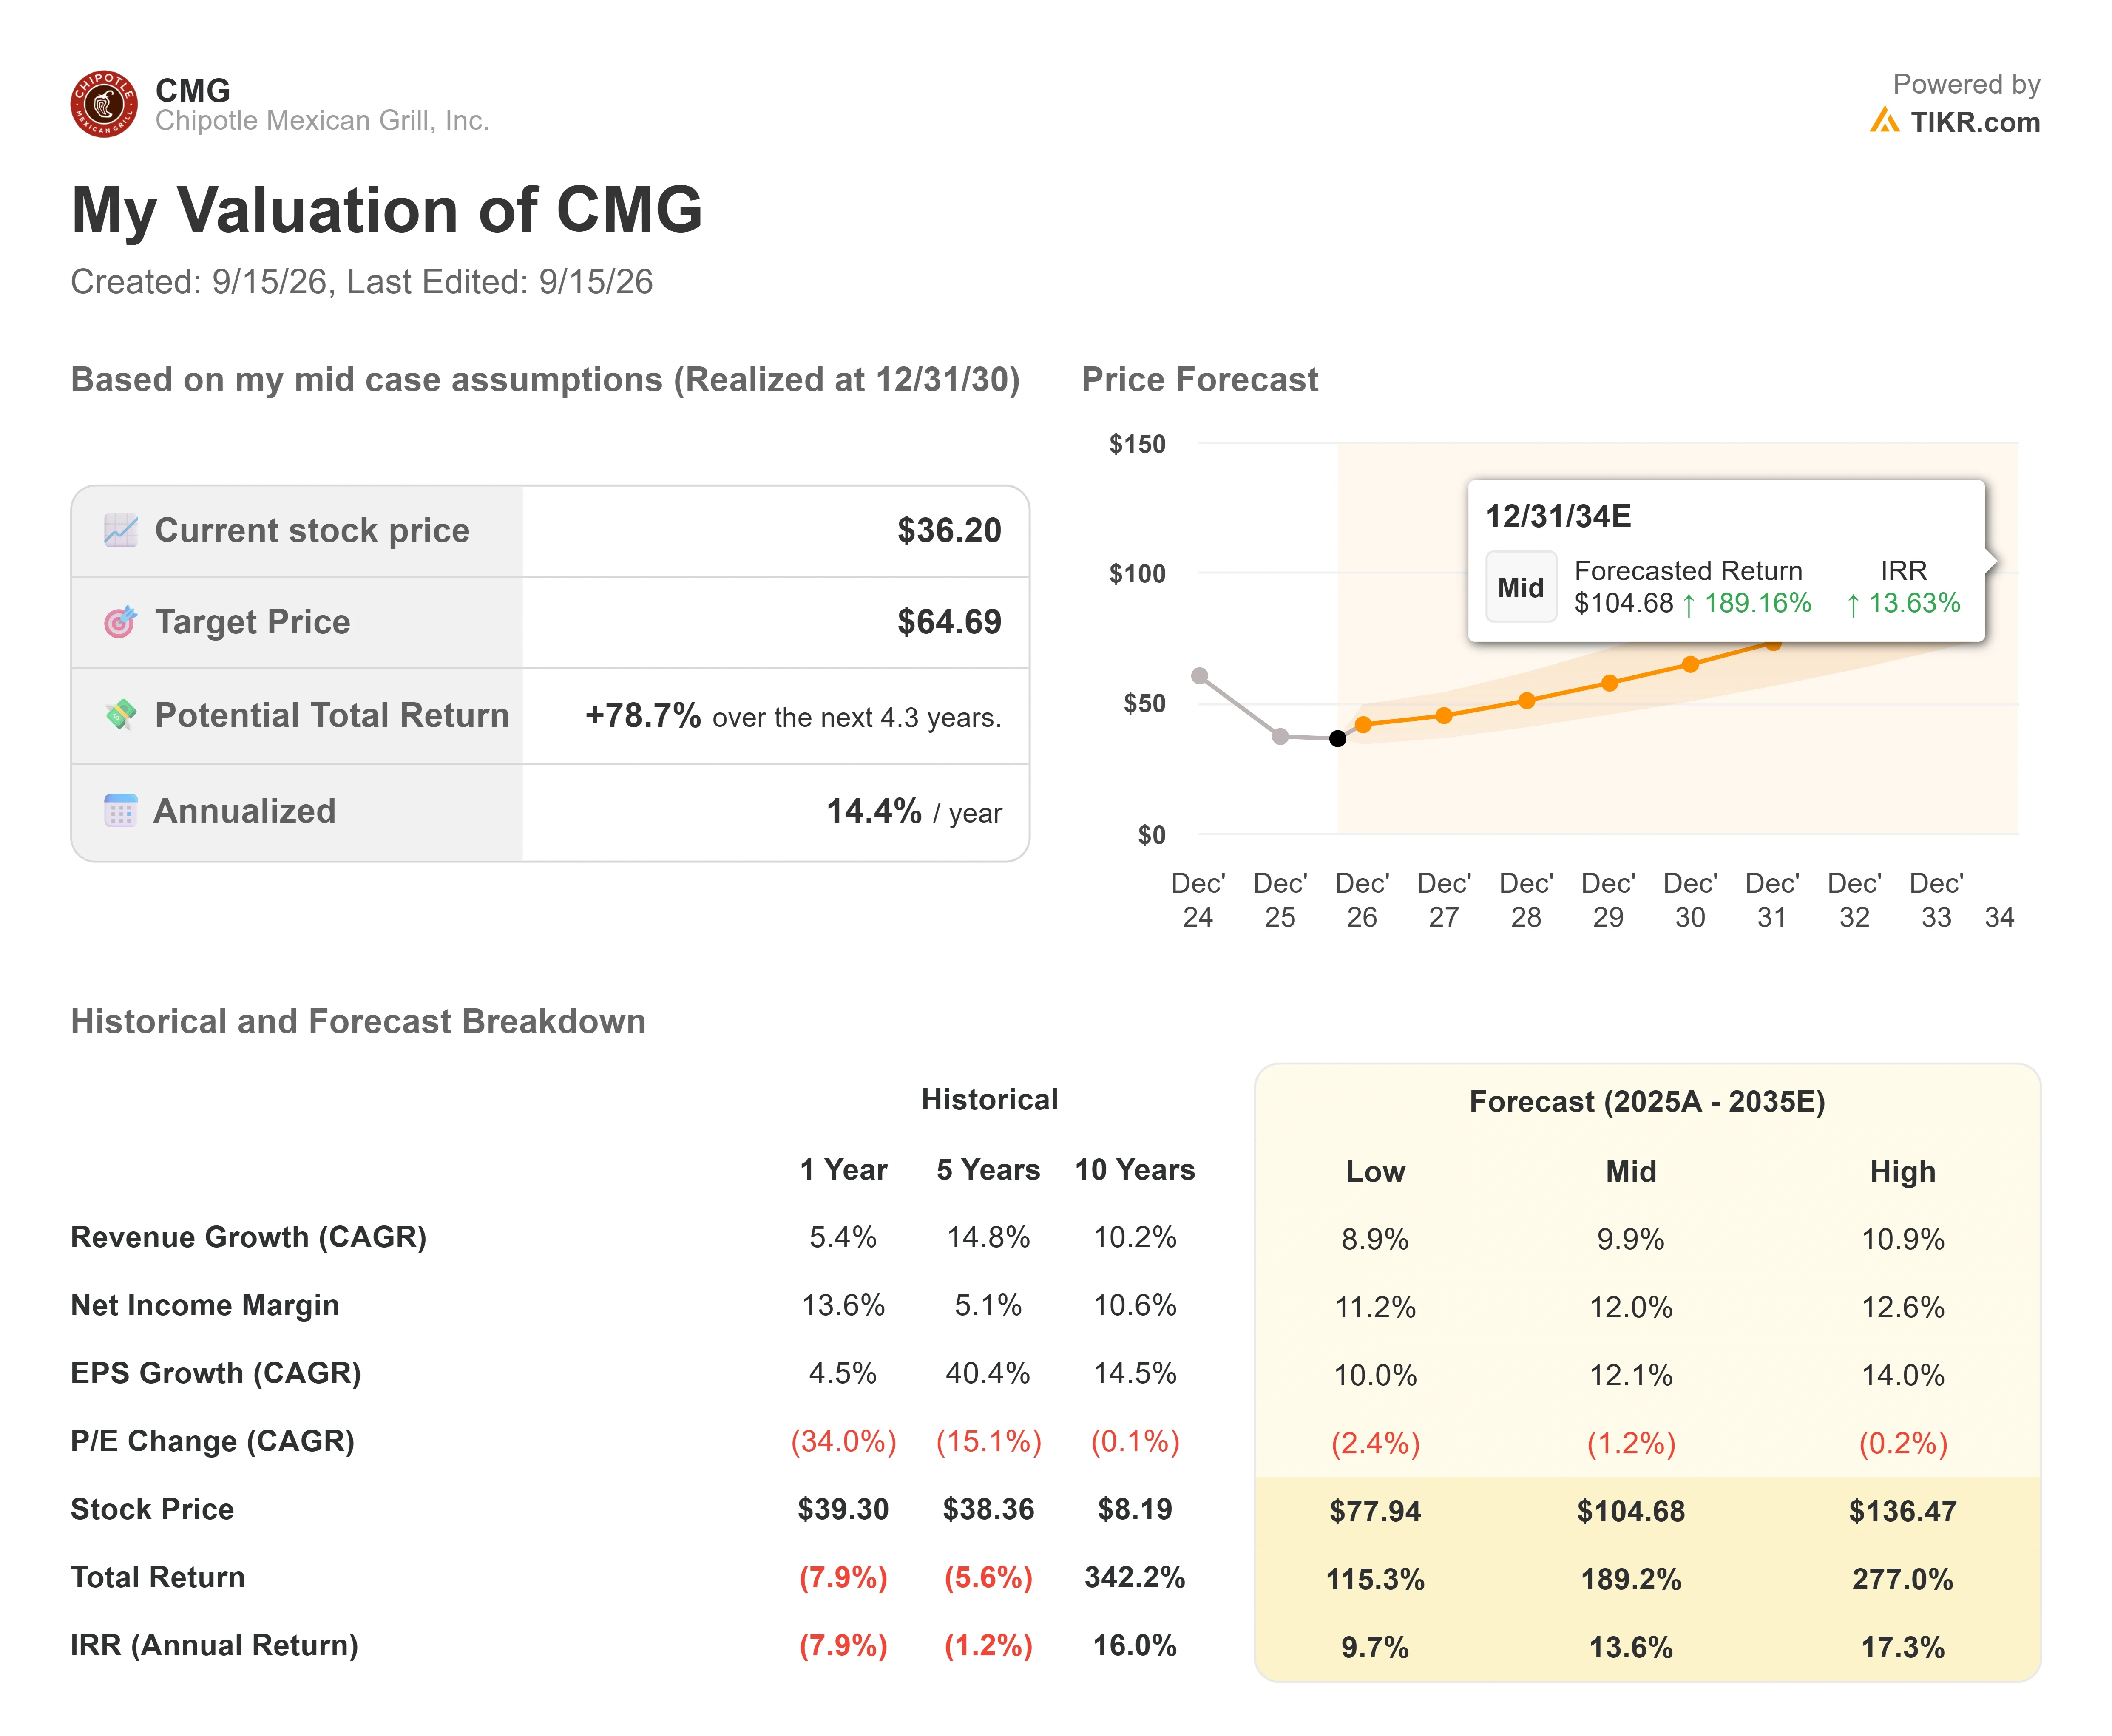
I due driver dei ricavi sono la crescita delle unità verso il limite dichiarato dal management di almeno 7.000 ristoranti in Nord America, e la scalabilità internazionale attraverso partnership, evidenziata dall'apertura del 2 settembre a Seoul che ha dato a Chipotle la sua prima sede asiatica e la prima joint venture in assoluto. Il driver del margine è il margine netto che si riprende verso circa il 12% man mano che i prezzi recuperano rispetto all'inflazione e il rollout delle attrezzature scala. Il rischio principale è che la compressione dei margini duri più a lungo di quanto modellato se un consumatore debole frena la crescita delle transazioni.
Lo scenario rialzista è che i rendimenti provengano quasi interamente dalla crescita degli utili, con il modello che presuppone che il multiplo si contragga leggermente, quindi l'obiettivo non ha bisogno che il mercato paghi di più per il titolo. Lo scenario ribassista è un recupero ritardato che allunga la timeline e porta il rendimento annualizzato al di sotto del 14% modellato. La tensione che vale la pena tenere è il divario rispetto alla Strada: la media degli analisti si attesta vicino a $44, implicando che il sell side vede il recupero a breve termine ma non la storia multi-anno completa. Wall Street ha 20 buy, 4 outperform e 11 hold, con una no opinion e zero sell.
Conclusione
L'indicatore è il report del terzo trimestre del 28 ottobre. Il management ha previsto comps a circa +1% portando il frenaggio cyclospora per la maggior parte del trimestre, sul suo periodo di confronto più difficile dell'anno, quindi l'ok di metà settembre offre solo un fattore a favore tardivo e parziale. Qualsiasi superamento dovrebbe provenire dal traffico sottostante che si riprende, non dalla fine dell'epidemia nella fase finale. Un comp significativamente superiore all'1%, abbinato a qualsiasi superamento del margine rispetto alle previsioni di costo del lavoro a metà del 25% e costo del venduto appena sotto il 30%, confermerebbe che la ripresa si sta anticipando.
Dovresti Investire in Chipotle?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a questa domanda.
Apri Chipotle e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i price target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Chipotle insieme a tutte le altre azioni nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Chipotle su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Vedi quali azioni stanno acquistando gli investitori miliardari così puoi seguire lo smart money.
- Analizza le azioni in soli 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei top investor globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcuna azione. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buon investimento!