Statistiche Chiave per l'Azione Carvana
- Prezzo Attuale: $70.87
- Prezzo Target (Medio): ~$123
- Target della Street: ~$83
- Potenziale Rendimento Totale: ~78%
- IRR Annualizzato: ~14% / anno
Ora Live: Scopri quanto potenziale rialzista hanno le tue azioni preferite usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
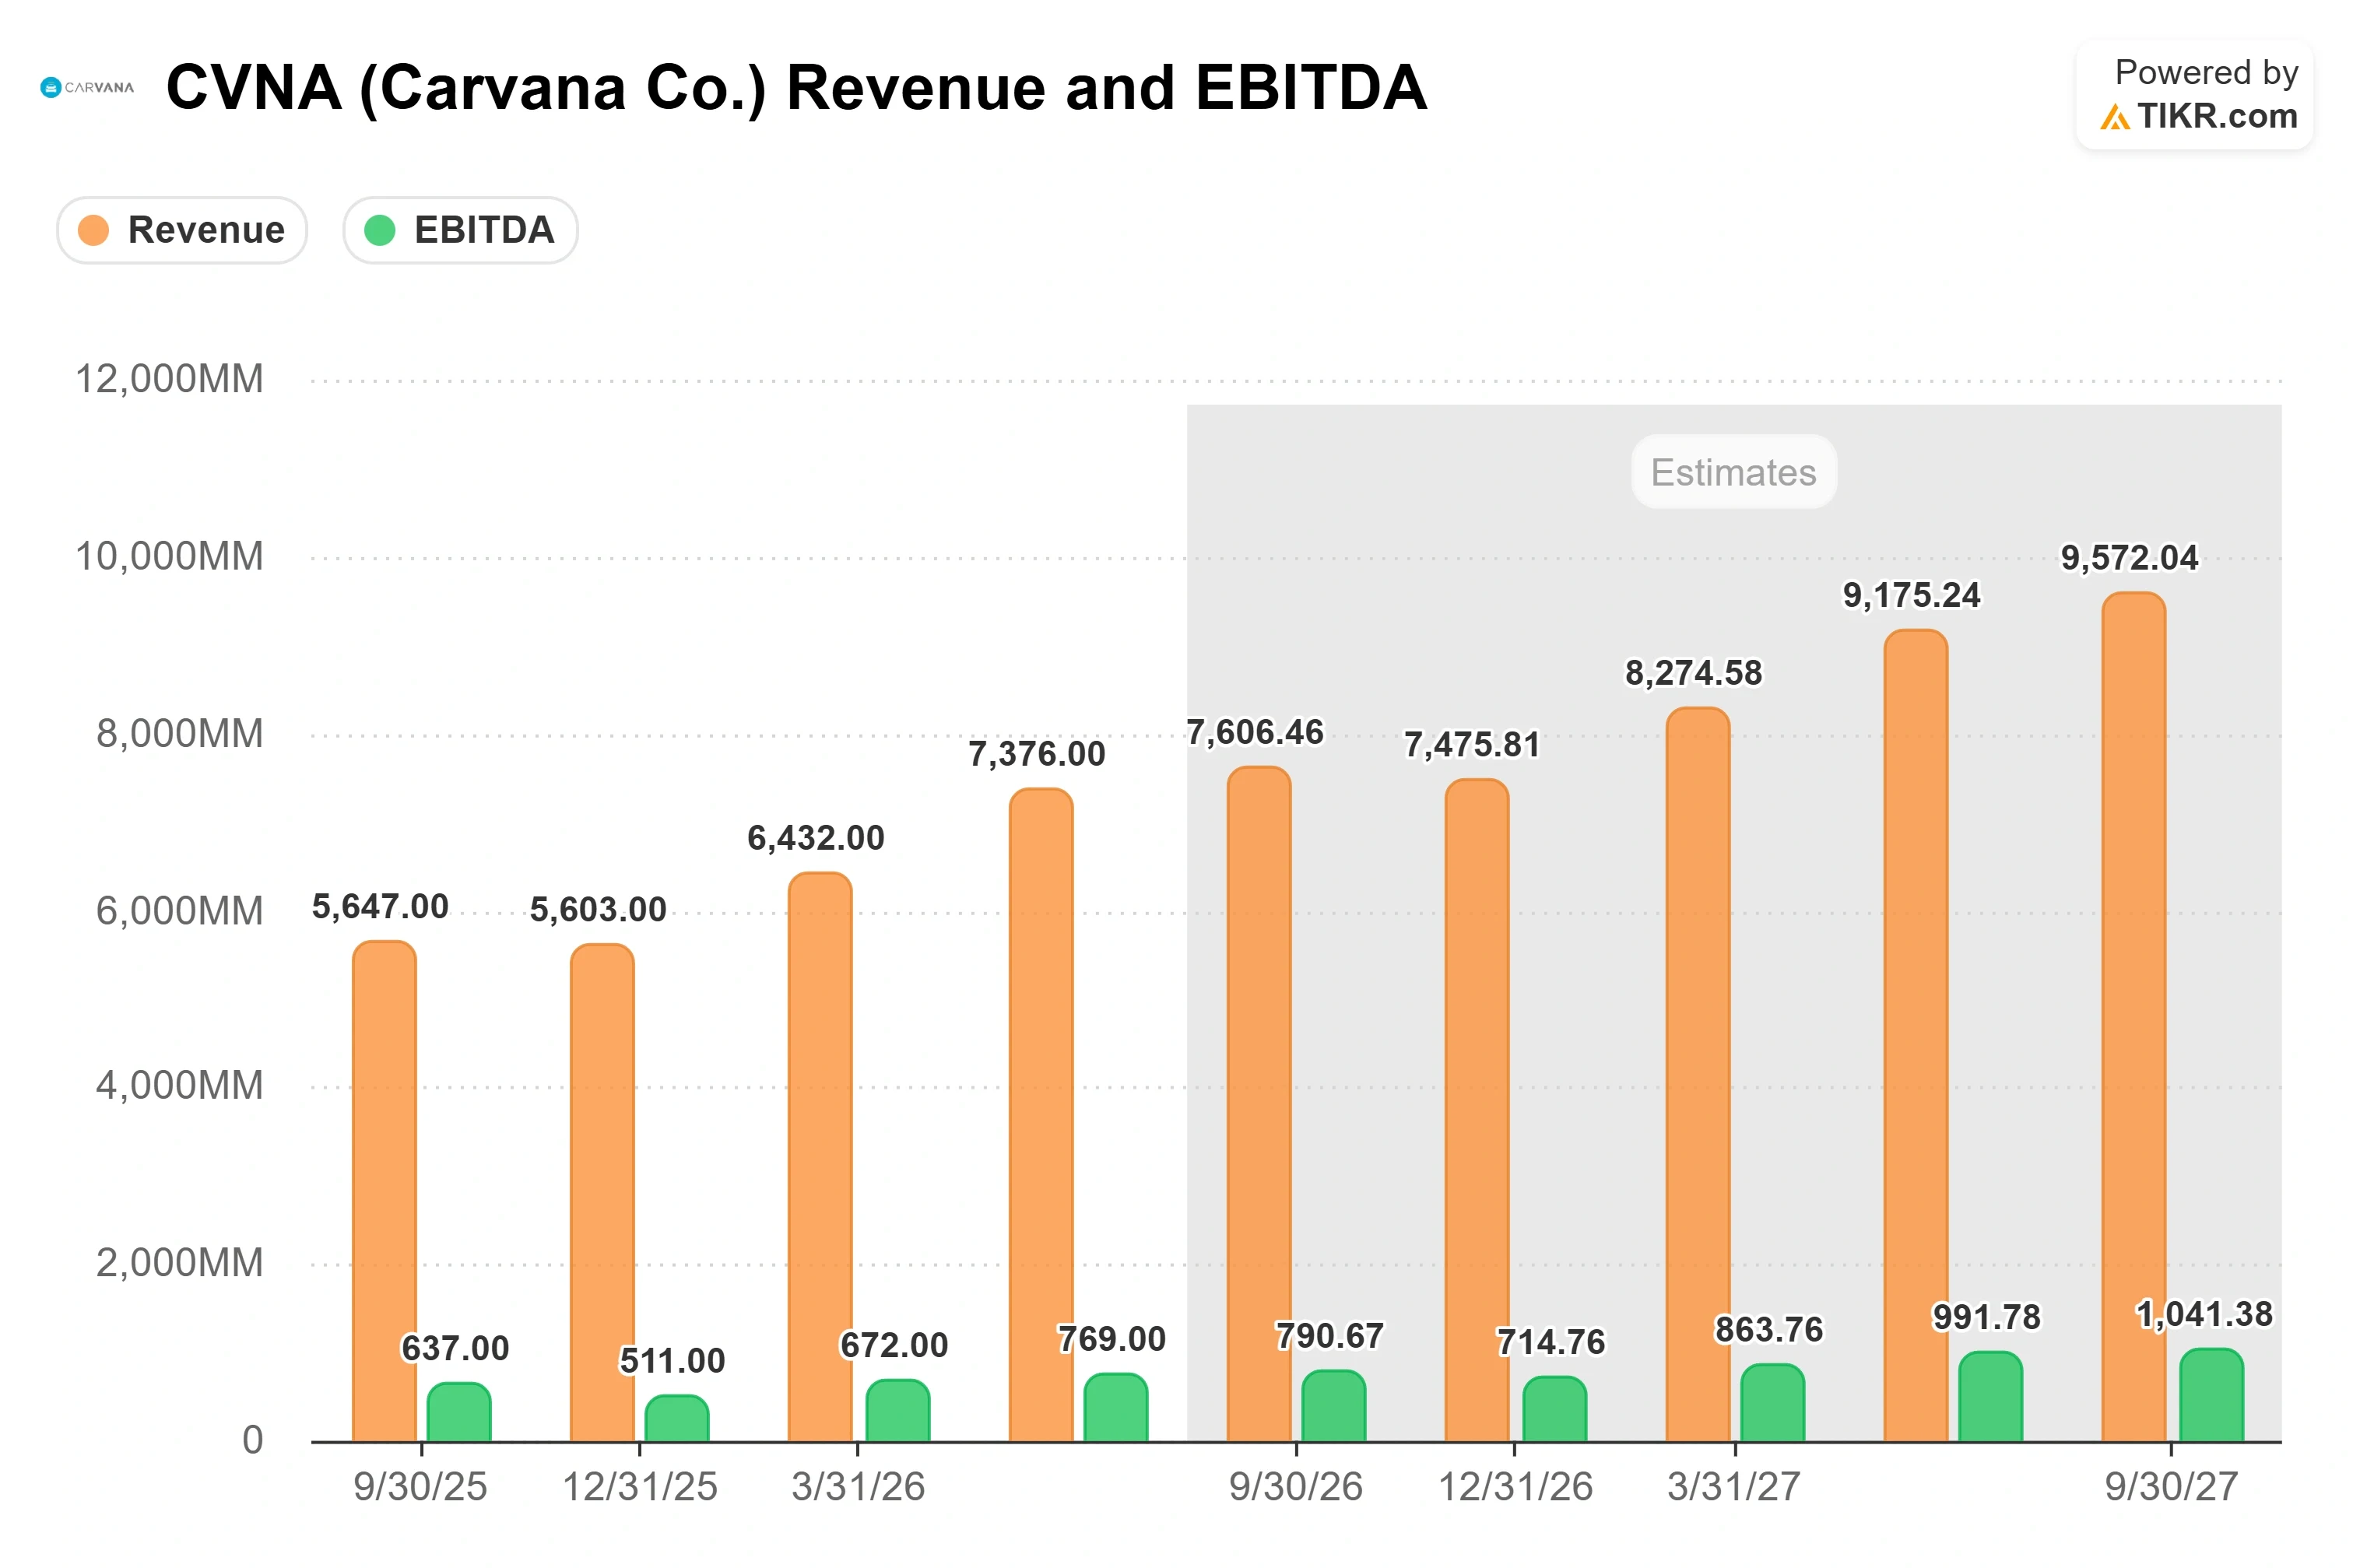
Carvana Co. (CVNA) ha registrato ricavi trimestrali record e EBITDA rettificato record nel secondo trimestre, eppure l'azione quota ancora il 27% al di sotto del suo massimo a 52 settimane. I ricavi hanno raggiunto i $7,376 miliardi, l'EBITDA rettificato ha toccato i $769 milioni e il rivenditore online di auto usate ha aumentato le unità vendute al dettaglio del 38% su base annua mentre l'intero settore dei veicoli usati si contraeva di una cifra a una cifra bassa o media. Le azioni hanno chiuso a $70,87 il 14 settembre, ben al di sotto del loro massimo a 52 settimane di $97,38 e circa il 16% al di sotto del livello di inizio anno.
Quel divario tra un'azienda che funziona a pieno regime e un prezzo delle azioni bloccato in retromarcia è l'intera ragione per guardare qui. Il mercato non contesta che Carvana stia crescendo. Si chiede se le previsioni per l'intero anno, che implicano margini più deboli nel secondo semestre, significhino che la parte facile del turnaround sia finita, e se un'azione che quota al di sopra del gruppo dei concessionari tradizionali meriti ancora quel premio man mano che la crescita decelera dal 40% e oltre verso la metà della doppia cifra.
Un Trimestre Record che il Mercato Ha Trattato Come un Avvertimento
Il dato del Q2, pubblicato il 29 luglio, non era un quasi successo spacciato per vittoria. I ricavi di $7,376 miliardi hanno superato la stima della Street di $6,91 miliardi del 6,8% e sono aumentati del 52% su base annua. L'EBITDA rettificato di $769 milioni ha superato il consenso, e l'utile rettificato ha raggiunto $0,42 per azione contro una stima di $0,37. L'utile netto GAAP è stato di $310 milioni, e il management ha indicato un utile netto superiore a $500 milioni escludendo voci una tantum, definendolo una redditività record. Il flusso di cassa libero è passato a un positivo $187 milioni da un deflusso di $2 milioni un anno prima.
Come riportato da TheStreet, il management ha fornito previsioni per l'EBITDA rettificato annuale in un intervallo il cui punto medio si colloca a o al di sotto di dove la Street si trovava già, e Morgan Stanley, mantenendo la sua raccomandazione Overweight, ha ridotto il suo prezzo target a $90 da $102 dopo la pubblicazione dei dati di fine luglio. La società ha modellato una crescita del fatturato di circa il 35% nel secondo semestre a un margine EBITDA implicito per il secondo semestre vicino al 9,3%, circa 110 punti base al di sotto del primo semestre. Gli investitori hanno sentito "trimestre record" e "margini più deboli in arrivo" nello stesso respiro, e hanno venduto il secondo semestre.
Il CFO Mark Jenkins ha respinto questa interpretazione alla J.P. Morgan Automotive Conference di agosto. Il suo punto più significativo era regionale: nelle prime due regioni che costituiscono circa un terzo del paese, dove Carvana ha aumentato maggiormente la produzione di ricondizionamento, ha anche aumentato maggiormente le vendite. "Quel tasso di crescita era del 55%, e quel 55% era strettamente correlato a quanto siamo riusciti ad aumentare la capacità produttiva anno su anno nel trimestre", ha detto Jenkins.
Vedi le stime storiche e forward per l'azione Carvana (È gratuito!) >>>
Perché il Premio Resiste Se l'Esecuzione Continua a Migliorare
La tesi ribassista che ha perseguitato Carvana dalla fine del 2025 è specifica: un picco dei costi di ricondizionamento ha colpito mentre l'azienda assorbiva 16 nuovi stabilimenti su una base di 18 in circa 18 mesi, aumentando i costi e spingendo la produttività al di sotto del target. Jenkins ha sostenuto che il peggio è passato. Le ore di lavoro per unità prodotta hanno raggiunto "alcuni dei nostri livelli migliori di sempre nel secondo trimestre", ha detto, e la crescita della produzione anno su anno ha iniziato a risalire dai minimi di inizio 2026. Se la produttività continua a recuperare, il calo guidato del margine nel secondo semestre sembra più una questione di tempistica che un tetto strutturale. Il fattore a sfavore compensativo non è operativo: l'aumento dei prezzi del carburante è costato circa $75 per auto nel trimestre, e l'aumento rapido dei tassi di riferimento ha messo pressione all'economia del finanziamento. Un EBITDA record nel Q2 nonostante questi freni suggerisce che siano ciclici piuttosto che una nuova normalità.
Il bilancio ha dato al management anche una vittoria nel secondo trimestre. Carvana ha rifinanziato poco meno di $1,7 miliardi di senior secured notes a un tasso inferiore di quasi tre punti, riducendo il costo annuale degli interessi di circa $45 milioni. "Man mano che diventiamo più grandi, diventiamo migliori, e avere un costo del capitale più basso è un altro esempio", ha detto Jenkins, e la crescita dell'utile netto che si avvicina al 70% anno su anno ha mostrato una leva finanziaria ben al di sotto della linea dell'EBITDA.
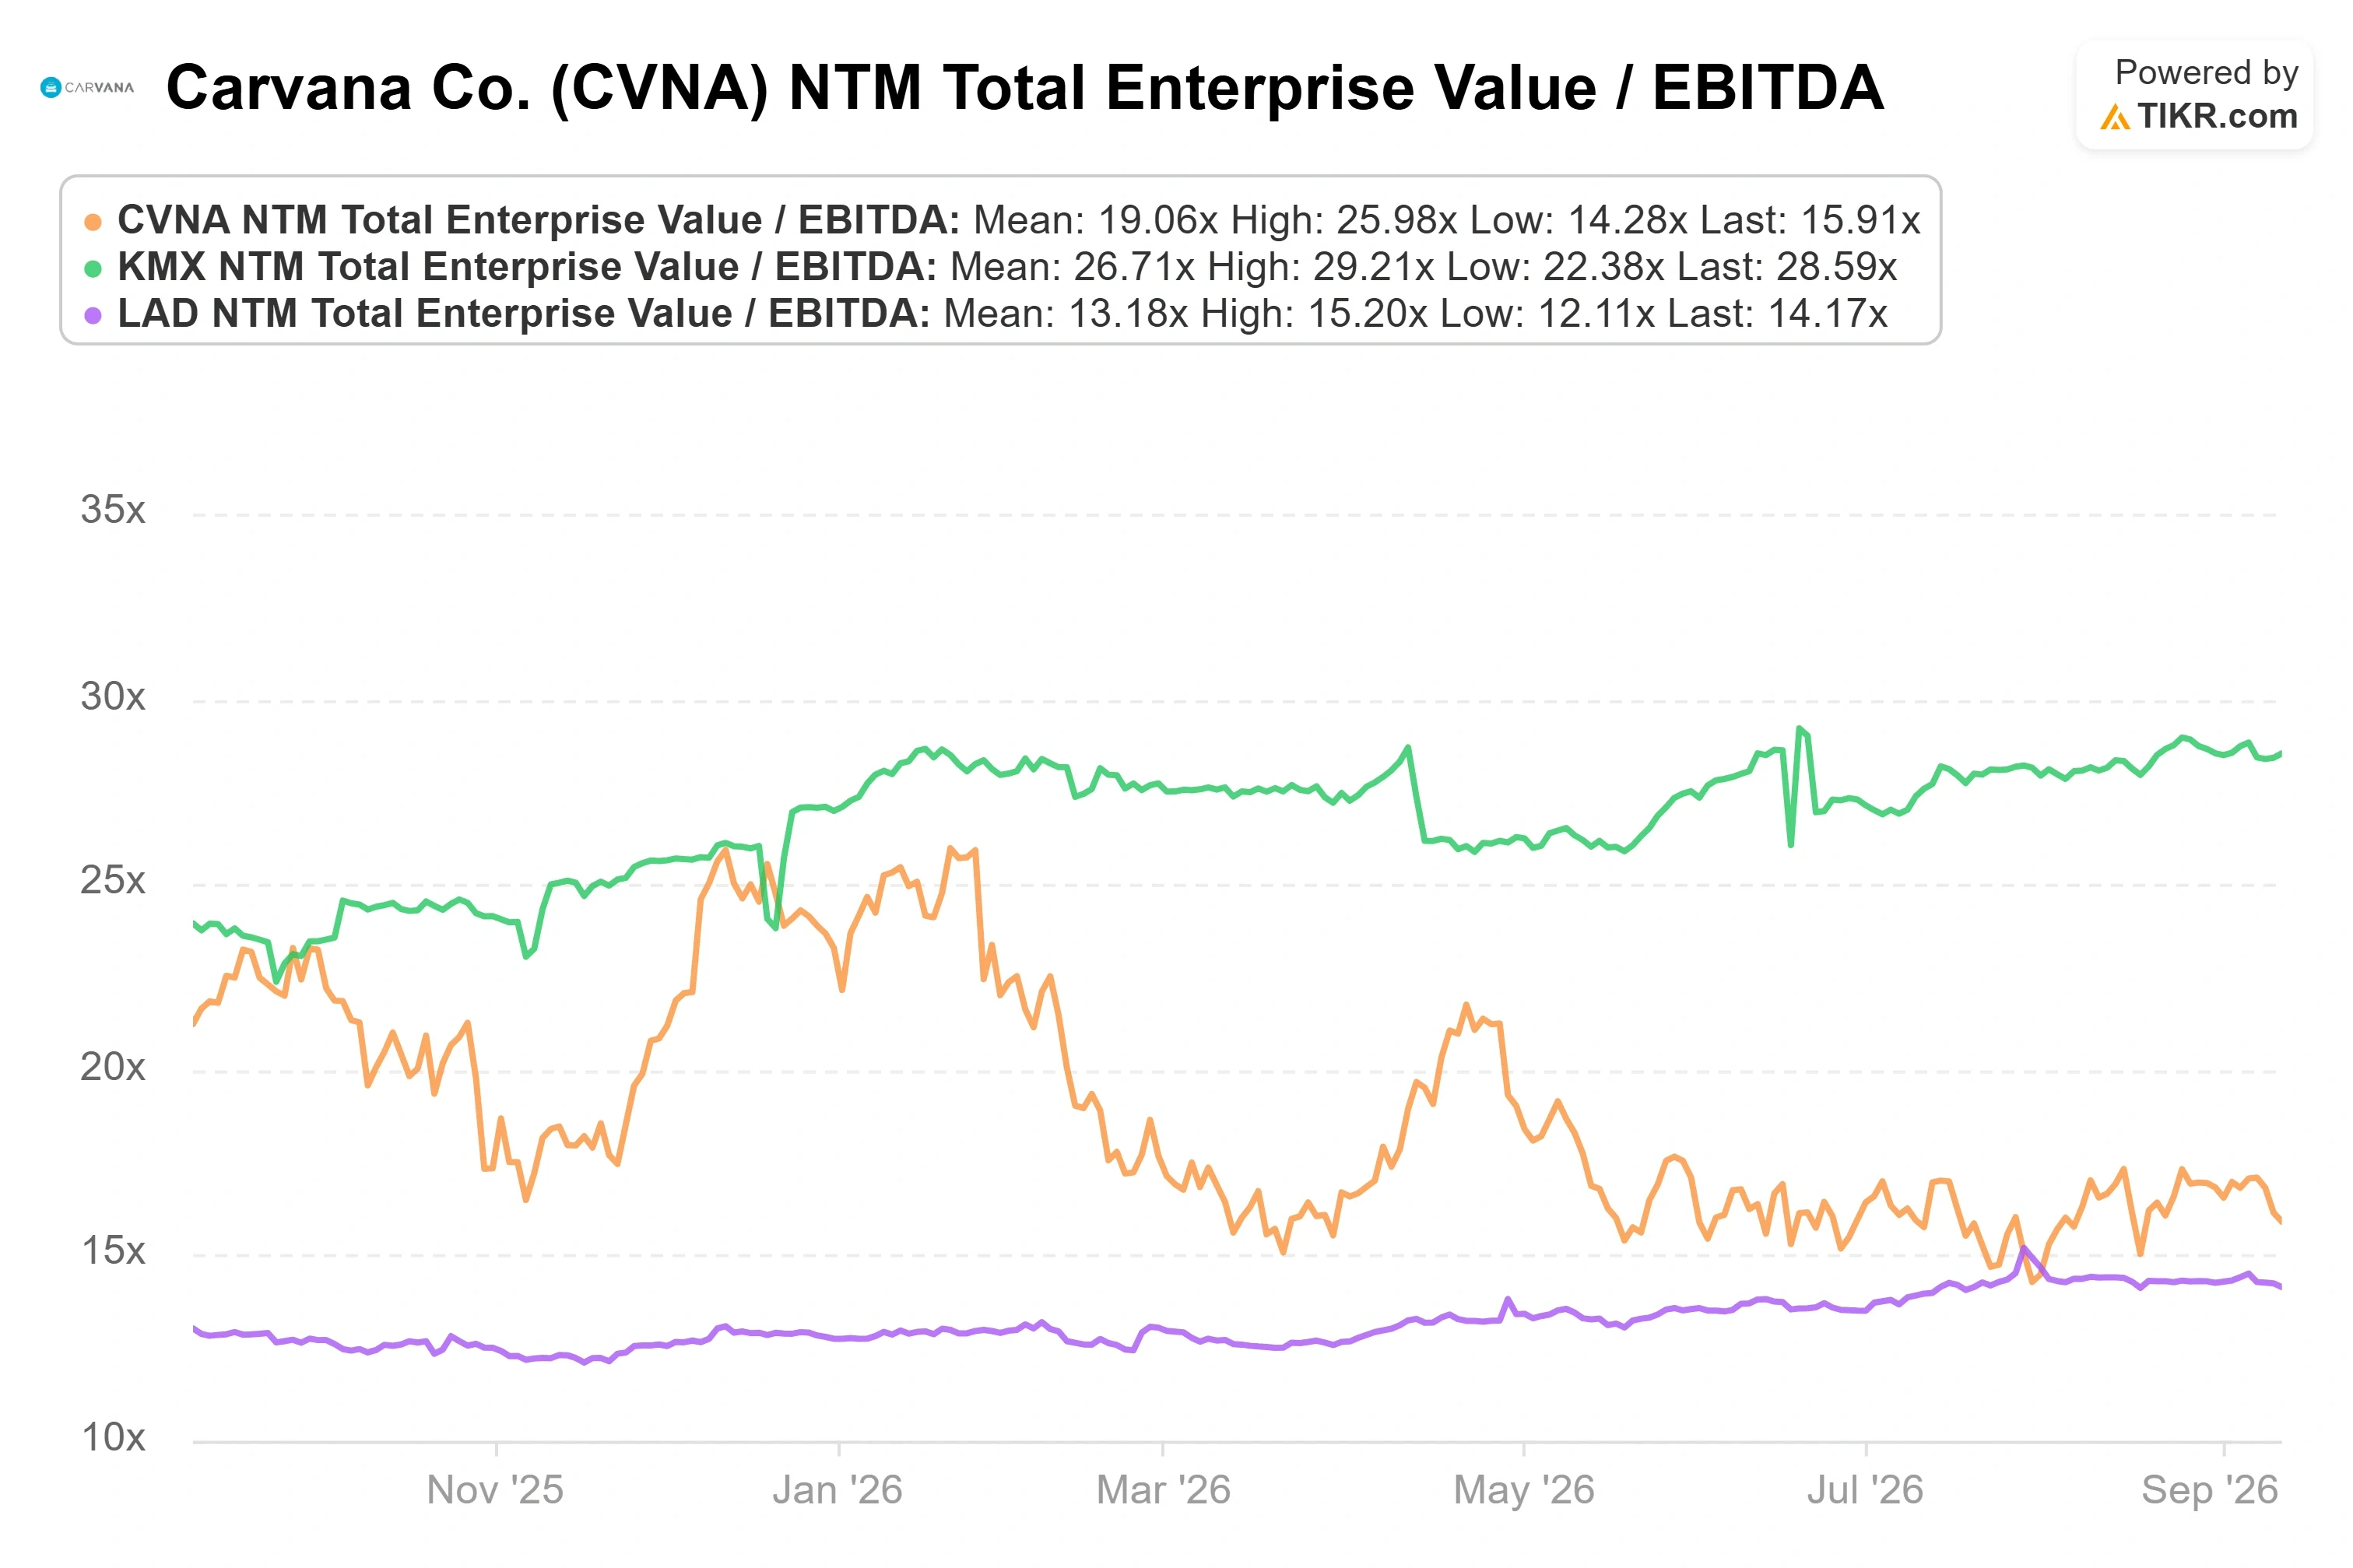
Sul multiplo EV/EBITDA sui prossimi dodici mesi, Carvana quota vicino a 16,3 volte, sopra Lithia Motors vicino a 14,2 volte ma sotto CarMax a circa 28,6 volte. Il premio rispetto ai concessionari in franchising è reale, e la crescita del 38% delle unità di Carvana in un settore in contrazione, contro concessionari che crescono a una cifra bassa quando crescono, è la ragione per testare se sia meritato piuttosto che presumere che non lo sia. Una società in crescita che capitalizza il volume a quel ritmo, su una base di costi fissi che il management definisce sottoutilizzata, non è ovviamente costosa a un multiplo EBITDA nella metà della doppia cifra.
Vedi come Carvana si comporta rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
Con ipotesi di scenario medio, il Modello di Valutazione TIKR produce i seguenti risultati, misurati rispetto a un prezzo di ingresso nel modello di $69,16:
- Prezzo Target (Medio): ~$123
- Potenziale Rendimento Totale: ~78%
- IRR Annualizzato: ~14% / anno
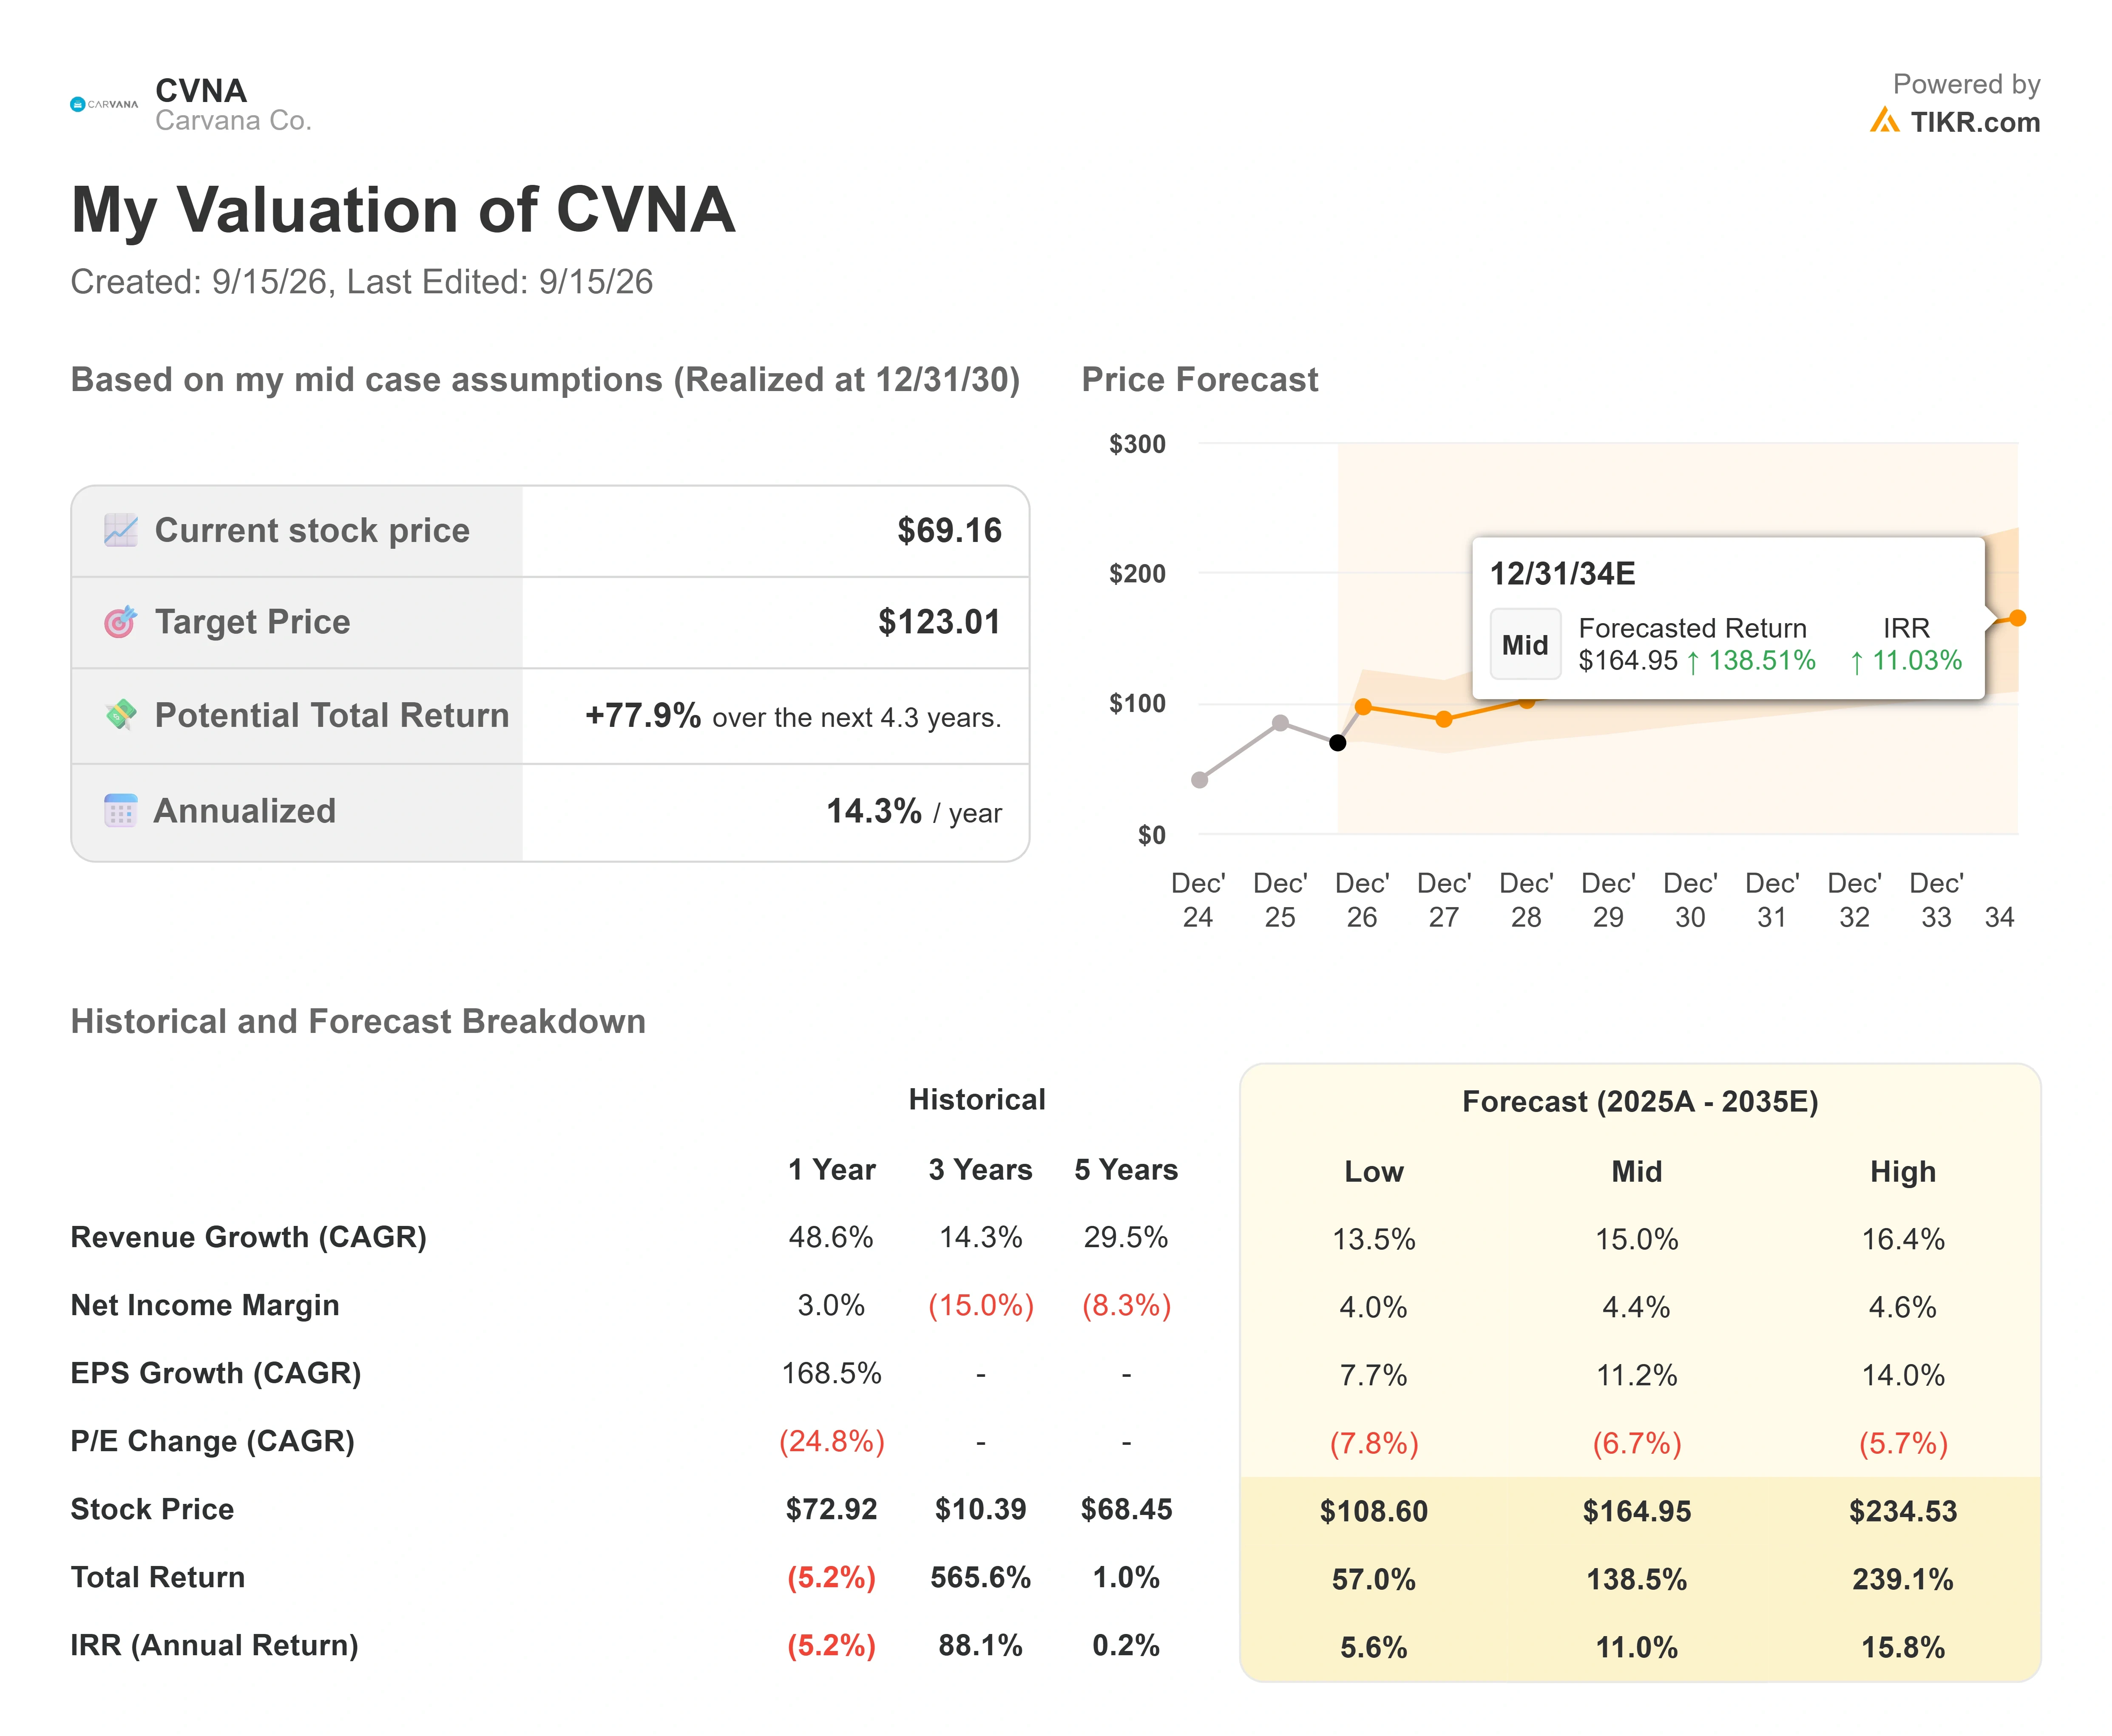
Il modello raggiunge quel target mentre assume una compressione del P/E, quindi il rendimento è sostenuto dal business. Due driver di ricavi fanno il lavoro:
- Capacità di ricondizionamento, la leva che Jenkins ha legato alla crescita regionale del 55%, in espansione attraverso linee di produzione aggiuntive, siti ADESA integrati e il primo sviluppo completo di ADESA che ha iniziato i lavori nel Q2.
- Penetrazione online, con il totale del commercio elettronico al dettaglio negli USA vicino al 17% delle vendite nel Q2 2026, secondo l'U.S. Census Bureau, mentre il retail auto si trova nella bassa singola cifra, lasciando spazio a continuare a prendere quote di mercato.
Sui margini, il driver è la leva operativa su una base di costi fissi sottoutilizzata in tecnologia, corporate e strutture. Il rischio principale è che il calo guidato del margine nel secondo semestre si riveli strutturale, guidato dalla pressione sui margini di finanziamento e dal mix di ricondizionamento piuttosto che da una temporanea stretta su carburante e tassi.
- Potenziale al rialzo: la produttività continua a recuperare e Carvana capitalizza le unità nella parte alta della doppia cifra verso il 20% mentre sfrutta i costi fissi, superando il target dello scenario medio.
- Potenziale al ribasso: la pressione macro sui tassi e una crescita più lenta delle unità limitano l'azione vicino alla media della Street di ~$83, un livello che le azioni hanno faticato a mantenere nel 2026.
Conclusione
La prossima vera prova è il rapporto del Q3 2026 a fine ottobre. Osserva il margine EBITDA rettificato: il management ha guidato il secondo semestre verso circa il 9,3% al punto medio, quindi un dato che si mantiene vicino o sopra quel livello con unità ancora in crescita del 30% e oltre confermerebbe che il freno di carburante e tassi è ciclico e il recupero del ricondizionamento è reale. Un margine che scivola ulteriormente mentre la crescita delle unità si raffredda direbbe che le previsioni più deboli degli orsi leggono correttamente il business, e il multiplo premium diventa difficile da difendere. Tra due mesi, saranno i numeri a parlare.
Dovresti Investire in Carvana?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Carvana e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target price sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Carvana insieme a ogni altra azione nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Carvana su TIKR Gratis →
Cerchi Nuove Opportunità?
- Scopri quali azioni stanno comprando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza le azioni in soli 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi sollevi... più opportunità scoprirai. Cerca tra 100K+ azioni globali, i portafogli dei principali investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!