Punti Chiave
- McDonald's ha appena aumentato il suo dividendo per il 50° anno consecutivo, mentre l'ultimo aumento di Starbucks è stato di soli $0,01 per azione.
- Starbucks ha pagato il 113% del suo free cash flow nell'anno fiscale 2025, sebbene la riduzione delle spese in conto capitale abbia successivamente portato il suo rapporto di distribuzione del dividendo in contanti TTM al 77%.
- Il rapporto di distribuzione del dividendo in contanti TTM di McDonald's si attesta su un livello più confortevole del 67%, sebbene il rallentamento del traffico negli Stati Uniti e circa $8,5 miliardi di sostegno pianificato per i franchisee creino nuove esigenze di cassa.
- Il CFO di Starbucks ha sottolineato la stabilità del dividendo e "aumenti misurati", rendendo la futura crescita del free cash flow particolarmente importante per gli azionisti.
McDonald's (MCD) ha aumentato il suo dividendo trimestrale a $1,93 da $1,86 il 17 settembre, segnando il suo 50° aumento annuale consecutivo. L'azienda ha definito questo traguardo "una pietra miliare d'oro", sottolineando "la resilienza del suo flusso di cassa".
Starbucks (SBUX) ha costruito una propria impressionante serie di aumenti dei dividendi, ma mantenerla è diventato più difficile. Il suo 15° aumento annuale consecutivo ha portato il dividendo trimestrale da $0,61 a $0,62 nell'ottobre 2025, dopo diversi anni di aumenti molto più consistenti. Il CFO Cathy Smith ha successivamente dichiarato che Starbucks bilancerà gli investimenti per la crescita "con la stabilità del dividendo" e utilizzerà "aumenti misurati" mentre lavora per raggiungere il suo obiettivo di distribuzione a lungo termine.
Entrambe le aziende stanno ancora aumentando i loro dividendi.
La domanda più grande per gli investitori è quale business possa permettersi aumenti significativi da qui in poi.
| Metrica | Starbucks (SBUX) | McDonald’s (MCD) |
|---|---|---|
| Dividend yield forward | 2,7% | 3,3% |
| Crescita dividendo 5 anni | circa 6,6% annuo | 7,3% annuo |
| Serie di aumenti | 15 aumenti annuali consecutivi | 50 anni consecutivi di aumenti |
| Rapporto di distribuzione dividendo in contanti, TTM | 77% | 67% |
| Rapporto di distribuzione dividendo in contanti, forward | 87% | 73% |
| Debito netto ÷ EBITDA, TTM | 2,13x | 3,23x |
| Copertura interessi, TTM | 7,2x | 7,8x |
Fonte: TIKR, prezzi alla chiusura del 29 settembre 2026; serie di aumenti dai comunicati delle aziende.
Starbucks sta riconquistando i clienti
Il piano di rilancio "Back to Starbucks" di Starbucks sta mostrando segni di progresso.
Le vendite comparabili globali nei negozi sono aumentate del 7,9% nel terzo trimestre fiscale 2026, con le transazioni in aumento del 4,2%. Questo ha segnato il quarto trimestre consecutivo di crescita delle vendite comparabili per l'azienda.
Ma ricostruire Starbucks ha richiesto investimenti significativi. L'azienda ha annunciato oneri di ristrutturazione per circa $1,7 miliardi dal settembre 2025, e a settembre ha comunicato piani per chiudere circa 250 coffeehouse aggiuntive in Nord America.
Queste pressioni sono arrivate in un periodo in cui il dividendo di Starbucks consumava più cassa di quanto l'azienda generasse.
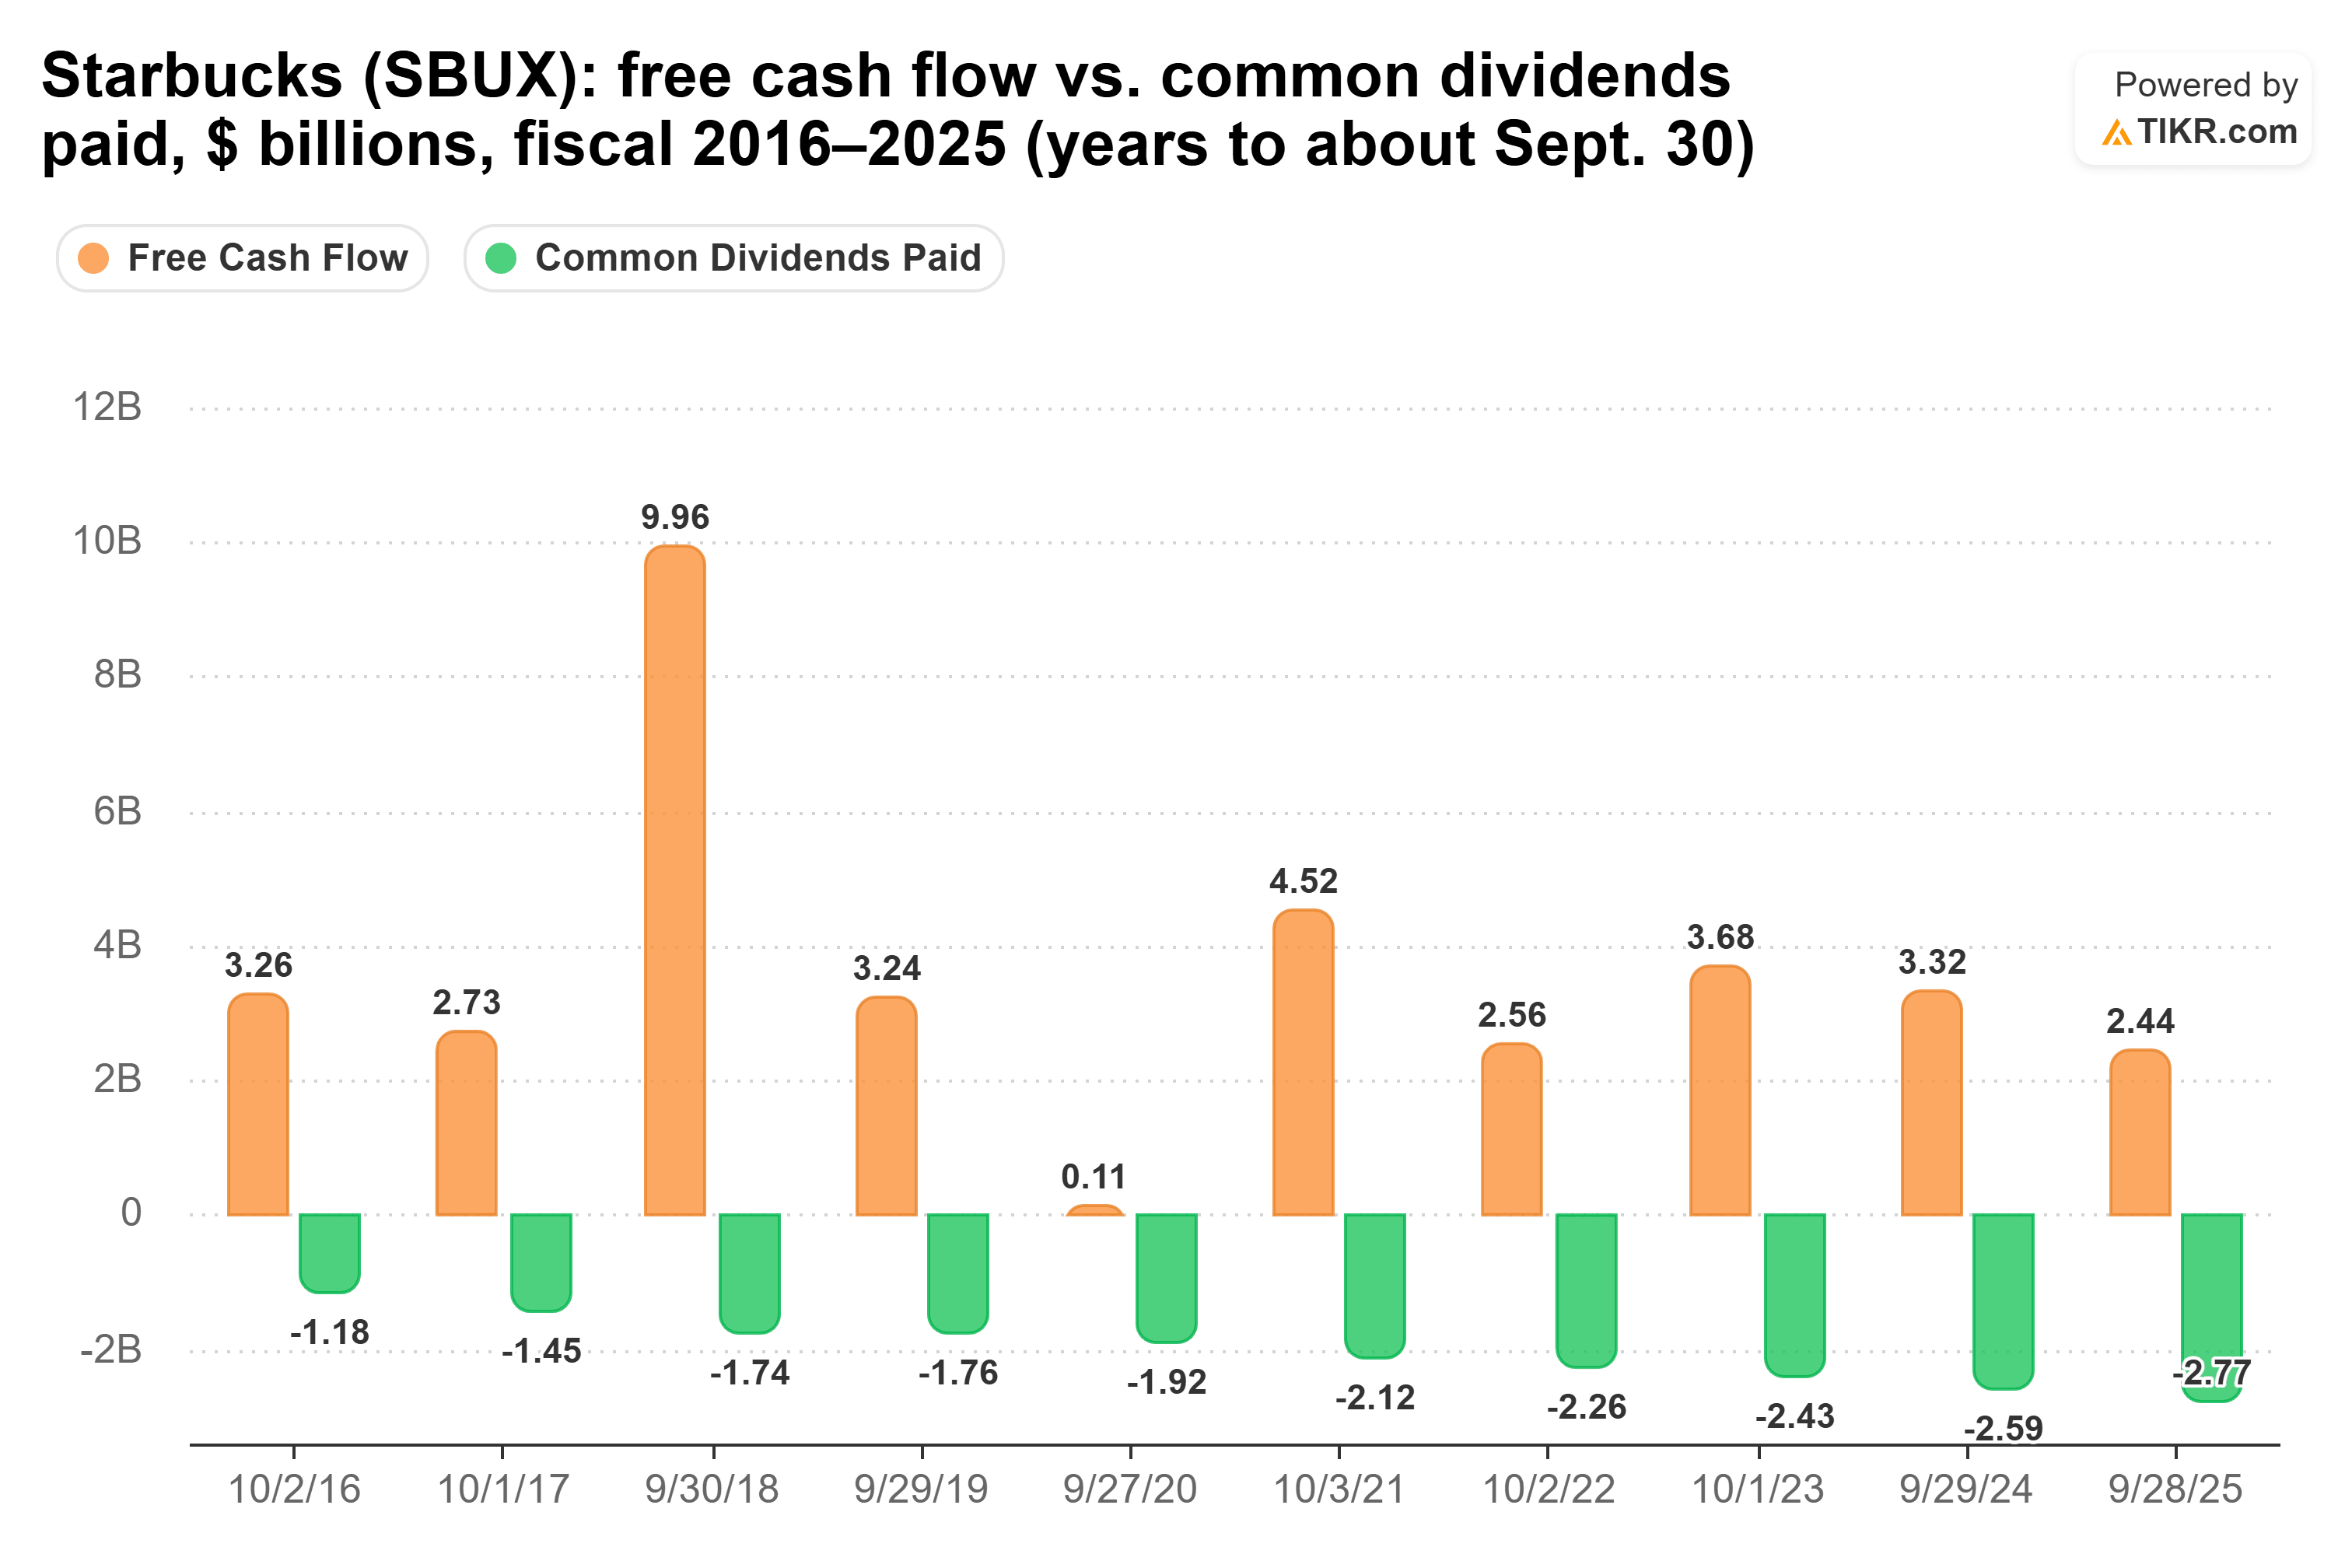
Starbucks ha pagato $2,77 miliardi di dividendi comuni nell'anno fiscale 2025 contro $2,44 miliardi di free cash flow.
Ciò significa che l'azienda ha restituito agli azionisti circa il 113% del suo free cash flow attraverso i dividendi.
È stata anche la seconda volta in sei anni che il free cash flow non ha coperto il dividendo. L'altra è stata l'anno fiscale 2020. L'insolitamente elevata cifra di free cash flow del 2018 include il pagamento iniziale di $7,15 miliardi di Nestlé associato alla partnership di Starbucks per il caffè confezionato.
La buona notizia è che la generazione di cassa di Starbucks si sta riprendendo.
Le spese in conto capitale sono scese a circa $888 milioni durante i primi nove mesi dell'anno fiscale 2026, in calo rispetto ai $1,85 miliardi dell'anno precedente. Starbucks ha anche trasferito il suo business in Cina in una joint venture e ha iniziato a sostituire costosi rinnovi dei negozi con più piccoli "Uplift" che il COO Mike Grams ha dichiarato costare circa $150.000 ciascuno.
Gli analisti si aspettano attualmente circa $3,26 miliardi di free cash flow per l'anno fiscale 2026, in aumento del 33% rispetto all'anno fiscale 2025.
Questo miglioramento ha portato il rapporto di distribuzione del dividendo in contanti TTM di Starbucks al 77%.
Tuttavia, il rapporto di distribuzione forward si attesta a circa l'87%, lasciando meno spazio per aumenti aggressivi del dividendo mentre il management continua a investire nel rilancio e a ridurre il debito.
McDonald’s vive di affitti e royalty
Il dividendo di McDonald's è sostenuto da un modello di business molto diverso.
Circa il 95% dei ristoranti McDonald's è in franchising. Nel 2025, l'azienda ha generato $10,44 miliardi di ricavi da affitti e $6,02 miliardi di royalty, per un totale di circa $16,46 miliardi, ovvero oltre il 60% dei ricavi aziendali.
Questa struttura asset-light ha storicamente prodotto un free cash flow affidabile.
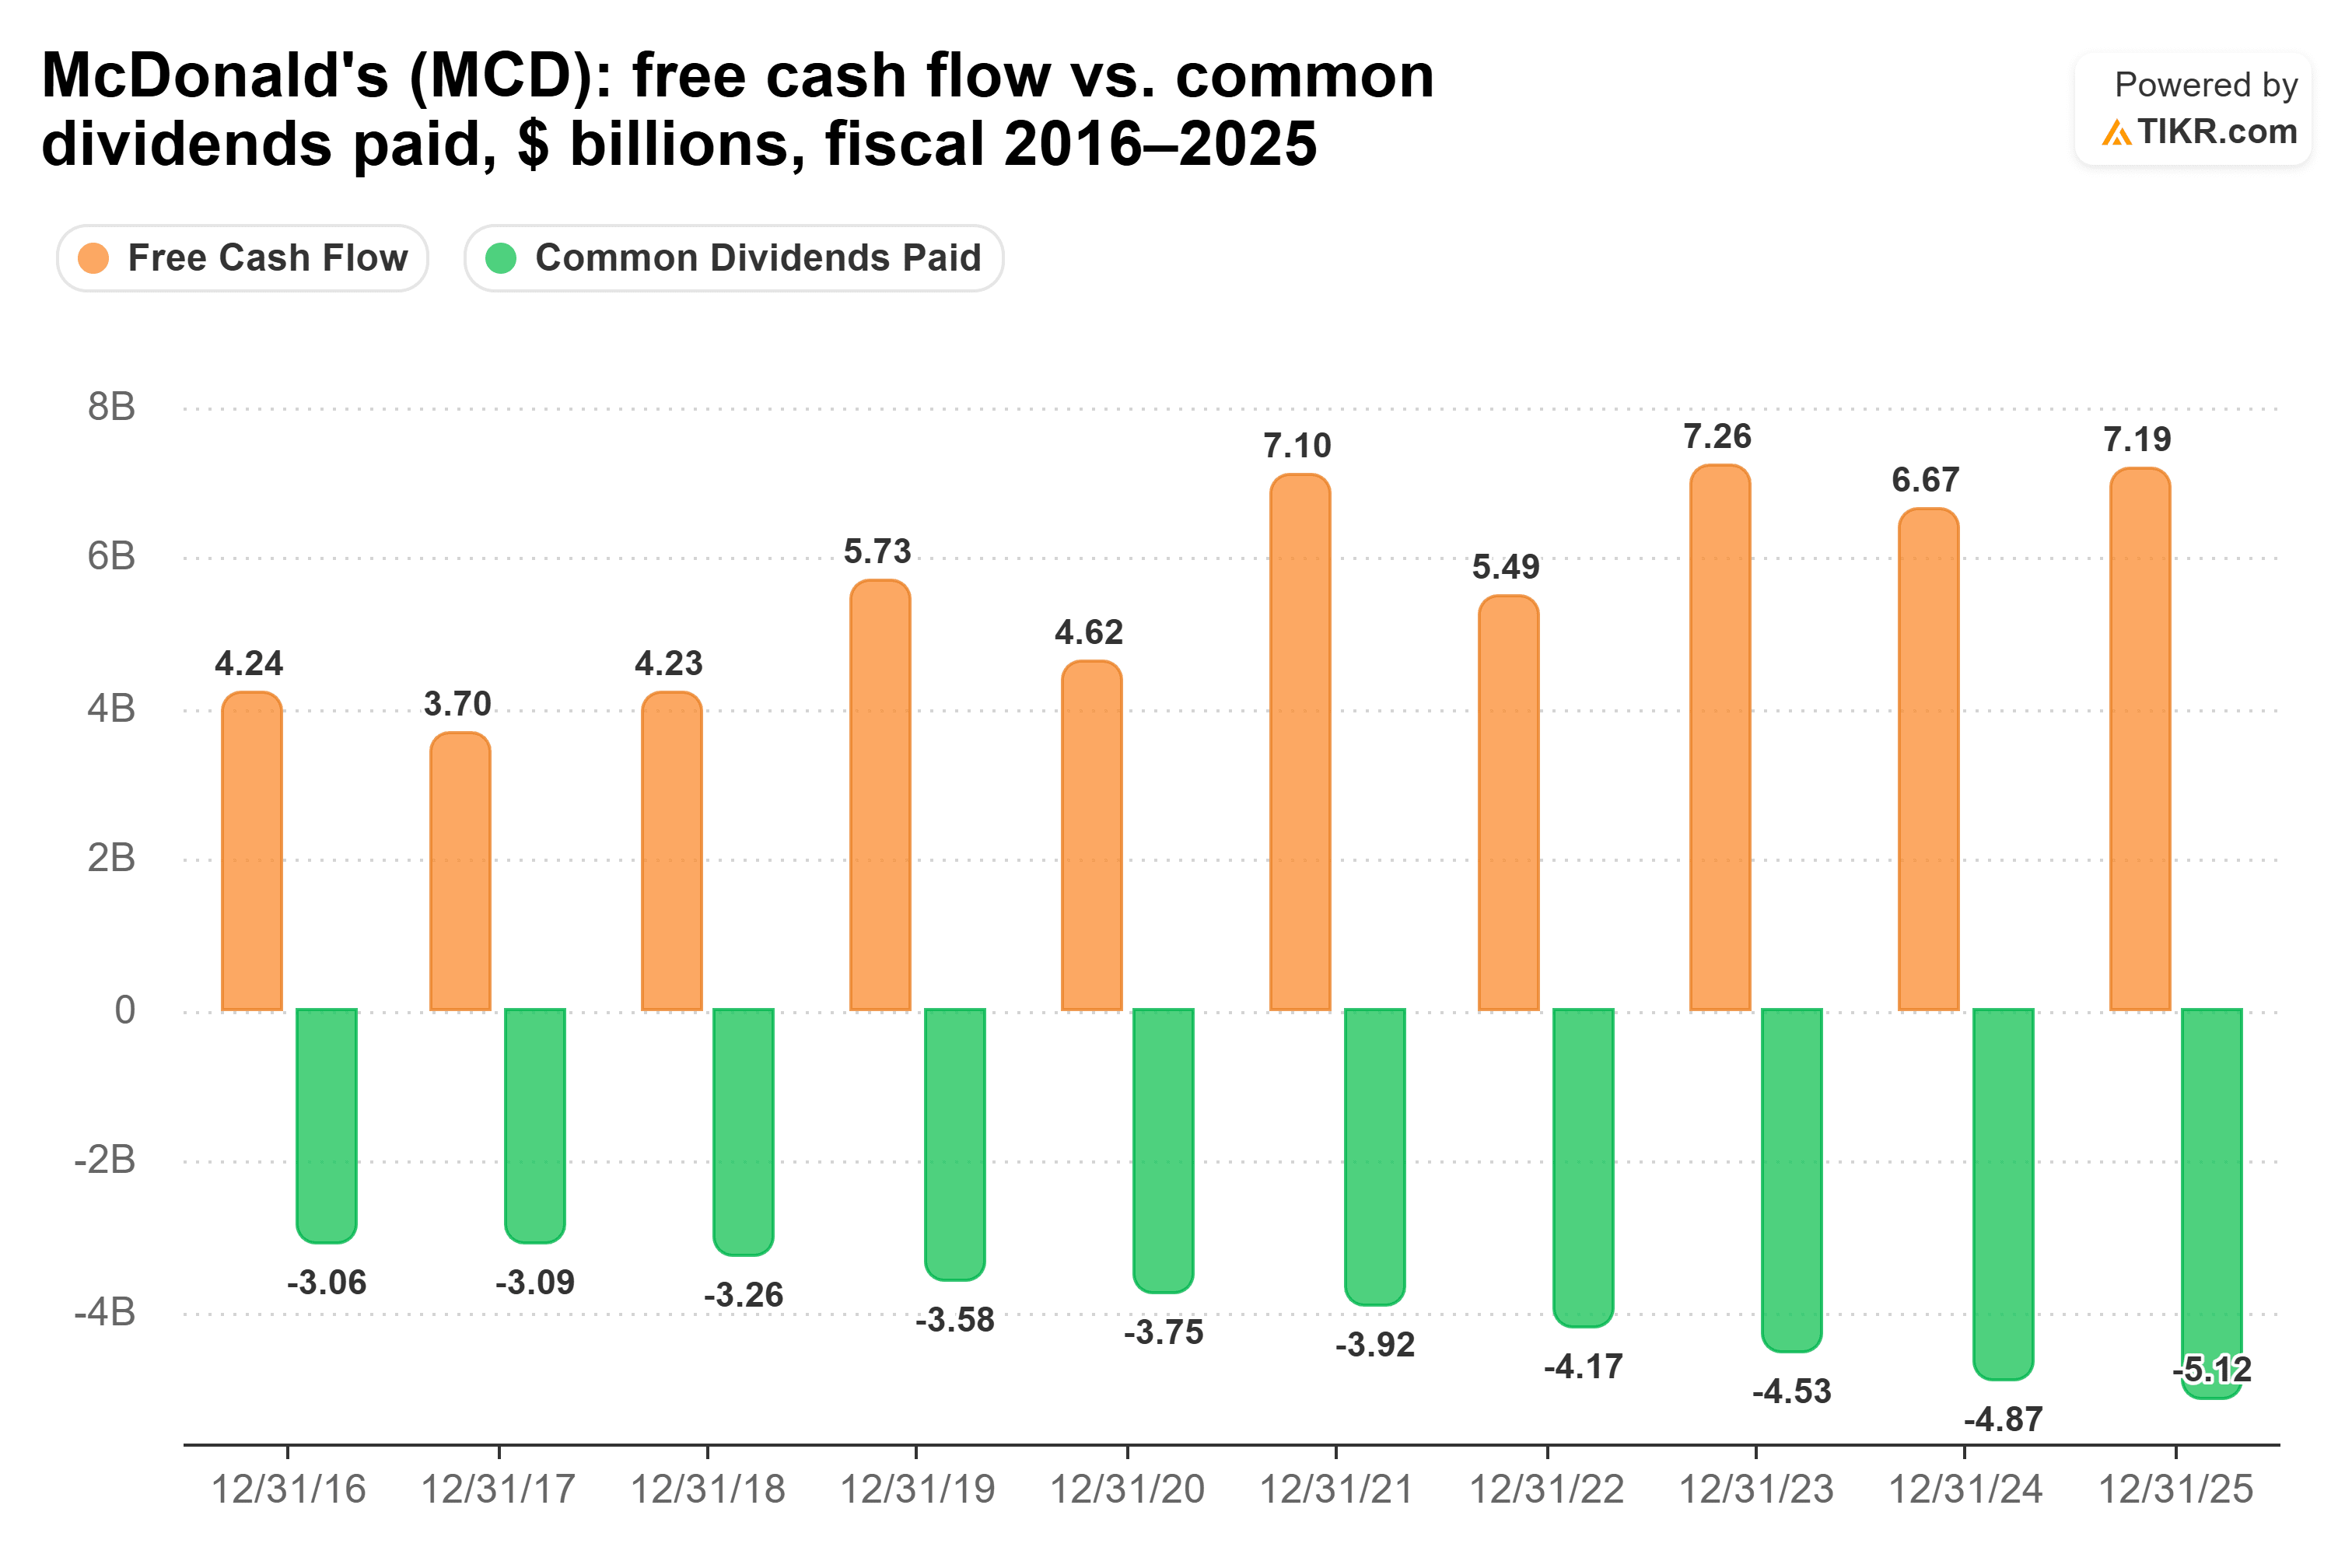
Il free cash flow ha coperto il dividendo di McDonald's in ogni anno mostrato nel grafico decennale.
Nel 2025, McDonald's ha prodotto $7,19 miliardi di free cash flow mentre pagava $5,12 miliardi in dividendi.
Ciò si traduce in un rapporto di distribuzione del dividendo in contanti del 71%, lasciando circa $2,07 miliardi di free cash flow dopo i dividendi.
Il suo rapporto di distribuzione rimane confortevole oggi al 67% TTM e circa al 73% sulle stime forward.
McDonald's ha anche riacquistato $2,33 miliardi di azioni negli ultimi 12 mesi, illustrando l'ulteriore flessibilità che la sua generazione di cassa fornisce.
Le vendite comparabili negli Stati Uniti sono aumentate solo dello 0,8% nel Q2 2026, con meno clienti che visitavano i ristoranti. Il management ha attribuito circa due terzi del calo del traffico all'esecuzione di un rilancio dell'offerta di valore che era disponibile solo in circa il 60-65% dei ristoranti.
Il CEO Chris Kempczinski ha riconosciuto il problema di esecuzione direttamente: "Non abbiamo un problema di strategia. Semplicemente non abbiamo eseguito al livello necessario nel secondo trimestre."
McDonald's si è anche impegnata in circa $8,5 miliardi di sostegno ai franchisee fino al 2036, aggiungendo un altro utilizzo di cassa a lungo termine.
Quindi, quale dividendo vince?
McDonald's è il miglior titolo da dividendo oggi.
Per gli investitori focalizzati sulla solidità del dividendo, sulla copertura e sulla capacità di finanziare aumenti significativi, McDonald's ha il vantaggio su Starbucks in questo momento.
McDonald's ha pagato circa il 71% del suo free cash flow lo scorso anno e aveva ancora circa $2 miliardi rimanenti dopo i dividendi. I suoi attuali rapporti di distribuzione lasciano anche più spazio per futuri aumenti, al 67% TTM e al 73% forward, rispetto al 77% e all'87% di Starbucks.
Questo cuscinetto extra dà a McDonald's più flessibilità per aumentare il suo dividendo, reinvestire nel business, sostenere i franchisee e restituire ulteriore cassa agli azionisti.
Il dividendo di Starbucks non sembra essere in pericolo immediato. La sua generazione di cassa è migliorata con la riduzione delle spese in conto capitale, il free cash flow si è ripreso e le tendenze dei clienti si sono rafforzate. Starbucks ha anche un debito netto relativo all'EBITDA inferiore rispetto a McDonald's.
Ma il management ha reso chiare le sue priorità a breve termine. Al suo Investor Day 2026, il CFO Cathy Smith ha dichiarato che Starbucks prevede di bilanciare gli investimenti per la crescita con la stabilità del dividendo, utilizzare aumenti misurati e dare priorità alla riduzione della leva finanziaria rispetto ai riacquisti di azioni.
McDonald's è il titolo da dividendo più forte oggi, mentre Starbucks rimane la storia di rilancio con più lavoro da fare prima di poter sostenere una crescita del dividendo altrettanto significativa.
La domanda più grande per gli azionisti di Starbucks è quanto velocemente il suo rilancio possa espandere il free cash flow abbastanza da colmare quel divario.
Starbucks potrebbe prendere la sua prossima decisione sul dividendo intorno al rapporto del quarto trimestre fiscale del 29 ottobre. Se lo farà, gli investitori avranno un'altra indicazione di quanto "misurati" saranno quegli aumenti.
Quindi, quanto vale realmente l'azione di McDonald’s?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere McDonald's. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta McDonald's gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sull'azienda. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!