


Punti Chiave
- Il costo per assicurare il debito di SpaceX contro un default è salito a 194 punti base mercoledì, rispetto ai 110 di giugno, e le sue obbligazioni a 50 anni scambiano vicino a 85 centesimi sul dollaro.
- SpaceX si indebita per finanziare i suoi data center per l'IA, e il mercato obbligazionario ha ragione a far pagare di più per quel rischio.
- Le spese in conto capitale hanno raggiunto i 20,9 miliardi di dollari nell'esercizio 2025, a fronte di 6,79 miliardi di dollari di cassa generata dalle operazioni, e il debito totale è salito a 24,5 miliardi di dollari.
- I contratti cloud che inizieranno a scalare a ottobre sono il primo vero test dell'affermazione del management secondo cui i nuovi data center si ripagano in meno di un anno.
In questo momento, il voto più importante su SpaceX (SPCX) arriva dai suoi obbligazionisti.
Il titolo è scivolato questa settimana dopo che il conduttore di Bloomberg Tech Ed Ludlow ha riportato che SpaceX è in trattative preliminari per prendere in prestito 40 miliardi di dollari per acquistare chip da Nvidia (NVDA). Di questi, 10 miliardi sarebbero prestiti e 30 miliardi credito di grado investment-grade.
I mercati del credito stavano già svalutando SpaceX prima di quella notizia. Nell'episodio di giovedì del podcast Prof G Markets, il co-conduttore Ed Elson ha fatto notare che i credit default swap di SpaceX sono saliti a 194 punti base mercoledì, rispetto ai 110 di giugno. Con le sue parole, "il costo per assicurare il debito di SpaceX contro un default sta diventando improvvisamente molto costoso."
Il suo ospite John Foley, capo della rubrica Lex del Financial Times, ha aggiunto che le obbligazioni a 50 anni scambiano "a qualcosa come 85 centesimi sul dollaro." Ha indicato le obbligazioni a cinque anni più vicine a 95. La sua lettura:
"Al momento, il mercato non sta lanciando un segnale di pericolo, ma sta dicendo che questa azienda sta diventando più rischiosa di minuto in minuto."
Segui i flussi di cassa
La preoccupazione è facile da vedere nel rendiconto finanziario. Nell'esercizio 2023, i 4,52 miliardi di dollari di cassa generata dalle operazioni di SpaceX coprivano appena i suoi 4,42 miliardi di dollari di spese in conto capitale. Nell'esercizio 2025, le spese in conto capitale avevano raggiunto i 20,9 miliardi di dollari, a fronte di 6,79 miliardi di dollari generati dalle operazioni. Questo lascia un divario di circa 14,1 miliardi di dollari.

E il divario si sta allargando. Elson ha notato che SpaceX "ha speso più di 18 miliardi di dollari in spese in conto capitale nell'ultimo trimestre e tutto sta andando in questi data center." In un trimestre, questo è l'86% di quanto SpaceX ha speso in tutto l'esercizio 2025.
L'indebitamento sta coprendo la differenza. Il debito totale è salito da 15,4 miliardi di dollari alla fine dell'esercizio 2024 a 24,5 miliardi di dollari un anno dopo.
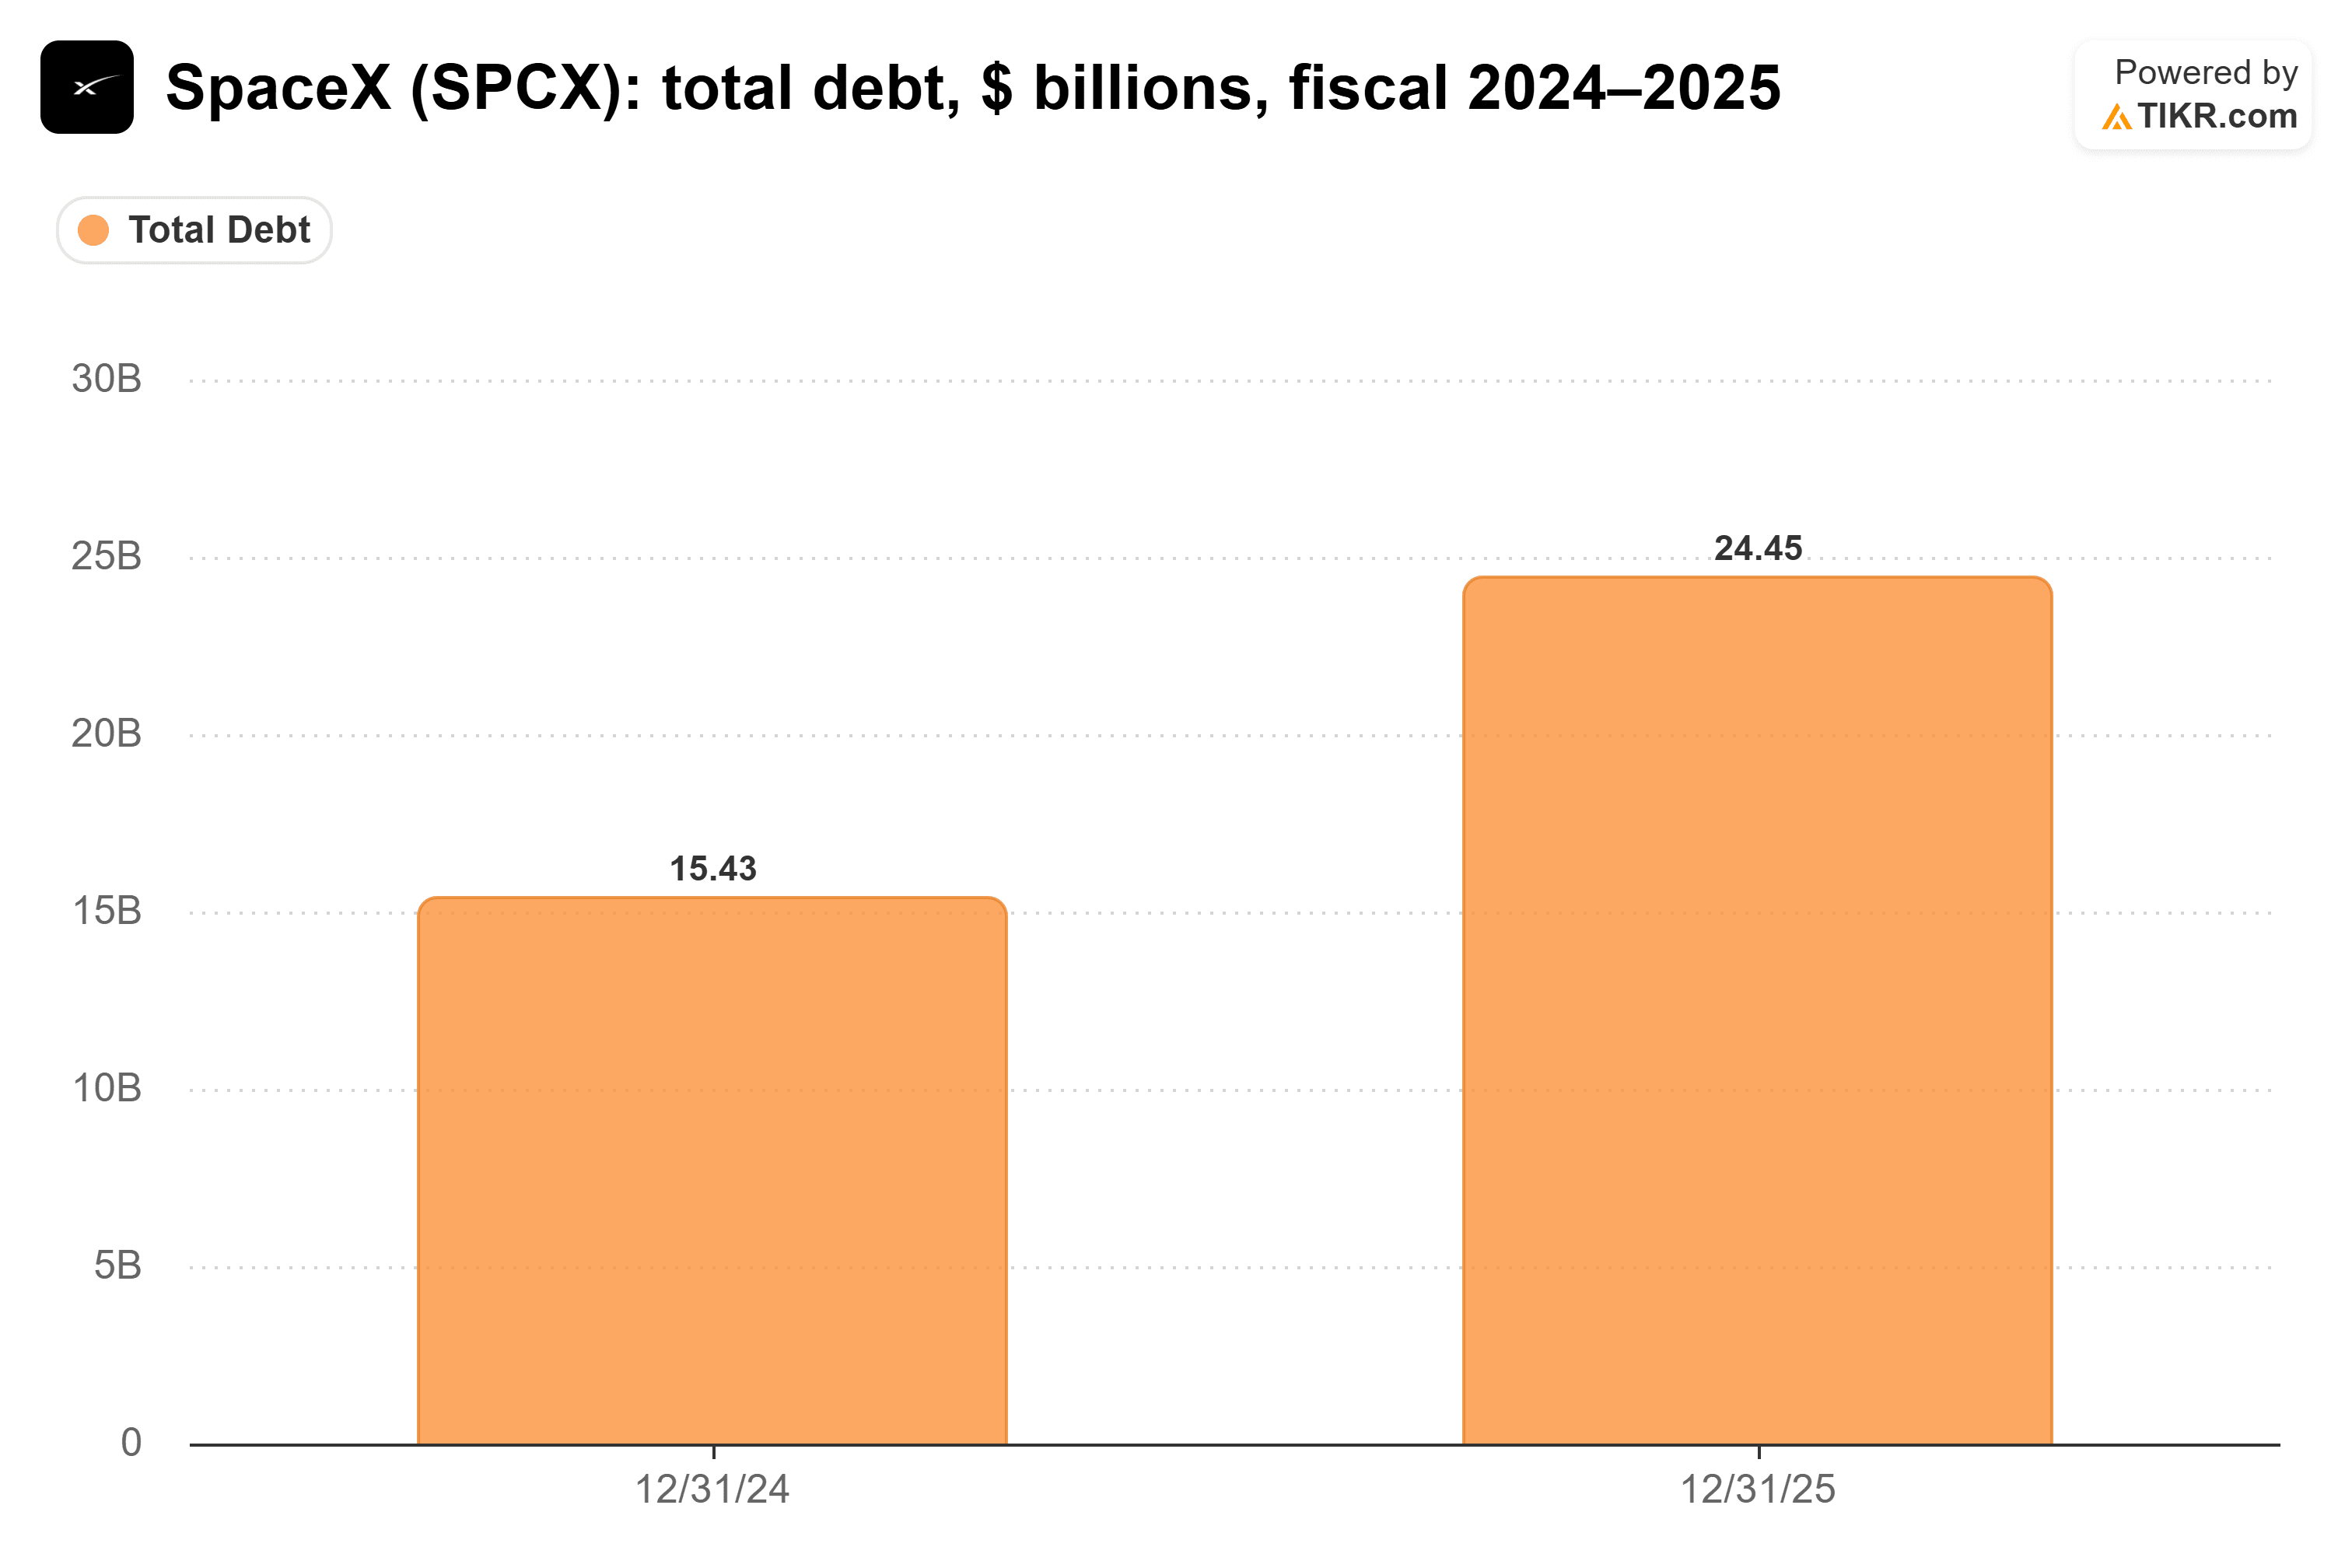
Questa cifra non include il debito che SpaceX ha raccolto subito dopo la sua IPO. Lascia anche fuori i 40 miliardi di dollari che sta presumibilmente allineando ora, che da soli sono più di 1,6 volte il totale dell'esercizio 2025.
Foley ha anche indicato il rating. SpaceX ha un rating investment-grade, e se lo perdesse, "i rendimenti salirebbero di molto e diventerebbe molto più rischiosa."
Il punto è questo: il calcolo del ritorno dell'investimento
La tesi rialzista si basa su una frase. Nella conference call sui risultati del secondo trimestre di SpaceX, il CFO Bret Johnsen ha detto: "Le attuali condizioni economiche si sono tradotte in un ritorno dell'investimento inferiore a un anno per i nostri nuovi investimenti di capitale per il calcolo."
Se questo si mantiene, il debito è facile da sostenere. SpaceX affitta potenza di calcolo a laboratori di IA come Anthropic, e l'accordo che ha firmato con Alphabet (GOOGL) giorni prima dell'IPO porta fino a 920 milioni di dollari al mese. Questo è fino a circa 11 miliardi di dollari all'anno da un solo cliente. Johnsen ha anche detto che SpaceX aveva contrattualizzato altri 6,7 miliardi di dollari di ricavi cloud che inizieranno a scalare a ottobre.
Tuttavia, l'asticella è alta. Con un ritorno dell'investimento di un anno, i 18 miliardi di dollari di spese in conto capitale dell'ultimo trimestre dovrebbero generare circa 18 miliardi di dollari di cassa entro un anno. Questo è più di 2,5 volte i 6,79 miliardi di dollari che le operazioni di SpaceX hanno prodotto in tutto l'esercizio 2025.
Goldman Sachs pensa che SpaceX possa superarla. Martedì, ha alzato il suo prezzo obiettivo a 230 dollari da 220 e ha mantenuto la sua raccomandazione Buy. Foley ha notato che i ricavi dovrebbero quadruplicare entro la fine del 2028, e ha detto che "se ciò accade, allora questi numeri del debito iniziano a sembrare meno spaventosi."
Musk non sta rallentando per scoprirlo. The Information ha postato che SpaceX sta cambiando come costruisce i data center, "potenzialmente rallentando come costruisce nuove strutture." Mercoledì, Musk ha risposto: "Falso, stiamo accelerando rapidamente."
Questa è una buona notizia per la costruzione. Significa anche più spese in conto capitale, e finora quest'anno più spese in conto capitale hanno significato più indebitamento.
Quindi SpaceX sta davvero diventando più rischiosa?
Sì, e il mercato obbligazionario ha ragione a far pagare di più per questo. I contratti sono reali, e l'affermazione sul ritorno dell'investimento potrebbe benissimo rivelarsi vera. Per ora, però, è un'affermazione, e il debito sta coprendo un divario di cassa di 14 miliardi di dollari. Gli azionisti vengono pagati dopo gli obbligazionisti. Quando gli obbligazionisti iniziano a chiedere di più, anche il titolo merita più cautela.
Naturalmente, i 6,7 miliardi di dollari di contratti cloud che inizieranno a scalare questo mese dovrebbero iniziare a comparire nella cassa generata dalle operazioni nei prossimi trimestri. Se lo fanno, queste obbligazioni potrebbero recuperare rapidamente.
Quindi quanto vale davvero il titolo SpaceX?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere SpaceX. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


