


SpaceX (SPCX) ha appena fatto la sua mossa più significativa nel settore telefonico, ed Elon Musk sta già parlando di qualcosa di molto, molto più grande.
Giovedì, SpaceX ha concordato l'acquisto di tutto lo spettro nazionale a 800 MHz di Grain Management. SpaceX prevede di combinare la sua rete satellitare con infrastrutture terrestri utilizzando lo spettro a bassa frequenza per migliorare la copertura all'interno degli edifici. I termini finanziari non sono stati resi noti, e l'accordo necessita ancora dell'approvazione della FCC. (TIKR ha trattato l'accordo stesso qui.)
Il commento di Musk su X: "Per l'osservatore casuale, questo non sembrerà granché. Per chi comprende le guerre dello spettro, è un terremoto."
Poi è andato oltre:
"Sembrerà pazzesco, ma vedo un percorso affinché SpaceX valga ordini di grandezza più dell'attuale economia terrestre."
La Banca Mondiale stima quell'economia a circa 118 trilioni di dollari. Un ordine di grandezza in più sarebbero 1,18 quadrilioni di dollari, ovvero più di 500 volte l'attuale valore di mercato di SpaceX di circa 2,3 trilioni di dollari.
Ci aveva avvertito che sarebbe sembrato pazzesco.
AT&T, Verizon e T-Mobile L'Hanno Preso Sul Serio
Qualunque sia la vostra opinione sul discorso del quadrilione, gli investitori hanno trattato l'accordo sullo spettro come reale. AT&T (T) e Verizon (VZ) sono scese ciascuna di quasi il 10% venerdì, e T-Mobile (TMUS) è scesa di circa il 13%.
Il calo maggiore di T-Mobile ha una storia imbarazzante alle spalle. Quelle licenze a 800 MHz erano originariamente sue. T-Mobile le ha cedute a Grain ad agosto per 2,9 miliardi di dollari più le partecipazioni di Grain nello spettro a 600 MHz, e i termini della FCC richiedevano che Grain trovasse qualcuno che mettesse a frutto lo spettro sottoutilizzato. Quel qualcuno è ora un potenziale rivale. (Bloomberg aveva riportato ad agosto che Grain stava cercando circa 6 miliardi di dollari per il portafoglio.)
Scotiabank ha tagliato i propri target di prezzo per tutti e tre gli operatori. L'analista Maher Yaghi ha affermato che l'acquisto rende le reti ibride satellitari-terrestri una minaccia più credibile, sebbene SpaceX debba ancora dimostrare che la sua rete può gestire città affollate e che l'economia funzioni.
JPMorgan è più calma. Non si aspetta che Starlink Mobile sfidi in modo significativo il mercato statunitense dei servizi mobili, che stima in circa 240 miliardi di dollari, nel suo orizzonte di previsione. Sottolinea il tempo, le infrastrutture e il capitale necessari per una rete terrestre competitiva.
La vendita dice più dei tagli ai target. L'accordo non è approvato e la rete terrestre non è costruita. Gli operatori sono comunque scesi del 10% o più, quindi gli investitori stanno già prezzando parte di SpaceX come società telefonica.
Le Entrate di SpaceX Devono Più che Quadruplicare
Questo è importante, perché 2,3 trilioni di dollari presuppongono già molta crescita. Come ha detto John Foley nel podcast Prof G Markets giovedì: "Penso che le sue entrate dovrebbero quadruplicare entro la fine del 2028. Se ciò accade, allora questi numeri del debito iniziano a sembrare meno spaventosi."
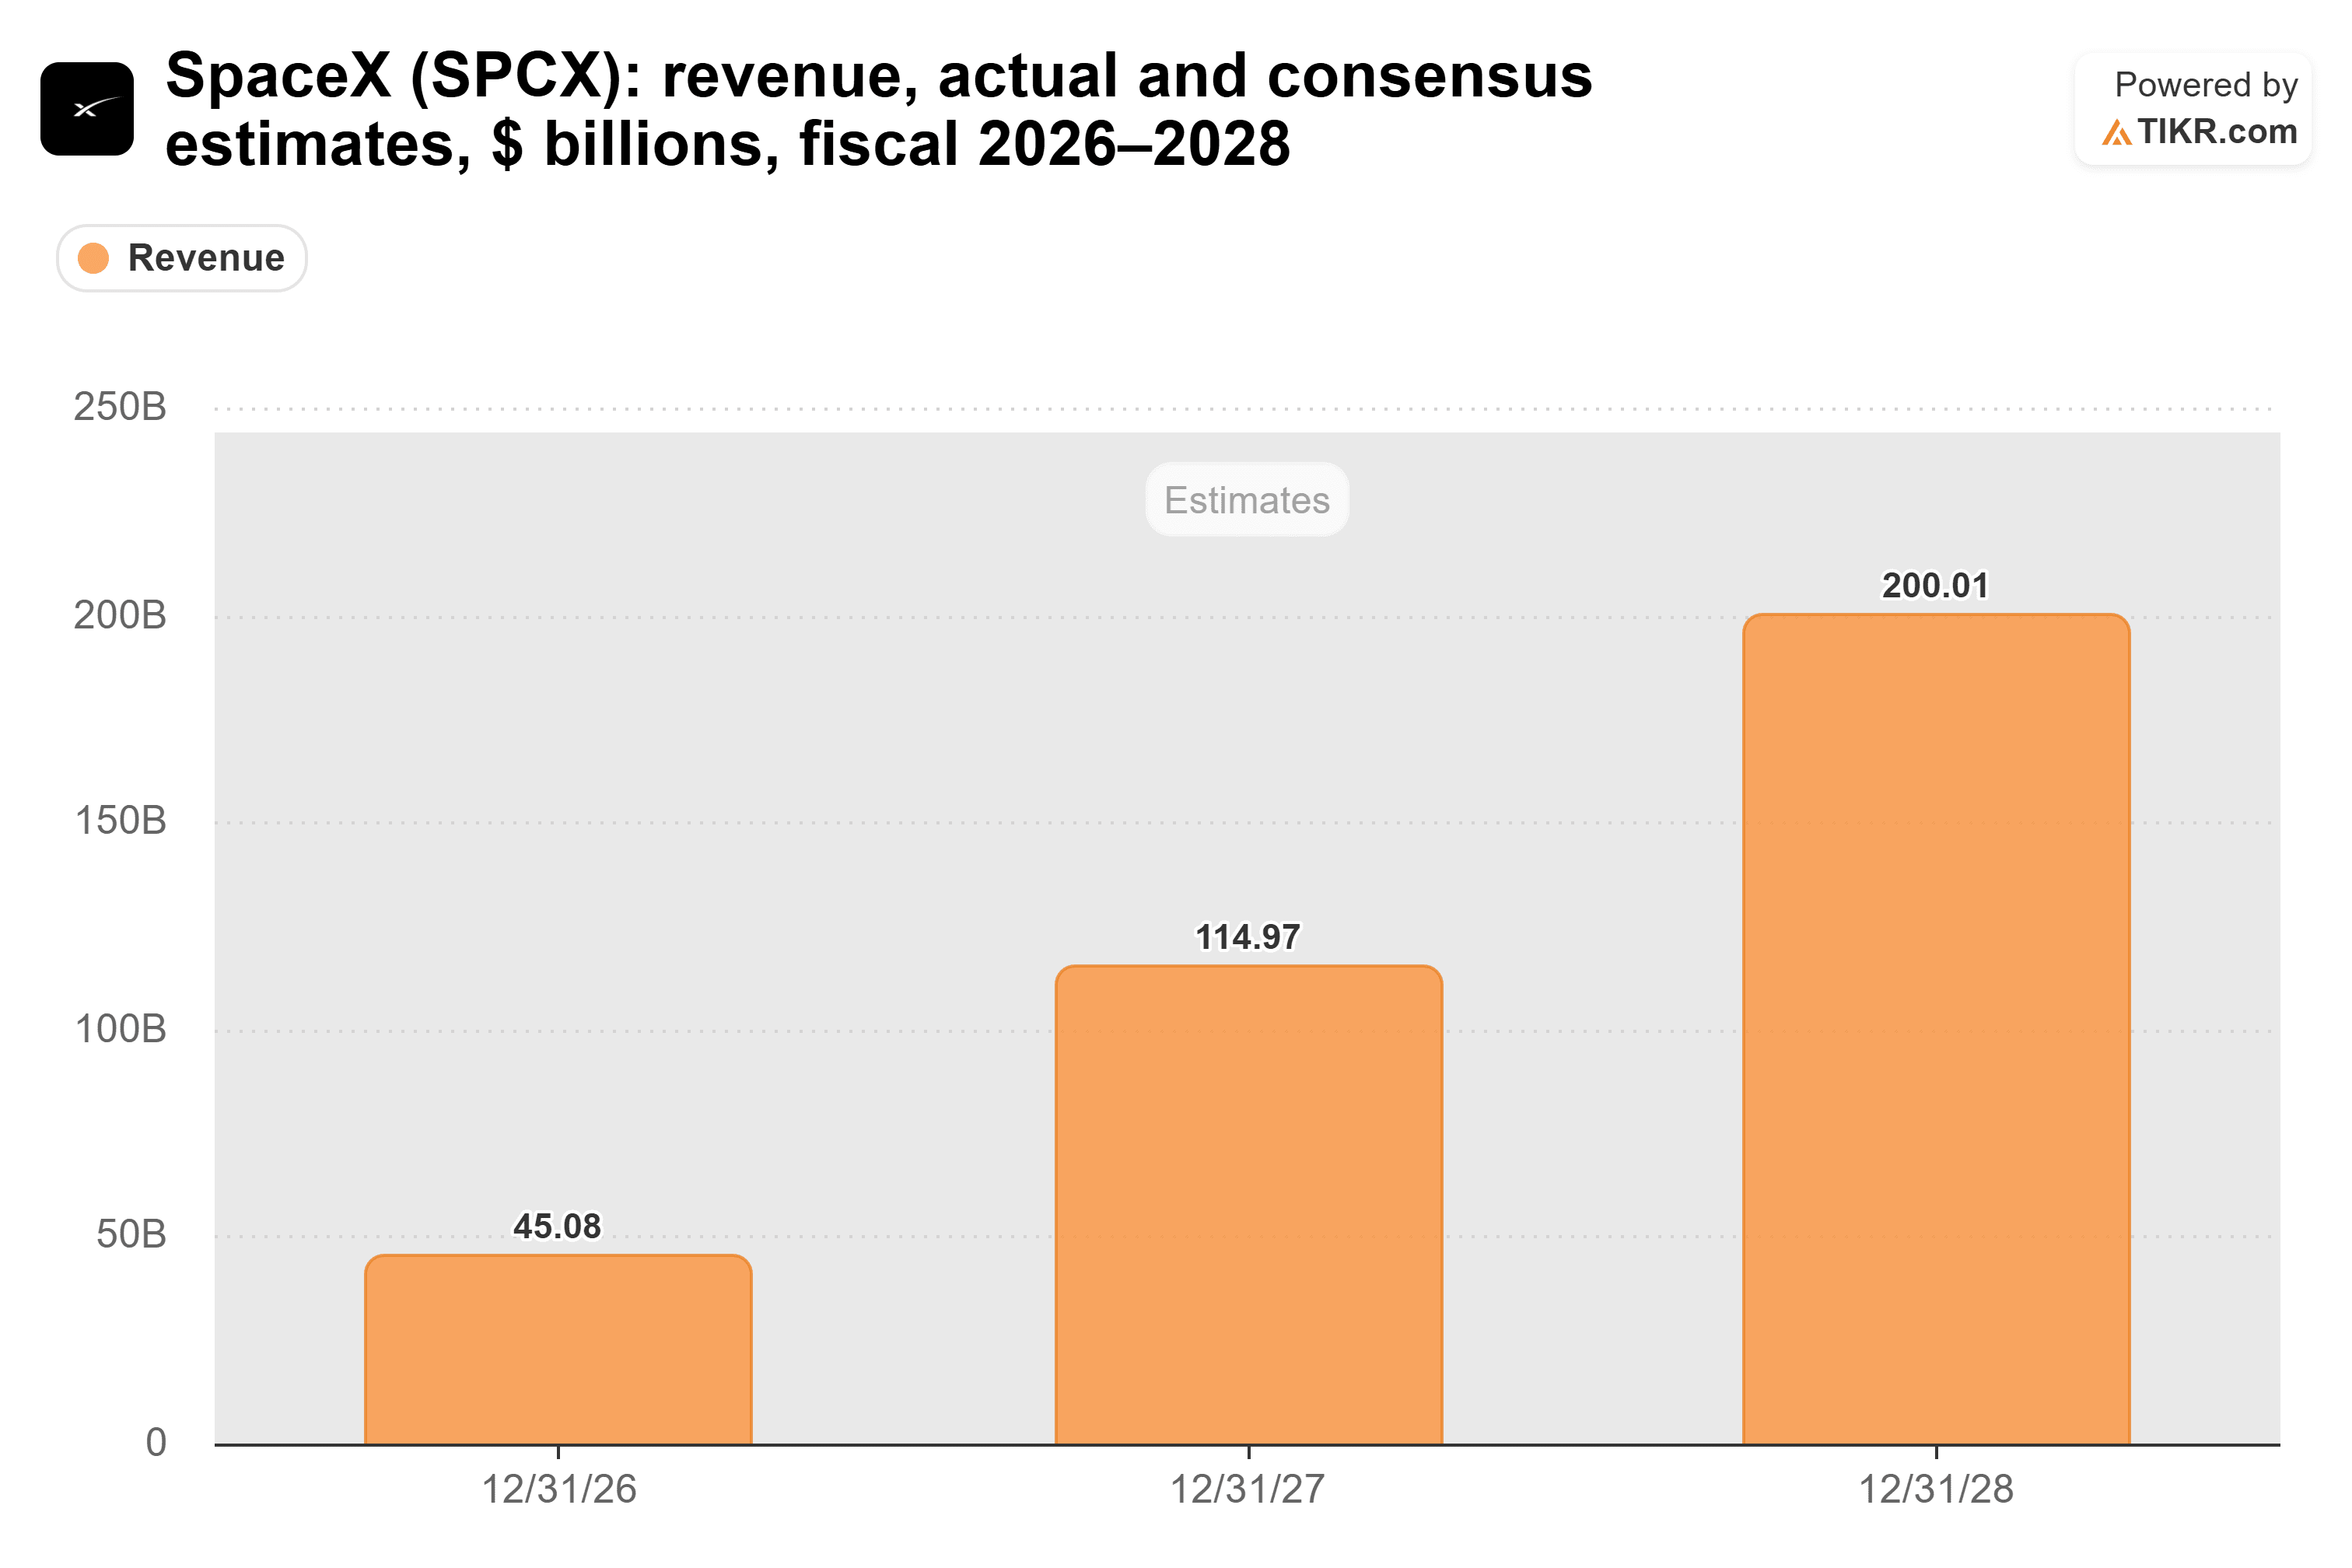
Il consenso lo conferma, e anche di più. Gli analisti si aspettano che le entrate salgano da 45,1 miliardi di dollari nel 2026 a 115 miliardi nel 2027 e 200 miliardi nel 2028. Sono circa 4,4 volte la cifra di quest'anno in due anni.
Ecco il punto critico per la storia telefonica. L'intero mercato mobile statunitense da 240 miliardi di dollari descritto da JPMorgan è solo circa il 20% più grande delle entrate che gli analisti si aspettano che SpaceX registri nel 2028. Anche una grande vittoria nel settore telefonico lascia gran parte di quella crescita al calcolo AI, e SpaceX si sta indebitando pesantemente per costruirlo. La società sta cercando di raccogliere 40 miliardi di dollari di debito per acquistare chip AI, e il costo dell'assicurazione del suo debito contro il default ha raggiunto un nuovo massimo, ha riportato Bloomberg venerdì.

Gli investitori stanno pagando quel futuro già ora. SpaceX scambia a circa 106 volte gli utili forward, in calo da un picco di circa 272 volte a luglio. Prima di allora, il multiplo era negativo: fino all'inizio di luglio, gli analisti si aspettavano che SpaceX perdesse denaro nei prossimi 12 mesi.
Anche dopo quel calo, è un multiplo che lascia poco spazio perché il 2028 deluda le aspettative.
I Lockup Non Hanno Ancora Affondato SpaceX
Non tutti sono convinti. Il veterano short seller Jim Chanos ha risposto con una domanda: "Qualcuno ricorda quando scadono i lockup di $SPCX?"
È una domanda legittima. Un'altra tranche di circa il 7% delle azioni di SpaceX diventa libera di essere scambiata questa settimana. Un rilascio maggiore di circa 1,3 miliardi di azioni segue il rapporto del terzo trimestre di SpaceX a novembre, il suo secondo come società pubblica.
Il titolo ha già gestito questa situazione, però. Il primo lockup è terminato il 6 agosto, e Wall Street si preparava a un'ondata di vendite. Invece, le azioni di SpaceX sono salite del 35% in cinque sessioni e sono risalite sopra il loro prezzo IPO di 135 dollari. Da allora, il free float è cresciuto da una singola cifra percentuale delle azioni all'IPO di giugno a circa un terzo, e SpaceX ha recuperato oltre 750 miliardi di dollari di valore dal suo minimo di agosto.
Nancy Tengler, chief investment officer di Laffer Tengler, che detiene azioni SpaceX, ha detto a Bloomberg: "Molti degli insider di SpaceX vogliono mantenere le proprie posizioni."
Il Punto Fondamentale Sul Titolo SpaceX
Foley ha espresso bruscamente la tesi ribassista: "se pensi che SpaceX valga davvero 2,3 trilioni di dollari, che è dove si trova oggi, è perché pensi che Elon Musk sia una sorta di genio anomalo."
Non è necessario credere nel genio per possedere il titolo qui. È necessario credere in circa 200 miliardi di dollari di entrate entro il 2028. Il quadrilione è un bonus.
La vendita degli operatori di venerdì mi dice che molti investitori credono già alla parte telefonica di quella storia, e io sono con loro. L'acquisto dello spettro a bassa frequenza ceduto da T-Mobile colma una vera lacuna nella copertura di Starlink Mobile. Non conterei solo sul servizio mobile per fornire quella crescita. Ciò rende l'esecuzione dell'espansione AI finanziata dal debito di SpaceX un'altra parte importante della tesi di investimento.
Novembre è il primo vero test: SpaceX pubblica il suo terzo trimestre, e circa 1,3 miliardi di azioni in più diventano libere di essere scambiate. Se il titolo assorbe quell'offerta come ha gestito quella di agosto, e il trimestre mostra entrate in linea con i 115 miliardi di dollari che gli analisti si aspettano per il 2027, l'asticella del 2028 inizia a sembrare raggiungibile.
Vuoi controllare i numeri tu stesso? Consulta le stime delle entrate e la storia del P/E forward di SpaceX su TIKR gratuitamente, poi inserisci le tue ipotesi per il 2028 nel modello di valutazione e vedi quanto potrebbe valere il titolo. Scopri di più qui.
Quindi, quanto vale realmente il titolo SpaceX?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere SpaceX. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono fornire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


