


Punti Chiave
- Secondo quanto riportato, OpenAI prevede di raggiungere o superare i 70 miliardi di dollari di ricavi annualizzati entro la fine dell'anno, e l'investitore Gavin Baker sostiene che una crescita derivante dalla conquista di quote di mercato danneggerebbe la domanda di infrastrutture AI.
- Baker afferma che i token open-weight costano alle cloud lo stesso calcolo dei token frontier, ma garantiscono loro margini più alti, perché OpenAI e Anthropic hanno il potere contrattuale per spingere i prezzi al ribasso.
- Microsoft ha generato circa il 67% dei ricavi 2025 di CoreWeave, e CoreWeave è vincolata principalmente da contratti a lungo termine, mentre Nebius ha utilizzato contratti a breve termine per aumentare i prezzi.
- Gli analisti si aspettano che i ricavi di Nebius salgano da 530 milioni di dollari nell'esercizio 2025 a 23,0 miliardi nell'esercizio 2028, e il prossimo margine lordo di CoreWeave è il dato da monitorare.
Se possiedi Amazon (AMZN), Microsoft (MSFT) o CoreWeave (CRWV), l'ultimo dato di OpenAI probabilmente è sembrata un'ottima notizia.
Il creatore di ChatGPT si aspetta di raggiungere o superare i 70 miliardi di dollari di ricavi annualizzati entro la fine dell'anno, rispetto a circa 50 miliardi alla fine di settembre, ha riportato Bloomberg il 9 ottobre. Ciò rende i 70 miliardi un obiettivo piuttosto che un risultato: un giorno prima, il Financial Times aveva riportato che OpenAI aveva comunicato agli investitori che il suo run rate si stava avvicinando ai 50 miliardi di dollari, ben al di sotto della cifra di 70 miliardi circolata a fine settembre.
Più OpenAI dovrebbe significare più capacità di calcolo noleggiata dalle cloud. Giusto?
Gavin Baker di Atreides Management ha "una visione più estrema". Venerdì, ha postato su X:
"Penso che un'accelerazione di OpenAI e Anthropic, se derivasse anche solo in parte da guadagni di quota di mercato, sarebbe un fattore negativo netto per la domanda di infrastrutture AI."
Questa è una svolta per chiunque abbia trattato i due maggiori laboratori come i migliori clienti delle cloud.
Stesso Calcolo, Margini Più Grassi
Baker parte dal costo. Nelle sue parole, "il costo di produzione di un dato token in termini di calcolo ed energia è lo stesso indipendentemente dal fatto che si tratti di un token open weight o di un token frontier chiuso."
Ciò che cambia è chi paga. Come ha affermato:
"E i token open-weight sono i token con il margine più alto per le cloud e le neocloud, dato il potere contrattuale e le dimensioni di Anthropic e OpenAI."
In parole semplici, OpenAI e Anthropic acquistano abbastanza capacità di calcolo da mettere una cloud contro l'altra sul prezzo. Una startup che esegue un modello open-weight su GPU in affitto non può farlo.
E quei clienti stanno arrivando in massa. Nell'ultima settimana di settembre, i modelli DeepSeek hanno processato più token su OpenRouter rispetto ai modelli di OpenAI, Google, Anthropic e xAI messi insieme, secondo Social Capital.
Chase Lochmiller, CEO di Crusoe, vede la stessa divisione nel suo business di inferenza gestita. Ha detto a 20VC il 3 ottobre che "le persone spendono più soldi sui modelli frontier closed source che su quelli open source, ma generano più token su open source che su closed source."
Baker ha già fatto una versione di questo punto. In un thread di agosto, aveva previsto che i token frontier chiusi sarebbero finiti per rappresentare "il 60-90% del valore economico ma solo il 15-25% dei token". Per una cloud, i token sono il carico di lavoro, quindi è un futuro in cui la maggior parte del suo volume proviene da clienti senza molto potere contrattuale.
Cosa Mostrano i Numeri di CoreWeave
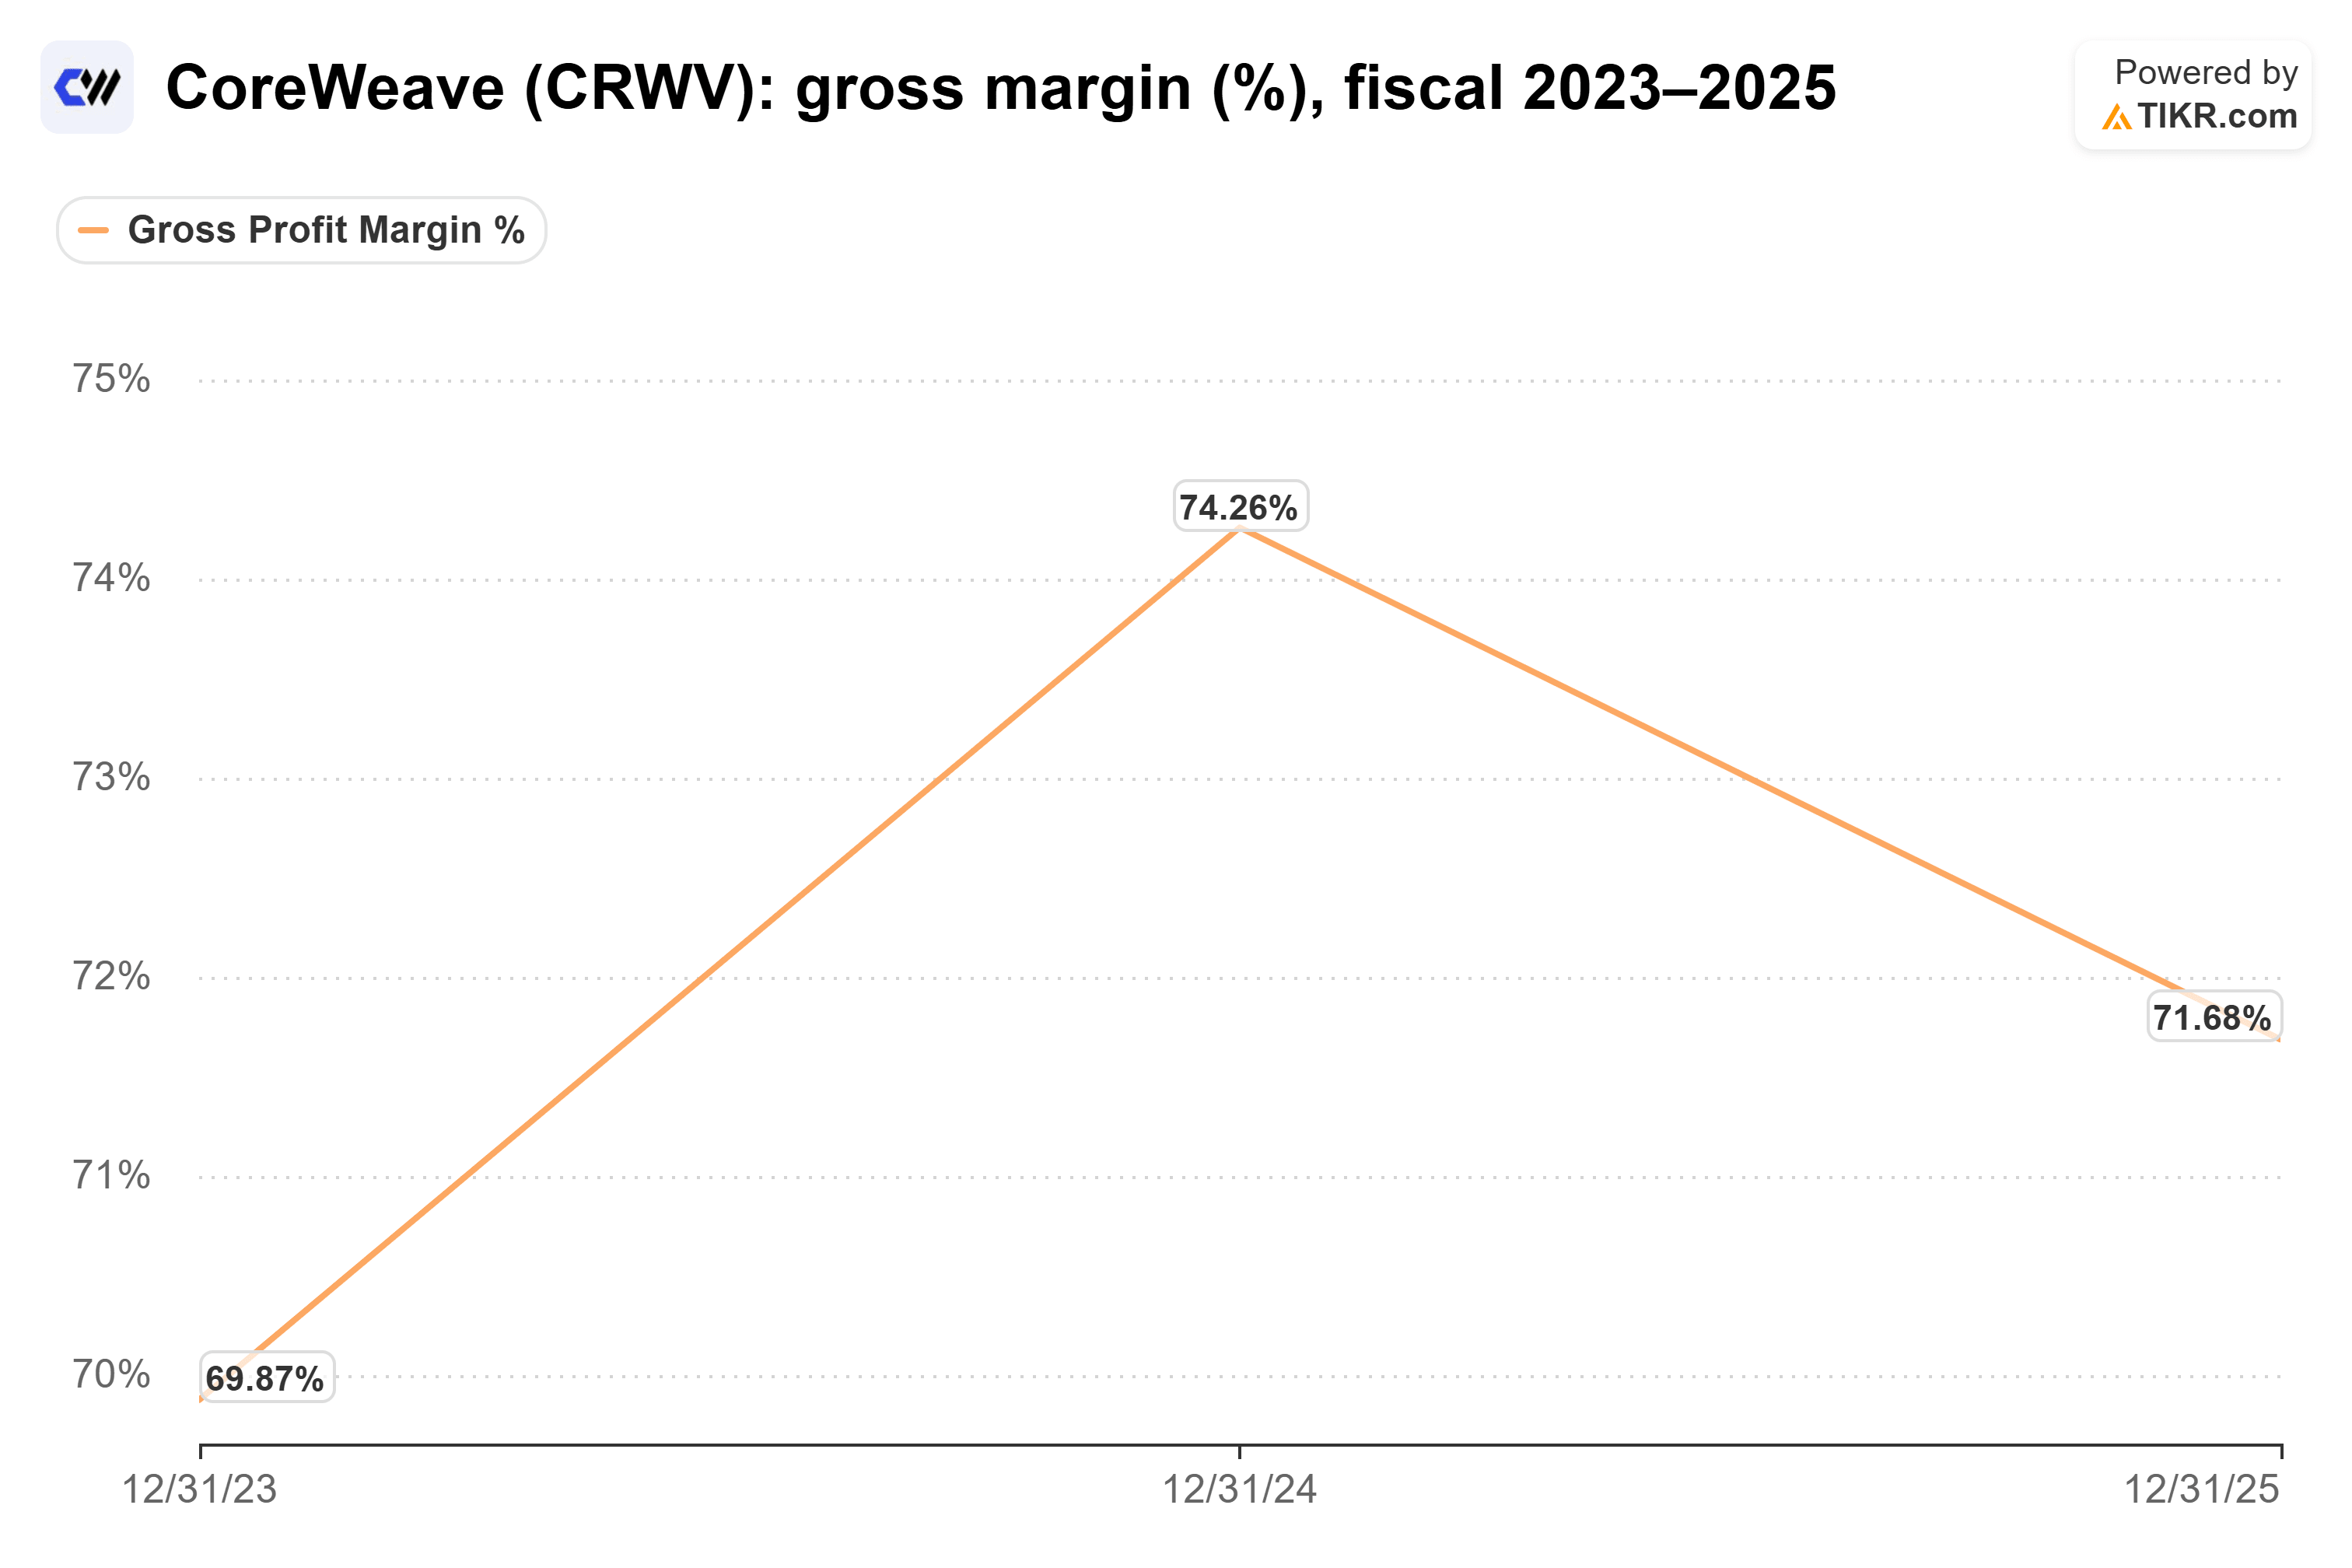
CoreWeave è il test più chiaro, perché mostra come appare un singolo acquirente dominante. Microsoft ha generato circa il 67% dei ricavi 2025 di CoreWeave, in aumento dal 62% nel 2024, secondo il rapporto annuale di CoreWeave. Nello stesso periodo, il margine lordo di CoreWeave è sceso dal 74,3% al 71,7%.
Il documento non attribuisce il calo al potere contrattuale di Microsoft, e il margine lordo del 71,7% esclude l'ammortamento di server e attrezzature di rete. La concentrazione dei clienti è poi diminuita: il cliente più grande di CoreWeave rappresentava il 36% dei ricavi nel Q2 2026.
È qui che arriva la svolta di Microsoft. Gestisce Azure, una delle grandi cloud che dovrebbe guadagnare con la diffusione della domanda open-weight. È anche il grande acquirente con potere contrattuale su CoreWeave, il che la mette su entrambi i lati dell'argomentazione di Baker.
Perché Nebius Sembra Meglio Posizionata
Nebius (NBIS) è il contrasto. Dylan Patel di SemiAnalysis ha notato sul Big Technology Podcast che Nebius ha "la durata media dei contratti più breve tra le principali cloud" nelle valutazioni ClusterMax di SemiAnalysis, aggiungendo:
"Nebius è stata in grado di voltarsi e aumentare davvero i prezzi e approfittarne."
CoreWeave, ha detto, si è vincolata principalmente a contratti a lungo termine, quindi non ha potuto approfittarne altrettanto.
Patel parlava della durata dei contratti. Tuttavia, i contratti a breve termine sono ciò che permette a una cloud di catturare la dinamica dei prezzi che Baker descrive. Se la domanda da parte di clienti più piccoli continua a salire, Nebius può rivedere i prezzi in mesi anziché in anni.
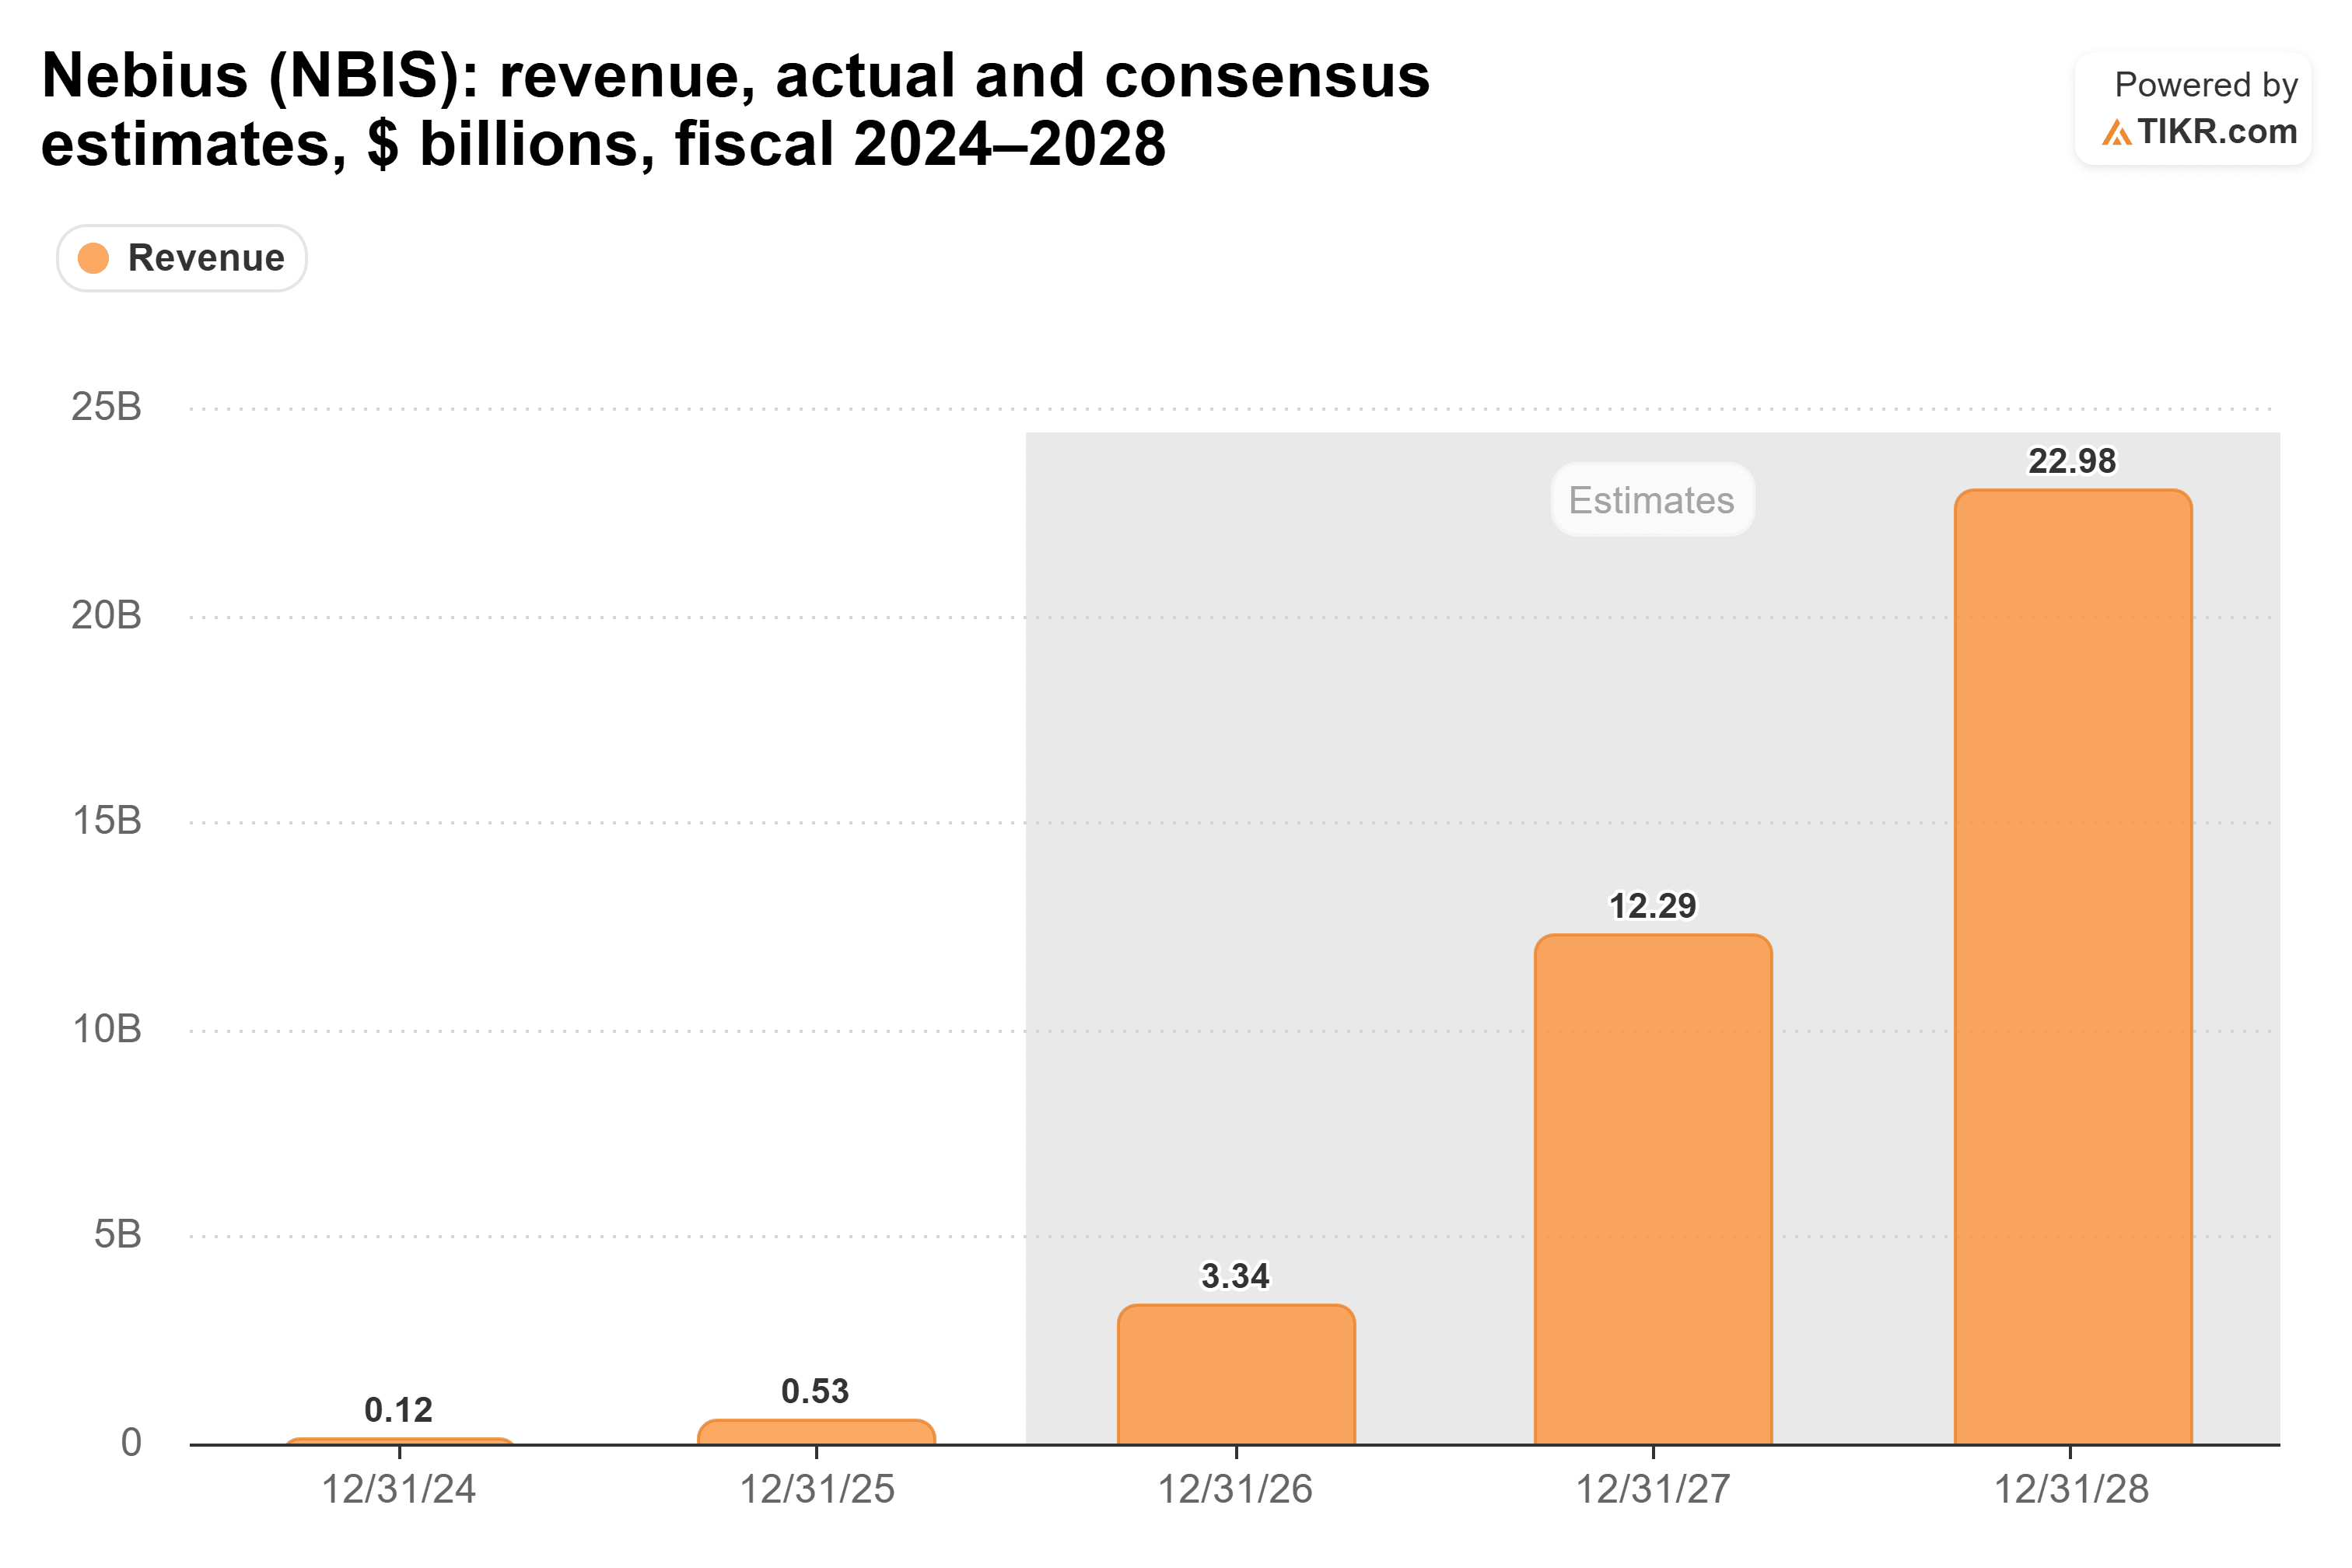
Gli analisti si aspettano che i ricavi di Nebius passino da 530 milioni di dollari nell'esercizio 2025 a 3,34 miliardi quest'anno, circa sei volte di più, e a 23,0 miliardi entro l'esercizio 2028.
Queste sono stime, e molte cose devono andare bene per raggiungerle. Ma il mercato si aspetta già un'azienda che cresce grazie al suo potere di fissazione dei prezzi.
Dove Si Inserisce Amazon

Il caso di Amazon riguarda le economie di scala. Il suo margine operativo a livello aziendale è già più che raddoppiato, passando dal 5,3% nell'esercizio 2021 all'11,2% nell'esercizio 2025.
Questo margine copre molto più dell'AI, dal retail alla pubblicità, quindi da solo non può dimostrare che Baker abbia ragione. Ciò che mostra è un'azienda che già trasforma una parte maggiore di ogni dollaro di vendite in profitto. Più token da clienti che non possono negoziare duramente spingerebbero nella stessa direzione.
I Laboratori Firmano Ancora gli Assegni Più Grandi
L'argomentazione più forte contro Baker è che i modelli open-weight spingono al ribasso i prezzi dei token per tutti. Se questo comprime i ricavi di OpenAI e Anthropic, gli enormi impegni di calcolo che hanno preso con queste stesse cloud potrebbero ridursi anch'essi, e più velocemente di quanto il volume open-weight li sostituisca.
La risposta di Baker: "L'intera catena del valore beneficia dei modelli open-weight." Quando un altro utente ha fatto notare che i laboratori reinvestono i loro profitti nell'addestramento, lui ha risposto: "L'addestramento inevitabilmente tenderà asintoticamente a una % irrilevante della domanda di calcolo."
Questa è una scommessa sul fatto che il volume di inferenza crescerà più di tutto il resto. Oggi, però, CoreWeave dipende ancora dai suoi maggiori acquirenti, e un OpenAI che raggiunge i 70 miliardi di dollari riporterebbe più mercato nelle mani dei laboratori.
Conclusione
La logica di Baker regge. Una cloud guadagna di più quando nessun singolo cliente può fissare il suo prezzo, e l'impennata open-weight le porta più clienti esattamente di quel tipo.
I contratti più brevi di Nebius offrono opportunità di rivedere i prezzi, ma ha anche importanti accordi pluriennali con Microsoft e Meta. I contratti più lunghi di CoreWeave limitano la revisione dei prezzi del business esistente, sebbene abbia anche segnalato aumenti di prezzo sul nuovo business. Le informazioni fornite non stabiliscono quale azienda beneficerà di più o più velocemente della domanda open-weight.
Una settimana di dati DeepSeek su un gateway non è ancora una tendenza. Il prossimo rapporto di CoreWeave potrebbe offrire indizi su prezzi e costi, ma un margine lordo più basso da solo non stabilirebbe la pressione dei suoi maggiori acquirenti o rivelerebbe la redditività dei carichi di lavoro open-weight.
Quindi, quanto vale realmente il titolo Nebius?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Nebius. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


