Statistiche Chiave per l'Azione Seagate
- Prezzo Attuale: $771.81
- Prezzo Obiettivo (Medio): ~$3,200
- Obiettivo della Piazzetta: ~$1,125
- Potenziale Rendimento Totale: ~315%
- IRR Annualizzato: ~35% / anno
Ora Live: Scopri quanto potenziale rialzista potrebbero avere le tue azioni preferite utilizzando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
Seagate Technology Holdings (STX) ha fatto qualcosa che il mercato ha dato per scontato per un decennio che un produttore di hard disk non avrebbe mai potuto fare: aumentare i prezzi, trimestre dopo trimestre, e farlo attecchire. Il prezzo per exabyte è salito a un tasso annuo a due cifre l'ultimo trimestre, e il margine lordo non-GAAP ha raggiunto il 52,7% nel trimestre di giugno, in aumento di circa 570 punti base rispetto al trimestre precedente, e il tredicesimo trimestre consecutivo di espansione. A $771,81 dopo un calo del 15 settembre, una sola domanda decide ora il destino dell'azione. Questo potere di fissazione dei prezzi è duraturo, o è un picco di un solo ciclo che si inverte nel momento in cui l'offerta si riprende?
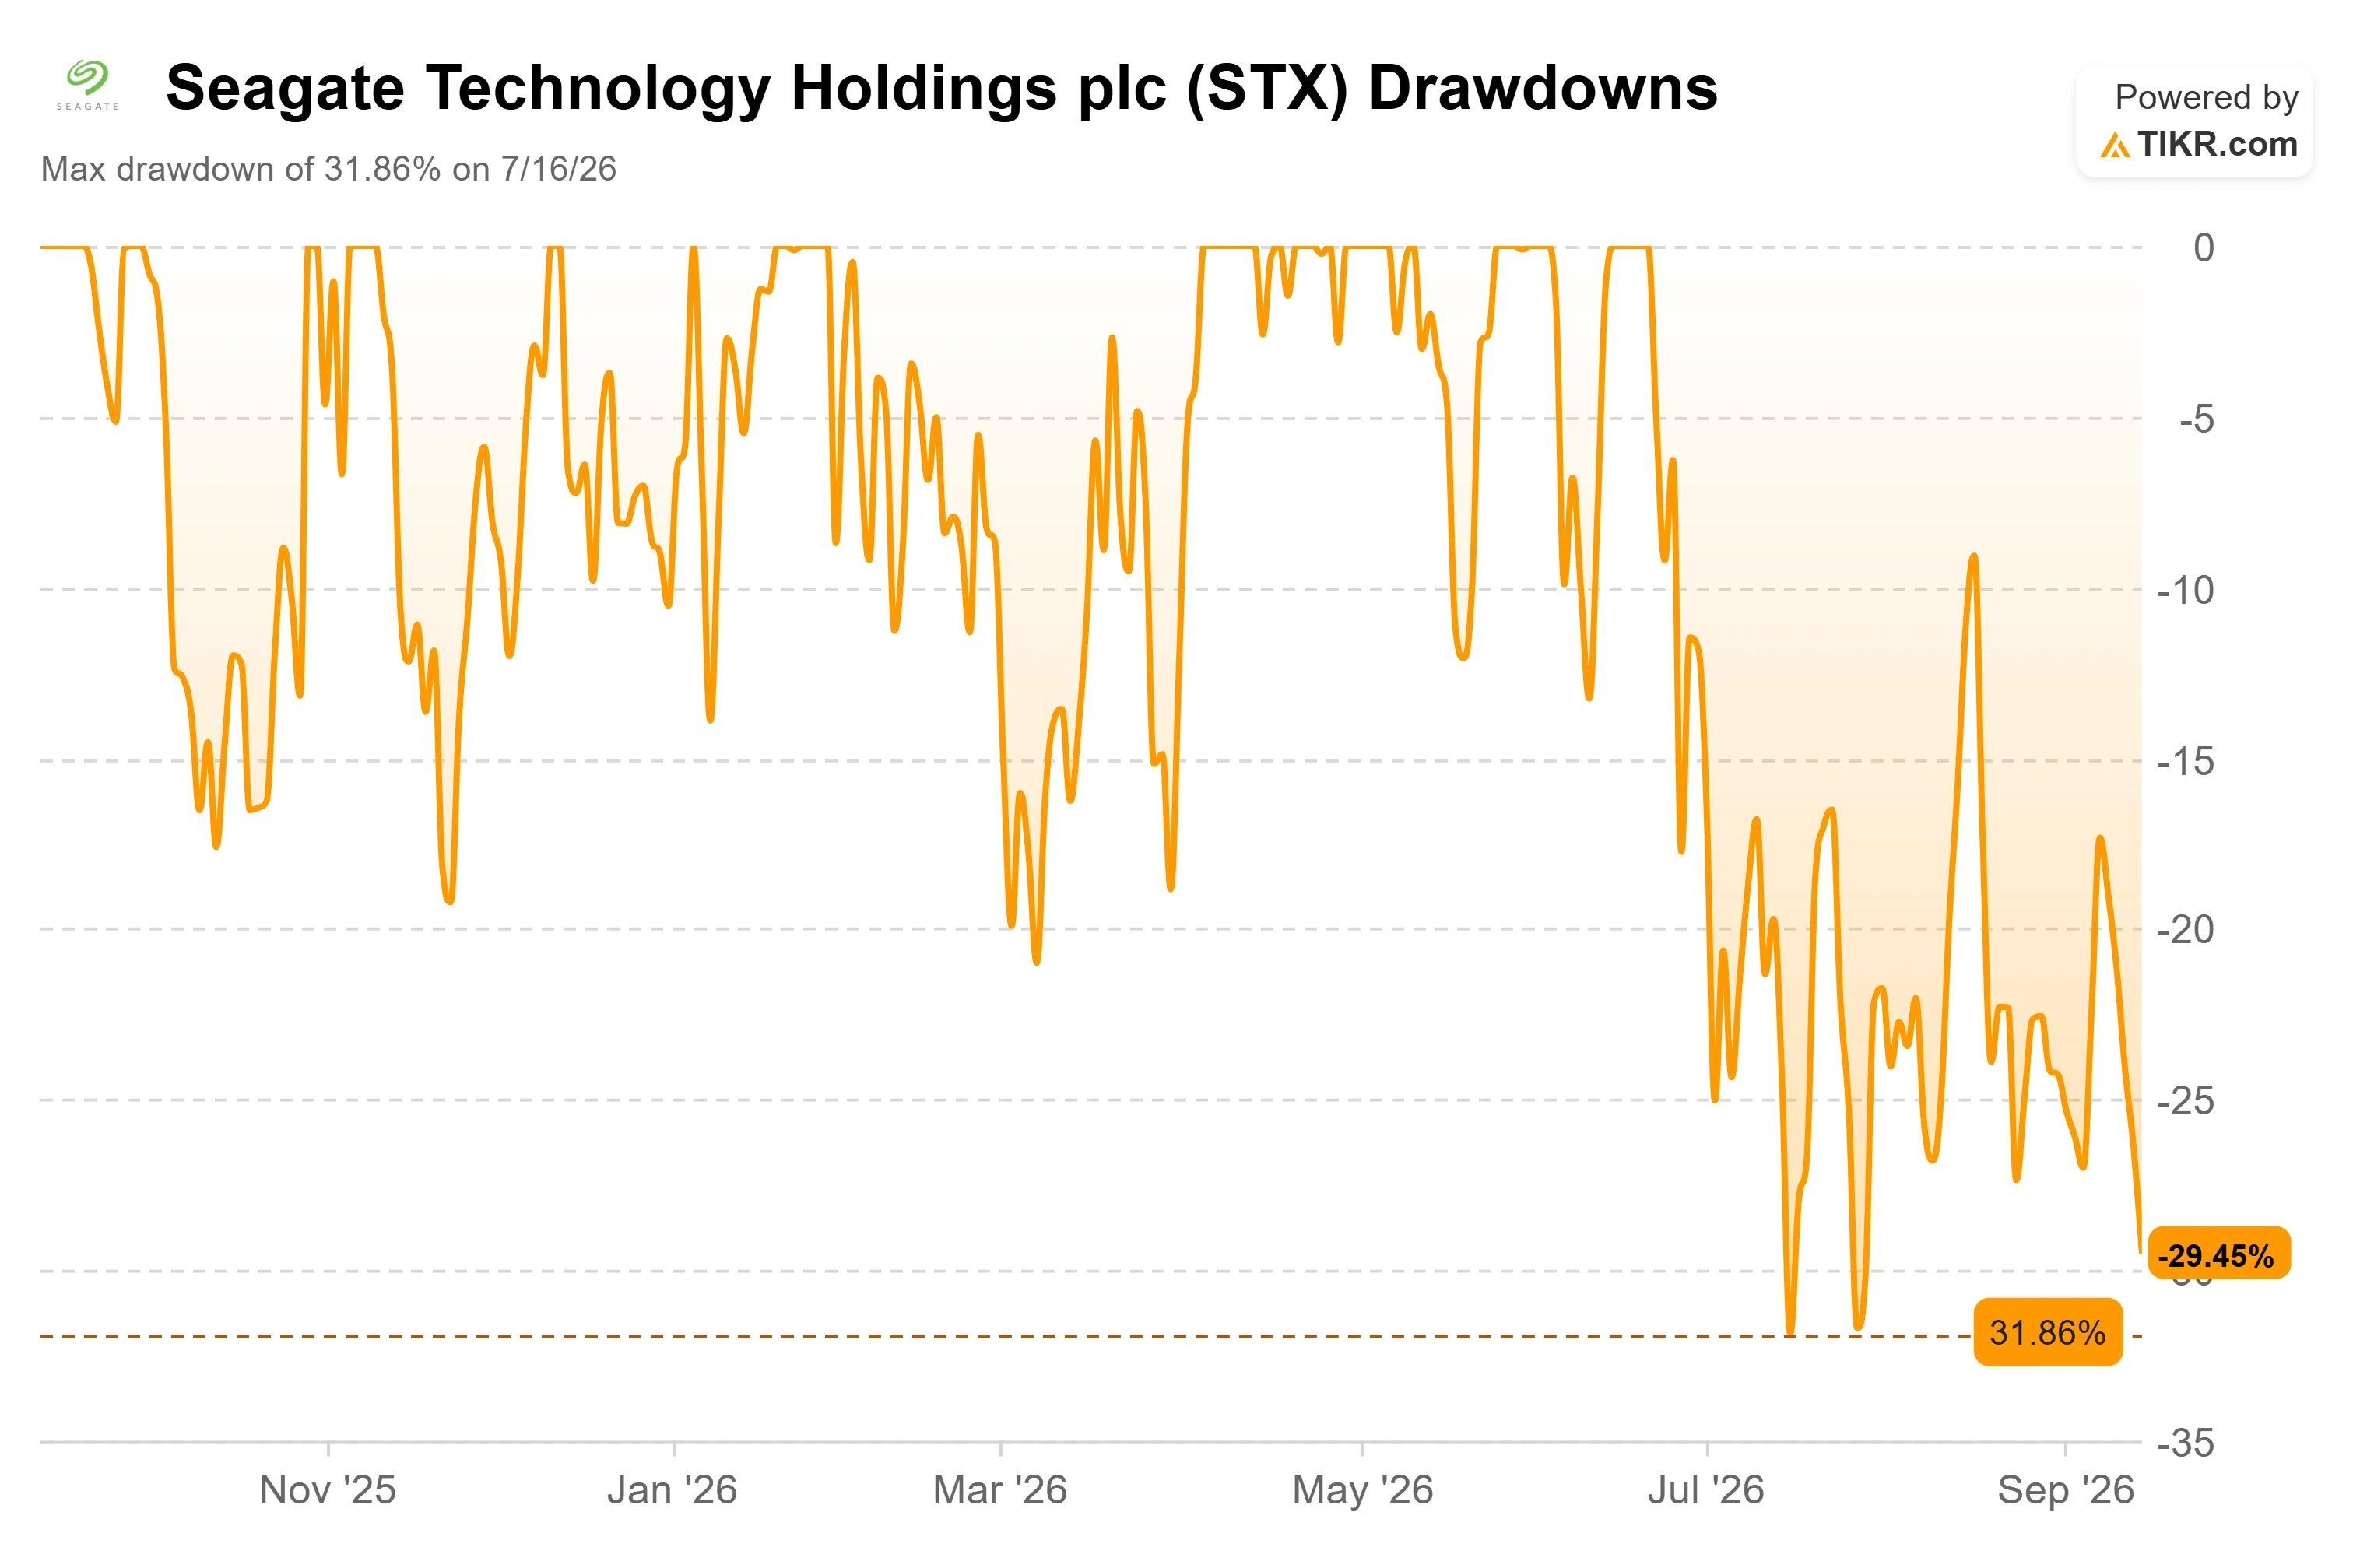
L'azione è scesa del 4,19% il 15 settembre e si trova circa il 30% al di sotto del suo record di giugno vicino a $1.093, trascinata in basso insieme al gruppo dello storage a causa dei timori che i guadagni nell'efficienza computazionale dell'IA possano indebolire la futura domanda di infrastrutture. Cinque giorni prima, alla conferenza Goldman Sachs Communacopia, il CFO Gianluca Romano ha dato la difesa più concreta finora del motivo per cui i prezzi si mantengono, e tutto ruota attorno a quanto sia piccola la fattura di Seagate per un cliente.
Perché i Prezzi Tengono: Seagate è un Arrotondamento nel Budget Cloud
La rivelazione chiave di Romano è stata un numero che non aveva mai sottolineato prima. I dischi di Seagate ora costano ai suoi clienti cloud solo una "bassa o media cifra singola" della loro spesa in conto capitale totale. Questo è il fulcro della tesi sui prezzi. Quando lo storage rappresenta una piccola percentuale del budget di un hyperscaler, e l'alternativa al mantenimento dei dati è il costo molto più elevato di ricalcolarli, un aumento dei prezzi a due cifre per exabyte si nota a malapena rispetto al valore fornito.
"Abbiamo cambiato la strategia dei prezzi circa 3 anni fa", ha detto Romano, EVP e CFO, collegando il cambiamento a un equilibrio più stretto tra domanda e offerta e al crescente valore dei dati archiviati. Nella conference call, l'analista ha notato che il prezzo per exabyte è aumentato dell'11% su base annua l'ultimo trimestre, una cifra che Romano non ha contestato mentre descriveva una strategia che ha "quasi triplicato il nostro margine lordo senza impattare troppo i nostri clienti". Poiché gli aumenti di prezzo sono piccoli rispetto ai budget dei clienti, ha sostenuto che Seagate può continuare ad applicare l'approccio "per un periodo di tempo molto, molto lungo". Ciò riformula la tesi ribassista: il rischio non è che i clienti rifiutino prezzi più alti, ma che la disciplina del settore sull'offerta alla fine si rompa.
Il motore sottostante è il passaggio a HAMR, la tecnologia di registrazione assistita dal calore che impacchetta più terabyte su ogni disco. I principali clienti cloud hanno qualificato il disco da 30 terabyte di Seagate, i due più grandi stanno acquistando unità da 40 terabyte, e un disco da 50 terabyte arriverà alla fine del 2027. Ogni passo aumenta la capacità per disco contro una base di costi sostanzialmente piatta, quindi i margini lordi incrementali sono stati "oltre il 70%", ben al di sopra del 50% che la piazzetta modellava un anno fa. I materiali per le relazioni con gli investitori di Seagate mostrano il risultato: ricavi fiscali 2026 in aumento del 34% a $12,2 miliardi, e un trimestre di giugno in aumento del 48% su base annua a $3.629 milioni con EPS rettificato di $5,71, un superamento del 12%.

Vedi le stime storiche e forward per l'azione Seagate (È gratuito!) >>>
Cosa Potrebbe Romperla, e Cosa la Gestione ha Già Ammesso
La tesi della durata non è a prova di bomba, e Romano è stato insolitamente franco sull'unica cosa che potrebbe scalfirla. Interrogato su uno scenario negativo, non ha sostenuto che la domanda fosse a prova di proiettile. Ha ammesso che i clienti potrebbero rallentare la costruzione dei data center a causa di vincoli energetici, ritardi nelle autorizzazioni o componenti mancanti, il che sposterebbe gli ordini nel tempo. La sua argomentazione era che la domanda non scompare, si posticipa, e che la disciplina di Seagate sulla capacità, aggiungendo exabyte attraverso la tecnologia piuttosto che nuove fabbriche, le consente di gestire un rallentamento meglio di quanto potrebbe fare un costruttore guidato dalle unità.
Quella franchezza conta più di una risposta levigata. Ti dice che il rischio è di tempistica, e Seagate ha già contrattato gran parte della sua domanda a breve termine: gli ordini d'acquisto coprono i prossimi quattro o cinque trimestri con un mix, volume e prezzo fissi, con la capacità nearline allocata fino al 2028. Le recenti vendite degli insider si inseriscono in questo contesto. Le dichiarazioni dello stesso CFO Gianluca Romano mostrano che la vendita più grande, circa $38 milioni il 15 settembre, era una vendita obbligata dall'emittente per coprire le ritenute fiscali sulle performance share che erano maturate il giorno prima, non una chiamata discrezionale sull'azione. I dirigenti, incluso il CFO, hanno ridotto le partecipazioni attraverso piani 10b5-1 pre-programmati, ciascuno eseguito su un calendario fisso piuttosto che sulla base di una visione sul trimestre.
Anche dopo un drawdown del 30%, le azioni quotano vicino a 22x gli utili dei prossimi dodici mesi e circa 17x l'EV/EBITDA NTM, un multiplo pieno per un'azienda a lungo trattata come ciclica. Il premio rispetto ai pari è più sottile di quanto sembri: Western Digital si trova vicino a 20,5x gli utili forward e 15x EV/EBITDA NTM, con Dell e NetApp intorno a 19x. Rispetto a Western Digital, il suo confronto più vicino, Seagate è qualificata più in profondità sui dischi ad alta capacità e porta margini incrementali più grassi, quindi il premio sembra meritato, anche se lascia poco margine di errore se la disciplina dell'offerta vacilla.
Vedi come Seagate performa rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $771.81
- Prezzo Obiettivo (Medio): ~$3,200
- Potenziale Rendimento Totale: ~315%
- IRR Annualizzato: ~35% / anno

Lo scenario di medio termine punta a un fair value vicino a $3.200 entro la metà del 2031, un rendimento annualizzato di circa il 35%. Due driver di ricavi lo sostengono: la continua crescita degli exabyte attraverso le transizioni di capacità HAMR, e i guadagni a due cifre del prezzo per exabyte che la strategia di pricing ha fornito per tre anni. Insieme, supportano un CAGR dei ricavi di medio termine vicino al 21%. Il driver del margine è lo stesso cambiamento di mix, con il margine di utile netto modellato verso la bassa cinquantina, in linea con i margini lordi incrementali oltre il 70% già registrati. Il rischio principale è una rottura della disciplina dell'offerta del settore che metta fine alla corsa dei prezzi, o un rinvio della domanda se gli hyperscaler raggiungono limiti di potenza e autorizzazioni.
Quella cifra di ~$3.200 dello scenario medio è una costruzione basata sul mantenimento di quelle ipotesi, non una previsione. Il target medio a 12 mesi di Wall Street si trova molto più in basso, vicino a $1.125, il che implica comunque un potenziale rialzista di circa il 46%. Il sentiment è fortemente positivo: delle 25 società che valutano l'azione, 18 la valutano Buy, 4 Outperform, 2 Hold, 1 Underperform, e nessuna la valuta Sell.
Conclusione
La tesi sui prezzi avrà la sua prossima prova alla fine di ottobre, quando Seagate pubblicherà i risultati del Q1 fiscale 2027 dopo la chiusura. La gestione ha fornito previsioni per $4,1 miliardi di ricavi e un EPS non-GAAP di $7,30. Il numero che conta non è il superamento del titolo, ma l'andamento del prezzo per exabyte e se il margine lordo mantiene la sua salita. Se i margini si espandono ancora e il linguaggio sul libro ordini di quattro-cinque trimestri rimane solido, l'argomentazione di Romano sulla bassa cifra singola del capex regge, e il pullback sembra di sentiment. Se i prezzi si appiattiscono, la paura del mercato che questo fosse un picco ciclico ottiene la sua prima vera prova.
Dovresti Investire in Seagate?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Seagate e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i price target sono in tendenza al rialzo o al ribasso.
Puoi creare una watchlist gratuita per tracciare Seagate insieme a tutte le altre azioni sul tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Seagate su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza le azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei principali investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!