

Statistiche Chiave per il Titolo Thermo Fisher
- Prezzo Attuale: $641.39
- Prezzo Obiettivo (Medio): ~$839
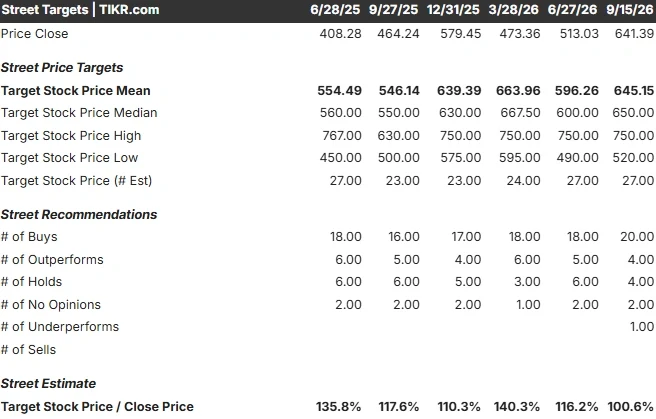
- Obiettivo della Street: ~$645
- Rendimento Totale Potenziale: ~31%
- IRR Annualizzato: ~7% / anno
Ora Live: Scopri quanto upside potrebbero avere i tuoi titoli preferiti utilizzando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
Thermo Fisher Scientific (TMO) è diventata la rara large-cap in cui tre analisti che studiano la stessa azienda non riescono a concordare sulla direzione. Il 3 settembre, CLSA ha iniziato la copertura con un rating Outperform e un obiettivo di $748. Il 9 settembre, UBS ha aggiornato il titolo a Buy da Neutral e ha alzato il suo obiettivo a $730 da $540, una mossa avvenuta quando la società ha assunto la copertura sotto un nuovo analista piuttosto che come un cambio di opinione a metà ciclo. Bernstein, nel frattempo, ha ribadito un Hold a $575. La lettura più chiara sul perché i tori hanno ragione è arrivata sei giorni dopo, quando l'amministratore delegato Marc Casper ha illustrato in dettaglio il ciclo di finanziamento a una conferenza di Morgan Stanley.
La media della Street si attesta a circa $645, quasi esattamente a quel livello, il che indica che la media maschera una vera lotta sottostante. Il disaccordo non riguarda il trimestre passato, che tutti riconoscono essere stato forte. Riguarda se la riaccelerazione della crescita che il management continua a descrivere sia abbastanza duratura da giustificare pagare un premium per il titolo ora.
La Tesi Toro Poggia sul 2027
La chiamata di UBS merita di essere letta con attenzione. La società ha alzato il suo obiettivo a $730 da $540 e ha cambiato il rating in Buy da Neutral, ma il cambiamento è arrivato quando UBS ha assunto la copertura sotto un nuovo analista, non come una banca che si rimangia pubblicamente la propria opinione. Questo trasferimento ha permesso all'analista in arrivo di resettare la visione in un solo passo. La sostanza, come riportato da TheStreet, si è basata sul modello del 2027 piuttosto che sui dati recenti: un ritorno duraturo a una crescita organica del 5% al 6%, almeno 50-70 punti base di espansione del margine operativo e una crescita a doppia cifra dell'EPS, sostenuta dal miglioramento dei finanziamenti per farmaceutica e biotech, bioprocessing, reshoring, spese di ricerca guidate dall'IA e stabilizzazione nei mercati cinese e accademico.
I ricavi del secondo trimestre hanno raggiunto gli $11,99 miliardi, in aumento del 10,5% anno su anno con una crescita organica del 5%, due punti al di sopra delle previsioni fissate dal management un trimestre prima. L'EPS rettificato è stato di $6,03, in aumento del 12,5% e di $0,32 superiore alle stime della Street, e la società ha alzato le previsioni per l'intero anno su entrambe le linee. Il Hold a $575 di Bernstein è l'immagine speculare: con il titolo a 24,42x il P/E NTM, l'estremo superiore del suo recente range, il recupero potrebbe già essere prezzato.
Vedi le stime storiche e forward per il titolo Thermo Fisher (È gratuito!) >>>
Cosa Ha Detto Casper Su Cui Poggia L'Upgrade
Il meccanismo dietro la tesi toro è emerso alla Morgan Stanley Global Healthcare Conference del 15 settembre, dove Casper ha descritto come i finanziamenti biotech si stiano trasformando da sentimento in spesa. "Di solito, quando avviene il finanziamento, di solito ci vogliono 2 o 3 trimestri, a seconda del business, perché quel finanziamento fluisca", ha detto, tracciando il denaro che si muove prima nella ricerca clinica, poi nei materiali di laboratorio attraverso Fisher Scientific, poi nei reagenti ad alto valore.
Due driver poco seguiti si aggiungono. Sulla Cina, dopo la sua seconda visita dell'anno in agosto, Casper ha detto che l'industria biotech innovativa lì desidera sempre più partner occidentali per deriskare gli accordi di licenza, il business è tornato a crescere nel Q2 e potrebbe nel tempo crescere almeno in linea con la media aziendale. Poiché le previsioni assumono poco dalla Cina, questo è un potenziale rialzista che il modello non incorpora.
Il reshoring è l'altro: Casper ha delineato una rampa in tre fasi, dai contratti CDMO che non richiedono nuovi stabilimenti, all'espansione di strutture esistenti, fino alle costruzioni greenfield che generano una domanda una tantum di attrezzature e rifornimenti di laboratorio fino al 2027 e 2028. Come leader di settore in strumenti, reagenti e servizi esternalizzati, Thermo Fisher detiene un ampio economic moat (vantaggio competitivo duraturo) che mantiene i clienti all'interno del suo ecosistema mentre quei dollari fluiscono.
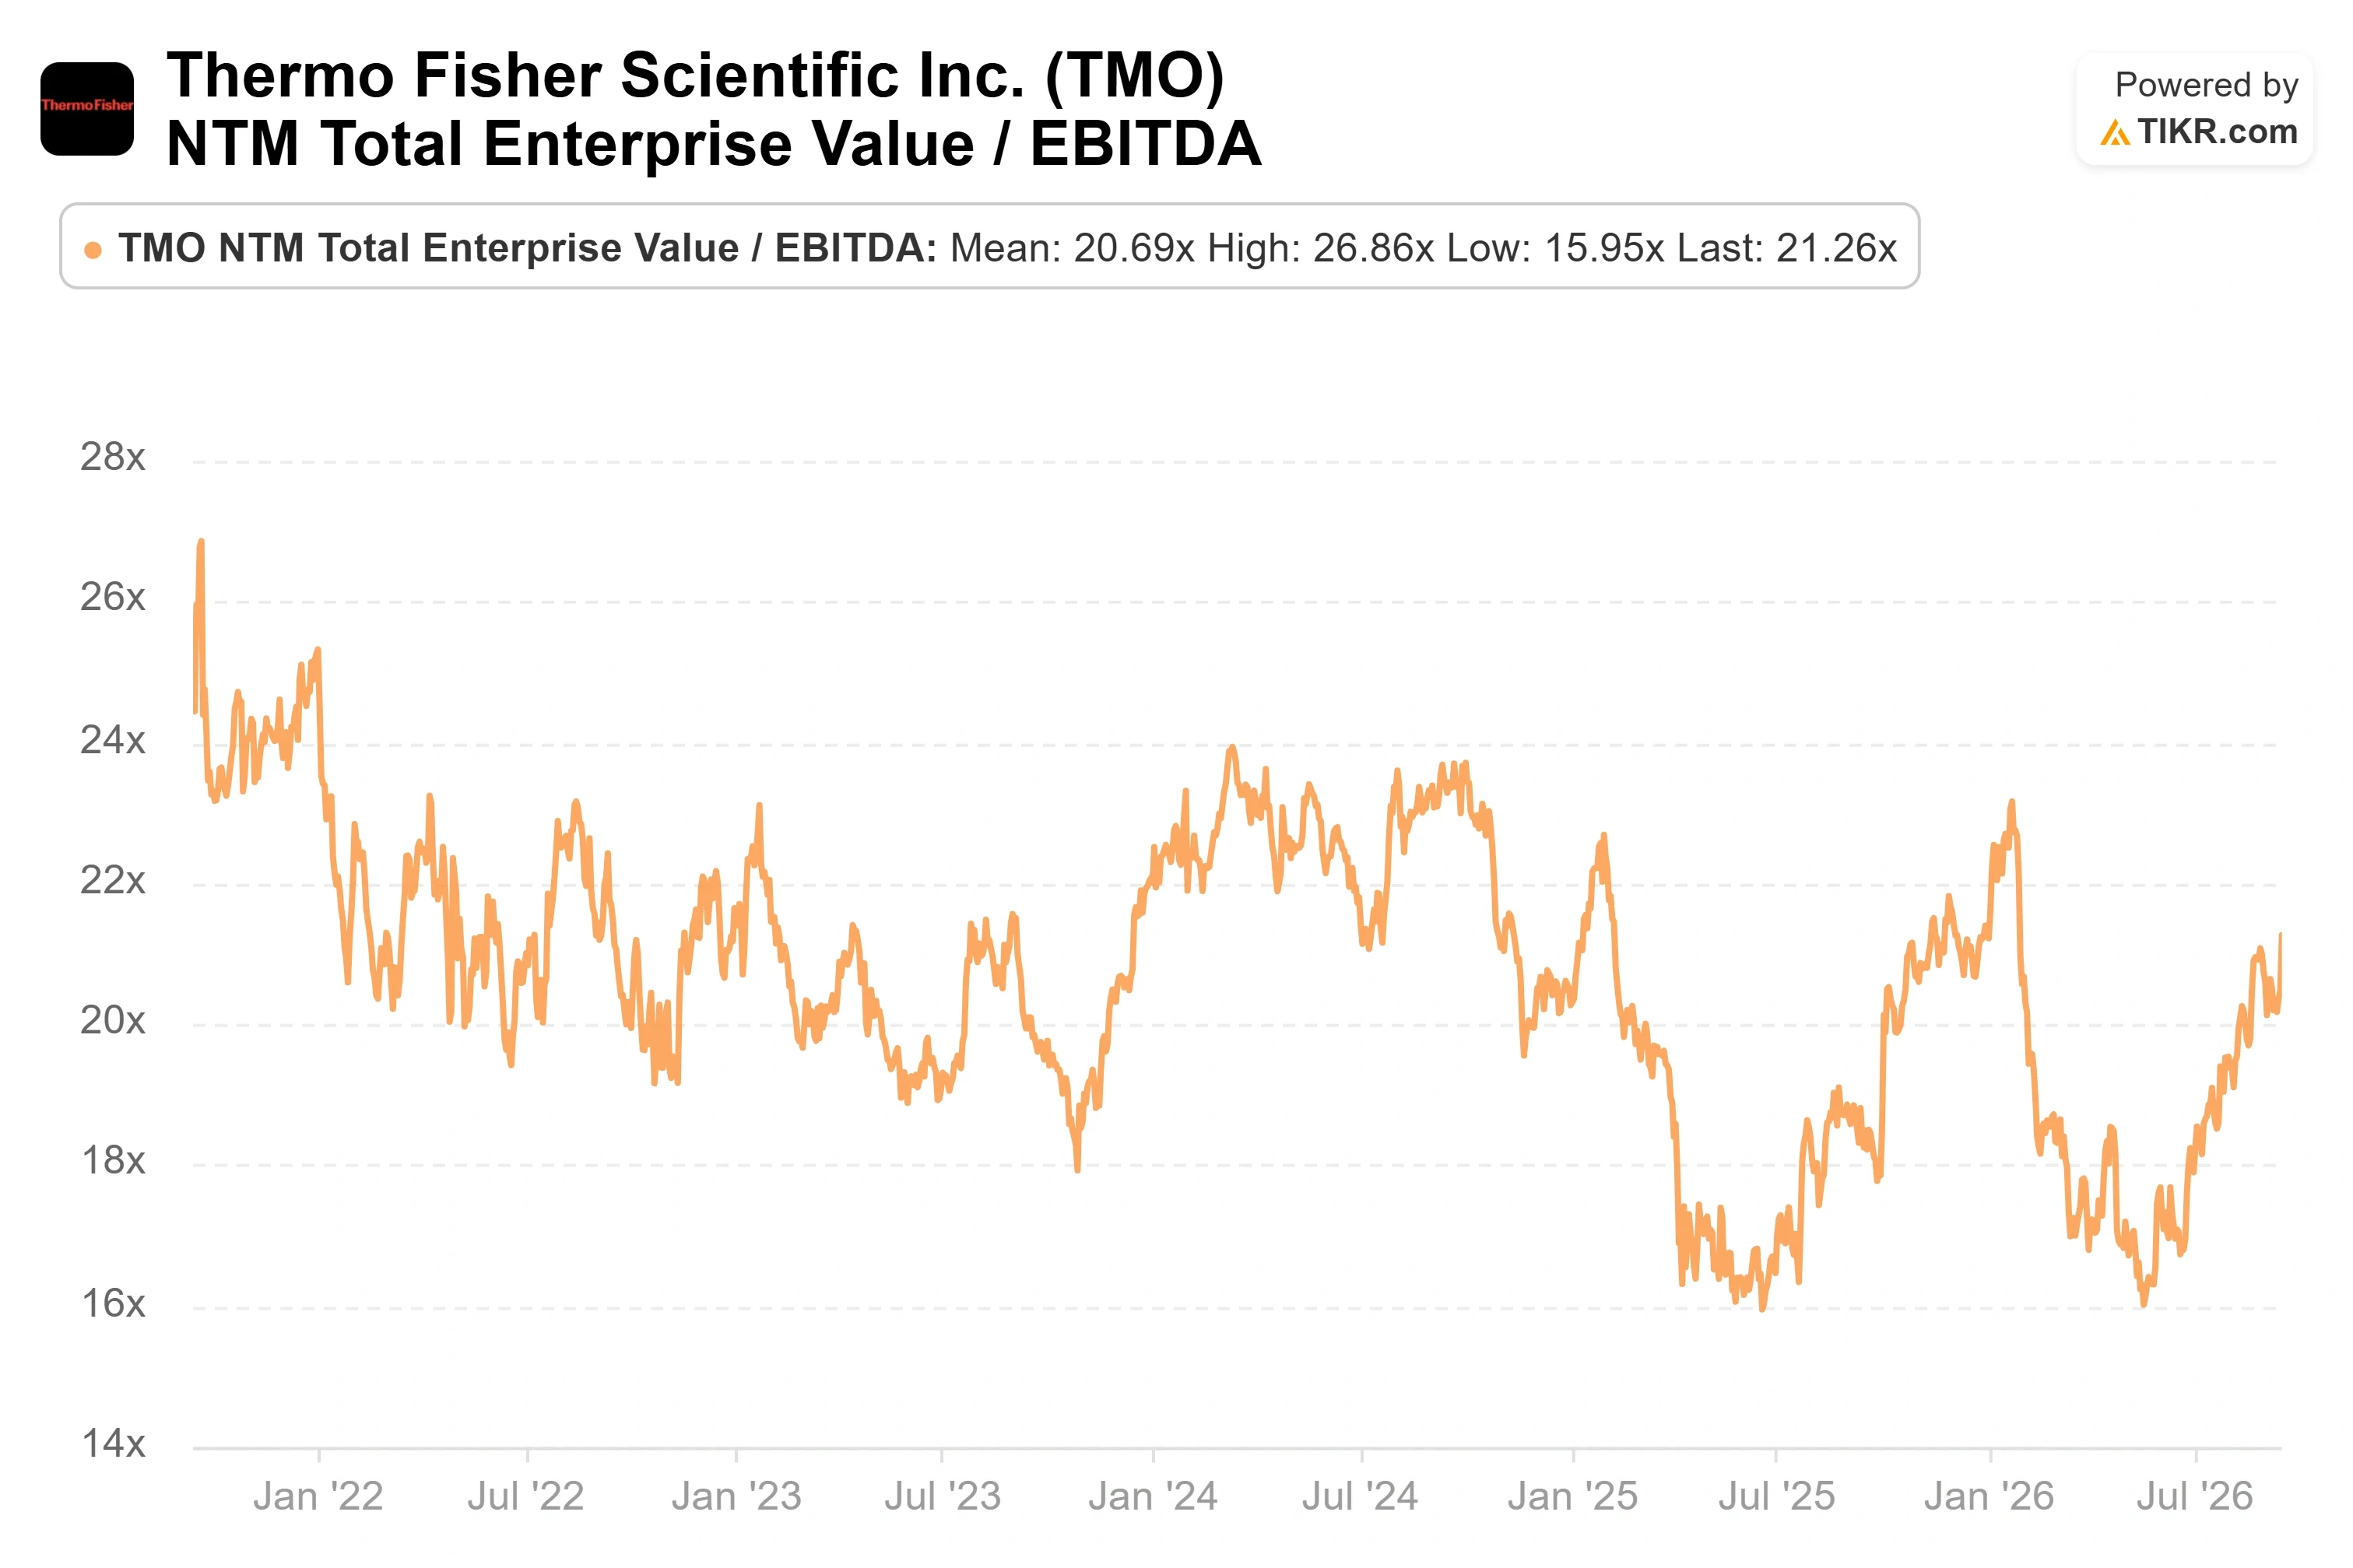
Il multiplo EV/EBITDA NTM di Thermo Fisher di 21,26x si colloca al di sotto di Illumina a 24,53x e vicino a Waters a 19,53x, mentre il suo EV/ricavi NTM di 5,62x si posiziona a metà classifica rispetto a IQVIA a 3,28x e Medpace a 5,83x. Per il franchise più grande e diversificato del gruppo, con la crescita organica in recupero, quel premium è difendibile solo se gli utili continuano a salire. Da qui in poi, il titolo si muove sulla crescita dei profitti, non su un multiplo più alto.
Vedi come Thermo Fisher performa rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $641.39
- Prezzo Obiettivo (Medio): ~$839
- Rendimento Totale Potenziale: ~31%
- IRR Annualizzato: ~7% / anno
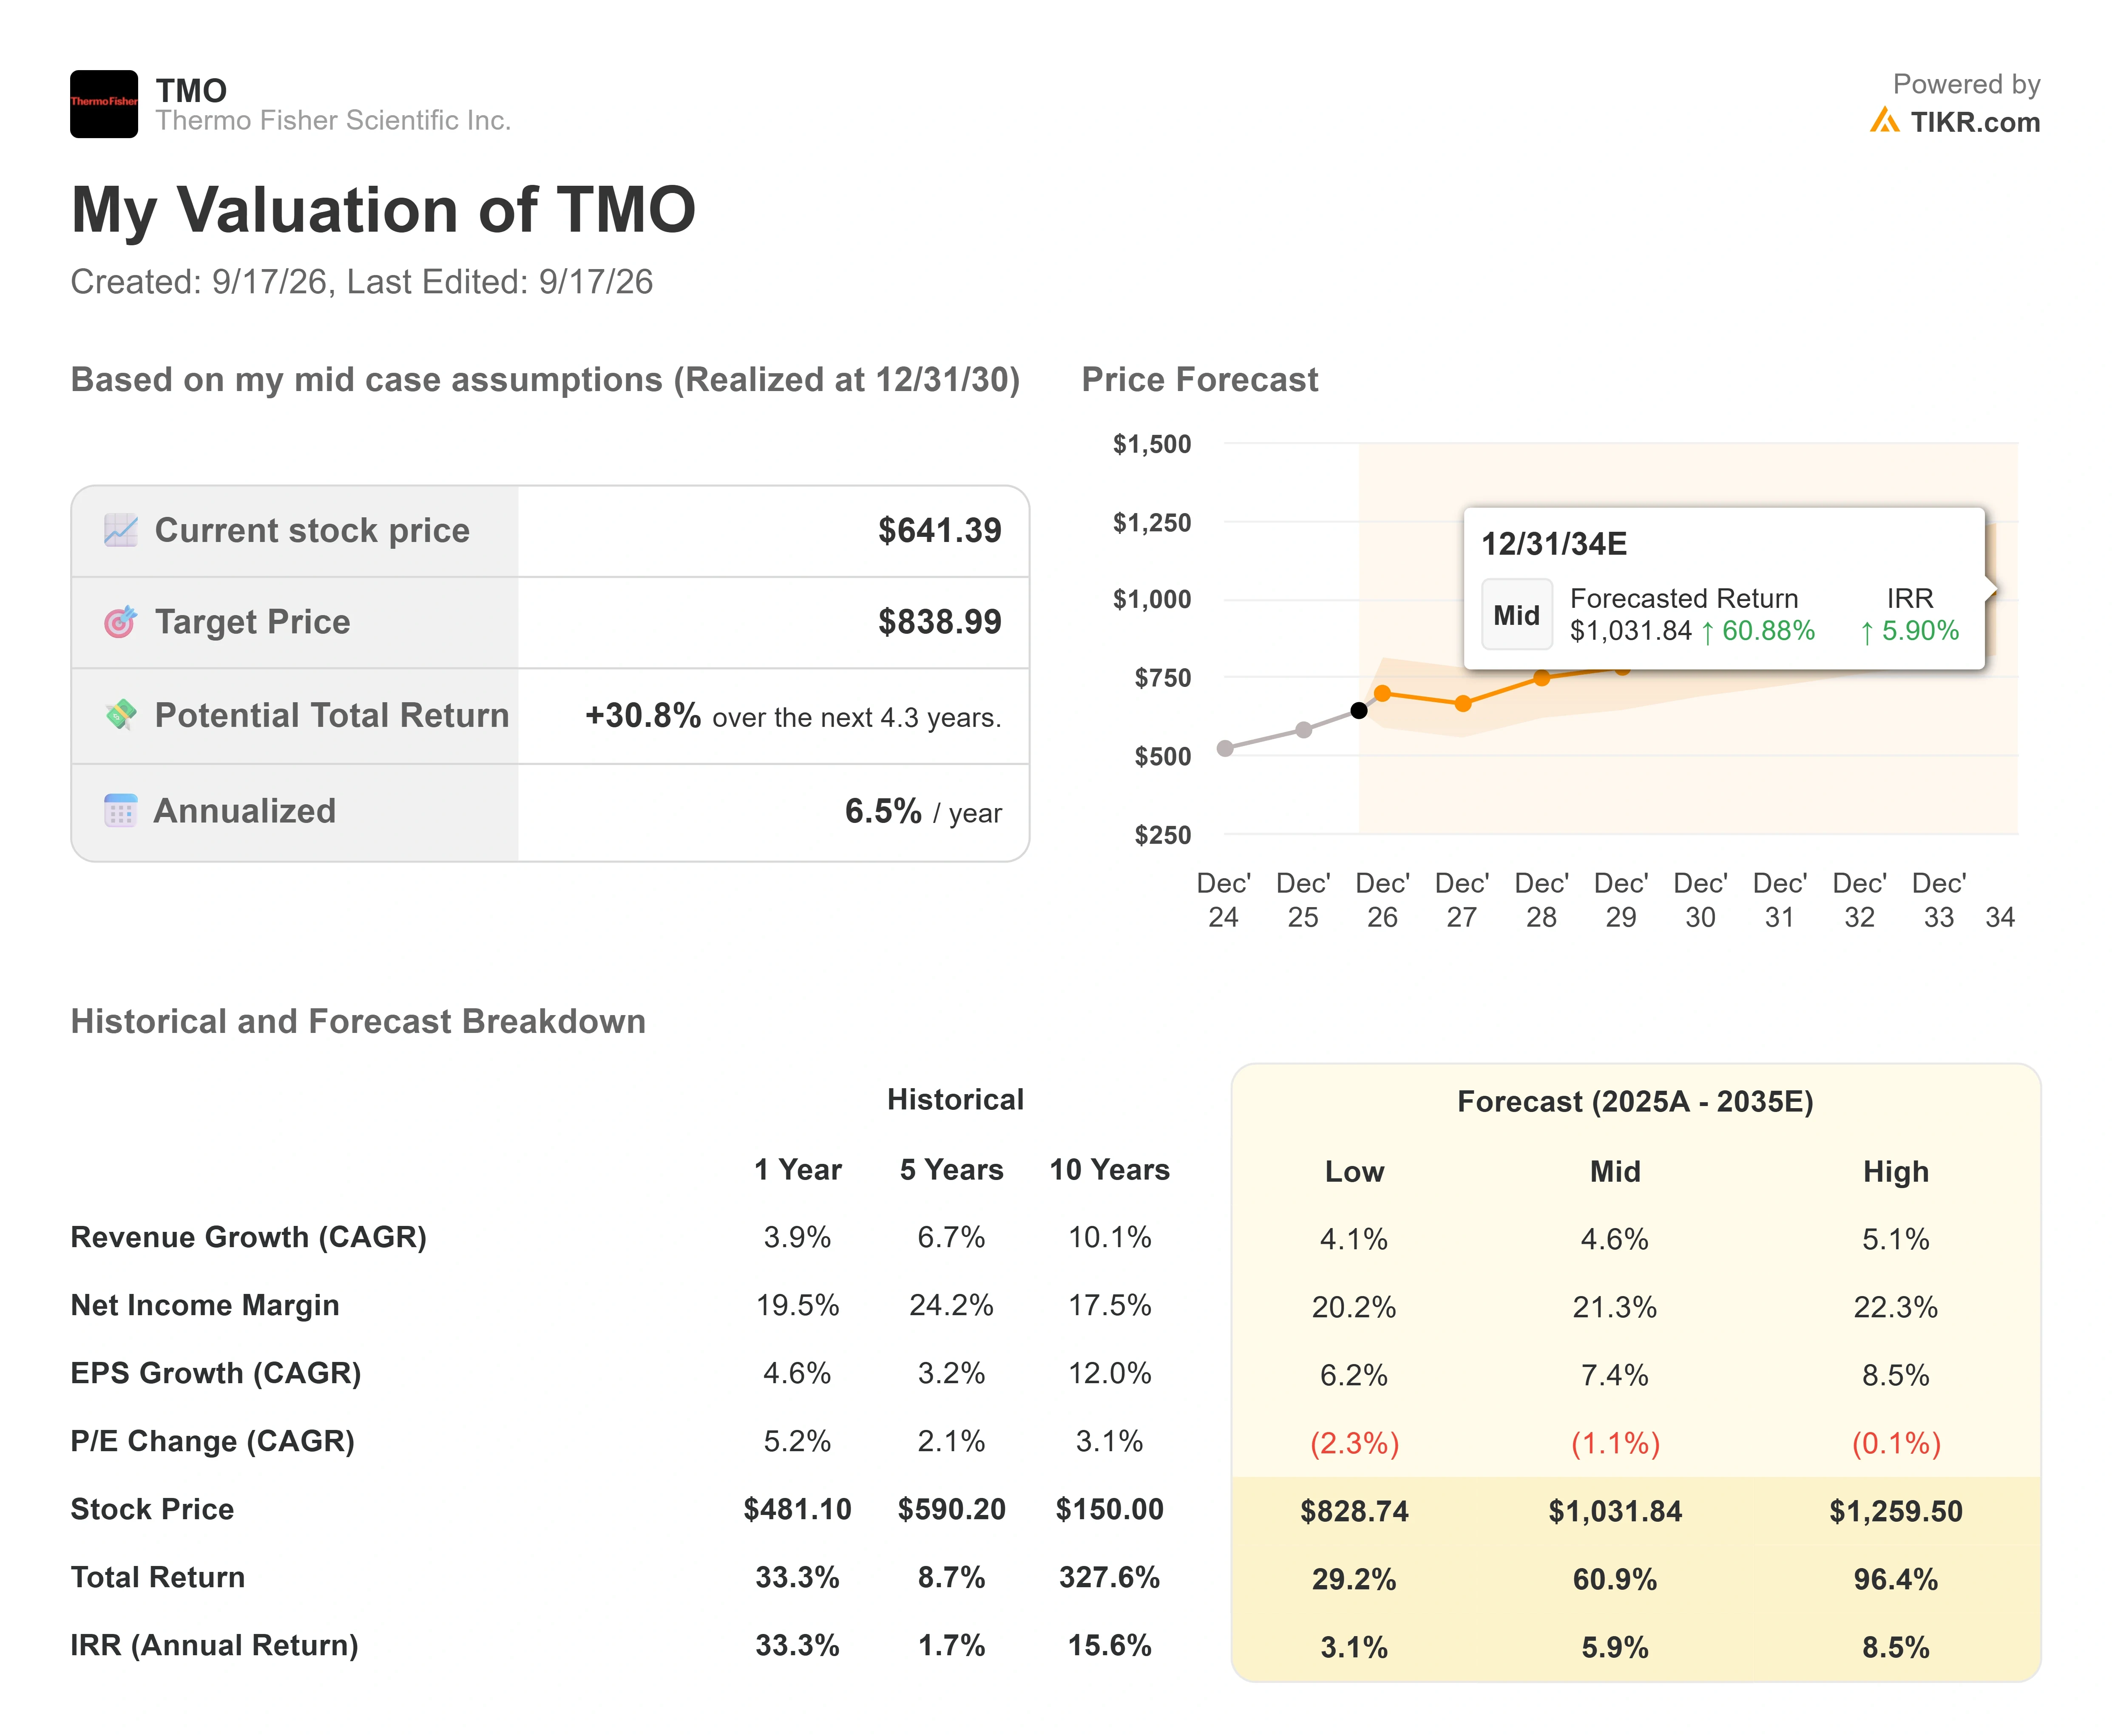
Il caso medio di TIKR valuta Thermo Fisher a circa $839, circa un upside totale del 31%, o circa il 7% annualizzato nei prossimi 4,3 anni. Due driver di ricavi lo sostengono: una crescita organica a cifra singola media che riaccelera verso l'obiettivo di lungo termine del 7% dell'azienda man mano che i finanziamenti biotech fluiscono, e il contributo in scala dei franchise Clario e bioproduzione. Il driver di margine è l'espansione del margine operativo rettificato, con il margine di reddito netto modellato per ampliarsi verso circa il 21%.
L'upside è che la Cina si trasformi da un contributore nullo modellato in un reale fattore a favore (tailwind) mentre il reshoring aggiunge una domanda una tantum fino al 2027 e 2028. Il rischio principale è il multiplo: vicino al top del suo range storico, qualsiasi intoppo nella riaccelerazione della crescita comprimerebbe la valutazione più velocemente di quanto gli utili possano compensare. Ecco perché la media della Street di circa $645 si colloca vicino al prezzo di oggi anche se il modello a orizzonte più lungo punta più in alto.
Conclusione
Lo spartiacque sarà il dato del terzo trimestre del 28 ottobre. Il management ha previsto per il secondo semestre una crescita organica di circa il 4%, quindi un dato che si mantiene a quel livello o superiore convaliderebbe la riaccelerazione per cui CLSA e UBS stanno pagando, mentre una flessione verso il 2-3% consegnerebbe l'argomentazione a Bernstein. Un altro trimestre di ordini in anticipo sui ricavi farebbe sembrare i tori in anticipo piuttosto che in ritardo.
Dovresti Investire in Thermo Fisher?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Thermo Fisher e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Thermo Fisher insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Thermo Fisher su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno comprando gli investitori miliardari così puoi seguire lo smart money.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca tra 100K+ titoli globali, i portafogli dei top investor globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!





