Punti Chiave
- L'utile netto di Carnival nel secondo trimestre fiscale 2026 è aumentato di oltre il 20% su base annua, raggiungendo i 569 milioni di dollari, superando le proprie previsioni di marzo di 0,07 dollari per azione, anche se le previsioni di crescita del rendimento per l'intero anno sono state ridotte di circa 100 punti base a causa della debolezza nelle crociere europee legata al Medio Oriente.
- Il management ha affermato che è stata la disciplina sui costi, non la domanda, a colmare il divario: i costi delle crociere escluso il carburante sono rimasti sostanzialmente invariati su base annua, un compenso sufficiente a far sì che le previsioni di EPS per l'intero anno siano salite di un centesimo a 2,22 dollari.
- Il flusso di cassa libero per il trimestre terminato il 31 maggio 2026 ha raggiunto 1,76 miliardi di dollari, in aumento rispetto a 1,54 miliardi dell'anno precedente, e il rapporto debito netto/EBITDA citato dalla società stessa è sceso da 3,4x alla fine del 2025 a 3,1x alla fine del secondo trimestre, finanziando un attivo buyback e un rimborso di 500 milioni di dollari in note al 7% previsto per agosto.
- I margini operativi e di EBITDA per lo stesso trimestre sono rimasti sostanzialmente invariati o leggermente inferiori rispetto al periodo dell'anno precedente, il che significa che la definizione di "trimestre record" si basa più su una base di ricavi più ampia e un numero di azioni in circolazione ridotto che su una reale espansione dei margini.
Il Trimestre Record di Carnival Corporation e il Taglio delle Previsioni Sottostante
La conference call sui risultati del Q2 2026 di Carnival Corporation (CCL) è iniziata con un ritornello familiare: un altro trimestre di record, un altro superamento delle previsioni. L'utile netto di 569 milioni di dollari ha superato le previsioni di marzo di 100 milioni di dollari, e il CFO David Bernstein è stato esplicito sulla provenienza di questa sovraperformance. I costi delle crociere senza carburante per Available Lower Berth Day (ALBD) sono stati "sostanzialmente invariati" su base annua, superando le previsioni di circa 250 punti base e aggiungendo da soli 0,05 dollari per azione. La crescita del rendimento ha aggiunto solo un centesimo.
Questa cornice è importante perché la stessa call ha portato a un vero e proprio taglio. Le previsioni di crescita del rendimento per l'intero anno sono scese di circa un punto percentuale, che Bernstein ha attribuito a un impatto di 0,14 dollari per azione legato al freno sui percorsi europei, soprattutto nel Mediterraneo, causato dal conflitto in Medio Oriente. La risposta del management è stata che una "maggiore attenzione alla gestione dei costi ha generato un miglioramento compensativo di un punto percentuale nei costi delle crociere senza carburante", sufficiente a spingere le previsioni di EPS per l'intero anno in su di un centesimo a 2,22 dollari anziché in giù. Il CEO Josh Weinstein ha addirittura definito il colpo al rendimento "transitorio" e ha indicato le prenotazioni europee per il 2027, "in aumento su base annua in percentuali a doppia cifra a prezzi più alti", come prova che la storia della domanda sottostante non si era rotta.
Questa è un'affermazione specifica e verificabile: una reale disciplina sui costi che assorbe un vero shock della domanda, con un bilancio sufficientemente sano da continuare a restituire capitale comunque.
I Numeri di Cassa e Debito del Titolo CCL Sostengono la Fiducia
Sul lato del capitale, i dati sostengono la fiducia del management più di quanto la indeboliscano.
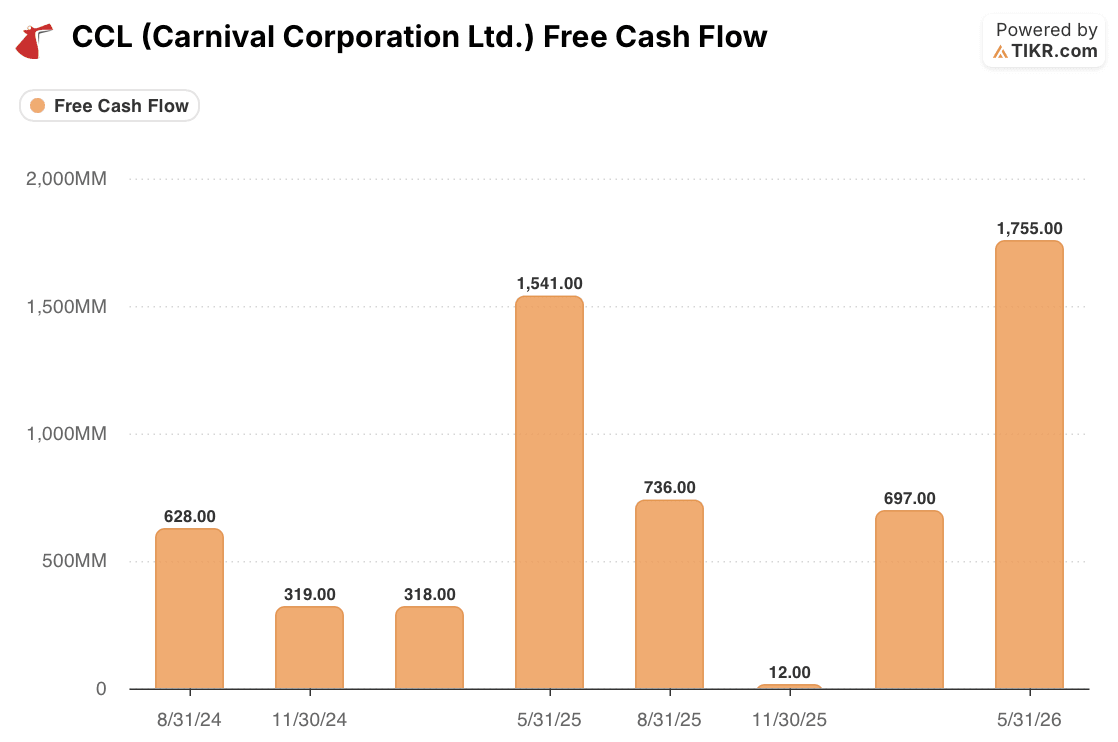
Il flusso di cassa libero per il trimestre terminato il 31 maggio 2026 si è attestato a 1,76 miliardi di dollari, in aumento rispetto a 1,54 miliardi dello stesso trimestre dell'anno scorso, e ben al di sopra dei dati più volatili nel mezzo, incluso un trimestre di quasi zero (12 milioni di dollari) lo scorso novembre che riflette le marcate oscillazioni stagionali del business tra le crociere di punta e quelle fuori stagione. Su base annua, confrontando lo stesso trimestre, la generazione di cassa non si sta deteriorando. Sta migliorando.
La leva finanziaria racconta una storia simile una volta considerata la stagionalità. Bernstein ha citato un miglioramento del rapporto debito netto/EBITDA rettificato da 3,4x alla fine del 2025 a 3,3x dopo il primo trimestre e a 3,1x dopo il secondo, una misura trailing che appiana il calendario delle crociere.

Una visualizzazione trimestre per trimestre mostra più volatilità, poiché l'annualizzazione dell'EBITDA di un singolo trimestre di bassa stagione può distorcere il rapporto, ma la direzione all'interno dell'anno fiscale 2026 è coerente: la leva finanziaria è scesa da 4,50x nel quarto trimestre fiscale a 3,55x alla fine del secondo trimestre, un calo costante nello stesso periodo in cui le previsioni sul rendimento venivano tagliate. Questa traiettoria di cassa e debito è ciò che ha finanziato sia l'autorizzazione al buyback da 2,5 miliardi di dollari, di cui 450 milioni sono stati spesi, sia il rimborso previsto per il 15 agosto di 500 milioni di dollari in note al 7% al 103,5% del valore nominale. Niente di tutto questo sembra una società che sta silenziosamente perdendo liquidità mentre esalta il controllo dei costi.
La Linea dei Margini di Carnival Corporation Racconta una Storia Diversa
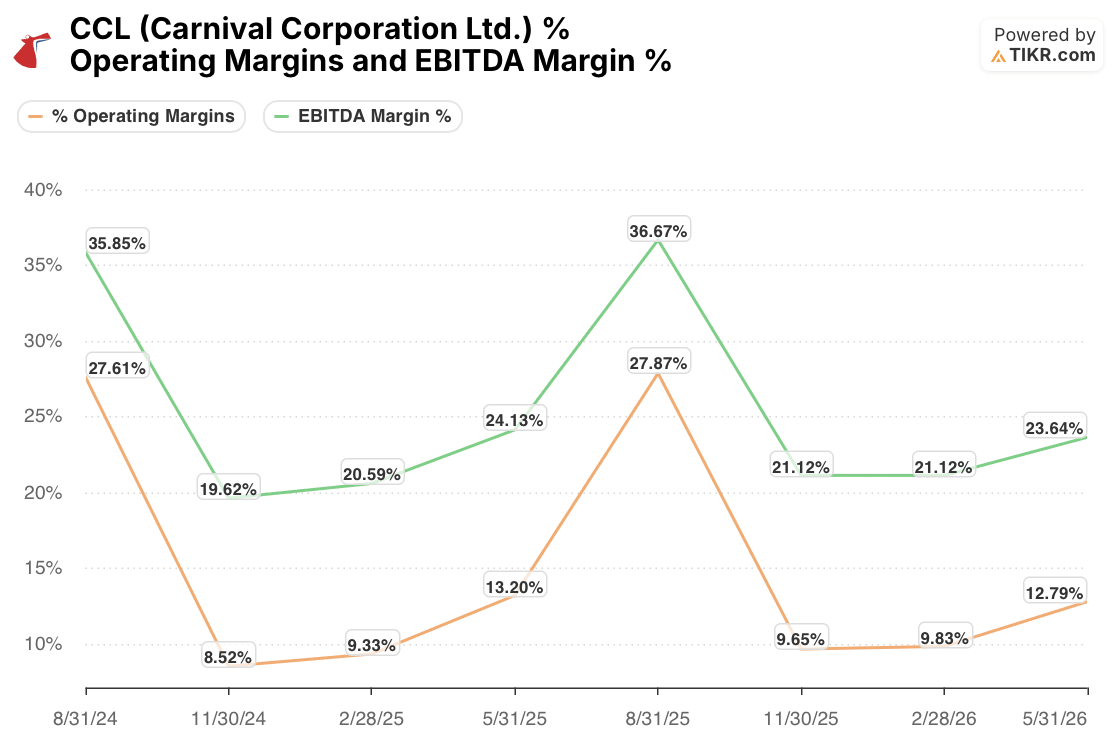
Dove il quadro si fa più complicato è la redditività come quota dei ricavi, che è la parte della storia che il commento del management ha sorvolato. Il margine operativo per il trimestre terminato il 31 maggio 2026 è stato del 12,79% e il margine EBITDA del 23,64%. Entrambi sono leggermente inferiori al 13,20% e al 24,13% dello stesso trimestre dell'anno precedente. È un divario piccolo, ma è nella direzione sbagliata per un trimestre venduto come prova di un miglioramento strutturale dei costi.
La spiegazione probabilmente risiede nel carburante. Bernstein ha notato che l'utile netto è cresciuto di oltre il 20% "nonostante un aumento di quasi il 30% del prezzo del nostro carburante", una voce di costo che si trova al di fuori della metrica piatta dei costi non carburante enfatizzata dal management. Costi piatti per giornata di posto letto disponibile, sovrapposti a una fattura del carburante aumentata di quasi un terzo e a una modesta crescita del rendimento del 2,2%, sono coerenti con costi totali che rimangono all'incirca pari ai ricavi piuttosto che ridursi rispetto ad essi. In altre parole, il "superamento" di questo trimestre sembra guidato da una flotta più grande che genera più ricavi assoluti e più dollari di EBITDA, oltre che da un numero di azioni in circolazione ridotto dal buyback che aumenta l'EPS, piuttosto che dal fatto che il business converta effettivamente una quota maggiore di ogni biglietto da crociera in profitto.
Lo stesso Bernstein ha ammesso che "parte del miglioramento di 0,05 dollari per azione sui costi questo trimestre era dovuto al tempismo delle spese tra i trimestri", il che si oppone a leggere la linea dei costi non carburante come un cambiamento di passo pulito e permanente, almeno per ora.
Cosa Confermerebbe Davvero la Chiamata "Transitoria"
La generazione di cassa e la traiettoria del bilancio di Carnival sono reali e danno alla società un reale margine per continuare a riacquistare azioni e ridurre il debito anche dopo aver ritoccato le prospettive sul rendimento, il che è più di quanto si possa dire se la storia dei costi fosse pura apparenza. Ma i dati sui margini complicano la versione più pulita di quella storia, in cui la disciplina sui costi sostituisce semplicemente dollaro per dollaro il rendimento perso.
Al momento sembra più che Carnival stia crescendo per superare uno shock geopolitico, utilizzando la scala e un numero di azioni in circolazione ridotto per mantenere in aumento i numeri per azione, mentre la redditività sottostante di ogni viaggio non è ancora migliorata.
Questa distinzione sarà più importante nei prossimi due trimestri. Se le prenotazioni per il 2027 stanno davvero procedendo a prezzi record come afferma il management, e se i prezzi del carburante smettono di salire al ritmo dell'anno scorso, i margini dovrebbero iniziare ad espandersi di nuovo piuttosto che rimanere semplicemente piatti.
Se il terzo trimestre fiscale di Carnival, tipicamente il suo picco stagionale e in procinto di essere comunicato a breve, mostra un margine operativo ancora in ritardo rispetto al livello dell'anno precedente anche mentre il costo per ALBD rimane piatto, questo sarebbe il segnale più chiaro che si tratta di più di un fattore sfavorevole di un trimestre sul carburante, e che il ritmo del buyback e della riduzione della leva finanziaria, per quanto ben finanziato oggi, sta facendo più del lavoro di crescita degli utili di quanto non stiano facendo le economie di crociera sottostanti.
Dovresti Investire in Carnival Corporation Ltd.?
L'unico modo per saperlo davvero è guardare tu stesso i numeri. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a questa domanda.
Apri il titolo CCL e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target di prezzo sono in tendenza al rialzo o al ribasso.
Puoi creare una watchlist gratuita per seguire Carnival Corporation Ltd. insieme a tutti gli altri titoli nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Accedi a Strumenti Professionali per Analizzare il Titolo CCL su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei migliori investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!