Punti Chiave
- AMD è scesa di oltre il 4% il 14 settembre dopo che i dirigenti di Anthropic, OpenAI e xAI hanno pubblicamente espresso preoccupazioni sul ritmo dello sviluppo dell'IA, per poi rimbalzare a circa $549 entro il 17 settembre, con un rialzo intraday di oltre il 7%.
- I target di prezzo di Wall Street non hanno mai vacillato durante il panico. Il target medio a 12 mesi è salito da circa $500 a fine giugno a $617 a metà settembre, con il numero di analisti e le raccomandazioni "buy" in aumento nello stesso periodo.
- Il margine lordo di AMD si è mantenuto in una fascia ristretta tra il 54,5% e il 56,8% per quattro trimestri consecutivi, senza mostrare ancora segni della diluizione guidata da Instinct che il management ha segnalato.
- Il margine di free cash flow si è quasi dimezzato, passando dal 25,0% nel trimestre di marzo 2026 al 13,5% a giugno, nonostante i ricavi siano cresciuti del 50% su base annua. Questo è il vero test per verificare se la storia di crescita del 2027 si converte in cassa alla stessa velocità con cui si converte in ricavi.
Una Vendita che non ha Cambiato i Numeri di AMD
Il 14 settembre, le azioni legate all'IA in tutto il mondo hanno subito una vendita dopo che il CEO di Anthropic Dario Amodei ha pubblicato un saggio che esortava le aziende di IA a rallentare il ritmo dello sviluppo delle capacità, una visione che Elon Musk e Sam Altman hanno entrambi dichiarato di condividere.
Altman ha anche confermato che OpenAI avrebbe ritardato la sua IPO a causa di preoccupazioni sulla sicurezza. La vendita si è sovrapposta a un contesto macro già nervoso, con il rendimento del Treasury a 10 anni che ha brevemente superato il 5% per la prima volta dal 2023 in vista di un rialzo dei tassi della Fed ampiamente atteso. Nvidia è scesa del 3,4%, AMD di oltre il 4% e l'indice dei semiconduttori di Philadelphia è calato fino al 6%. Non tutti hanno creduto al panico. Michael Burry ha definito gli avvertimenti "hype e sproloquio" e "una copertura per una reale e incontrollabile crescita in rallentamento".
Ciò che è realmente accaduto ad AMD dopo è il dato più utile. Entro il 17 settembre, l'azione era rimbalzata a circa $549, in rialzo di oltre il 7% intraday.
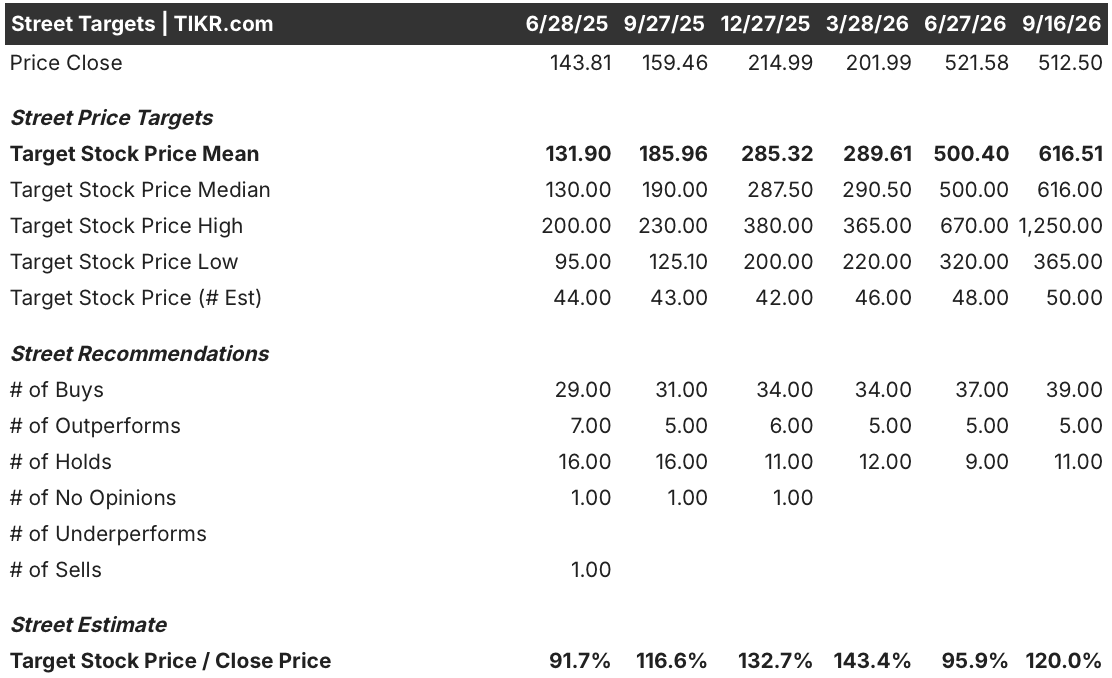
Ancora più significativo, i dati Street Analysts Targets di TIKR mostrano che il target di prezzo medio è salito da $500,40 il 27 giugno a $616,51 entro il 16 settembre, due giorni dopo il crollo, con il numero di stime che è passato da 48 a 50 e le raccomandazioni buy che sono aumentate da 37 a 39. Gli analisti hanno avuto ogni opportunità di ridurre le stime durante quella vendita e invece hanno fatto l'opposto. Questo è un segnale significativo che lo spavento era legato al sentimento macro e alla storia dei tassi, non a una rivalutazione del percorso di AMD.
Il Margine Lordo di AMD non si è Ancora Incrinato
La CFO Jean Hu ha detto chiaramente, durante la conference call sugli utili del Q2 e in tre successive conferenze con gli investitori, che il percorso del margine lordo di AMD dipende dal mix tra gli EPYC server CPU ad alto margine e le GPU Instinct a margine inferiore, e che il margine diminuirà leggermente man mano che i volumi di MI450 aumenteranno nel Q4 2026 e nel 2027. Questa è un'affermazione specifica e verificabile, e i dati storici non mostrano ancora il danno. Il minimo del 43,2% nel trimestre di giugno 2025 è stato un'accantonamento una tantum di $800 milioni per inventario legato alle restrizioni all'esportazione di MI308 verso la Cina, non uno spostamento strutturale del mix.
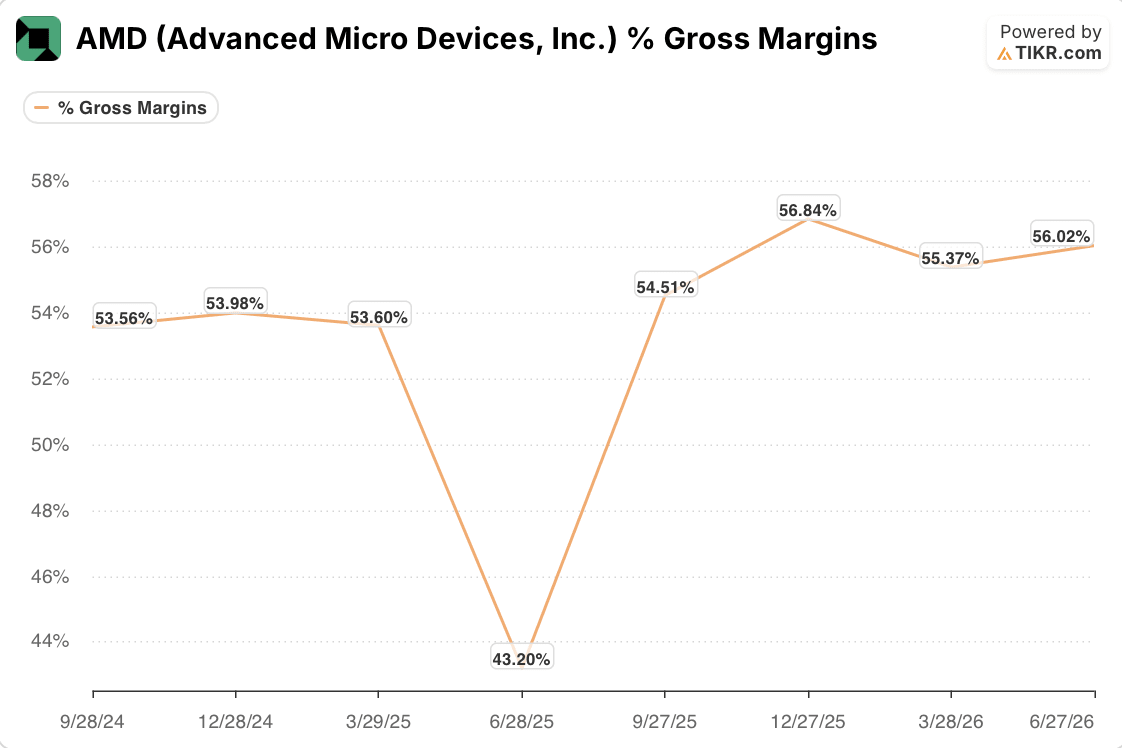
Il margine è risalito al 54,51% entro settembre 2025, ha raggiunto il picco del 56,84% a dicembre e si è mantenuto tra il 55% e il 57% per quattro trimestri consecutivi, attestandosi al 56,02% a giugno 2026, esattamente in linea con il 56% previsto per il Q3. I ricavi del segmento Data Center sono passati dal 42% al 58% delle vendite totali nello stesso anno, e il margine si è appena mosso.
Per ora, questo è un punto a favore dei tori, ma le spedizioni di Helios sono iniziate solo a settembre, quindi la diluizione che il management ha descritto è ancora davanti ai numeri riportati, non dietro di essi.
Il Numero di Cassa di AMD che si è già Mosso
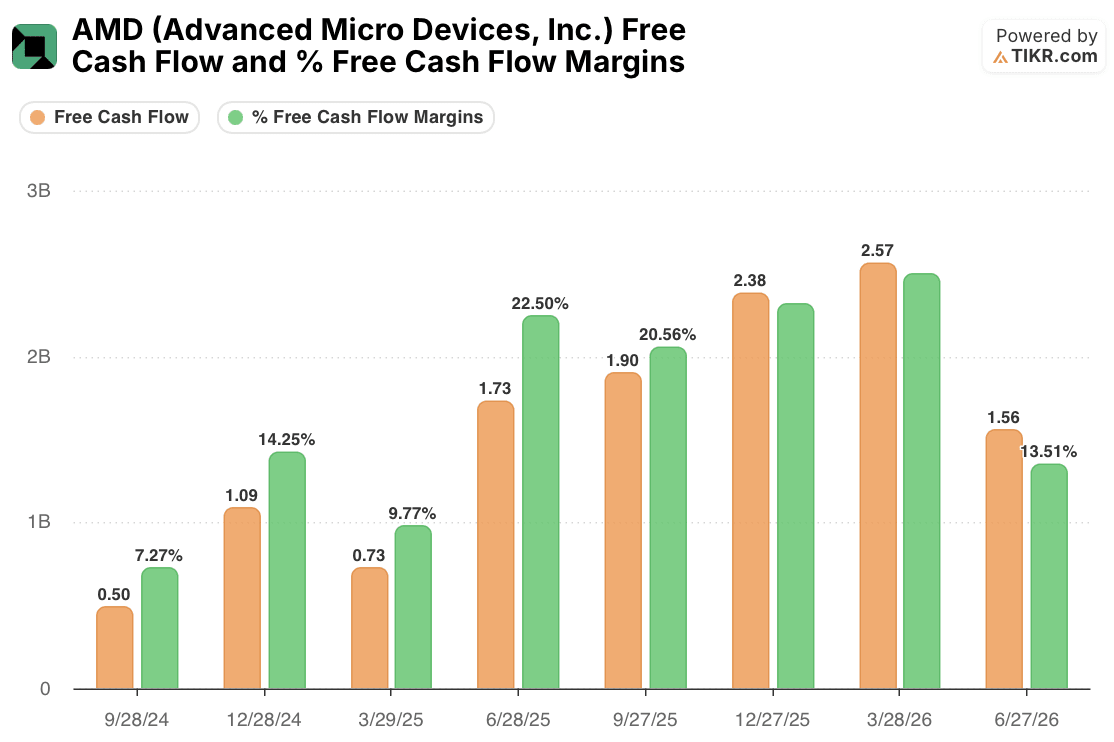
Mentre il margine lordo è rimasto stabile, il free cash flow no. AMD ha generato $2,57 miliardi di free cash flow nel trimestre di marzo 2026, un margine del 25,0% e il migliore della serie registrata. A giugno, nello stesso trimestre in cui i ricavi del segmento Data Center sono più che raddoppiati su base annua e il management ha alzato la sua stima del TAM 2030 a $220 miliardi per i server CPU e $1,4 trilioni per gli acceleratori di IA, il free cash flow è sceso a $1,56 miliardi e il margine si è quasi dimezzato al 13,5%.
Questo calo non è spiegato da un rallentamento dei ricavi, che sono cresciuti del 13% su base sequenziale e del 50% su base annua nello stesso trimestre. Si allinea invece con ciò che Hu ha descritto ripetutamente: AMD sta acquistando le proprie attrezzature di produzione e organizzando la consignment di capacità per assicurarsi la fornitura di server CPU, oltre agli impegni per wafer, advanced packaging e HBM necessari per far decollare Helios. Questo capex sta arrivando ora sul rendiconto dei flussi di cassa, ben prima dei ricavi di Helios e Venice che dovrebbe supportare.
Cosa Farebbe Davvero Crollare la Tesi
Il caso di crescita di AMD, un segmento Data Center per il quale si prevede un raddoppio nel 2027 grazie ai server CPU Venice e alle GPU Helios sostenute da fino a 2 gigawatt da Anthropic e un gigawatt ciascuno da OpenAI e Meta, rimane completamente intatto e non toccato dalla vendita di settembre.
Ciò che cambierebbe davvero il quadro non è un altro giro di titoli sulla sicurezza dell'IA. È se il margine di free cash flow continua a scivolare nei prossimi due o tre trimestri man mano che i volumi di Helios aumentano in un periodo che il management stesso dice porterà il margine lordo "leggermente al di sotto della media aziendale".
Un trimestre di compressione del FCF legato a un'espansione della capacità non è di per sé condannante, e AMD è rimasta positiva in termini di free cash flow anche durante l'accantonamento del 2025 per i controlli all'esportazione.
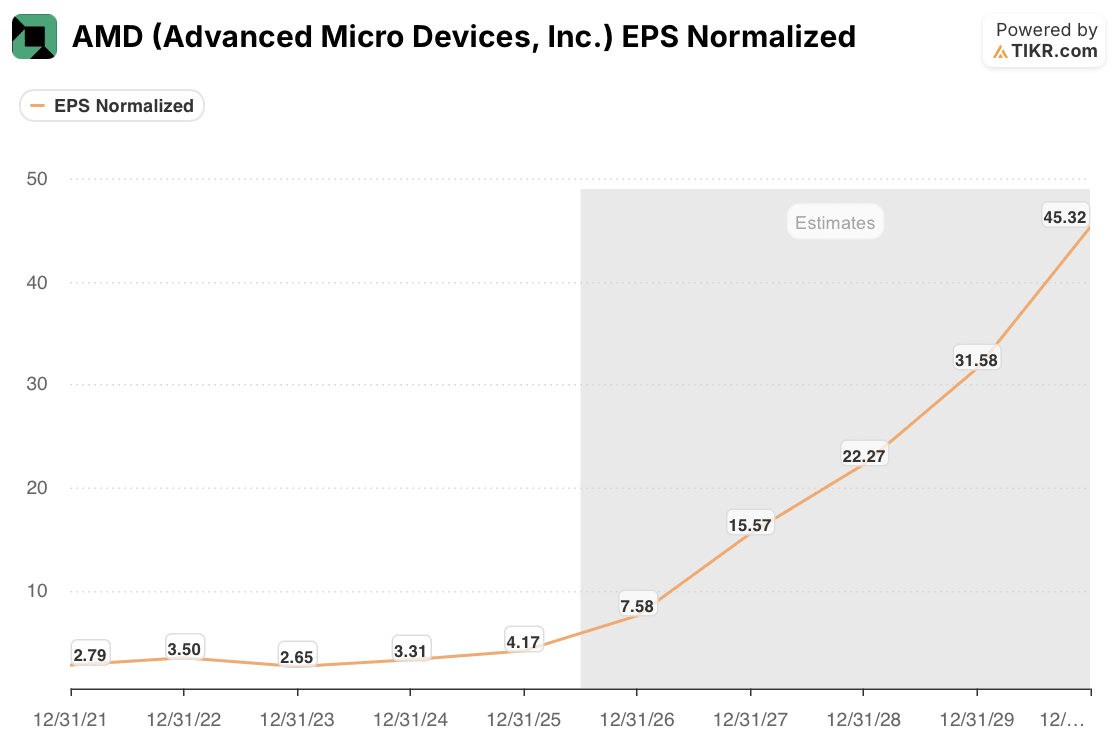
Ma i numeri di Wall Street, un target medio vicino a $617 e stime consenso di EPS normalizzato in aumento da $7,58 nel 2026 a oltre $45 entro il 2030, stanno prezzando un'azienda che converte questa crescita di ricavi e margini in cassa più o meno alla stessa velocità con cui la contabilizza. Il prossimo trimestre o due di margine di free cash flow, non il prossimo titolo sulla sicurezza dell'IA, mostreranno se questa ipotesi regge.
Dovresti Investire in Advanced Micro Devices, Inc.?
L'unico modo per saperlo davvero è guardare tu stesso i numeri. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a questa domanda.
Apri l'azione AMD e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per i ricavi e gli utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target di prezzo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per seguire Advanced Micro Devices, Inc. insieme a tutte le altre azioni nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Accedi a Strumenti Professionali per Analizzare l'Azione AMD su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza le azioni in soli 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più pietre giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle aziende o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!