Statistiche Chiave per le Azioni ON Semiconductor
- Prezzo Attuale: $66.60
- Prezzo Obiettivo (Medio): ~$145
- Obiettivo della Strada: ~$106
- Potenziale Rendimento Totale: ~118%
- IRR Annualizzato: ~20% / anno
Ora Live: Scopri quanto potenziale rialzista potrebbero avere le tue azioni preferite utilizzando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
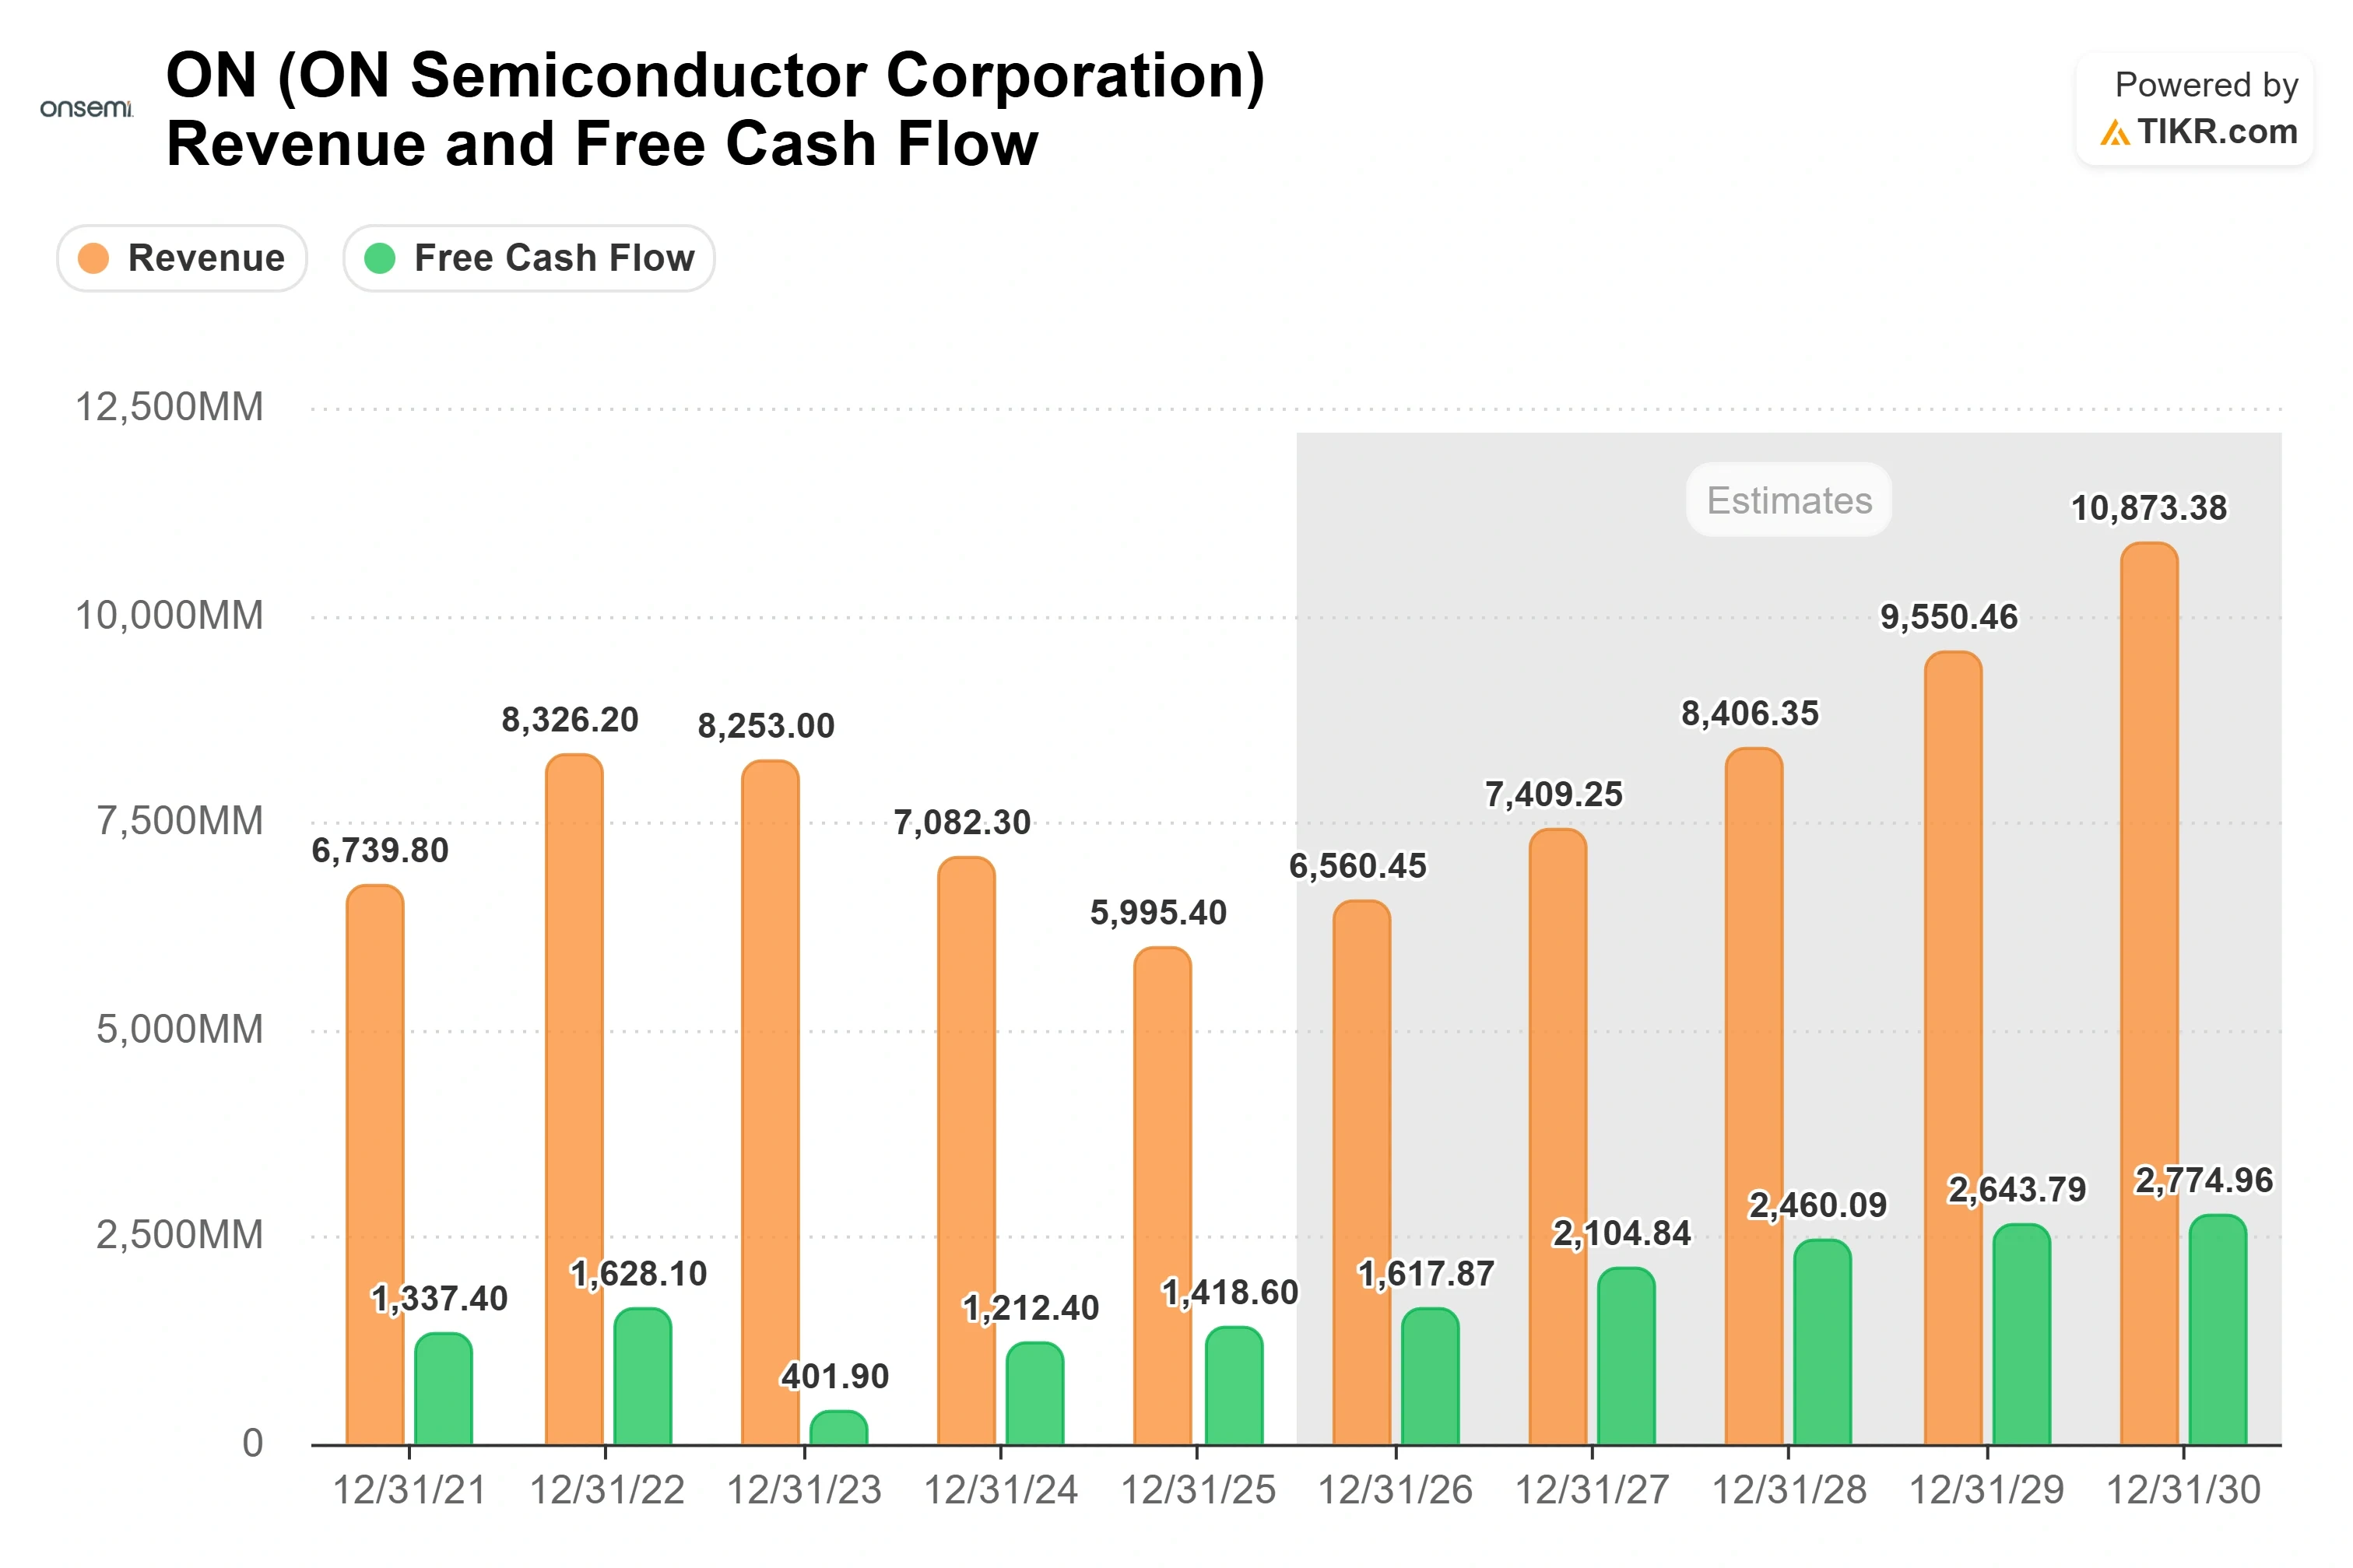
ON Semiconductor (ON) ha trascorso il 16 settembre a dire agli investitori che potrebbe quasi raddoppiare i suoi ricavi a $11 miliardi entro il 2030, alzare i margini lordi al 53% e costruire un business di data center per l'IA da $2,5 miliardi praticamente da zero. L'azione ha chiuso in calo del 9,02% a $66,60. Questa è la strana forma della giornata: il management ha presentato il caso rialzista più dettagliato che abbia mai delineato, e il mercato ha venduto ogni singola azione.
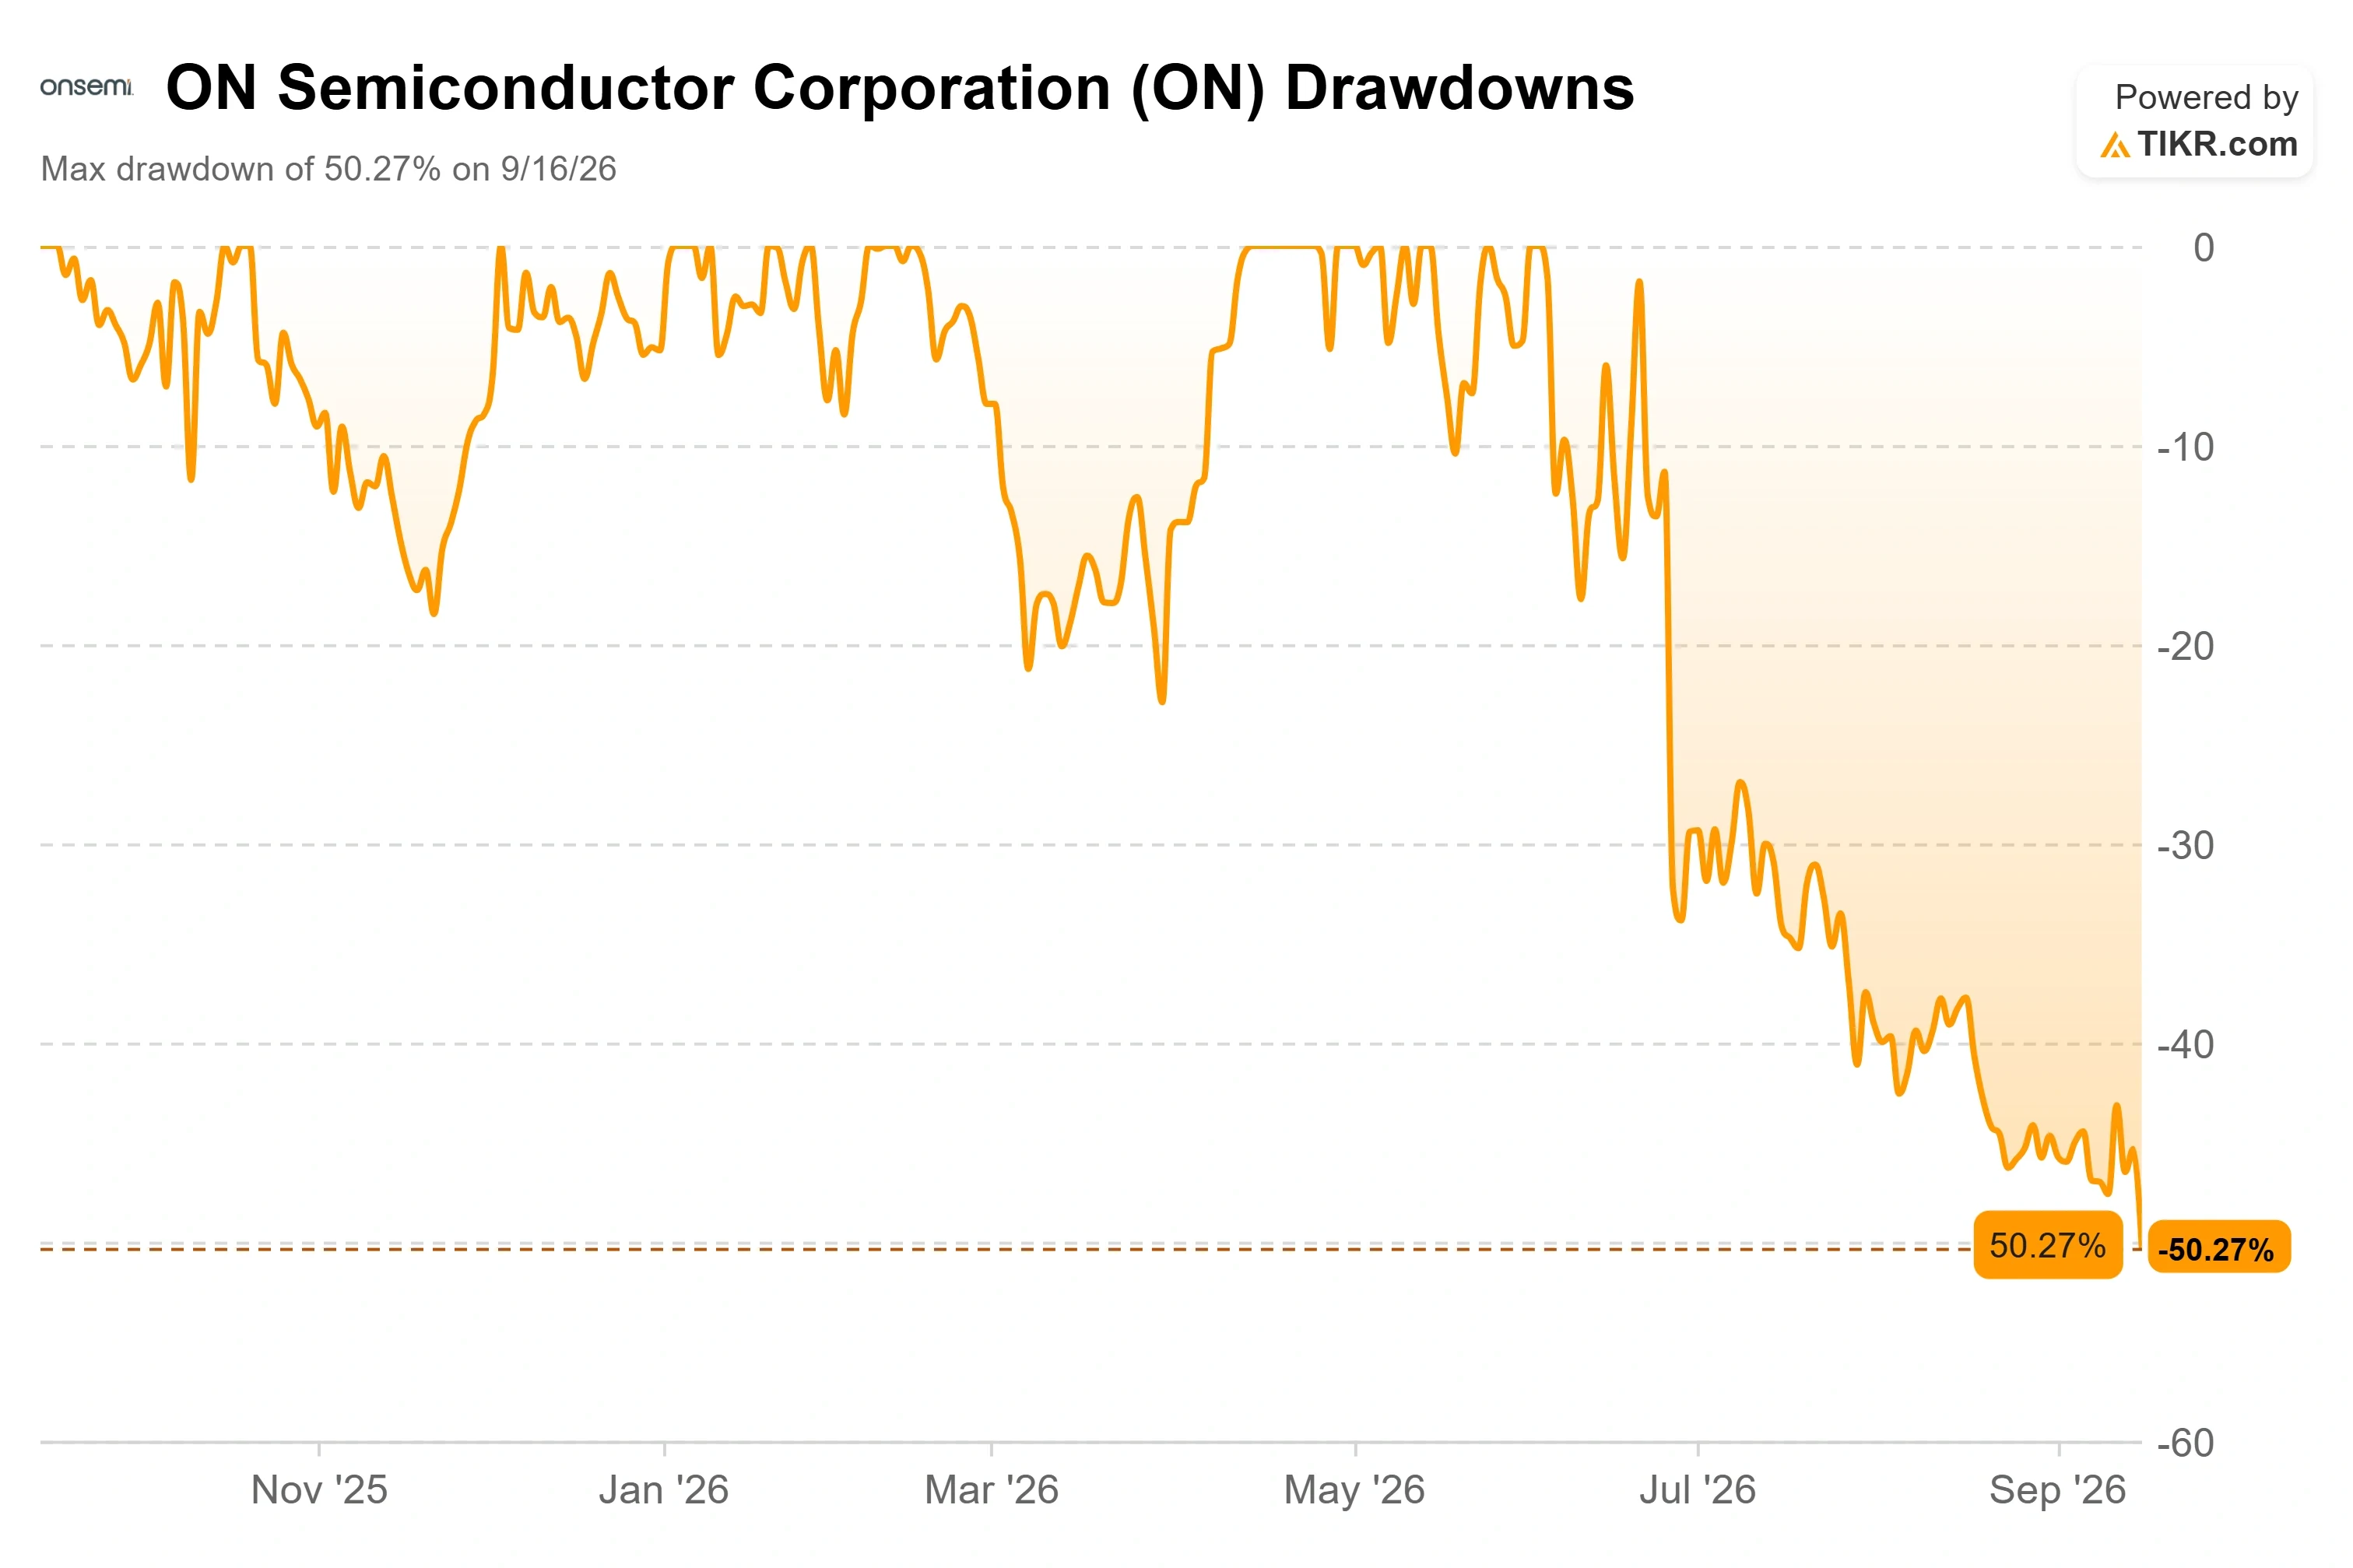
La Federal Reserve ha alzato i tassi di interesse di 25 punti base quello stesso pomeriggio, il suo primo aumento dal 2023, che è esattamente il tipo di mossa che penalizza i titoli growth sensibili ai tassi. Ma la tensione più profonda riguarda il tempo. La roadmap di onsemi è reale e, in alcuni punti, genuinamente differenziata, ma quasi tutti i benefici arrivano nel 2028 e oltre. Gli investitori che avevano già spinto il titolo in rialzo di circa il 50% dai minimi di aprile hanno deciso che una promessa a cinque anni non valeva il prezzo di oggi.
Una Roadmap da $213 Miliardi che Paga con un Ritardo di Cinque Anni
Il fulcro della presentazione era la densità di potenza, il problema di inserire più potenza in meno spazio senza fondere l'hardware circostante. Il presidente del Power Solutions Group, Achyut Shah, ha inquadrato la posta in gioco dell'IA in termini semplici, prendendo in prestito una frase da Goldman Sachs: la sfida è "come si fa a far entrare la potenza di 1.000 case in 1 piccolo armadio?" La sua risposta è un passaggio dagli attuali rack a bassa tensione a un'architettura DC ad alta tensione da 800 volt, e ha quantificato cosa ciò significa per onsemi. Il contenuto per rack, ha detto, sale dagli attuali circa $15.000 a oltre $115.000, un aumento di circa 8 volte, man mano che i data center ricostruiscono i loro alberi di alimentazione attorno a componenti allo stato solido.
La tempistica è la parte sobria. Shah ha detto che i primi rack "sidecar" ad alta tensione inizieranno a scalare nei prossimi 12-18 mesi, verso la fine del 2027, e che i trasformatori allo stato solido, il cambiamento strutturale più grande, probabilmente inizieranno "alla fine del '28, inizio '29". Quindi l'architettura che giustifica il mercato totale potenziale (TAM) dei data center per l'IA da $45 miliardi è per lo più un evento del 2028 e oltre. Nel 2026, il management si aspetta che i ricavi dei data center per l'IA superino i $500 milioni, più del doppio dell'anno scorso, per poi raddoppiare di nuovo nel 2027. Una crescita impressionante, ma partendo da una base piccola rispetto a un'azienda che quest'anno farà circa $6,6 miliardi di ricavi totali.
Il CEO Hassane El-Khoury ha fatto leva sulla tecnologia per giustificare l'attesa. L'Embedded Power Platform, o EPP, è un approccio di packaging a livello di wafer che onsemi afferma fornisca un interruttore di circuito allo stato solido più piccolo del 50% rispetto al concorrente più vicino e che funzioni "il 20% più fresco". Sulla GaN verticale, una tecnologia di potenza sviluppata nella fab di Syracuse dell'azienda, è stato combattivo: "nessuno è ancora riuscito a capirlo", ha detto, sostenendo che il portafoglio brevettuale e il vantaggio produttivo mettono onsemi "probabilmente mezzo decennio avanti" rispetto al campo. Se queste affermazioni reggono, costituiscono un moat duraturo. Il problema è che un moat attorno a un mercato che scala nel 2029 fa poco per una stima degli utili del 2026.
Vedi le stime storiche e forward per le azioni ON Semiconductor (È gratuito!) >>>
La Ripresa è Reale, ma la Base è Ancora Fragile
Sotto la storia dell'IA c'è un'attività di base che solo di recente ha smesso di contrarsi. Nel Q2 2026, comunicato il 3 agosto, i ricavi sono stati di $1,60 miliardi, in aumento del 9,18% su base annua e superiori al consenso di $1,59 miliardi. L'EPS rettificato di $0,74 ha superato le stime di due centesimi, e il flusso di cassa libero ha raggiunto i $425 milioni contro i $106 milioni depressi di un anno prima. Questi sono i primi numeri di crescita puliti dopo il 2025, in cui i ricavi sono diminuiti del 15,3%.
Il poncio dei margini del CFO Thad Trent si basa sull'utilizzo degli impianti, che ha detto essere salito dal 68% alla fine dello scorso anno a circa l'83% alla chiusura del secondo trimestre. Ogni punto di utilizzo vale 25-30 punti base di margine lordo, quindi gran parte del recupero di 650 punti base verso l'obiettivo del 53% è già acquisita, con il resto che arriverà da un mix più ricco di Treo e nuovi prodotti. La lettura onesta è che la parte facile della storia dei margini è alle spalle dell'azienda, e la prossima fase dipende da una domanda che si è stabilizzata ma non ha ancora iniziato a ricostituirsi. L'automotive è il fattore oscillante: Sudhir Gopalswamy, che gestisce automotive e industriale, ha ribadito un piano per far crescere quel business di circa il 9% all'anno fino al 2030, ma l'intero modello presuppone un mercato dei veicoli piatto con la crescita che deriva da guadagni di contenuto piuttosto che da un tailwind di volumi.
Gli obiettivi per il 2030 riguardano onsemi da sola ed escludono l'acquisizione pendente di Synaptics da $6,7 miliardi interamente in azioni, che il management si aspetta di chiudere il prossimo anno e che comporta una diluizione degli azionisti di circa il 12-14%. Agli investitori è stato effettivamente chiesto di sottoscrivere un piano quinquennale mentre un'operazione grande e diluitiva si trova appena fuori dall'inquadratura.
La Posizione di onsemi Rispetto ai suoi Pari
In termini di valutazione, la vendita ha lasciato onsemi con un aspetto ragionevole piuttosto che costoso all'interno del suo gruppo. L'azione scambia a 11,96x EV/EBITDA NTM, al di sotto di NVIDIA a 14,52x e Texas Instruments a 18,49x, e molto al di sotto di AMD a 38,64x. Per un franchise analogico focalizzato sulla potenza con un'attaccatura credibile all'IA e margini in risalita, un multiplo inferiore a 12x prezza una buona dose di scetticismo. Se questo sconto sia un regalo o un avvertimento si riduce a un unico giudizio: credi che la rampa dal 2028 al 2030 arrivi nei tempi previsti, o pensi che il ciclo e la diluizione di Synaptics mantengano la storia bloccata sui margini lordi bassi 40 per più tempo di quanto il management ammetta?
A $66,60, ON si trova circa il 50% al di sotto del suo massimo storico del 3 giugno di $134,92, e il sentiment degli analisti è diviso a metà: 11 Acquisti e 2 Outperform contro 16 Hold e un unico Underperform. Questo è un mercato che non è disposto a pagare in anticipo per una crescita che non può ancora vedere nei numeri.
Vedi come ON Semiconductor si comporta rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $66.60
- Prezzo Obiettivo (Medio): ~$145
- Potenziale Rendimento Totale: ~118%
- IRR Annualizzato: ~20% / anno

Il modello di caso medio di TIKR valuta ON a circa $145 nei prossimi 4,3 anni, un rendimento annualizzato vicino al 20%. Questo utilizza lo scenario di caso medio, che si colloca tra un caso ribassista basato su un ciclo bloccato e un caso rialzista legato a una ripresa più solida, perché cattura al meglio un'azienda che sta chiaramente girando senza presupporre che la rampa dell'IA arrivi perfettamente.
Due driver di ricavo portano il numero. Il primo è la rampa dei data center per l'IA, che il management si aspetta più che raddoppi nel 2026 e raddoppi di nuovo nel 2027 man mano che il contenuto ad alta tensione scala. Il secondo è l'elettrificazione automotive, dove onsemi punta a una crescita annuale guidata dal contenuto di circa il 9% contro un mercato dei veicoli piatto. Il driver dei margini è l'utilizzo degli impianti, che vale 25-30 punti base di margine lordo per punto recuperato, stratificato con un mix Treo più ricco. Il rischio principale è il ciclo: se la ricostituzione dell'automotive si blocca e la rampa dei data center arriva troppo a singhiozzo per riempire le fab, il margine lordo rimane parcheggiato nei bassi 40, e l'intero ri-rating slitta a destra.
Il caso rialzista spinge l'utilizzo verso il 92% e il margine lordo verso il 50%, con l'aumento del contenuto per l'IA che arriva nei tempi previsti. Il caso ribassista è un recupero ritardato aggravato dalla diluizione di Synaptics, lasciando il titolo a fare acqua mentre il mercato aspetta le prove. A $66,60, il prezzo è già più vicino al caso ribassista che a quello base.
Conclusione
Il numero che risolve questo dibattito non è lontano. onsemi comunicherà i risultati del terzo trimestre all'inizio di novembre, e il management ha già fornito guidance per una crescita sequenziale dei ricavi, con la Strada che si aspetta circa $1,70 miliardi e un EPS rettificato vicino a $0,87. Un superamento netto che mostri un utilizzo che supera l'83% e ricavi dei data center per l'IA in linea con i promessi oltre $500 milioni per l'anno direbbe che la ripresa si sta compounding nei tempi previsti, e che la vendita dell'Analyst Day è stata il mercato che ha sussultato di fronte a una timeline piuttosto che dubitare del business. Un dato debole, o qualsiasi esitazione nel libro ordini automotive, e gli orsi che hanno venduto la roadmap sembreranno precoci piuttosto che sbagliati.
Dovresti Investire in ON Semiconductor?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a questa domanda.
Apri ON Semiconductor e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in tendenza al rialzo o al ribasso.
Puoi creare una watchlist gratuita per tracciare ON Semiconductor insieme a tutte le altre azioni nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Analizza ON Semiconductor su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza le azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più pietre giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei principali investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!