


Punti Chiave
- Energy Transfer (ET) ha riportato un EBITDA rettificato per il Q2 2026 di circa 5,1 miliardi di dollari, in aumento rispetto ai 3,9 miliardi dell'anno precedente, e ha alzato le previsioni per l'intero anno a 18,8-19,1 miliardi di dollari, la sua seconda revisione al rialzo quest'anno.
- Il management ha dichiarato agli analisti durante la conference call del Q2 che le soglie di rendimento per i nuovi progetti di crescita stanno aumentando, non diminuendo, anche se la spesa in conto capitale organica sale a 5,6-5,9 miliardi di dollari nel 2026 e si prevede rimanga sopra i 5 miliardi di dollari all'anno fino al 2029.
- I dati TIKR supportano questa affermazione, per ora. Il Return on Capital è salito dal 7,55% di fine 2025 all'11,29% a giugno 2026, il rapporto Net Debt/EBITDA è sceso da 4,41x a 3,33x nello stesso periodo, e il free cash flow è passato dal coprire a malapena i dividendi nel Q4 2025 a coprirli più del doppio nel Q2 2026.
- Il management è esplicito nel dire che parte del superamento delle attese è derivato dalla volatilità delle materie prime che non prevede si ripeta nel secondo semestre del 2026, e che le fasi più impegnative e non ancora redditizie dei progetti Desert Southwest e altri sono ancora a distanza di anni.
La Rete di Gasdotti di Energy Transfer Si Trova Proprio Sotto il Boom dei Data Center

Energy Transfer (ET) ha costruito la maggior parte della sua infrastruttura decenni prima che qualcuno dimensionasse le linee elettriche per i cluster di addestramento dell'IA. Il co-CEO Marshall McCrea ha espresso il concetto chiaramente durante la conference call sugli utili del Q2: quando la selezione dei siti per i data center è iniziata alcuni anni fa, "abbiamo guardato la mappa e poi abbiamo visto dove sarebbero stati molti dei data center proposti ed erano sopra il nostro gasdotto". È un incidente fortunato, ma la società ha trascorso gli ultimi due anni convertendolo in domanda contrattualizzata.
L'esempio più chiaro è l'Hugh Brinson Pipeline, entrato in servizio commerciale durante il trimestre e che sta procedendo in anticipo rispetto al proprio programma di costruzione, con la piena capacità della Fase 1 di 1,5 miliardi di piedi cubi al giorno prevista per il 1° settembre 2026. Tra i vettori su quella linea ci sono utility della Florida e clienti di data center e energia del Texas, molti dei quali hanno già aggiunto volumi incrementali ai loro contratti. Il management ha anche evidenziato un vantaggio strutturale: la maggior parte dei suoi accordi con centrali elettriche e data center è "behind the meter", il che significa che quei clienti generano la propria elettricità in loco piuttosto che attendere in coda per una connessione alla rete. Questo è importante perché le code di interconnessione, non l'approvvigionamento di gas, sono il collo di bottiglia che rallenta diversi progetti energetici concorrenti a livello nazionale.
Desert Southwest, il gasdotto più grande e successivo rivolto alla domanda energetica dell'Arizona e del New Mexico, sta attraversando le riunioni di definizione dell'ambito della FERC ed è ancora previsto per la seconda metà del 2029. Mustang Draw II, un'espansione di lavorazione nel Permiano, e Frac IX, un nuovo frazionatore a Mont Belvieu, sono entrambi previsti per la fine del 2026 ma contribuiranno solo marginalmente ai risultati di quest'anno. In altre parole, la maggior parte della storia di crescita è ancora davanti alla società, non dietro.
I Numeri Iniziano a Sostenere la Tesi
Questa cornice sarebbe facile da liquidare come linguaggio da previsioni se i dati sui rendimenti non si muovessero di conseguenza.
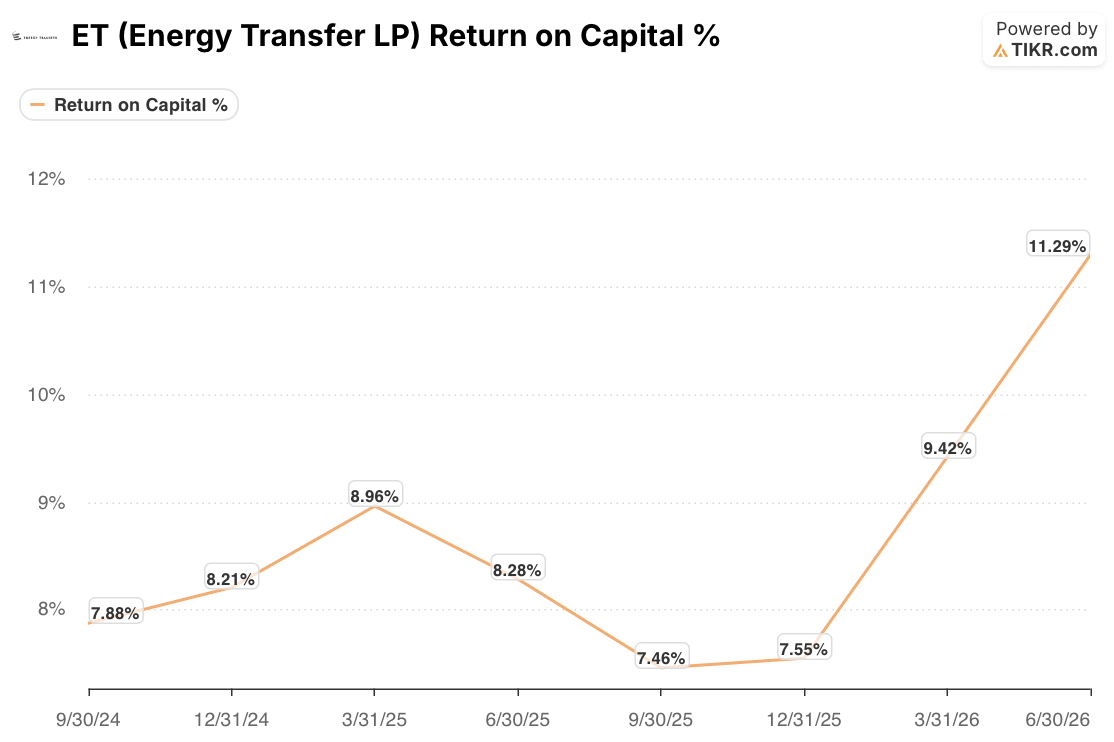
Il Return on Capital di Energy Transfer è rimasto in una fascia ristretta tra il 7,5% e il 9% per sei trimestri consecutivi fino alla fine del 2025, per poi saltare al 9,42% nel primo trimestre del 2026 e all'11,29% nel secondo, il suo livello più alto nel periodo di due anni. La leva finanziaria si è mossa nella stessa direzione. Il rapporto Net Debt/EBITDA era salito a 4,41x alla fine del 2025, vicino al limite superiore dell'obiettivo dichiarato dal management di 4x-4,5x, per poi scendere a 3,80x e 3,33x nei due trimestri successivi, anche se la società ha emesso 3,0 miliardi di dollari di senior note a gennaio per continuare a finanziare il suo programma di investimenti.
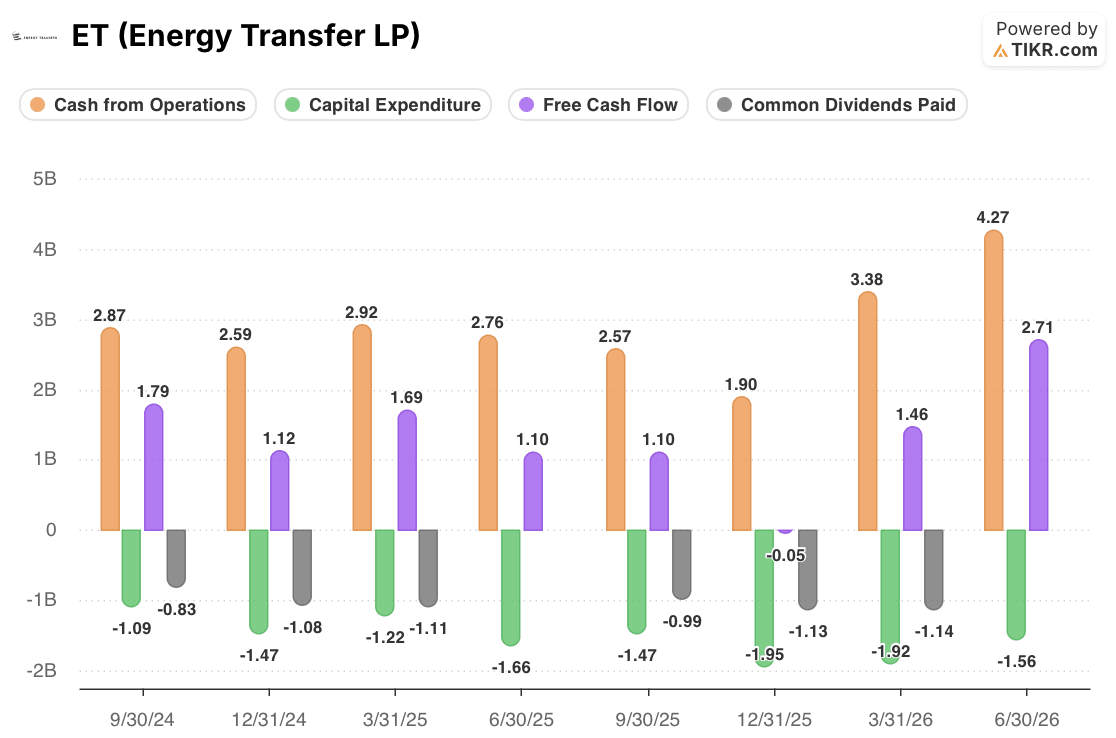
Il free cash flow racconta la versione più netta della storia. È quasi crollato nel quarto trimestre del 2025, quando le spese in conto capitale sono aumentate a circa 1,95 miliardi di dollari contro un cash flow operativo di 1,90 miliardi, cancellando essenzialmente il cuscinetto sopra il pagamento dei dividendi di quel trimestre. Nel secondo trimestre del 2026, il free cash flow ha raggiunto circa 2,71 miliardi di dollari contro un dividendo di dimensioni simili ai trimestri precedenti, coprendolo comodamente più del doppio.
Ciò Che il Miglioramento di Energy Transfer Non Dimostra Ancora
Il CFO Dylan Bramhall è stato attento durante la call a separare il business di base dal fattore a favore. Ha detto agli analisti che la società non ha "molta" della volatilità più ampia degli spread e dei prezzi delle materie prime del primo semestre 2026 incorporata nel suo piano per il secondo semestre, e che un'ulteriore volatilità sarebbe ciò che spingerebbe i risultati verso il limite superiore delle previsioni piuttosto che lo scenario assunto. I premi record per l'esportazione di NGL, i margini di blending e l'arbitraggio del mercato del greggio hanno contribuito tutti in modo significativo al trimestre, e nessuno di questi rappresenta un ricavo contrattualizzato e ripetibile.
Il minimo del 2025 è anche un promemoria che l'attuale serie di trimestri forti è seguita a un periodo in cui la leva finanziaria si è avvicinata al suo limite e il free cash flow ha smesso temporaneamente di coprire la distribuzione. Due trimestri forti non cancellano quel modello; lo interrompono. Nel frattempo, i progetti più intensivi di capitale e a più lunga scadenza della società, Desert Southwest e il gasdotto MLO2 ancora irrisolto bloccato nelle trattative normative canadesi, non hanno ancora iniziato a contribuire all'EBITDA e continueranno ad assorbire capitale per anni prima di farlo. Il pensionamento pianificato del co-CEO Marshall McCrea entro la fine del 2026 affida inoltre la guida esclusiva a Thomas Long durante il periodo in cui l'esecuzione di Desert Southwest conta di più.
La Tesi Dipende dai Prossimi Due Trimestri, Non dagli Ultimi Due
Le prove finora supportano un'affermazione specifica e più ristretta di "i data center spingeranno Energy Transfer più in alto": il capitale più recente della società ha generato rendimenti migliori di quello del 2025, e ha finanziato quella crescita senza violare il proprio limite di leva finanziaria. Questa è un'affermazione significativamente diversa dal dire che la tendenza è ora duratura. L'interpretazione onesta è che Energy Transfer ha convertito un reale vantaggio strutturale, l'infrastruttura del gas già posizionata sotto la crescita della domanda, in due trimestri di rendimenti eccezionali che sono stati favoriti da una volatilità che il management stesso afferma non si ripeterà.
La metrica da monitorare è se il Return on Capital e la copertura del free cash flow si mantengono vicino ai livelli del secondo trimestre una volta che Mustang Draw II e Frac IX saranno a regime senza l'extra volatilità di mercato, e una volta che le junior subordinated notes di luglio 2026 inizieranno ad aggiungere spese per interessi senza un corrispondente aumento compensativo dalle condizioni di trading. Se la leva finanziaria rimane sotto 4x e la copertura rimane sopra il circa 2x visto nel secondo trimestre per tutto il secondo semestre del 2026, il miglioramento dei rendimenti apparirà strutturale. Se scivola di nuovo verso l'intervallo del 2025 una volta che il contesto più rumoroso delle materie prime svanisce, l'attuale picco sembrerà più un trimestre favorevole che una nuova base di riferimento.
Dovresti Investire in Energy Transfer LP?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a questa domanda.
Apri l'azione ET e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target price sono in tendenza al rialzo o al ribasso.
Puoi creare una watchlist gratuita per tracciare Energy Transfer LP insieme a tutte le altre azioni nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Accedi a Strumenti Professionali per Analizzare l'Azione ET su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza le azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!






