

Punti Chiave
- PYPL ha chiuso a $52,71 il 16 settembre 2026, quasi esattamente dove quotava prima che iniziasse la speculazione sull'acquisizione. L'offerta di circa 53 miliardi di dollari del consorzio Advent-Stripe è crollata il 27-28 agosto, e il titolo da allora ha recuperato quasi tutto quel calo.
- Il margine di free cash flow è rimbalzato al 20,44% nel secondo trimestre del 2026 da un minimo del 10,81% nel primo trimestre, il segnale più chiaro finora che il programma di riduzione dei costi di PayPal sta iniziando a manifestarsi nella generazione di cassa.
- Le raccomandazioni Buy sono scese da 16 a 4 negli ultimi quindici mesi mentre le Hold sono salite da 21 a 33, anche se il prezzo target medio della Street è aumentato dopo il fallimento dell'accordo, un'erosione strutturale che precede e sopravvive ai titoli di M&A.
- Alla conferenza Goldman Sachs del 9 settembre, il CEO Enrique Lores ha fornito previsioni per il checkout a marchio del terzo trimestre in un intervallo dell'1-2%, citando un impatto tariffario europeo più ampio e duraturo di quanto il management avesse modellato solo sei settimane prima, motivo per cui il P/E NTM si attesta ancora a 9,50x contro una media triennale di 12,67x.
Il Premio per l'Acquisizione di PayPal Non È Mai Davvero Scomparso, e Nemmeno lo Scetticismo
Quando Bloomberg ha riportato il 27 agosto che Advent International e Stripe avevano rinunciato alla loro offerta di $60,50 per azione, PYPL è sceso di circa il 13% in una singola seduta. Sei settimane dopo, il titolo ha per lo più chiuso il gap. Ha chiuso a $52,71 il 16 settembre, contro $43,18 alla fine di giugno, prima che la speculazione sull'offerta avesse anche raggiunto il picco, e contro $61,47 la sera prima che il crollo fosse comunicato.

I numeri della Street raccontano una storia simile. Il prezzo target medio è effettivamente aumentato dopo il fallimento dell'accordo, passando da $51,57 al 30 giugno a $57,07 al 16 settembre, e il rapporto target-prezzo si è compresso dal 119,4% al 108,3%. Questa compressione non è dovuta a un atteggiamento ribassista degli analisti. È il titolo che raggiunge il livello in cui gli analisti già pensavano che dovesse essere. Se il crollo di un'acquisizione da 53 miliardi di dollari avrebbe dovuto eliminare un premio speculativo e lasciare le azioni più economiche sui fondamentali, l'andamento del prezzo dice che quel premio era più piccolo, e di durata più breve, di quanto implicava il calo iniziale del 13%.
Ciò che non si è ripreso è la convinzione. Le raccomandazioni Buy sono diminuite in linea retta per ben oltre un anno, da 16 nel giugno 2025 a sole 4 ora, mentre le Hold sono salite da 21 a 33 nello stesso periodo. Questo declino è iniziato molto prima che Stripe e Advent si avvicinassero mai a PayPal nell'aprile 2026. È una storia più lenta e strutturale sulla Street che perde pazienza con il business principale di PayPal, e la saga dell'accordo è stata per lo più una distrazione da essa.
I Tagli ai Costi di PayPal Stanno Finalmente Apparendo nel Cash Flow
Lo sviluppo più interessante si trova nel rendiconto finanziario del cash flow piuttosto che nei titoli di giornale sull'accordo.
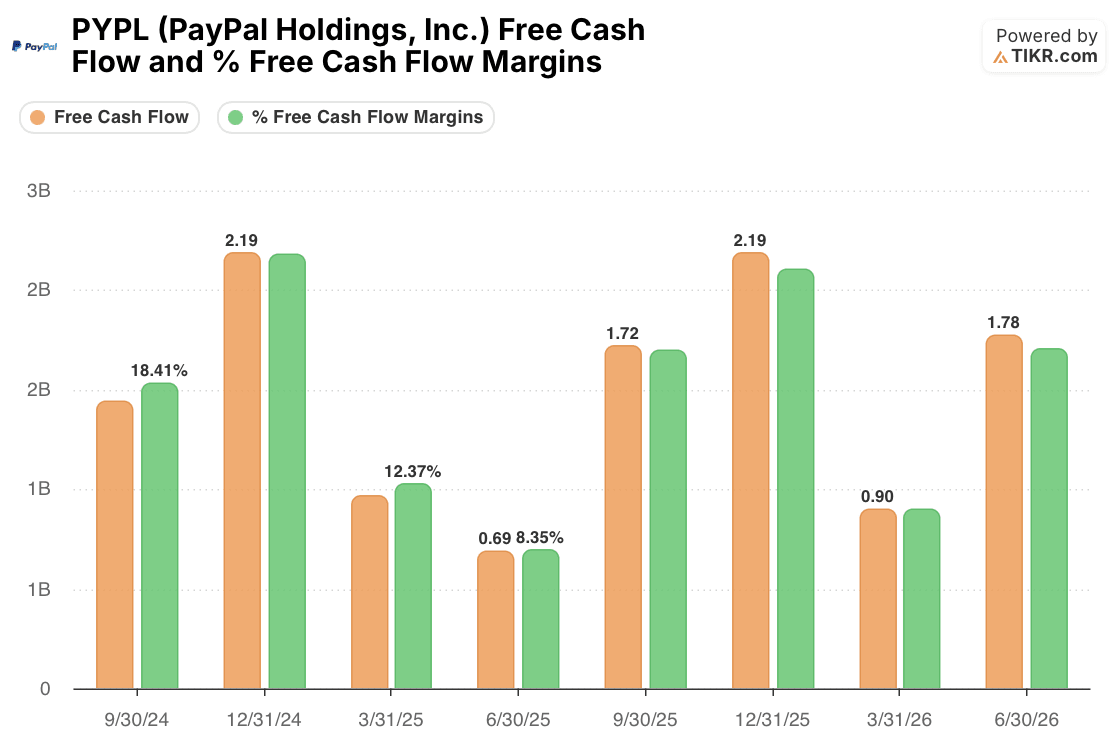
Il free cash flow è sceso a un minimo del primo trimestre 2026 di 0,90 miliardi di dollari, un margine del 10,81%, la sua performance più debole negli ultimi due anni. Nel secondo trimestre è rimbalzato a 1,78 miliardi di dollari e un margine del 20,44%, vicino al margine del 25,24% che PayPal ha registrato nel quarto trimestre del 2025.
Questo rimbalzo si allinea con quanto descritto dal management nella conference call del Q2: un programma di riduzione dei costi pluriennale da oltre 1,5 miliardi di dollari, con risparmi per un run-rate di circa 400 milioni di dollari già identificati per quest'anno e livelli organizzativi rimossi dall'estate. Il CFO Jamie Miller è stato esplicito nel dire che i risparmi sono destinati a finanziare autonomamente il reinvestimento in Venmo, Braintree e servizi finanziari piuttosto che richiedere nuove spese. Un movimento del margine dal 10,81% al 20,44% in un singolo trimestre è una prima prova che il meccanismo funziona, anche se è ancora lontano dai margini superiori al 25% che PayPal generava appena lo scorso dicembre, e lo stesso management afferma che i risparmi diventano "più significativi" solo nel quarto trimestre.
Il Checkout a Marchio di PYPL È la Scusa Ricorrente che il Cash Flow Non Può Risolvere
Il motivo per cui le raccomandazioni della Street continuano a spostarsi verso Hold nonostante il miglioramento della generazione di cassa si trova nelle stesse previsioni. Nella conference call degli utili del Q2 2026, il management ha descritto il checkout a marchio come stabilizzato a una crescita del 2% a valuta costante per un secondo trimestre consecutivo e ha aumentato le previsioni per l'intero anno sulla base di ciò. Sei settimane dopo, alla conferenza Goldman, Lores ha fatto marcia indietro: il volume transfrontaliero europeo, gran parte legato alla Cina, ha subito un impatto tariffario e de-minimis che è stato tra lo 0,5 e 1 punto peggiore del previsto, e per più tempo del previsto. Il checkout a marchio del terzo trimestre è ora previsto in un intervallo dell'1-2% invece di un netto 2%.
Non è la prima volta che PayPal offre una versione di "il checkout si sta stabilizzando", solo per vedere un nuovo fattore negativo, prima l'avanzata di Apple Pay e Google Pay, poi la debolezza macro generale, ora le tariffe, spostare i paletti. I servizi finanziari, Buy Now Pay Later, Venmo e Braintree stanno crescendo genuinamente a doppia cifra e a metà delle decine, e la diversificazione dal checkout è un vero cambiamento strategico.
Ma il checkout rimane ancora l'ancora della rete a marchio su cui si basano quei business, e un mercato che ha visto ripetersi questa narrativa di stabilizzazione ha buone ragioni per aspettare due o tre trimestri puliti prima di riportare le raccomandazioni a Buy.
Cosa Farebbe Davvero Muovere il Multiplo del Titolo PYPL Da Qui

A 9,50x gli utili normalizzati NTM, PayPal scambia ben al di sotto della sua media triennale di 12,67x e più vicino al minimo di 7,31x toccato all'inizio del 2026 che a qualsiasi cosa assomigli a un multiplo di crescita. Questa non è un'anomalia post-crollo. Il multiplo era già compresso per gran parte del 2025 e ha solo brevemente toccato 11x durante il picco della speculazione sull'acquisizione questa primavera, prima di stabilizzarsi nuovamente vicino ai livelli attuali una volta che l'accordo è fallito.
Il mercato non ha mai valutato PYPL come un bersaglio di acquisizione per molto tempo, e non lo valuta nemmeno come una storia di turnaround operativo. Valuta un'azienda la cui disciplina sui costi è reale ma non provata su larga scala, dietro a un business di checkout che continua ad avere bisogno di una nuova scusa.
La prossima vera prova è il rapporto del terzo trimestre di ottobre. Se il margine di free cash flow continua a salire verso il 25% che PayPal ha generato lo scorso dicembre, e se il checkout a marchio mantiene l'intervallo dell'1-2% invece di scivolare nuovamente verso l'estremità inferiore, le condizioni per una rivalutazione del multiplo migliorano significativamente. Se il checkout delude ancora, o i risparmi promessi per il quarto trimestre non si materializzano nel margine, 9,50x sembrerà meno un'opportunità di valore e più un business che la Street ha correttamente valutato come bloccato.
Dovresti Investire in PayPal Holdings, Inc.?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri il titolo PYPL e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi target sono in tendenza al rialzo o al ribasso.
Puoi creare una watchlist gratuita per seguire PayPal Holdings, Inc. insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Accedi a Strumenti Professionali per Analizzare il Titolo PYPL su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Vedi quali titoli stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei principali investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!


