

Statistiche Chiave per l'Azione Aon
- Prezzo Attuale: $304.67
- Prezzo Obiettivo (Medio): ~$425
- Obiettivo della Piazzola: ~$383
- Potenziale Rendimento Totale: ~40%
- TIR Annualizzato: ~8% / anno
Ora Disponibile: Scopri quanto upside potrebbero avere le tue azioni preferite utilizzando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
Aon plc (AON) ha chiuso a $304.67 il 15 settembre, appena sopra un minimo annuale e circa il 20% al di sotto del livello a cui veniva scambiata in primavera. La ragione non è un trimestre negativo o un cliente perso. È un'acquisizione. Il 31 agosto, Aon ha concordato l'acquisto di USI Insurance Services da KKR per 17 miliardi di dollari in contanti, finanziato interamente con nuovo debito, e l'azione è scesa di circa il 9,5% a $321,52 in quella seduta. Nelle due settimane successive, dopo che un'emissione obbligazionaria da 13,5 miliardi di dollari ha chiuso il finanziamento, le azioni sono scivolate ulteriormente al ribasso.
Il mercato ha ora avuto tempo di studiare questo accordo, e il suo verdetto è stato di vendere l'azione fino al suo livello più basso dell'anno. Questa paura sta creando un'opportunità, o il mercato vede un problema di leva finanziaria che i toro ignorano?
Il Mercato Ha Punito il Finanziamento
Quasi nessuno sostiene che Aon abbia pagato troppo per l'attività sbagliata. USI è il decimo broker assicurativo più grande degli Stati Uniti, con circa 3 miliardi di dollari di ricavi annuali e circa 10.500 dipendenti, e si inserisce nella spinta al mercato medio che Aon ha iniziato con l'acquisizione di NFP nel 2024.
Ciò che ha spaventato il mercato è stato il bilancio. Aon sta finanziando l'intero importo di 17 miliardi di dollari con debito, e il management ha dichiarato che i buyback passano in secondo piano rispetto alla riduzione di quel debito. Per un'azione che gli investitori valutavano in parte per i suoi costanti riacquisti, la sospensione del buyback ha rimosso una fonte familiare di supporto. La struttura tutta in contanti è stata deliberata. Alla KBW Insurance Conference del 10 settembre, l'amministratore delegato Greg Case ha affermato che la scelta riguardava il mantenimento dell'upside per gli azionisti esistenti: con l'azione a questo prezzo così basso, ha sostenuto, distribuire il beneficio a nuovi azionisti sarebbe stato doloroso, quindi Aon ha scelto il debito che può ripagare rapidamente.
Deutsche Bank ha definito la reazione eccessiva il giorno dopo l'accordo, mantenendo un rating buy anche mentre altri studi riducevano i target. Anche il mercato obbligazionario non era turbato. L'offerta da 13,5 miliardi di dollari di Aon ha attirato ordini per circa 65 miliardi di dollari, e lo spread sul pezzo a 30 anni si è ridotto con l'afflusso di domanda. Questa accoglienza è arrivata con un caveat: la maggior parte delle tranche deve essere rimborsata al 101% se l'accordo USI fallisce, il che derischia le note per gli acquirenti e rende il libro degli ordini meno un verdetto sul credito di Aon di quanto non appaia a prima vista. Le agenzie di rating hanno mantenuto Aon al grado investment grade durante l'emissione.

Vedi le stime storiche e forward per l'azione Aon (È gratuito!) >>>
Cosa Devono Fare 395 Milioni di Dollari per Giustificare il Prezzo
Aon fissa il prezzo netto a circa 14,5 volte l'EBITDA storico di USI, un multiplo che già include 395 milioni di dollari di sinergie annuali attese. Questo è il numero che l'accordo deve generare, e Case lo ha definito un minimo, non una speranza. "Siamo impegnati sui 395 milioni di dollari", ha detto alla conferenza. "Chi conosce Aon sa cosa significa nel nostro mondo". Ha descritto 23 iniziative sui ricavi e 10 iniziative sui costi costruite dal CFO ad interim di Aon, e ha affermato che Aon ha accettato quasi nessuno dei soliti aggiustamenti del venditore che gonfiano questi accordi.
Case ha indicato ciò che ha prodotto quell'integrazione del 2024: nuovi affari tra i primi 400 produttori aumentati del 22%, fidelizzazione dei clienti aumentata di 200 punti base in due anni e fidelizzazione dei produttori più alta dopo l'accordo che prima. "Non è perché siamo dei bravi ragazzi", ha detto. "È perché ottengono più cose". L'argomento è che il motore di dati e analitica di Aon fa crescere più rapidamente il portafoglio acquisito. Aon si è anche data una valvola di sfogo durante quell'accordo, vendendo la divisione wealth di NFP per circa 2,7 miliardi di dollari a metà integrazione, un promemoria che tratta il ritorno sul capitale investito come una disciplina.
Il presidente Lester Knight ha acquistato 20.000 azioni per circa 6,5 milioni di dollari il 2 settembre attraverso sei acquisti sul mercato aperto, divulgati in una dichiarazione SEC Form 4, comprando nella debolezza piuttosto che aspettare la prova. Il rischio è il tempismo. Aon ha detto agli investitori che l'accordo è diluitivo per gli utili rettificati nel 2027 prima di diventare accreditivo nel 2028. Agli investitori viene chiesto di attendere attraverso un anno diluitivo fidandosi di un numero di sinergie, con il debito in bilancio e il buyback attenuato. Il premio, se Case ha ragione, è una piattaforma per il mercato medio da 6,5 miliardi di dollari che ha definito forse la più grande opportunità di creazione di valore dei suoi 20 anni di mandato. Il mercato ha già sentito discorsi fiduciosi sull'integrazione in passato, e vuole prove prima di pagare di più.
Più Economica dei Suoi Pari, Per una Ragione che il Mercato Può Prezzare
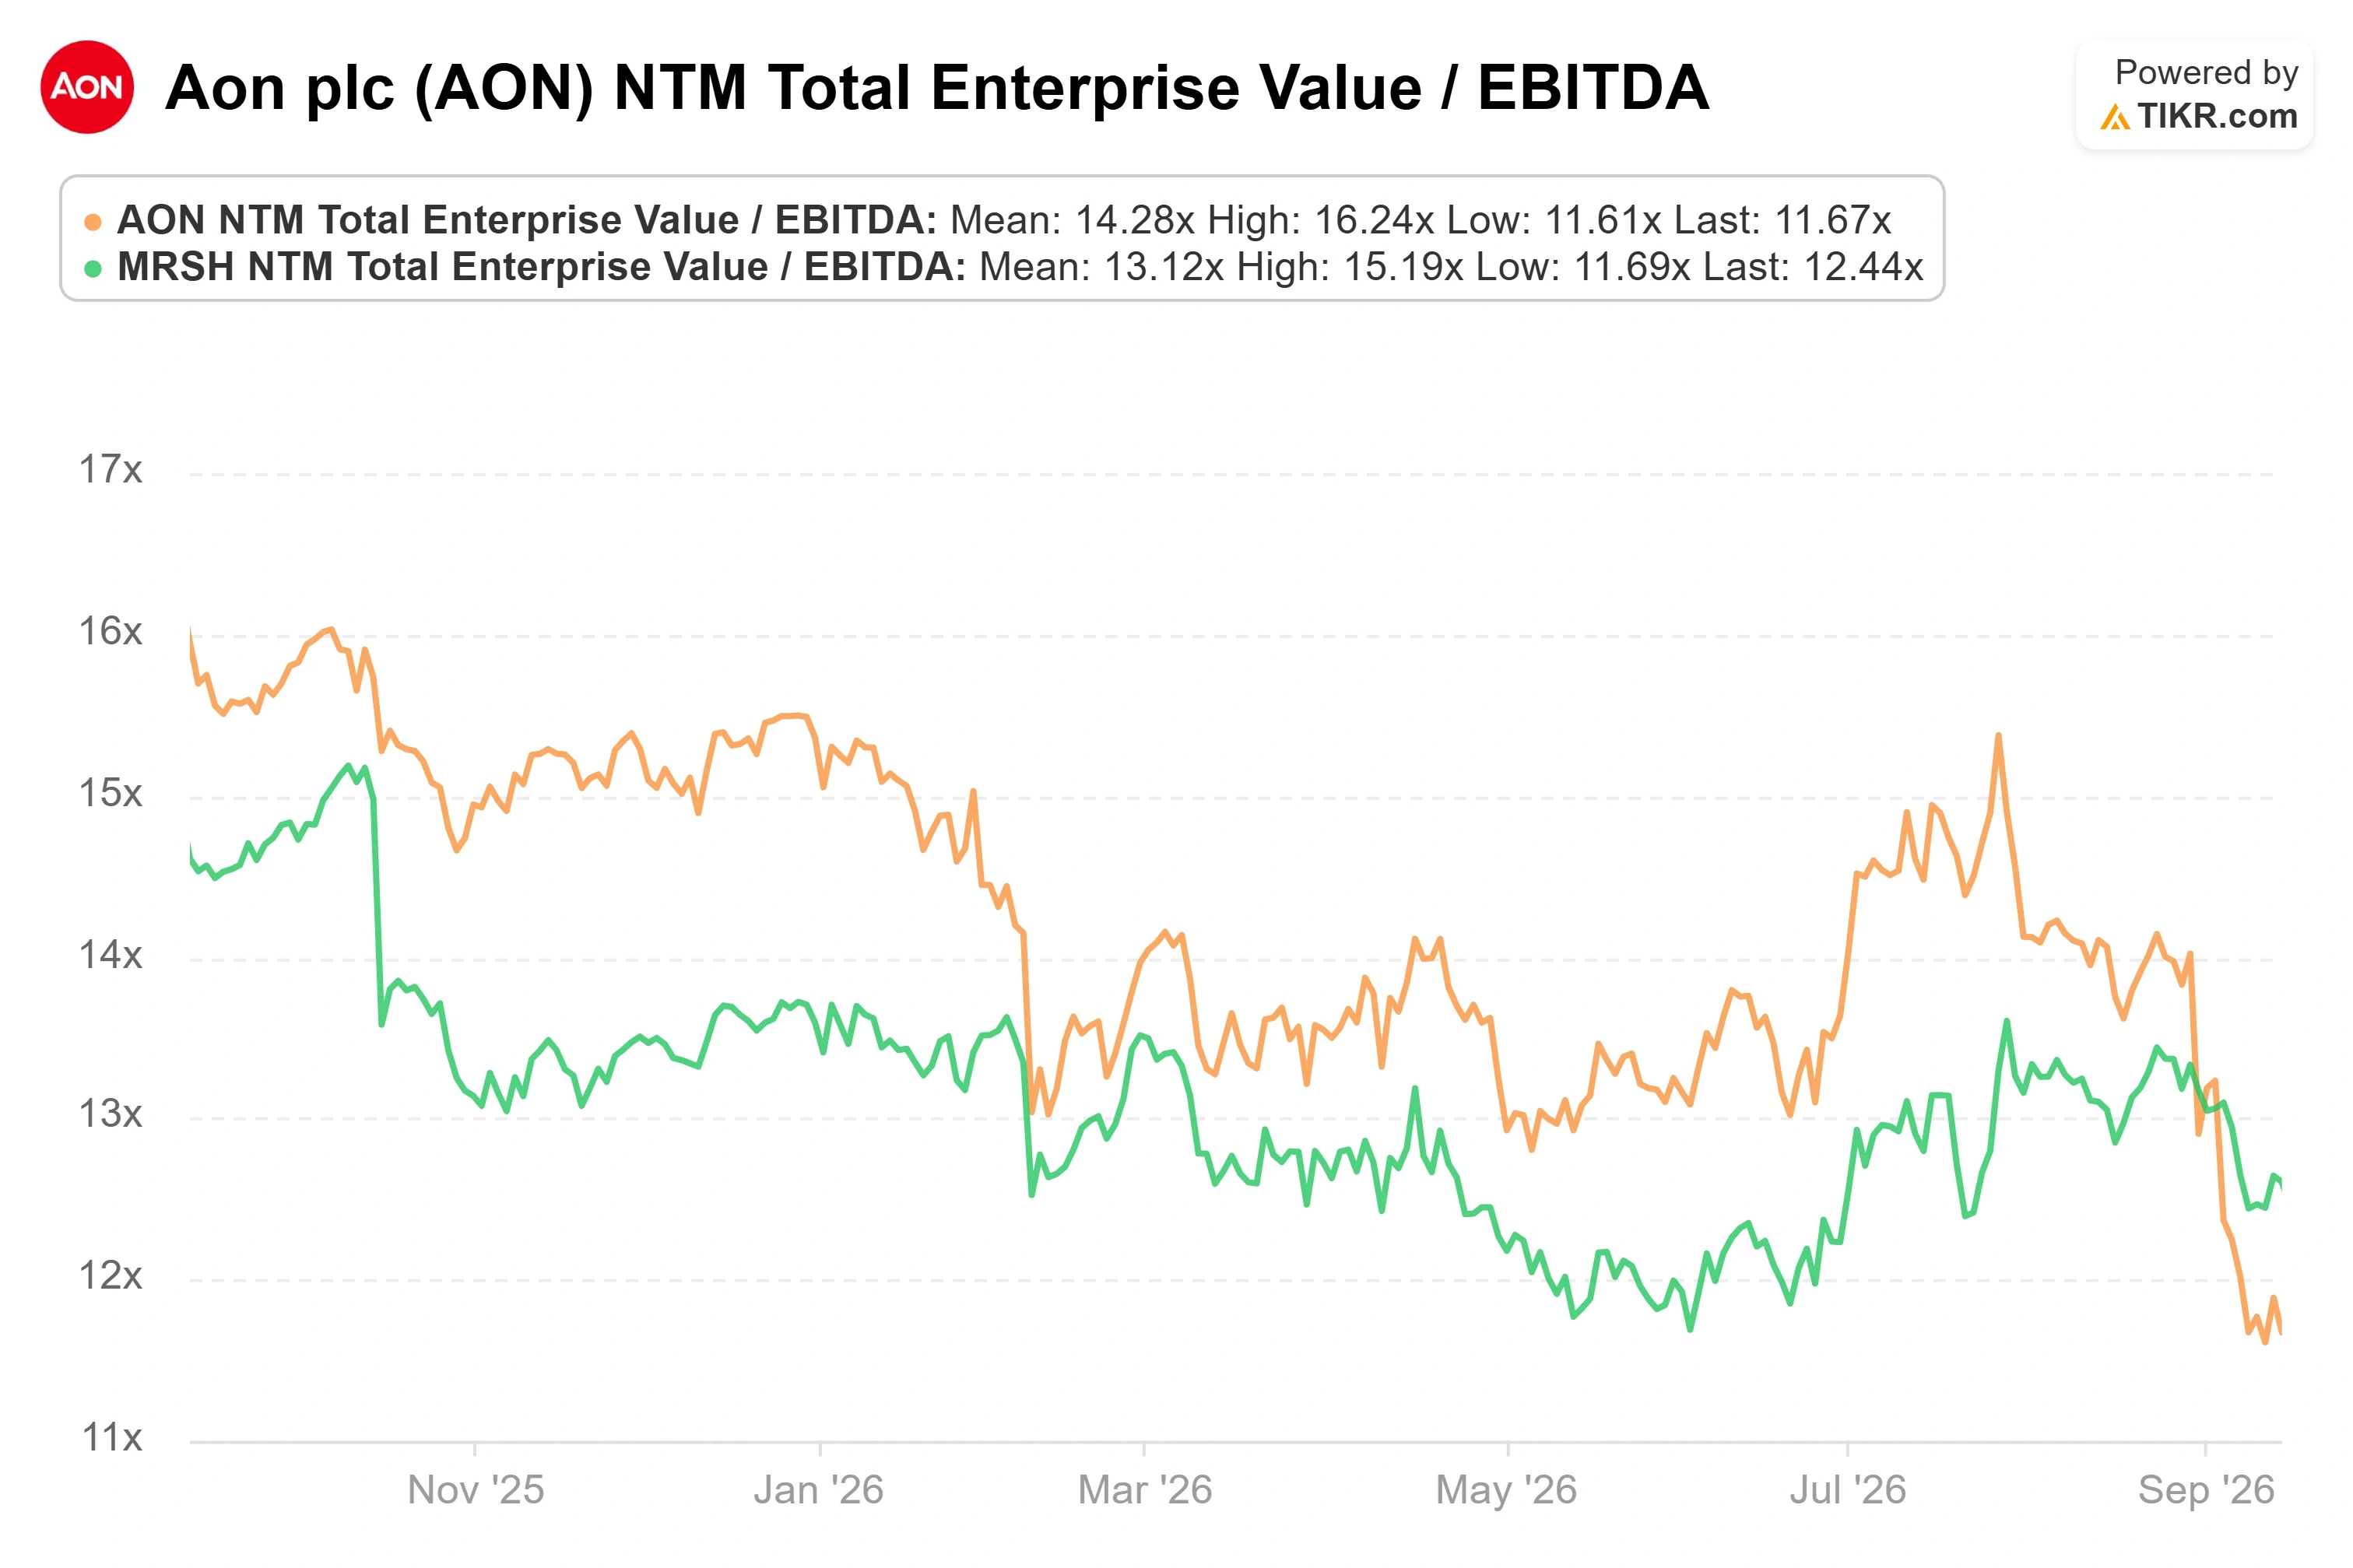
Aon ora scambia a circa 11,7 volte l'EV/EBITDA forward, al di sotto di Marsh & McLennan a 12,6 volte e grosso modo in linea con Willis Towers Watson a 11,7 volte, sulla base dei dati dei pari di TIKR. Sugli utili forward, Aon si posiziona a 15,7 volte contro le 16,4 volte di Marsh. Un compounder di qualità che scambia a uno sconto rispetto al suo pari più grande non è la norma storica per Aon, che a lungo ha portato un premio. Lo sconto è l'accordo. Il mercato sta prezzando la leva finanziaria e il rischio di integrazione, e continuerà a prezzarli finché la matematica delle sinergie non apparirà nei risultati.
Vedi come Aon si comporta rispetto ai suoi pari su TIKR (È gratuito!) >>>
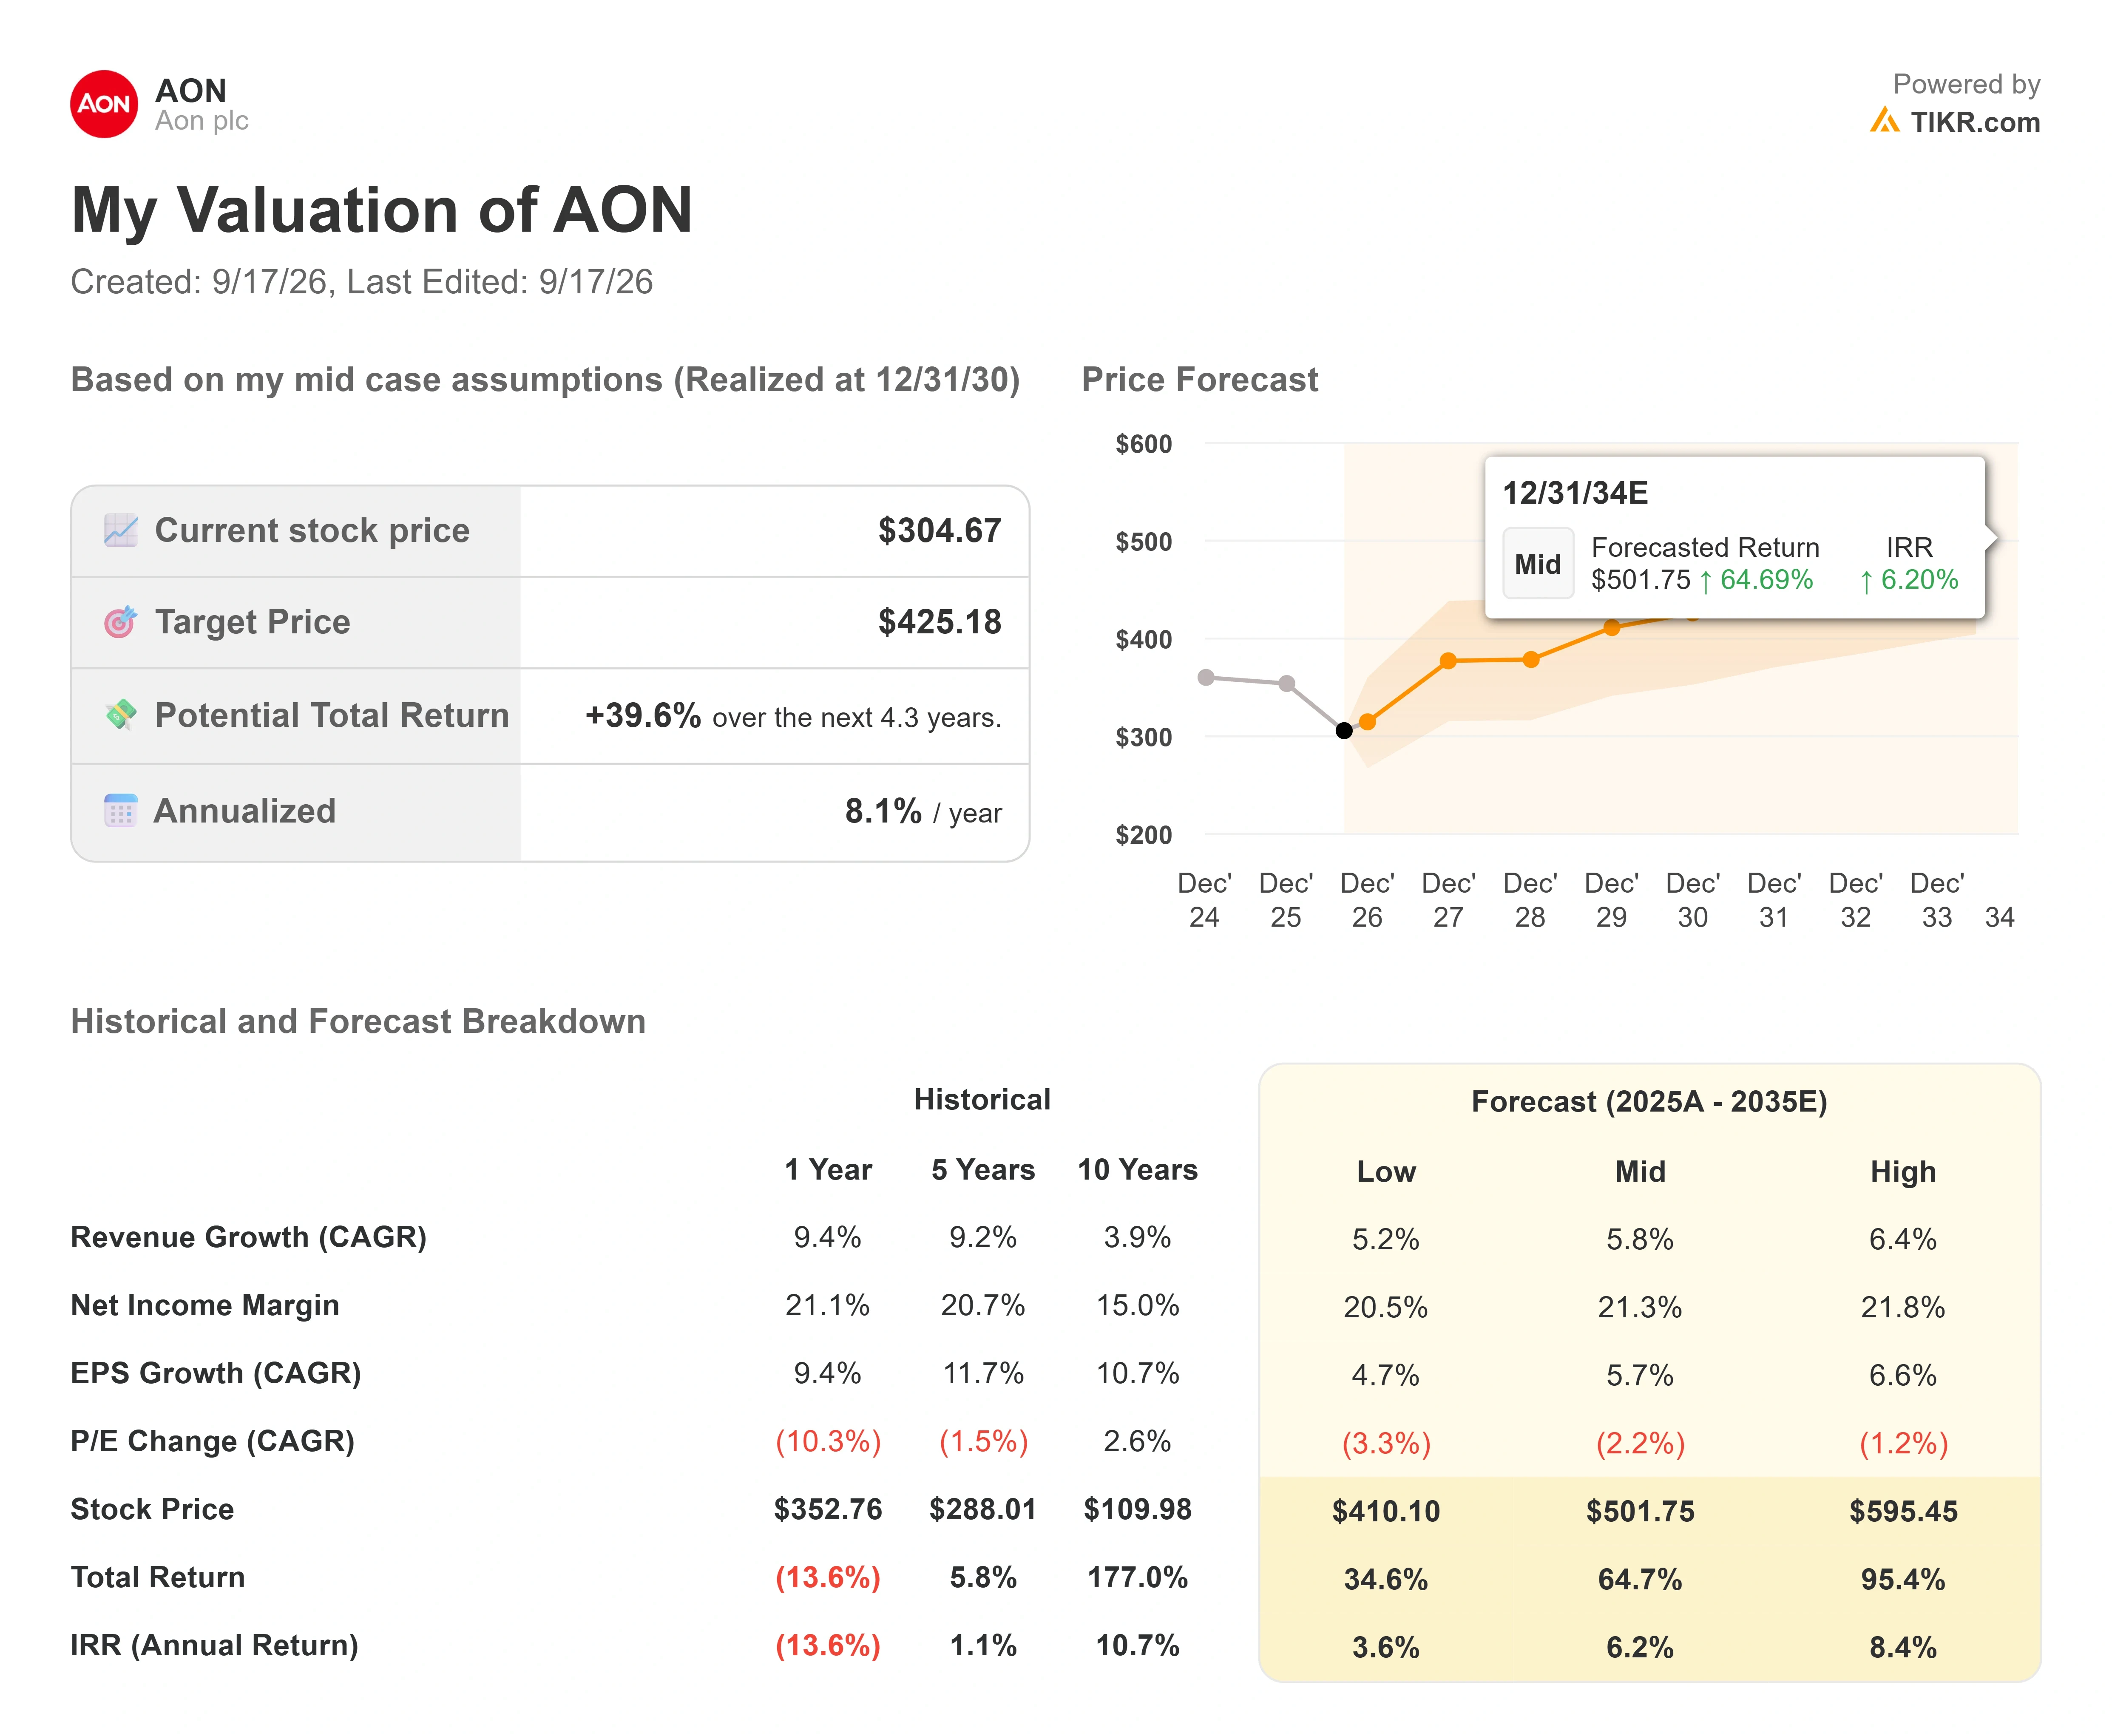
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $304.67
- Prezzo Obiettivo (Medio): ~$425
- Potenziale Rendimento Totale: ~40%
- TIR Annualizzato: ~8% / anno
Vedi le previsioni di crescita e i target price degli analisti per l'azione Aon (È gratuito!) >>>
Il caso medio di TIKR valuta Aon a circa $425 nei prossimi quattro anni circa, un rendimento totale implicito vicino al 40%, o circa l'8% annualizzato. Uso il caso medio perché sottopone Aon ad assunzioni conservative e comunque supera un rendimento ragionevole, il modo onesto per rispondere a una domanda di valutazione su un'azione che il mercato ha appena svalutato.
Due driver sostengono la linea dei ricavi. Il primo è Commercial Risk, il segmento che Case afferma abbia registrato una crescita organica superiore al 10% in due degli ultimi quattro trimestri nel rischio commerciale statunitense. Il secondo è l'espansione nel mercato medio ora ancorata da USI oltre a NFP. Il driver dei margini è Aon Business Services, il motore di analitica e costi che il management accredita sia per la cattura delle sinergie che per la leva operativa. Il rischio principale è l'integrazione e la leva finanziaria: un accordo da 17 miliardi di dollari finanziato con debito che diluisce gli utili nel 2027 lascia poco spazio a un passo falso, e un buyback sospeso rimuove il cuscinetto.
Il caso rialzista è che USI si capitalizzi come ha fatto NFP, le sinergie si concretizzino a 395 milioni di dollari o più, e lo sconto rispetto ai pari si chiuda man mano che l'esecuzione si manifesta. Il caso ribassista è che l'integrazione sia lenta, la leva finanziaria persista e l'azione rimanga economica perché la prova che il mercato vuole non arriva nei tempi previsti.
Conclusione
Il numero da monitorare è 395 milioni di dollari, e la data è il rapporto del terzo trimestre di Aon a fine ottobre. Quel comunicato non mostrerà ancora USI, poiché l'accordo si chiude nel quarto trimestre, ma mostrerà se il core business continua a capitalizzarsi con una crescita organica a cifra singola media mentre il management sostiene il debito. Un buon risultato significa una crescita organica mantenuta al 5% o meglio con le previsioni confermate. Un cattivo risultato significa un calo al di sotto di quella soglia, o qualsiasi indebolimento della fiducia attorno al target di sinergie, il che segnalerebbe che l'integrazione è già più difficile del promesso. Finché le sinergie non si convertiranno da una slide in EBITDA riportato, questa rimane un'azione che il mercato prezza per il rischio.
Dovresti Investire in Aon?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a questa domanda.
Apri Aon e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target price sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Aon insieme a tutte le altre azioni nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire lo smart money.
- Analizza le azioni in soli 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più pietre giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!