Statistiche Chiave per il Titolo AppLovin
- Prezzo Corrente (modello TIKR): $331.46
- Prezzo Target (Medio): ~$668
- Target della Street: ~$502
- Potenziale Rendimento Totale: ~102%
- IRR Annualizzato: ~18% / anno
Ora Live: Scopri quanto upside potrebbero avere i tuoi titoli preferiti utilizzando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
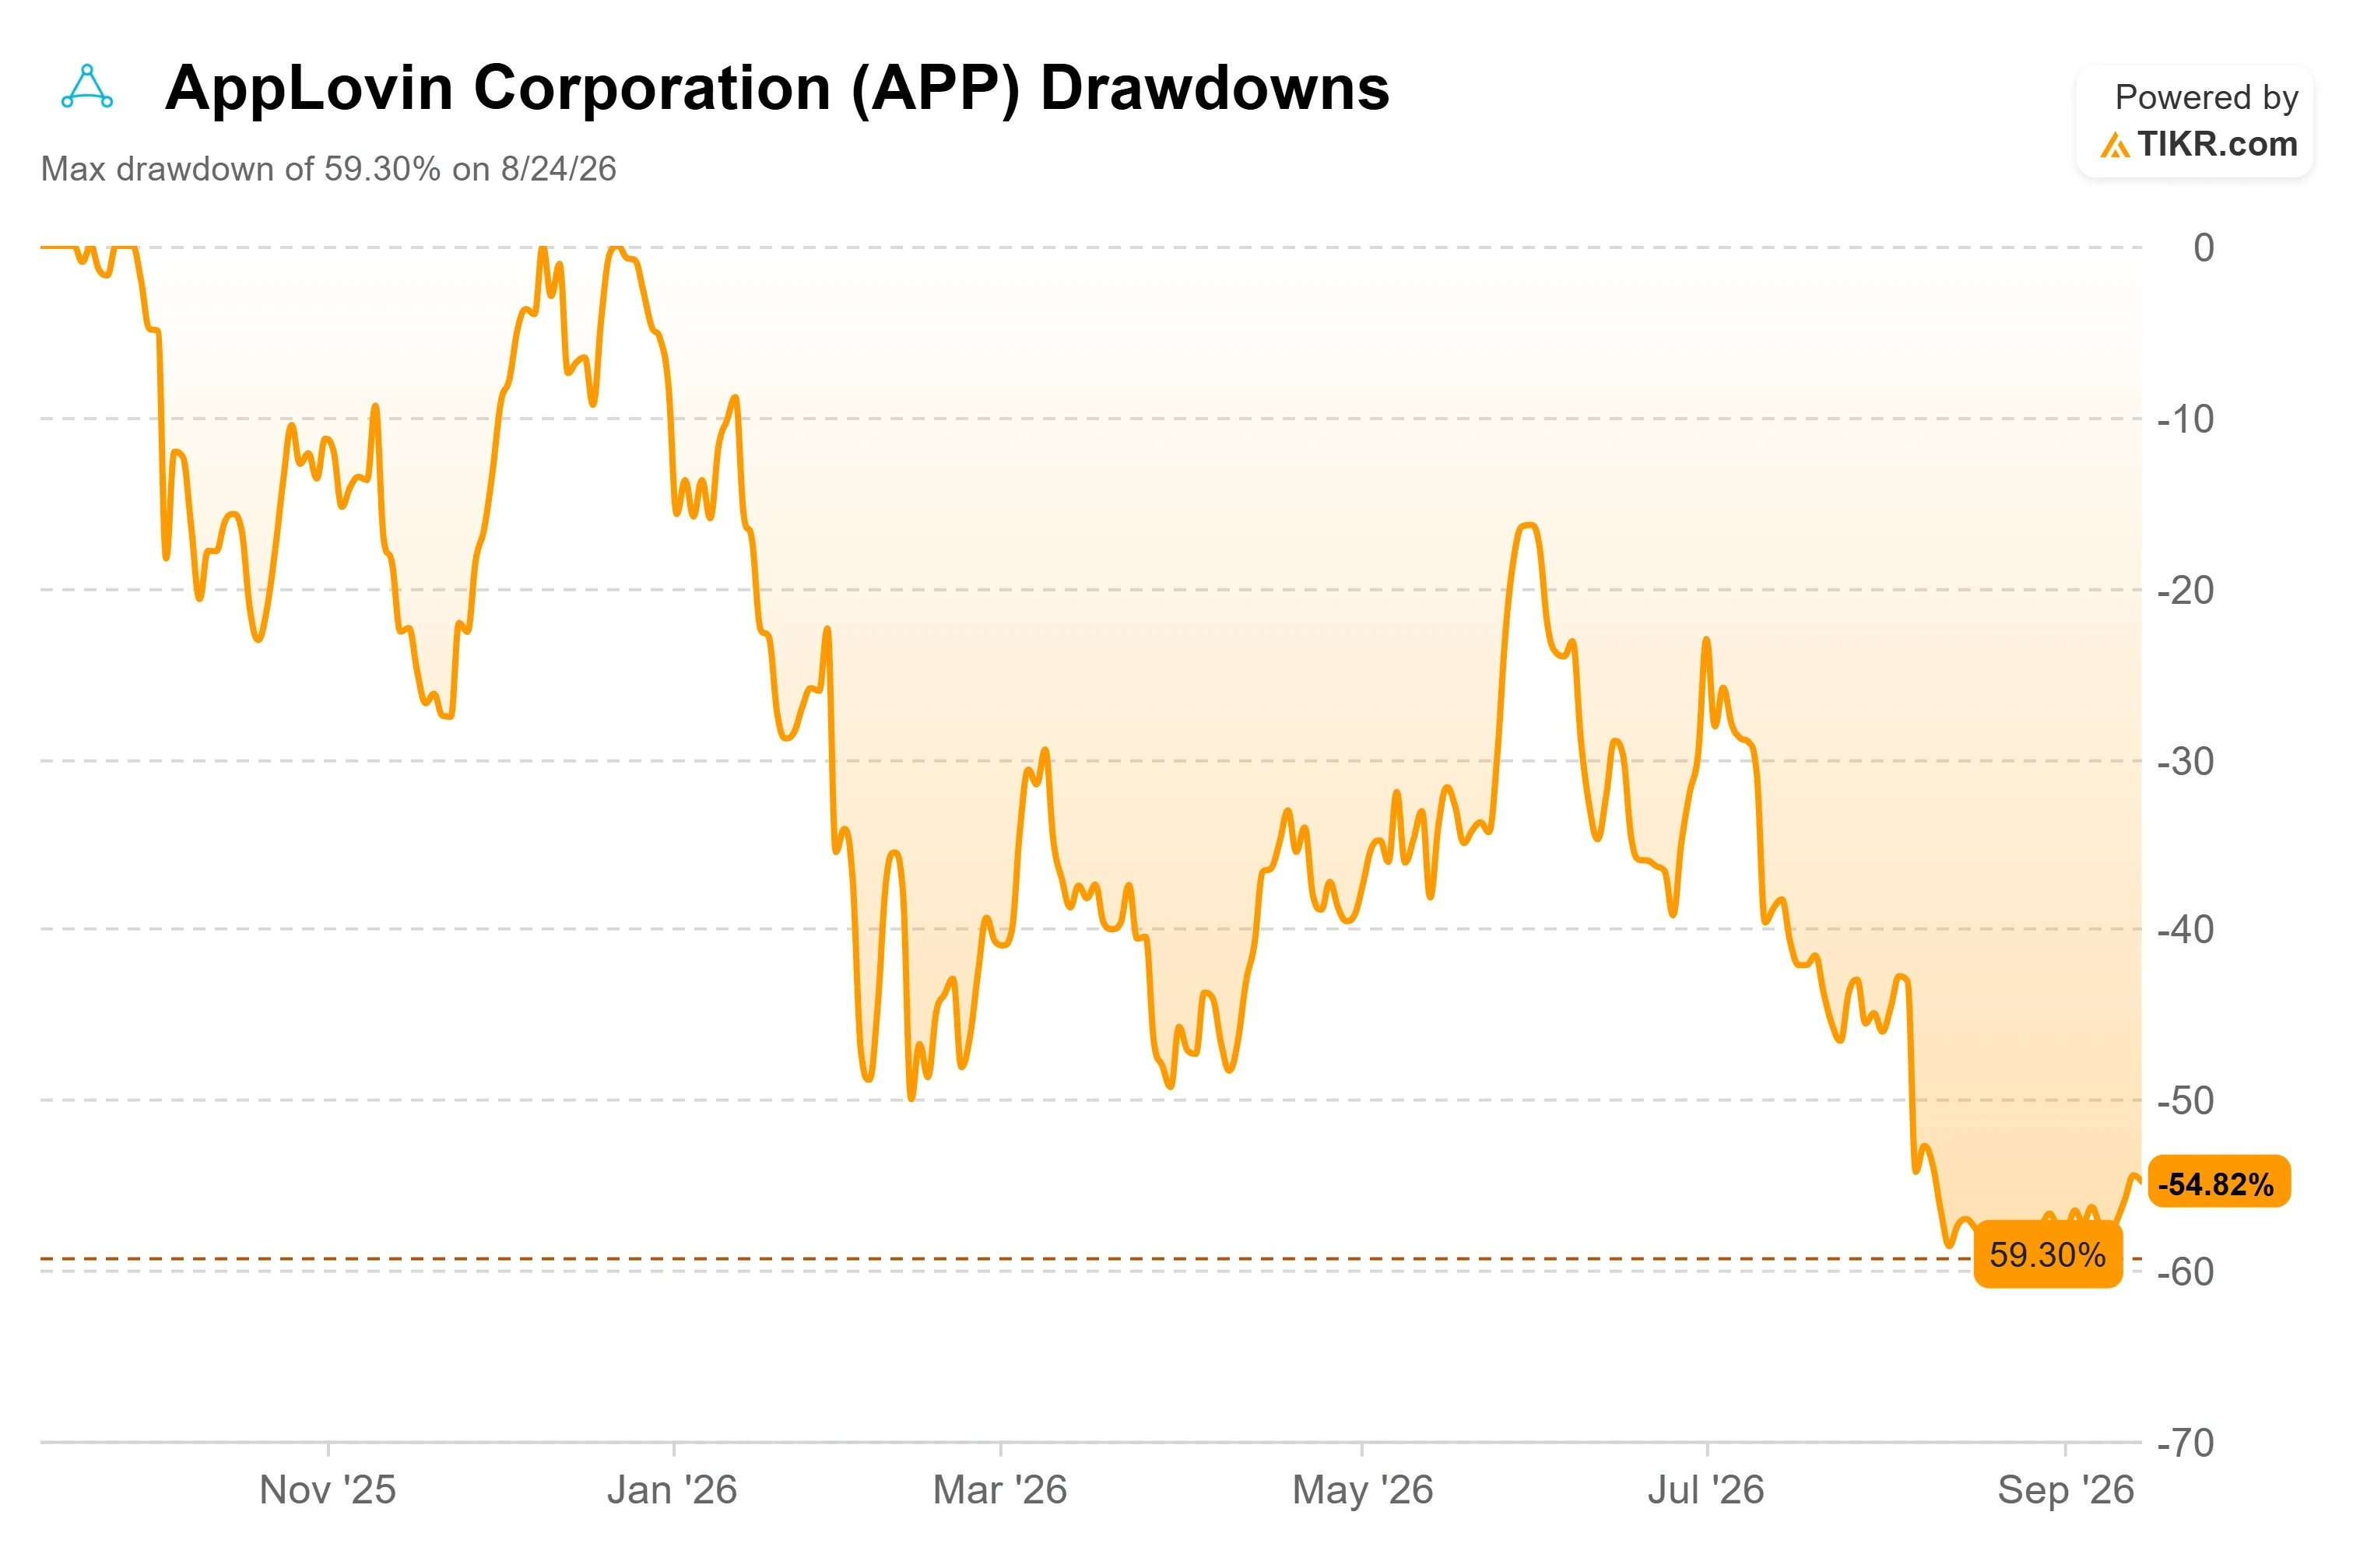
AppLovin Corporation (APP) ha trascorso nove mesi come una delle large cap tecnologiche dalle performance peggiori, in calo di oltre il 55% dal suo massimo a 52 settimane di $745,61 fino a circa $327 a metà settembre, con un drawdown che ha raggiunto il 59,30% il 24 agosto. Poi le vendite si sono fermate. Nelle ultime due settimane, il titolo si è consolidato intorno ai $300 bassi vicino ai suoi minimi, salendo addirittura di circa il 3% l'11 settembre in un mercato debole, e due pressioni latenti che hanno alimentato il declino si sono contemporaneamente attenuate.
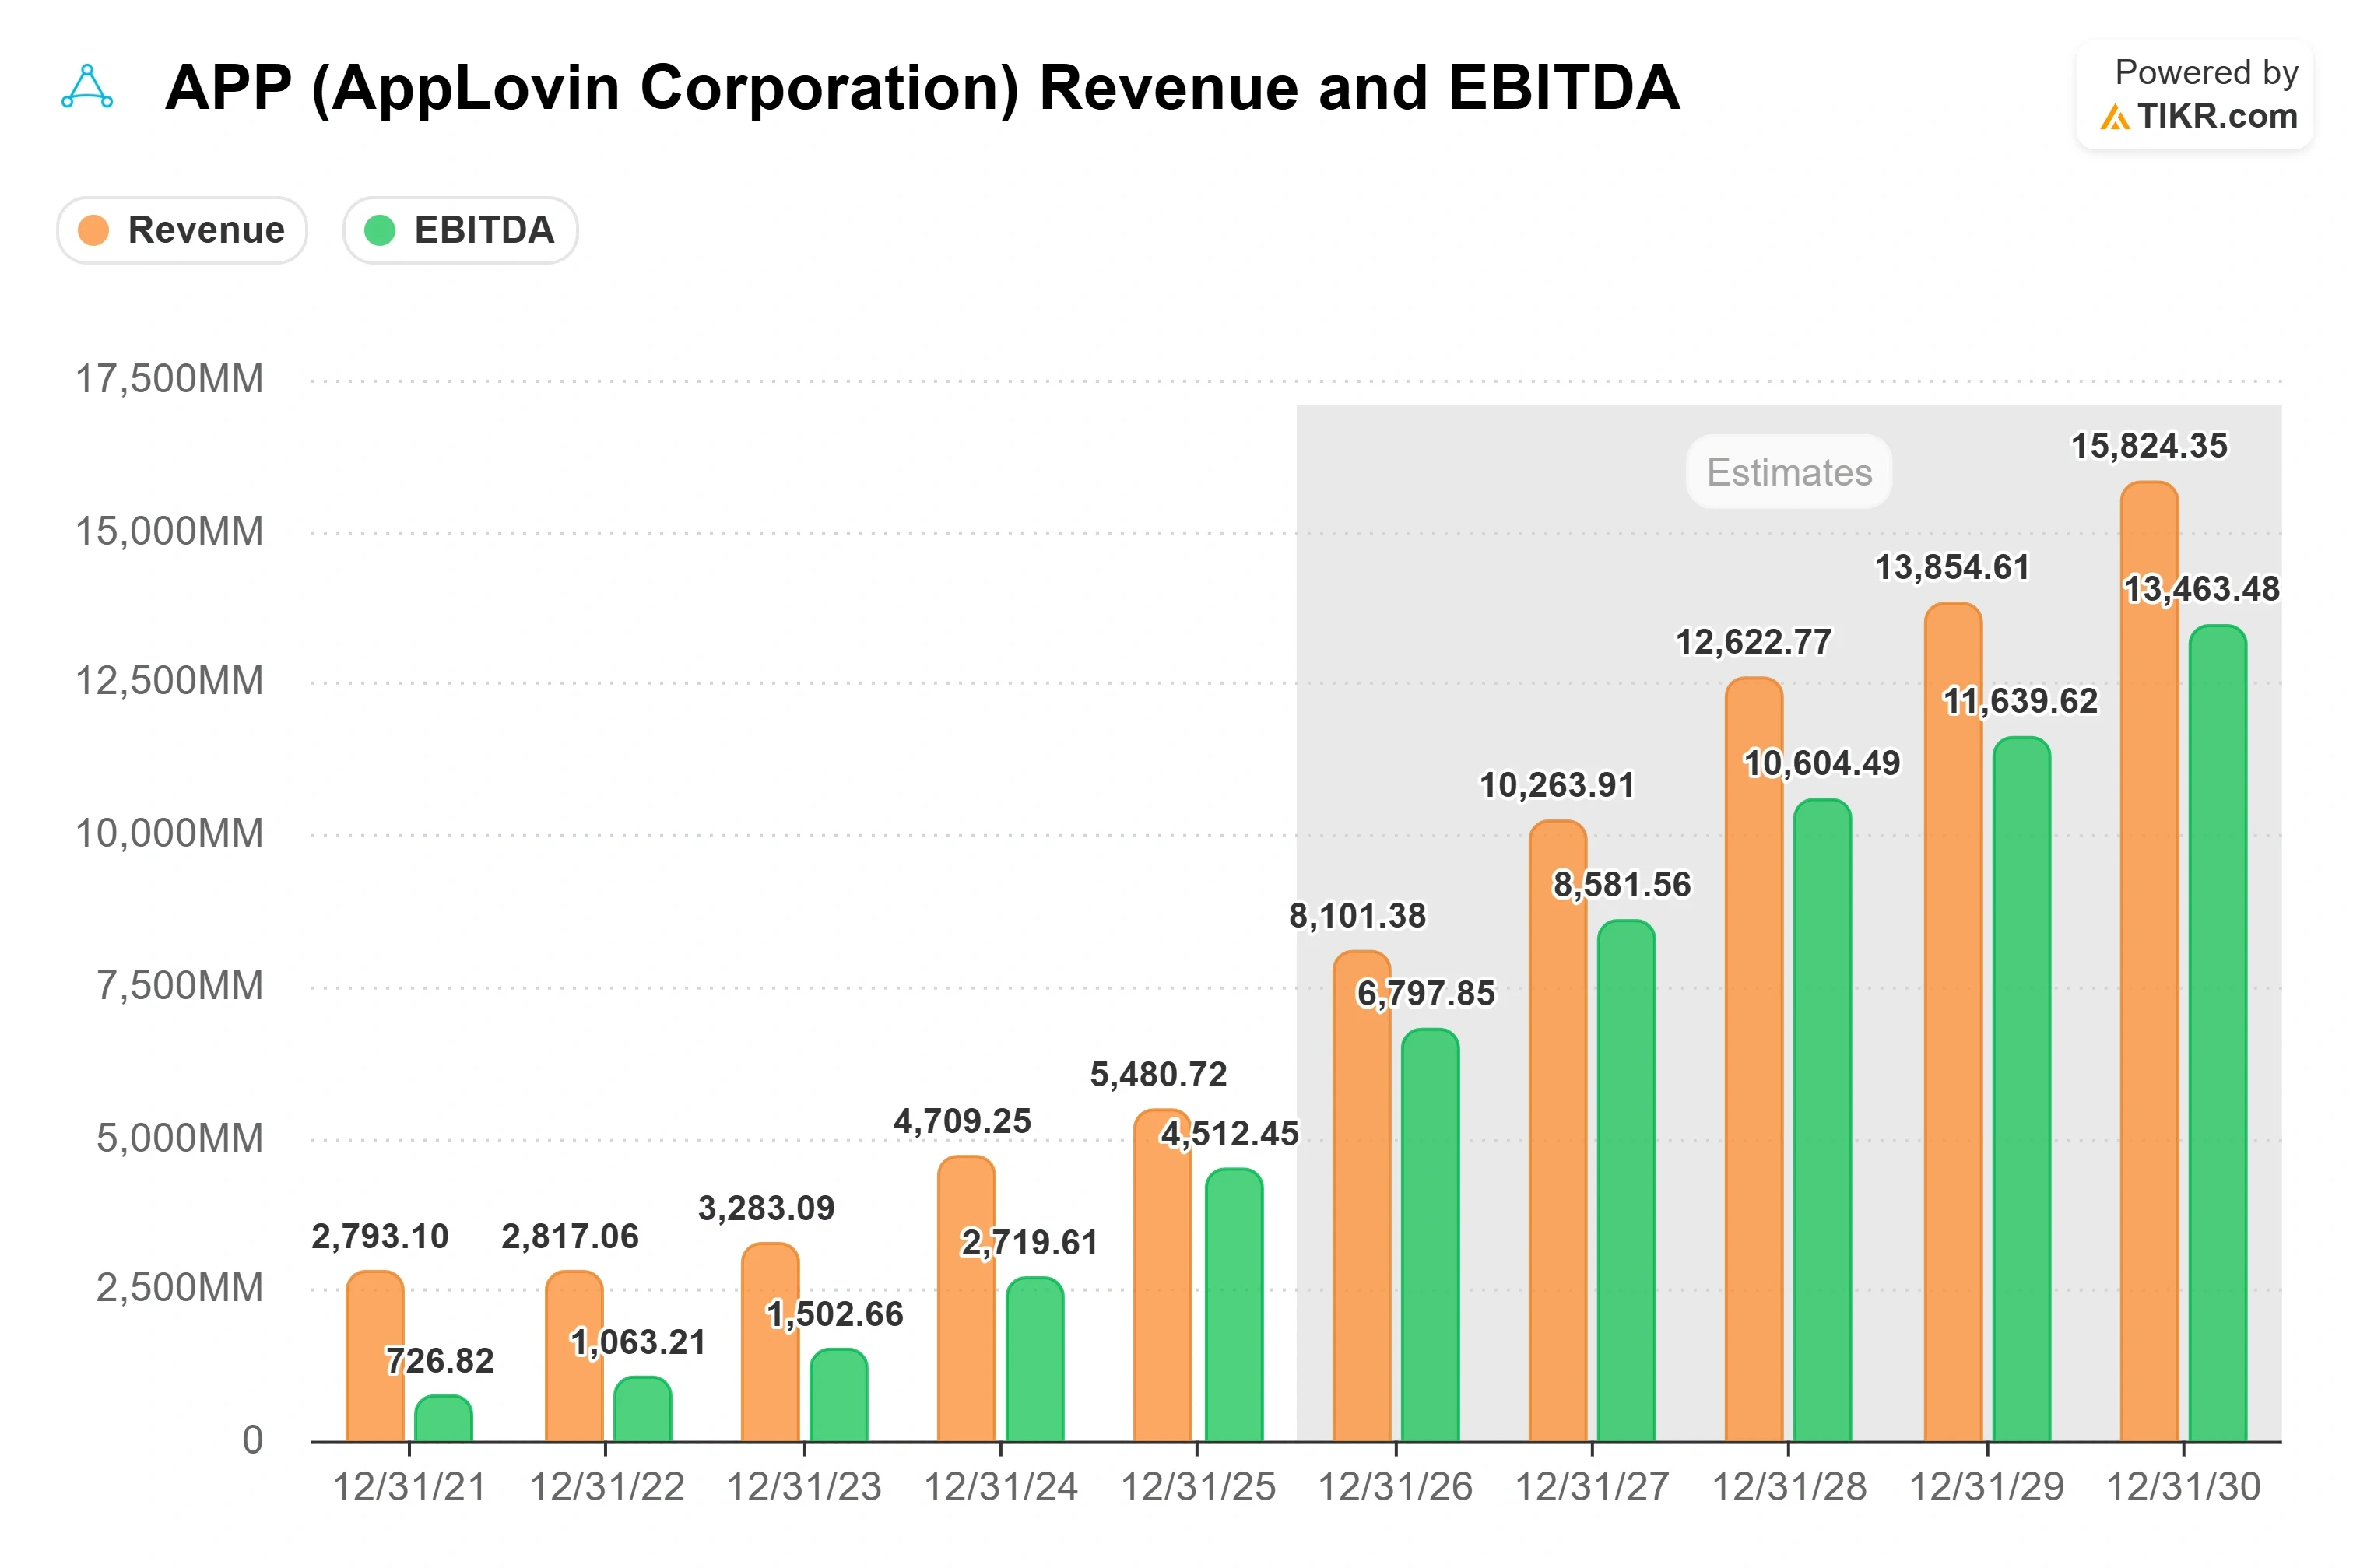
Il business in realtà non si è mai rotto: i ricavi sono comunque cresciuti del 53% nell'ultimo trimestre con margini EBITDA rettificati vicini all'84%. Ciò che è cambiato è che le due paure che guidavano il derating, un'indagine federale e una minaccia competitiva, si sono entrambe attenuate nell'arco di pochi giorni, proprio mentre il management indicava una riaccelerazione già in corso. Se questo segni il fondo è ora una domanda a cui i numeri possono rispondere.
Le Due Pressioni Latenti che si Sono Appena Attenuate
La prima era normativa. Un'indagine della SEC avviata nell'ottobre 2025 ha pesato sul titolo per tutto l'anno, e ancora a febbraio, l'ente regolatore l'aveva descritta a Bloomberg come "ancora attiva e in corso". Nella conference call del secondo trimestre, il CFO Matt Stumpf ha chiuso il cerchio: la SEC "ha concluso la sua indagine senza raccomandare alcuna azione". Una nube su cui gli short seller avevano fatto leva per mesi è stata rimossa.
La seconda era competitiva, ed è qui che si concentra il dibattito più attuale. Gli investitori hanno temuto che il motore pubblicitario Vector di Unity potesse erodere il dominio di AppLovin nell'acquisizione di utenti per i giochi mobile. Il 14 settembre, Matthew Cost di Morgan Stanley ha controbattuto: il mercato della pubblicità per app mobile vale circa 80 miliardi di dollari con tassi di conversione ancora intorno all'1%, lasciando spazio a entrambe le aziende di crescere man mano che il targeting migliora. Cost ha comunque tagliato il suo target a $450 da $650 mantenendo un rating Overweight, un promemoria del fatto che anche i tori hanno rivisto al ribasso. Questo reset si riflette nel target della Street, ora vicino a $502 contro una media di $738 dello scorso dicembre.
Gli insider, incluso il CEO Adam Foroughi, sono stati venditori costanti nel 2026, anche se le vendite avvengono attraverso piani di trading predeterminati 10b5-1 piuttosto che decisioni discrezionali sul prezzo. E il motivo per cui il titolo è sceso così tanto in primo luogo merita ancora uno sguardo diretto.
Vedi le stime storiche e forward per il titolo AppLovin (È gratuito!) >>>
Perché è Sceso, e Perché la Mancata Corrispondenza Era Minore della Reazione
Il 5 agosto, AppLovin ha riportato ricavi del secondo trimestre di 1,92 miliardi di dollari, in aumento del 53% su base annua ma appena al di sotto del punto medio delle sue stesse previsioni, una mancata corrispondenza inferiore all'1%. Le azioni sono scese di circa il 19% nella sessione successiva, secondo i dati di reazione agli utili di TIKR. La linea dei ricavi sottostima però la mancata corrispondenza: l'EPS rettificato è arrivato con uno scarto di circa il 6%, e il free cash flow di 863 milioni di dollari si è posizionato circa il 32% al di sotto delle attese della Street, sotto pressione per il tempismo dei pagamenti fiscali e degli interessi. È stata la prima volta in cinque trimestri che l'azienda ha mancato le stime della Street sui ricavi, per un titolo valutato per non mancare mai.
Il gaming rappresenta ancora la maggior parte dei ricavi, e la sua crescita dipende dalla velocità con cui i modelli di intelligenza artificiale dell'azienda migliorano. In quel trimestre, il ritmo è stato più lento del solito, e il successivo passo in avanti è arrivato subito dopo la chiusura del periodo. Nella conference call, Stumpf ha collegato la pressione sui margini allo stesso motore: l'azienda ora spende circa "0,10 dollari" di ogni dollaro di ricavo incrementale per la potenza di calcolo che addestra quei modelli. La domanda non era il problema, hanno sostenuto lui e Foroughi: i guadagni degli editori MAX sono comunque cresciuti a doppia cifra su base sequenziale, e la pubblicità consumer ha stabilito un record di spesa, superiore del 28% rispetto al picco stagionale del Q4 2025.
Cosa Dicono Veramente le Previsioni per il Q3
AppLovin ha indicato ricavi per il terzo trimestre compresi tra 2,055 e 2,085 miliardi di dollari, ovvero una crescita dal 46% al 48%, con un margine EBITDA rettificato intorno all'83%. Questa previsione riflette già il miglioramento del modello arrivato dopo il Q2 ed esclude qualsiasi rilascio non ancora implementato, quindi la riaccelerazione che implica non è una proiezione ma un riflesso di ciò che è già attivo. "Il Q3 è partito forte e il business è tornato sulla traiettoria che ci aspettiamo", ha detto Foroughi.
Le azioni ora scambiano vicino a 14x EV/EBITDA NTM EV/EBITDA e circa 18x gli utili forward, una frazione dei loro multipli di picco. Rispetto ai pari, sembrano ancora care in superficie: The Trade Desk si aggira intorno a 10x e Magnite intorno a 12x. Ma quelle aziende crescono molto più lentamente e con una frazione dei margini di AppLovin, quindi pagare un premio per una crescita diverse volte superiore e margini circa tripli non è l'errore che la tabella dei pari implica. Il rischio più difficile da scartare è che il costo della potenza di calcolo salga più velocemente del free cash flow che dovrebbe generare, comprimendo i margini prima che il prossimo balzo del modello li ripaghi.
Vedi come AppLovin si comporta rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Corrente (modello TIKR): $331.46
- Prezzo Target (Medio): ~$668
- Potenziale Rendimento Totale: ~102%
- IRR Annualizzato: ~18% / anno
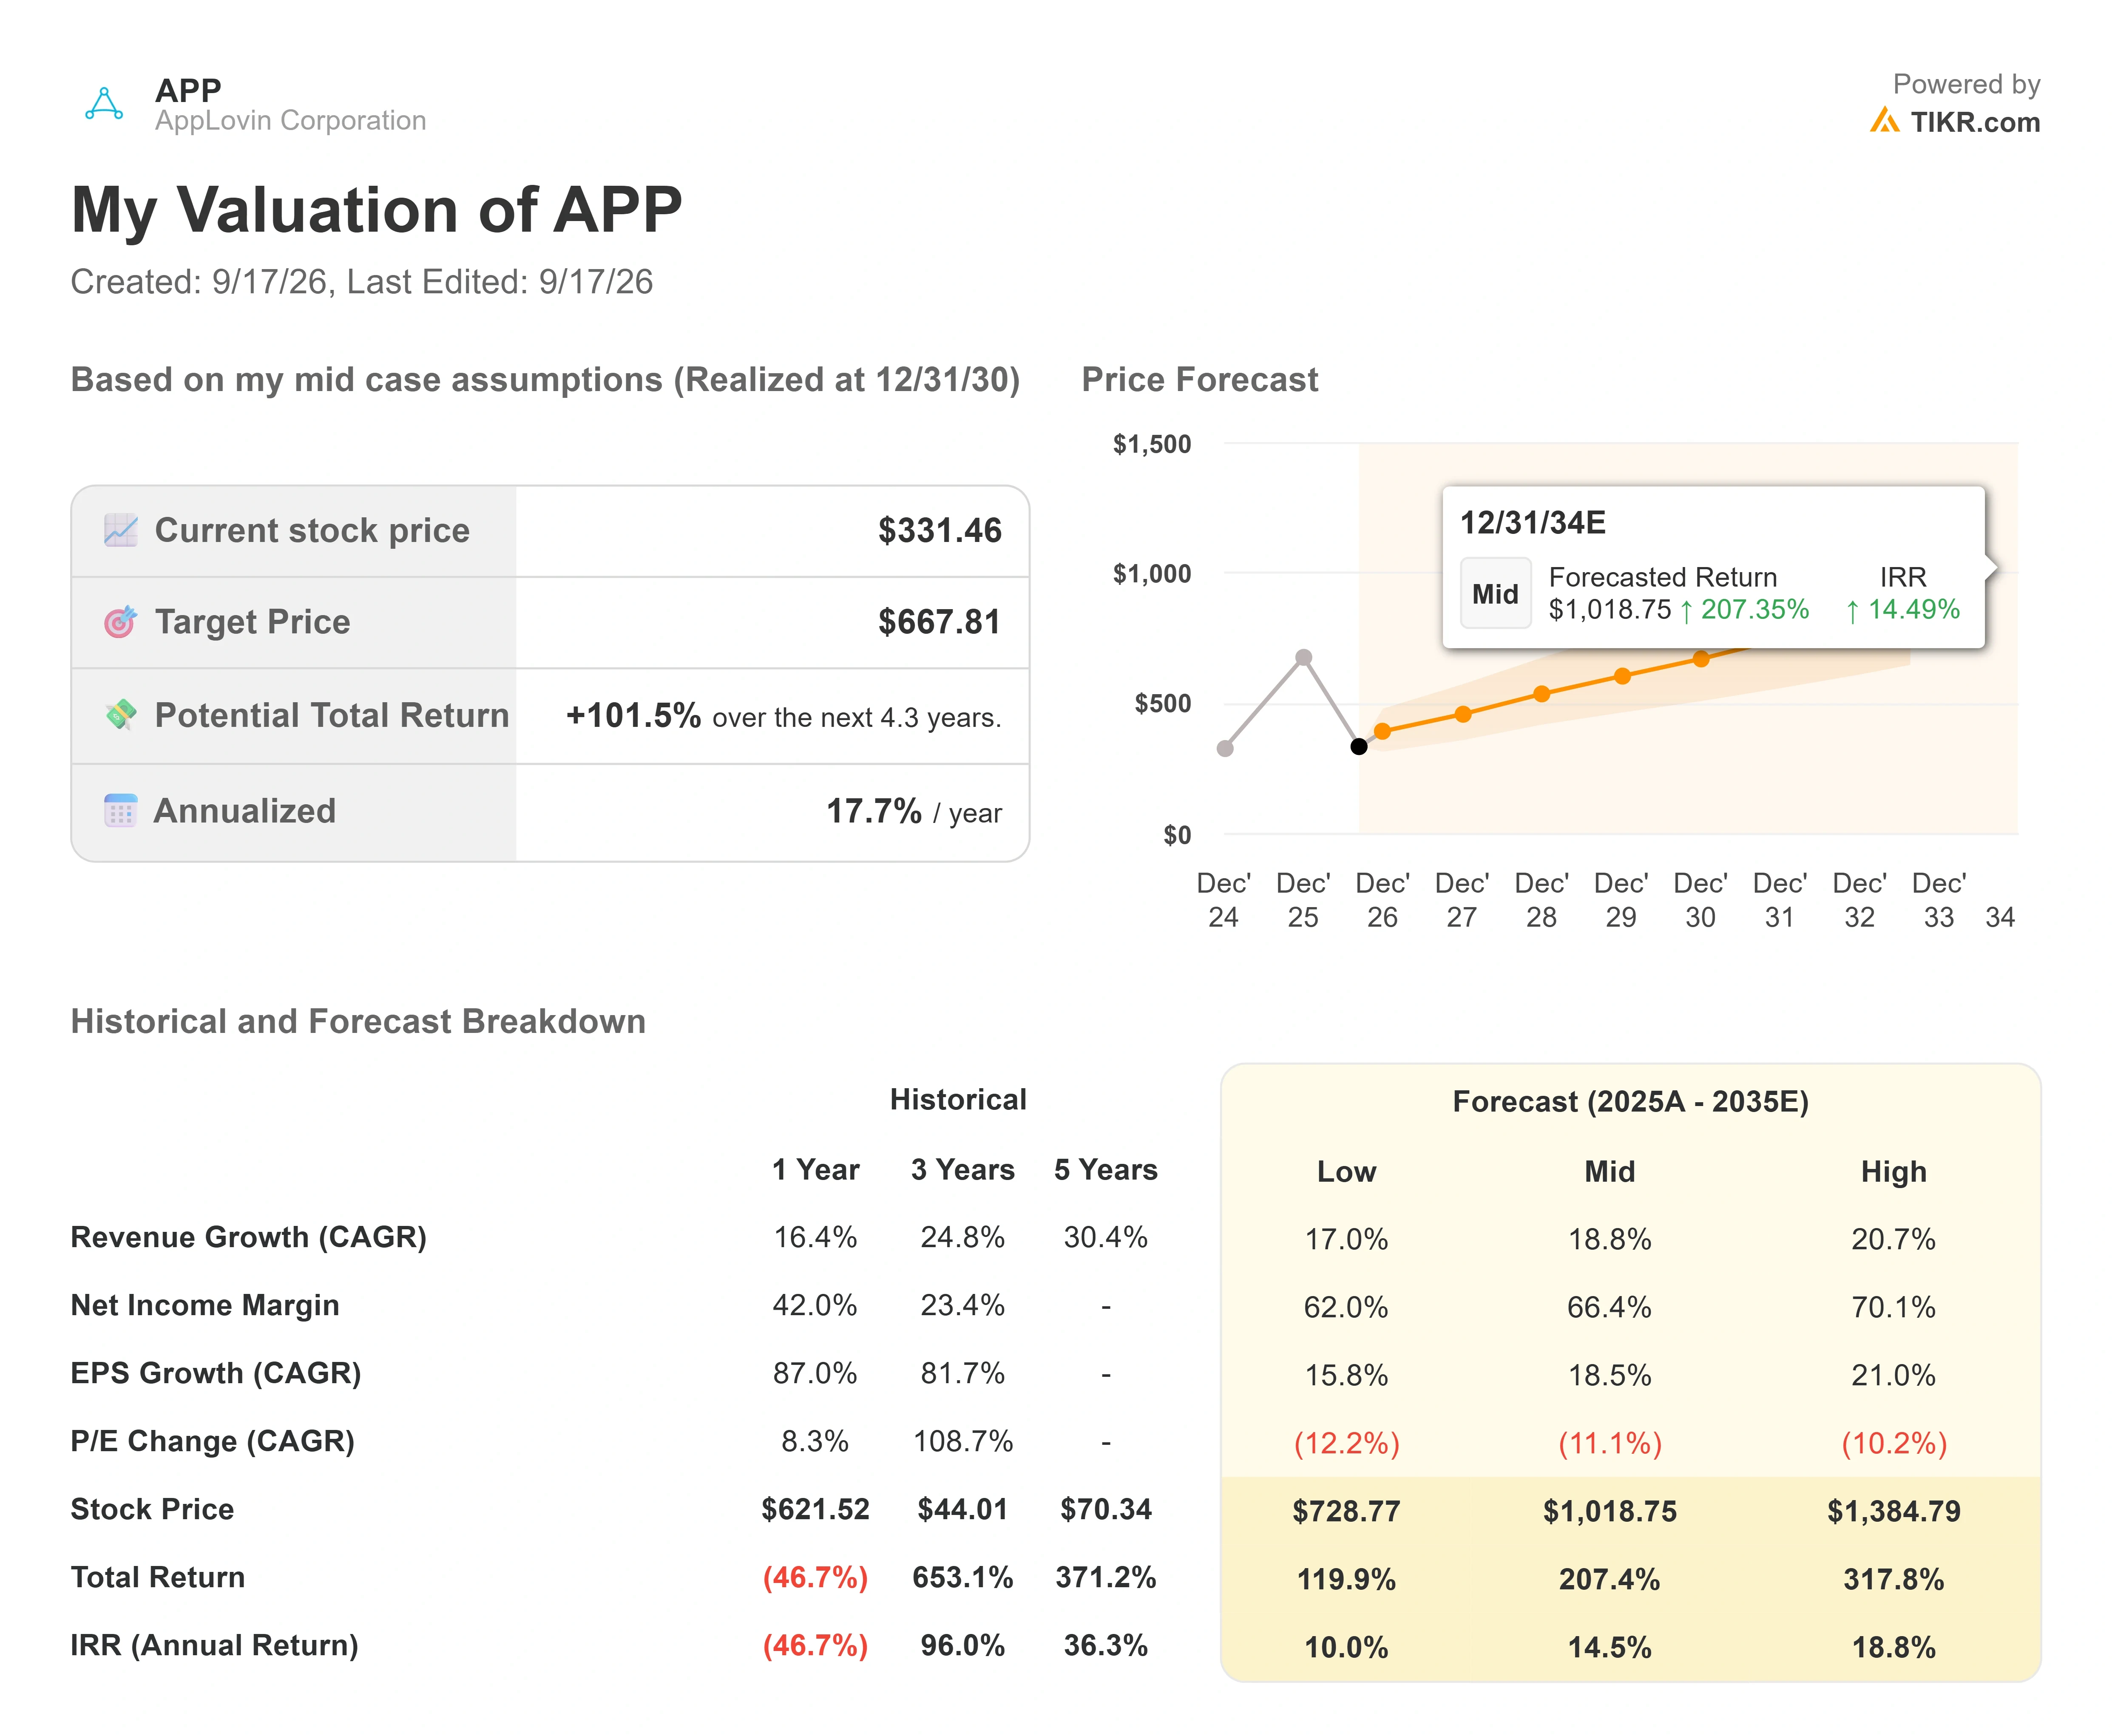
Il modello caso medio di TIKR punta a circa $668 per AppLovin entro la fine del 2030, un orizzonte di poco più di quattro anni. Dal prezzo di riferimento di $331,46, ciò implica un rendimento totale di circa il 102%, o un IRR annualizzato vicino al 18%.
Due driver di ricavo lo sostengono, e il business li sta già mostrando entrambi: il continuo miglioramento del modello per il gaming come leva a breve termine, e la scalabilità della pubblicità consumer da una base piccola verso un secondo motore duraturo. Il driver dei margini è la leva operativa, la stessa dinamica che ha spinto i margini EBITDA vicini all'84%, mantenendosi man mano che i ricavi guidati dal modello superano i crescenti costi di calcolo. Il rischio principale è l'immagine speculare: se i guadagni del modello rimangono discontinui e i brand e-commerce del mid-market non scalano la loro spesa in modo redditizio, la crescita decelera più velocemente di quanto il modello presuppone, e il multiplo si comprime ulteriormente. L'upside è che il consumer diventi un vero secondo motore mentre il gaming riaccelera, e il titolo si rivaluti verso il target del caso medio. Il downside è che il Q2 fosse un avvertimento precoce piuttosto che un'anomalia, e un business così dipendente da progressi non programmati continui a fornirli in modo irregolare.
Conclusione
La prossima vera prova è il report del terzo trimestre, previsto per inizio novembre. Le previsioni promettono una crescita dei ricavi dal 46% al 48% su un miglioramento del modello già attivo, quindi l'asticella è concreta. Un dato pari o superiore al limite alto di 2,085 miliardi di dollari, con il margine EBITDA che si mantiene vicino all'83%, confermerebbe che il Q2 è stato un'anomalia temporale e darebbe alla svolta la sua prova. Una seconda mancata corrispondenza, o qualsiasi incrinatura in quel margine man mano che i costi di calcolo salgono, indicherebbe che il derating ha ancora spazio per proseguire. Dopo un anno a guardare questo titolo scendere, gli investitori hanno finalmente una data pulita e un numero chiaro per giudicarlo.
Dovresti Investire in AppLovin?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri AppLovin e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i price target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare AppLovin insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza AppLovin su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari per poter seguire lo smart money.
- Analizza i titoli in soli 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!