Principali Dati per le Azioni Marriott
- Prezzo Attuale: $337.24
- Prezzo Obiettivo (Medio): ~$440
- Obiettivo della Street: ~$381
- Potenziale Rendimento Totale: ~31%
- TIR Annualizzato: ~6.5% / anno
Ora Live: Scopri quanto upside potrebbero avere i tuoi titoli preferiti usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è successo?
Marriott International (MAR) ha appena fornito agli investitori un dato che avrebbe dovuto muovere il titolo, e non l'ha fatto. Parlando alla Bank of America Gaming and Lodging Conference il 9 settembre, l'amministratore delegato Anthony Capuano ha dichiarato che il RevPAR globale è cresciuto del 7% a luglio, con Stati Uniti e Canada in aumento dell'8%. Escludendo il boost una tantum del Campionato Mondiale FIFA, la crescita di Stati Uniti e Canada è stata comunque del 5%, un chiaro passo avanti rispetto al ritmo del 3,4% riportato per il secondo trimestre. Eppure le azioni hanno chiuso a $337,24 il 15 settembre, circa il 18% al di sotto del massimo a 52 settimane di $410,98 toccato a giugno.
La domanda non è la preoccupazione, e il management ha trascorso la maggior parte della sessione a spiegare perché. La tensione risiede altrove: un'azienda guidata dalle commissioni che funziona a pieno regime grazie a una domanda in miglioramento, ma che si scontra con una Street che continua a ridurre i propri obiettivi e con un multiplo che il mercato non è più disposto ad espandere.
La Domanda si Sta Ampliando
Per gran parte dell'ultimo anno, la narrazione corrente era quella di un'economia dei viaggi a forma di K, con i viaggiatori di lusso che spendevano mentre tutto ciò che era al di sotto si indeboliva. Luglio ha rotto questo schema: il RevPAR del lusso è aumentato del 5% a livello globale, i brand premium e select sono aumentati del 4% e il midscale è aumentato del 5%, con forza simultanea in tutte le fasce di catena, segmenti di domanda e aree geografiche. Capuano ha definito l'attuale contesto uno degli ambienti di domanda più forti degli ultimi dieci anni.
"Questa idea che le tendenze del RevPAR siano guidate quasi esclusivamente dal lusso è semplicemente inaccurata", ha detto, inquadrando l'ampiezza come la ragione della sua fiducia per il secondo semestre dell'anno. Questa ampiezza è ciò che separa un ciclo di domanda duraturo da uno temporaneo, e una ripresa che corre simultaneamente attraverso la domanda di lusso, select service, business transient, gruppi e governo è molto più difficile da far vacillare di una sostenuta solo dai viaggiatori di fascia alta.
Persino il Medio Oriente, la regione con le performance peggiori del portafoglio, è migliorata nettamente. Il RevPAR del secondo trimestre lì è calato del 43% a causa del conflitto regionale. A luglio, il calo si è ridotto a solo il 12%, superando le aspettative dell'azienda stessa. La ripresa è agli inizi e il conflitto è ancora in corso, quindi la regione rimane un fattore volatile, ma rappresenta solo circa il 3% delle commissioni globali, e il miglioramento rimuove una pressione latente che ha trascinato i risultati internazionali per tutto l'anno.
Vedi i dati storici e le stime forward per le azioni Marriott (È gratuito!) >>>
Il Motore di Crescita che i Proprietari Continuano a Finanziare
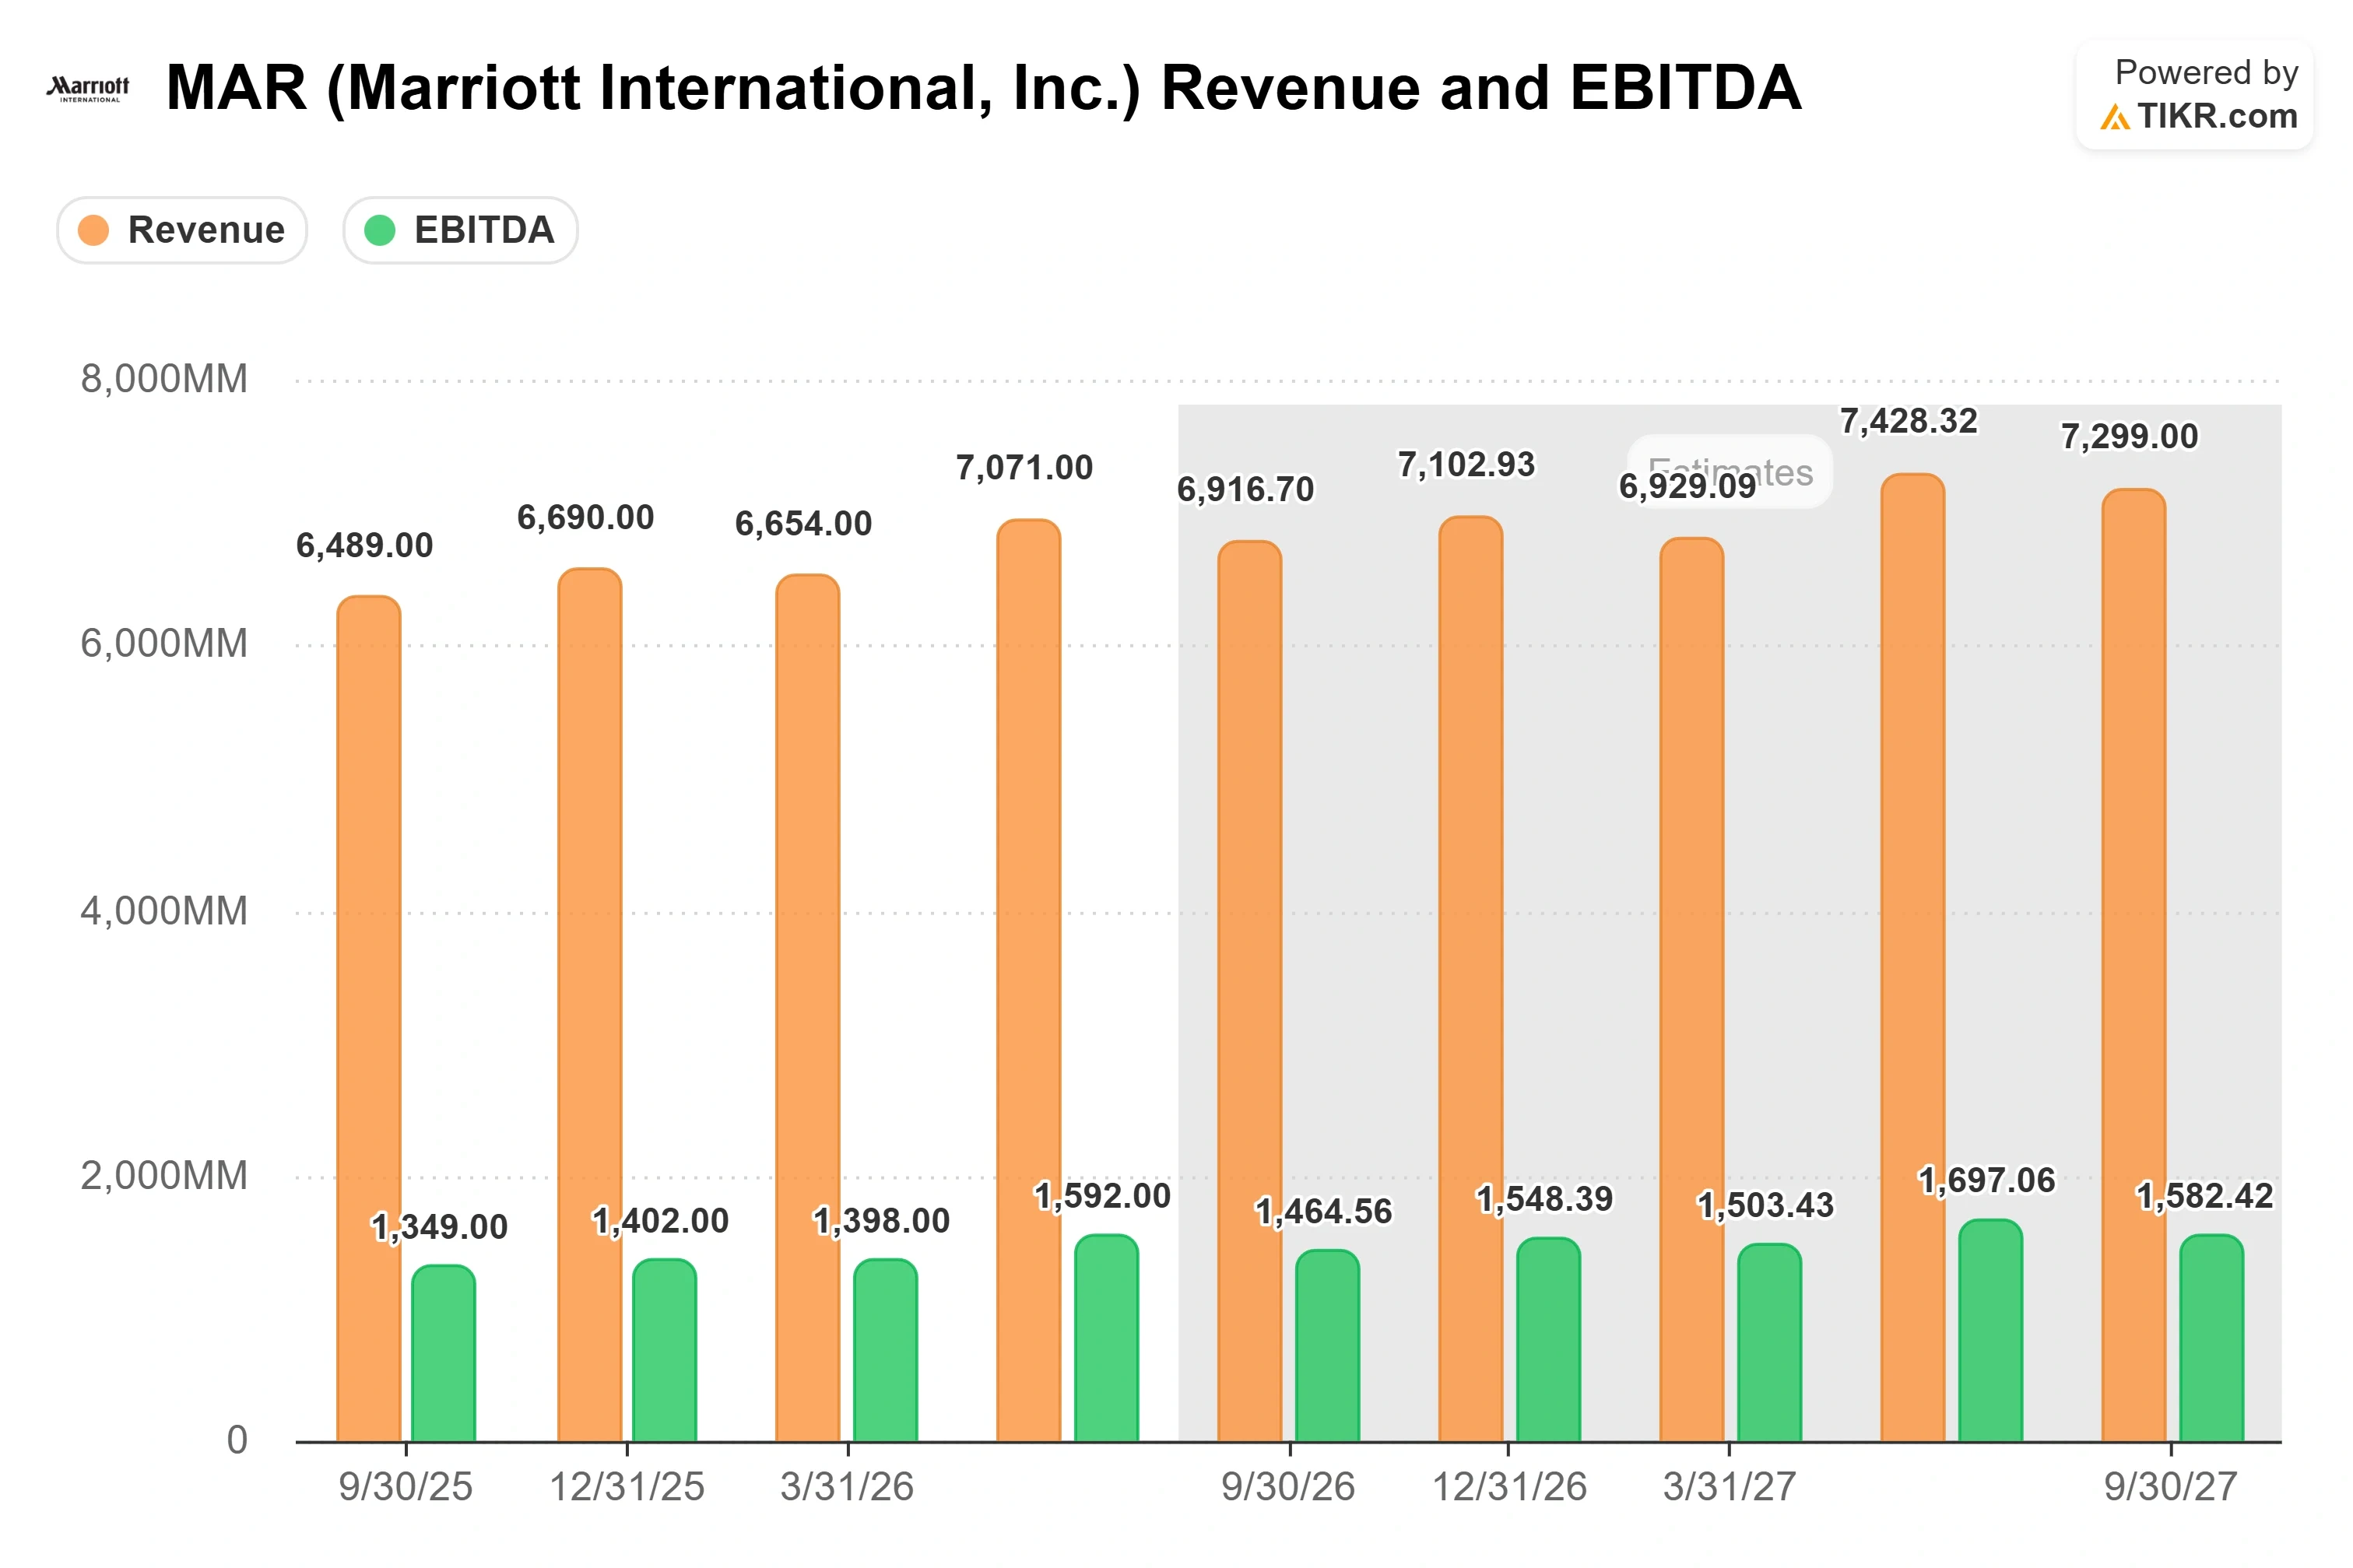
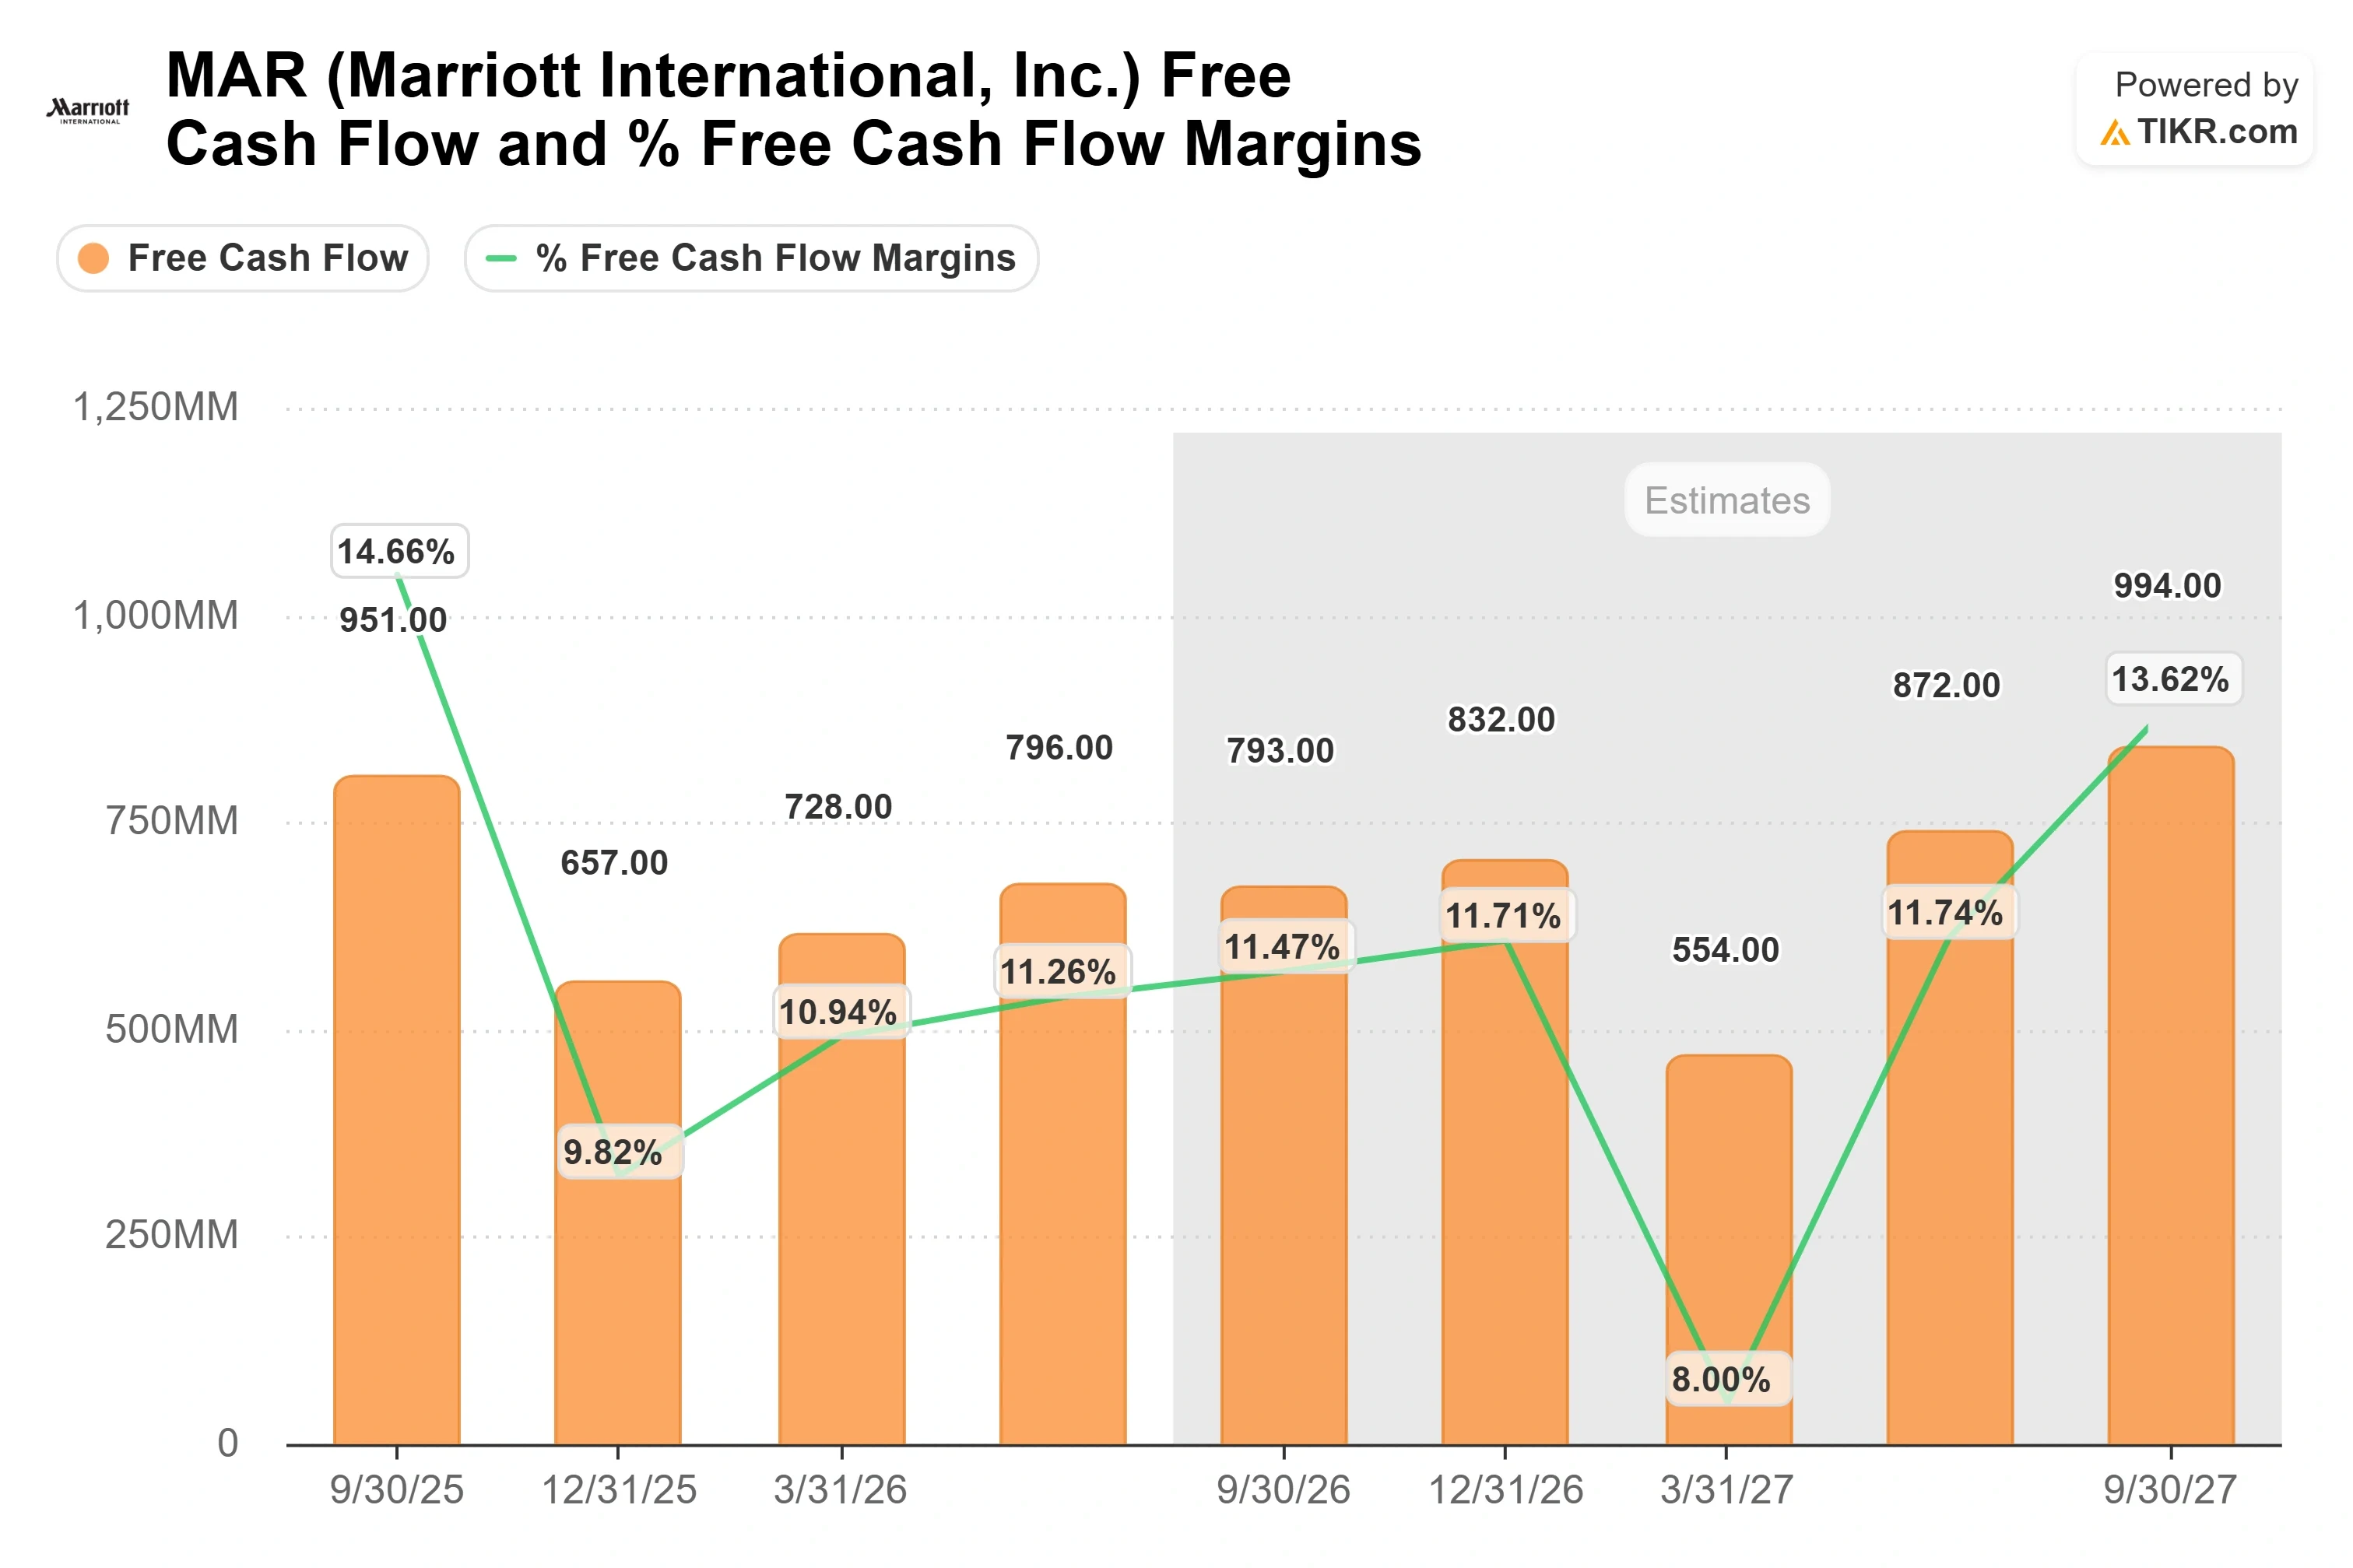
Marriott gestisce e concede in franchising gli hotel che espongono i suoi marchi piuttosto che possederli, quindi la forza della domanda si converte efficientemente in reddito da commissioni mentre i proprietari sostengono il rischio di capitale. Questa leva si è vista nel secondo trimestre: i ricavi lordi da commissioni sono aumentati del 13% a $1,58 miliardi, e l'EBITDA rettificato è cresciuto del 12,5% a $1.592 milioni su ricavi aumentati in modo più modesto del 4,9%. L'azienda ha un margine lordo LTM superiore al 79% e un ritorno sul capitale investito vicino al 32%.
Marriott ha firmato più accordi di gestione e franchising nella prima metà del 2026 che nella prima metà di qualsiasi altro dei suoi precedenti 68 anni nel settore dell'ospitalità, spingendo la pipeline a un record vicino a 629.000 camere. Le conversioni rappresentano una quota crescente di questa crescita, e Capuano ha indicato un grande bacino inesplorato: al di fuori degli Stati Uniti, dal 50% al 60% dell'inventario alberghiero non ha marchio. Marriott utilizza anche accordi white-label per portare asset all'interno prima che cambino bandiera, convertendo il resort Pelican Hill a Newport Beach in una proprietà St. Regis mentre viene prenotato su marriott.com durante una ristrutturazione da oltre 100 milioni di dollari.
Il management sta spendendo energie reali per proteggere i rendimenti dei proprietari, perché la crescita delle unità poggia sui loro bilanci. Dopo anni di crescita sottile del RevPAR seguita dall'inflazione dei costi, i franchisee hanno fatto pressione sul loro carico totale di commissioni, e la risposta di Capuano è stata una serie di piccoli tagli piuttosto che una mossa drammatica. "Dobbiamo trovare tanti spiccioli", ha detto, "ma se ne trovi abbastanza e li accumuli, dovremmo essere in grado di ottenere un miglioramento delle performance piuttosto significativo". Marriott ha tagliato la sua tariffa di addebito del programma fedeltà Bonvoy del 5% lo scorso anno e ha annunciato un incentivo pari a una riduzione di circa 50 punti base dei costi di affiliazione. Una nuova spinta tecnologica si inserisce nella stessa tesi: il 1° settembre, Marriott e LG Electronics hanno annunciato una piattaforma per camere degli ospiti sviluppata congiuntamente e basata su cloud, ora in fase pilota in 40 hotel di Stati Uniti e Canada, che il management inquadra come un'opportunità di ricavo tanto quanto di riduzione dei costi, aprendo la porta alla vendita di cibo e bevande, spa e upgrade di camera nel percorso di prenotazione.
Vedi come Marriott performa rispetto ai suoi pari su TIKR (È gratuito!) >>>
Dove Risiede il Disaccordo
Allora perché il titolo è sceso del 18% dal suo massimo? Parte della ragione risale al rapporto del secondo trimestre del 3 agosto, dove un mancato raggiungimento dei ricavi dell'1,7% ha oscurato i risultati superiori alle attese su EBITDA e EPS rettificato, e le azioni sono scivolate quel giorno. Il fattore più grande è il multiplo. Marriott scambia vicino a 27 volte gli utili dei prossimi dodici mesi e 16,9 volte EV/EBITDA NTM, un premio rispetto al gruppo dei viaggi, anche se non rispetto al suo pari più vicino: Hilton si posiziona più in alto su entrambi, vicino a 32 volte gli utili e 19,4 volte EV/EBITDA, mentre Booking Holdings scambia vicino a 11,6 volte EV/EBITDA. Questo premio lascia poco spazio a un mancato raggiungimento, e la Street ha continuato a ridurre gli obiettivi anche mentre la domanda migliorava: UBS ha tagliato a $395 da $412, BMO a $395 da $410, Barclays a $348 da $379 e Deutsche Bank a $372 da $379. L'obiettivo medio vicino a $381 implica solo un modesto upside da $337, e su 28 analisti, 13 valutano Marriott come Buy o Outperform, 13 come Hold e 2 sono ribassisti. Questa è una lista di copertura che rispetta l'azienda ma mette in discussione il punto di ingresso.
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $337.24
- Prezzo Obiettivo (Medio): ~$440
- Potenziale Rendimento Totale: ~31%
- TIR Annualizzato: ~6.5% / anno
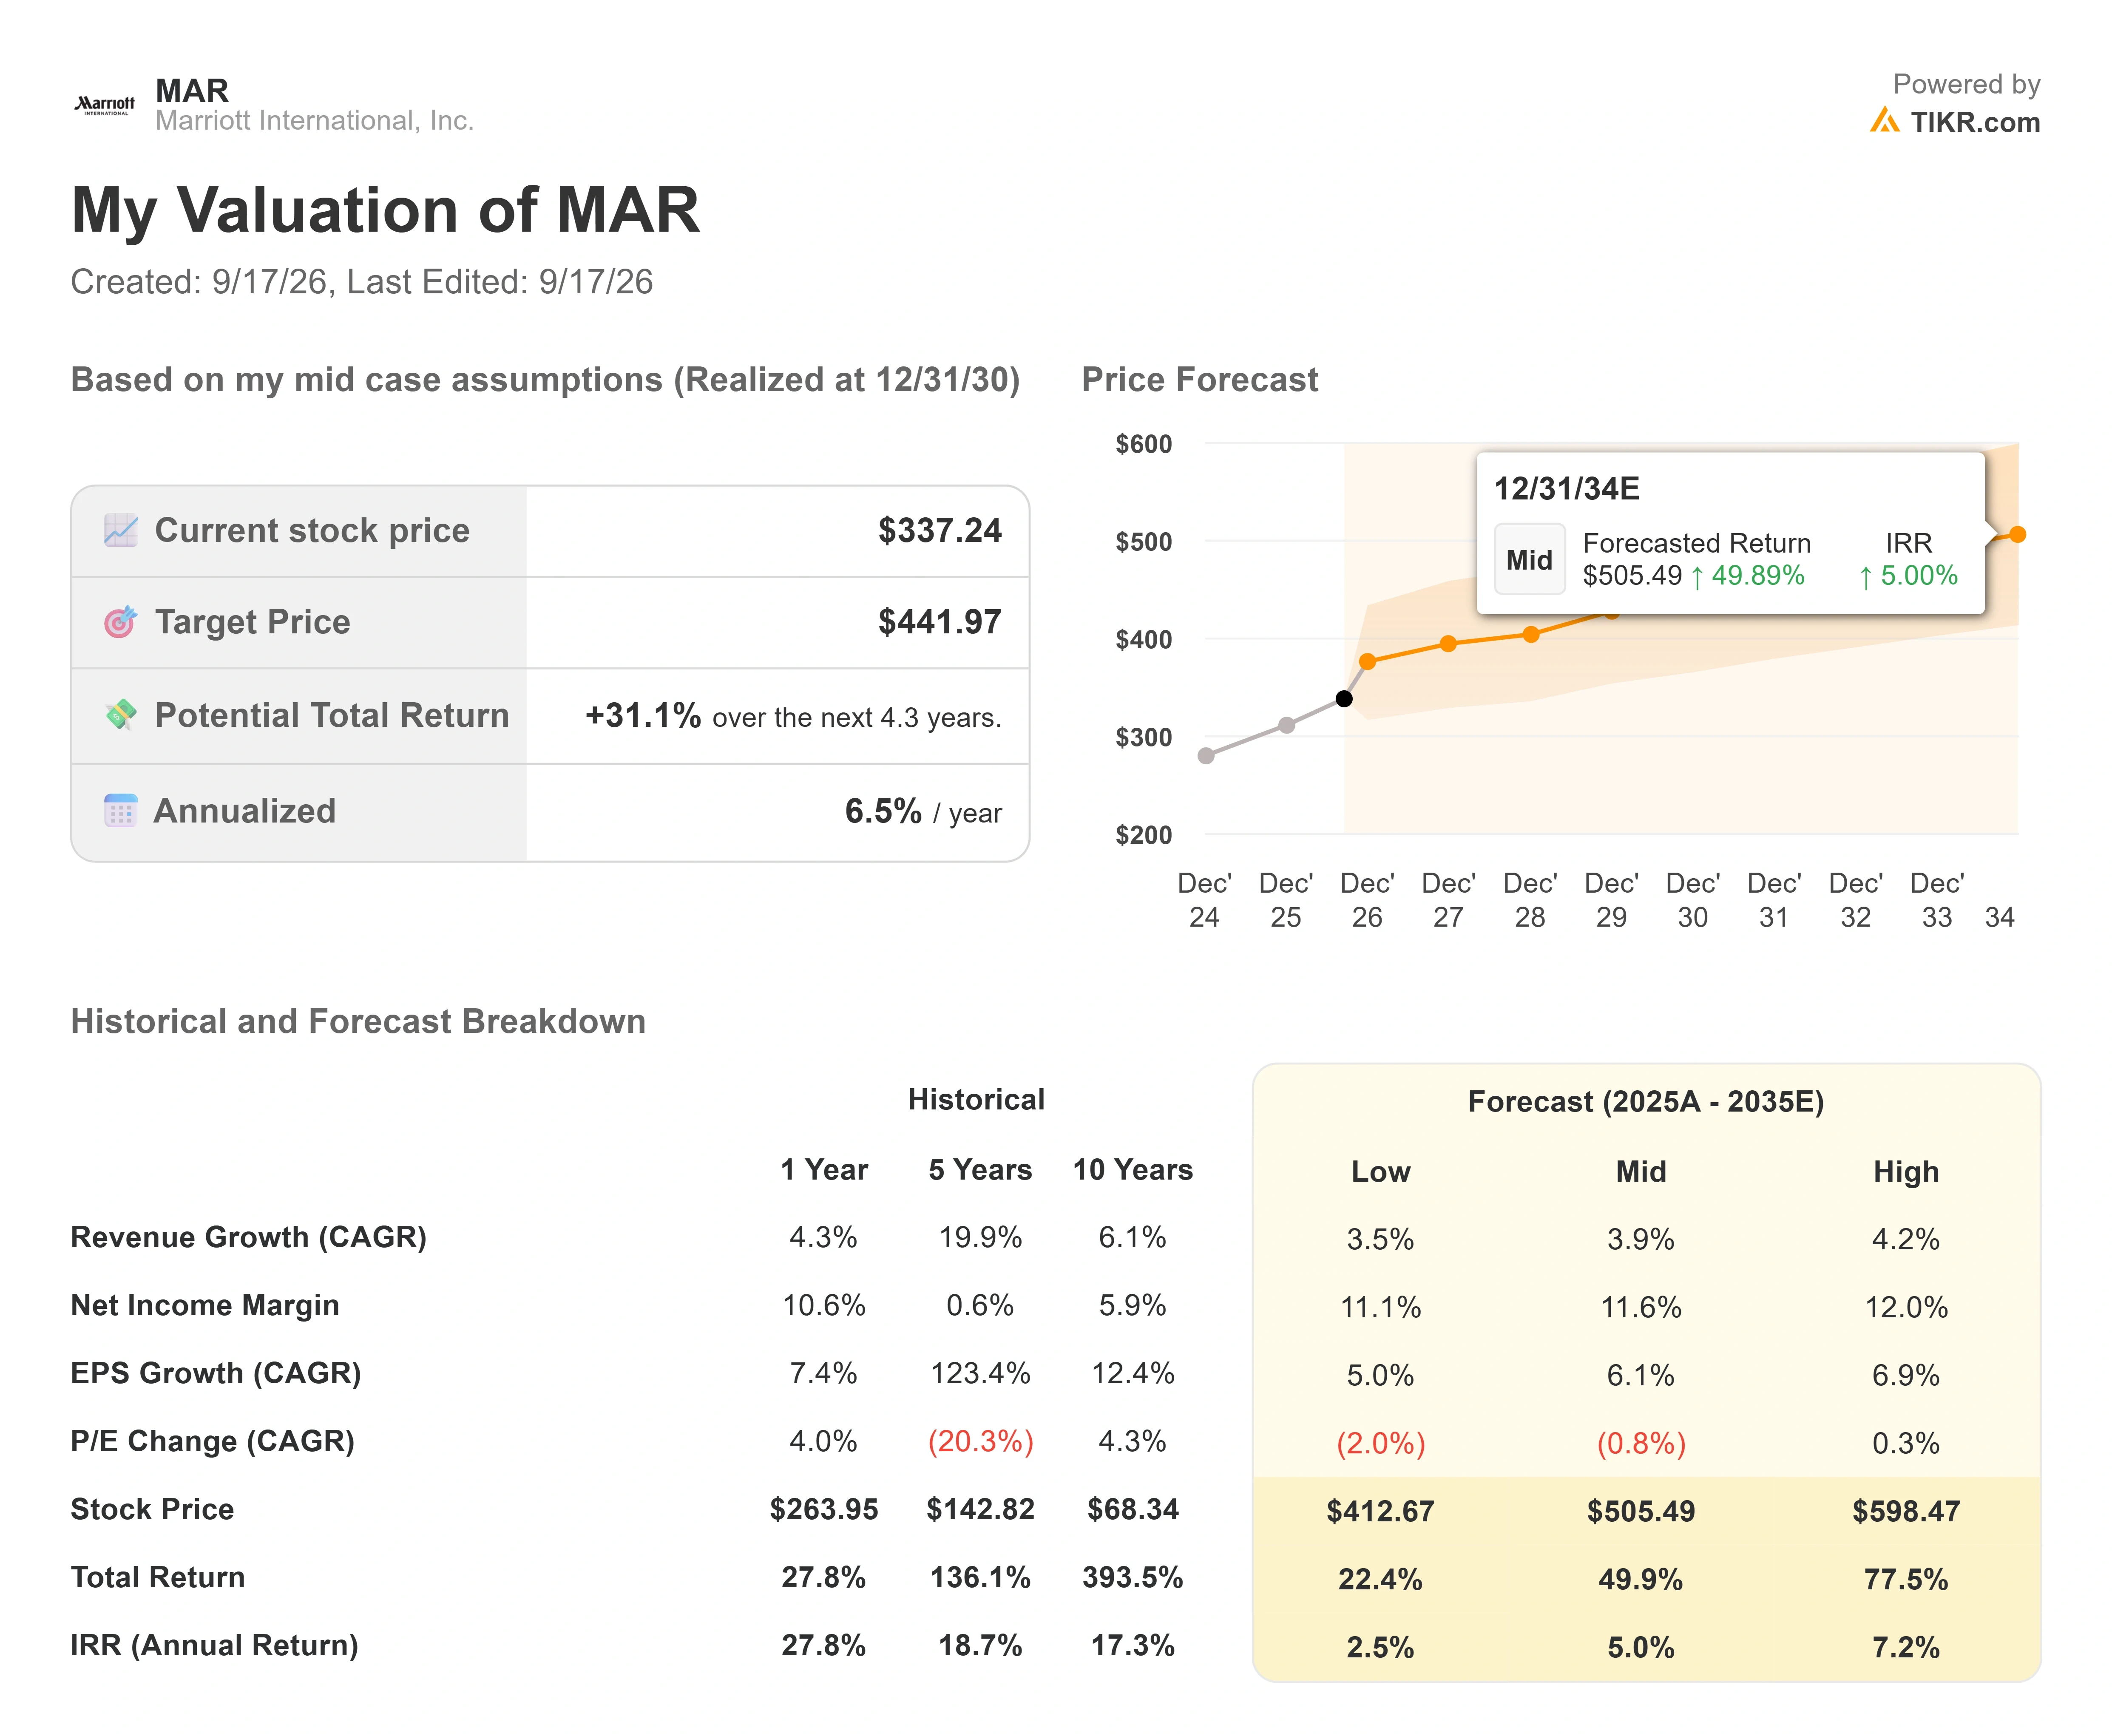
Il caso medio di TIKR valuta Marriott a circa $440, realizzato entro la fine del 2030, per un rendimento totale vicino al 31% e un TIR di circa il 6,5% all'anno. Due driver di ricavo lo sostengono: la crescita netta delle unità, guidata verso l'estremità inferiore dell'intervallo del 4,5% al 5% quest'anno ma supportata da una pipeline record, e i guadagni del RevPAR ora in anticipo rispetto al piano dopo che luglio ha sollevato le prospettive per l'intero anno al 3% - 3,5%. Il driver dei margini è il mix delle commissioni, poiché le commissioni delle carte di credito co-branded e dei franchising spingono i margini di reddito netto verso circa il 12%.
Il rischio principale è il multiplo. La previsione presuppone quasi nessun aiuto dalla valutazione e incorpora una leggera compressione del P/E, quindi il rendimento deve provenire dagli utili. L'upside: l'ampiezza della domanda e il salto dell'economia delle carte di credito nel 2028 spingono le commissioni sopra il piano, sollevando l'obiettivo verso il caso alto vicino a $600. Il downside: un multiplo premium incontra un vacillamento della domanda o una ricaduta più netta del Medio Oriente, e un titolo valutato in modo equo va alla deriva.
Conclusione
La prossima prova è il rapporto del terzo trimestre il 3 novembre. Osserva due linee. Primo, se la forza del RevPAR di luglio si è mantenuta: un ritmo globale vicino al 5% - 6% confermerebbe che l'accelerazione è strutturale piuttosto che uno zuccherino dovuto al Mondiale e a confronti facili. Secondo, se il management mantiene la crescita netta delle unità all'estremità inferiore del suo intervallo del 4,5% - 5% nonostante i ritardi di costruzione in Medio Oriente. Un trimestre che accoppia un RevPAR sostenuto con una crescita costante delle unità dà alla Street una ragione per chiudere il divario con il modello. Un ritorno verso il 3% direbbe che la cautela del mercato era giusta fin dall'inizio.
Dovresti Investire in Marriott?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Marriott e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in tendenza al rialzo o al ribasso.
Puoi creare una watchlist gratuita per tracciare Marriott insieme a ogni altro titolo sul tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Marriott su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Vedi quali azioni stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza le azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più rocce giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, le partecipazioni dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!