Statistiche Chiave per l'Azione Pegasystems
- Prezzo Attuale: $37.63
- Prezzo Obiettivo (Medio): ~$50
- Obiettivo della Street: ~$43
- Potenziale Rendimento Totale: ~33%
- IRR Annualizzato: ~7% / anno
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
Pegasystems (PEGA) ha fatto qualcosa che la maggior parte delle società software in difficoltà evita: ha spiegato, in termini semplici, esattamente come ha perso il suo stesso anno. Parlando alla Citi's Global TMT Conference l'8 settembre, il CFO Ken Stillwell ha ammesso che la crescita del valore contrattuale annuale (ACV) si attesterà intorno al 10% per il 2026, non al 15% previsto a gennaio, e che il disavanzo è riconducibile a un intoppo nell'esecuzione delle vendite piuttosto che a un crollo della domanda. L'azione ha chiuso a $37,63 il 15 settembre, circa il 46% al di sotto del livello a cui veniva scambiata un anno fa.
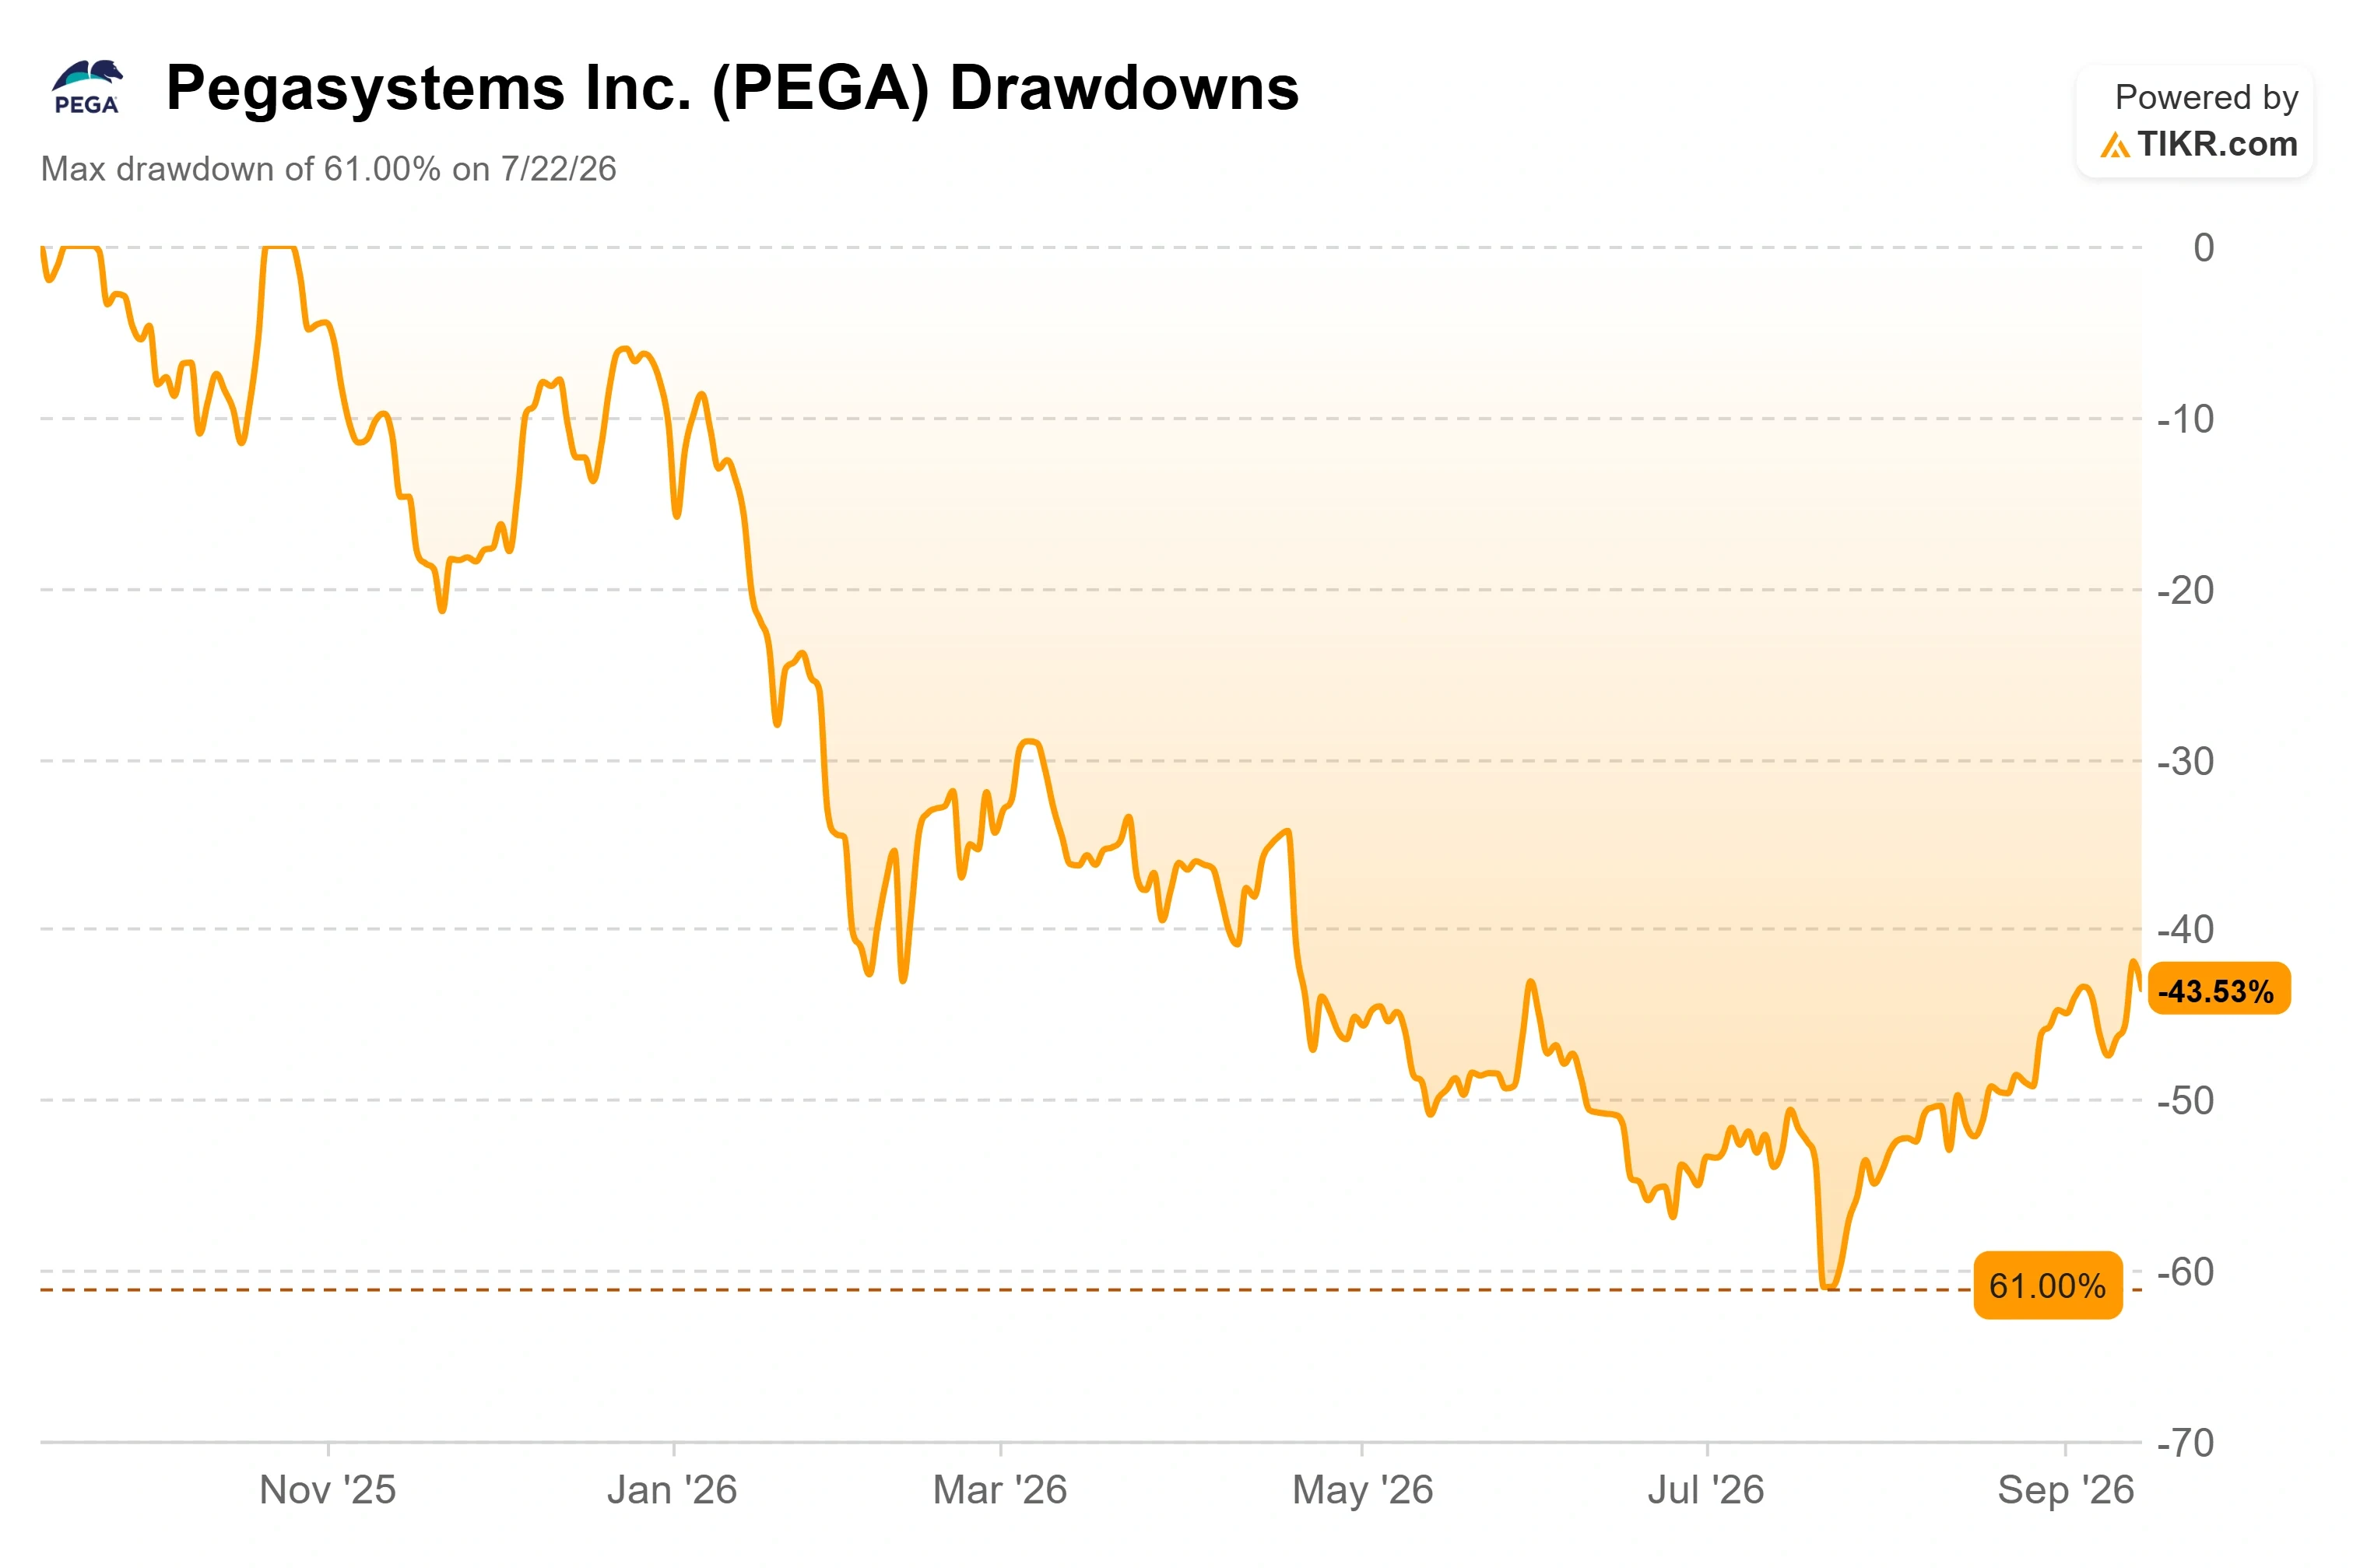
Quel divario tra un prezzo azionario rotto e un business semplicemente più lento è ciò che gli investitori stanno cercando di valutare. Le azioni hanno toccato il minimo con un drawdown del 61% il 22 luglio, nella seduta successiva a un debole risultato del Q2, e da allora si sono riprese fino agli alti $30. La conferenza ha fornito il tassello mancante: la spiegazione del management su cosa è andato storto, cosa è riparabile e quali costi sono una tantum.
Consulta le stime storiche e forward per l'azione Pegasystems (È gratuito!) >>>
Il Mancato Raggiungimento è Stato Auto-Inflitto, e il Management Lo Ha Detto
Stillwell non si è nascosto dietro il macro. Ha descritto un'azienda che storicamente vendeva a persone che già conosceva, un modello di account manager costruito su relazioni ventennali, che non è riuscita a pivotare abbastanza velocemente quando la confusione sull'IA ha travolto i suoi acquirenti all'inizio dell'anno. "Non penso che abbiamo fatto un buon lavoro nell'eseguire questo", ha detto riguardo alla spinta outbound verso nuovi clienti (new-logo) fissata come priorità per il 2026. Il team si è impegnato duramente solo alla fine di giugno, "troppo tardi per fare davvero la differenza nel Q2". Un fallimento interno dichiarato è qualcosa che gli investitori possono monitorare, cosa che una vaga colpa al mercato non è mai.
Ha anche spiegato perché l'anno non poteva autocorreggersi. Le campagne di Pega si svolgono nell'arco di due o tre trimestri, quindi qualsiasi cosa che si chiude nel secondo semestre doveva essere nella pipeline mesi prima. Senza una pipeline breve per la conversione, l'azienda ha anticipato troppo poco ACV netto nuovo e non aveva mesi di cassa restante per recuperare entro l'anno. Un crollo della domanda sarebbe apparso diverso: l'ACV totale è comunque cresciuto, lo slancio del cloud è continuato e i ricavi dichiarati del Q2 di $420,72 milioni sono arrivati appena l'1,8% al di sotto delle attese della Street. Il problema era la forma dell'anno, non la dimensione del mercato.
Un Partner che Ora Vende Pega come Prodotto Proprio
Il 28 agosto, Coforge ha annunciato una partnership ampliata che gli consente di costruire, impacchettare, marchiare e distribuire commercialmente soluzioni basate su Pega sotto il proprio nome, un cambiamento rispetto al semplice rivendere il software. La reazione del titolo è stata contenuta, ma la lettura strategica segue l'espansione "nuovi flussi di lavoro, nuovi acquirenti" che Stillwell ha definito la chiave della crescita. Una società globale di servizi che mette il proprio marchio sulla piattaforma allarga l'imboccatura dell'imbuto senza che Pega aggiunga venditori.
Questo è un accordo commerciale annunciato, quindi appartiene alla tesi come catalizzatore di distribuzione piuttosto che come numero. È importante perché la soluzione di Pega dipende dal raggiungere centri di acquisto che non ha mai toccato. Stillwell è stato esplicito nel dire che la crescita richiede di vendere "a nuovi casi d'uso a cui non abbiamo venduto", comprese istituzioni finanziarie con cui Pega non ha mai lavorato.
Pega ha rilasciato Infinity '26, il suo ambiente di sviluppo nativo per l'IA, circa 30 giorni prima della conferenza, e Stillwell ha offerto un punto di prova sorprendente: un'app che una volta richiedeva circa 2.000 ore per essere costruita ha richiesto agli ingegneri di Pega 45 ore con i nuovi strumenti. È stato sincero nel dire che i clienti non sono ancora arrivati lì, e l'ostacolo rimanente è l'adozione, ma un ciclo di sviluppo più breve è il modo in cui un imbuto più ampio si trasforma in ricavi chiusi.

Vedi come Pegasystems performa rispetto ai suoi pari su TIKR (È gratuito!) >>>
La Storia del Cash è Intatta, Con Un Asterisco che Si Risolve nel 2027
Il free cash flow è dove vive davvero la tesi rialzista, e Stillwell l'ha difeso direttamente. Ha riconosciuto che l'FCF del 2026 si attesterà al di sotto della guida originale di $575 milioni, in parte perché un ACV più basso lascia poco spazio per recuperare entro l'anno. Ma ha segnalato una distorsione più grande che gli investitori continuano a trascurare: i costi legali legati alla causa con Appian. Pega ha risolto le sue azioni legali degli azionisti e derivative quest'anno, e aveva modellato circa $30 milioni di spese legali ma ora si aspetta $70-90 milioni, uno scostamento che non ha riaggiustato quando ha dato le previsioni. È stato chiaro che il freno è "molto episodico" e non si ripeterà nel 2027 e 2028, con solo il nuovo processo con Appian nel Q1 2027 in sospeso. Il net cash in bilancio significa che nulla forza la mano del management mentre la ricostruzione va avanti.
Un problema permanente di margine e una fattura legale una tantum sembrano identici in un singolo anno di cash flow, eppure guadagnano multipli molto diversi. Il gruppo dei pari inquadra quanto il mercato sta scontando: Pega scambia a 10,7x NTM EV/EBITDA contro Workday a 12,2x, SAP a 15,9x, e Appian, il suo rivale in tribunale, a un multiplo molto più ricco di 24,0x. Quel discount si mantiene solo se il reset della crescita si rivela permanente.
C'è una seconda ragione, meno discussa, per cui potrebbe non esserlo. Stillwell ha passato gran parte della conferenza a parlare di come Pega prezza l'IA, ed è un vero differenziatore: l'azienda addebita un costo fisso per transazione e assorbe essa stessa il rischio dei token, indirizzando ogni passaggio al modello più economico che completa il lavoro. "La prevedibilità per l'IA non significa IA gratuita. Significa IA prevedibile", ha detto. Per gli acquirenti enterprise che temono fatture dei modelli fuori controllo, un vendor che fissa il costo sta vendendo qualcosa che i rivali non possono facilmente eguagliare, e questo è il cuneo di prezzo che la ricostruzione del go-to-market è destinata a portare in nuovi conti.
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $37.63
- Prezzo Obiettivo (Medio): ~$50
- Potenziale Rendimento Totale: ~33%
- IRR Annualizzato: ~7% / anno

Il Modello di Valutazione TIKR utilizza lo scenario di medio caso. Punta a un fair value vicino a $50 entro la fine del 2030, un rendimento totale di circa il 33% e un IRR vicino al 7% annuo dal prezzo di oggi. Quel rendimento è costante piuttosto che spettacolare, che è la lettura onesta su un titolo in cui il reset della crescita è reale ma il motore del cash non è rotto.
Due driver portano la linea dei ricavi: l'ACV cloud che converte il backlog bloccato in ricavi ricorrenti, e l'espansione verso nuovi clienti e nuovi flussi di lavoro che l'accordo con Coforge e Infinity '26 mirano ad accelerare. Il modello assume una crescita forward dei ricavi di circa il 7% annuo, al di sotto del ritmo storico di Pega ma coerente con le previsioni del reset. Il driver di margine è il mix di abbonamenti che matura superando il suo freno al riconoscimento dei ricavi, che il modello porta verso un margine di reddito netto vicino al 22%. Il rischio principale è quello che il taglio delle previsioni ha nominato: la soluzione di esecuzione che richiede più di un anno per manifestarsi nell'ACV, lasciando che il reset appaia strutturale. Sul lato positivo, la pipeline del secondo semestre si converte, il freno legale si esaurisce e il cash flow normalizzato rivaluta un'azione che scambia a uno sconto rispetto a ogni pari; sul lato negativo, l'ACV ristagna in alta singola cifra, lo sconto rispetto ai pari si consolida e quel ~7% di rendimento annualizzato è ciò che i detentori pazienti incassano mentre aspettano.
Conclusione
Il prossimo risultato, quelli del Q3 2026 previsti per il 20 ottobre, è dove tutto si risolve. Osserva un numero al di sopra dei titoli: l'ACV netto nuovo. Il management ha inquadrato l'intero anno attorno alla concentrazione nel secondo semestre, quindi un Q3 che mostra l'attività outbound convertirsi in contratti chiusi conferma che la soluzione sta funzionando, e il taglio delle previsioni si legge come rumore. Se l'ACV risulta di nuovo debole senza trazione da nuovi clienti, il reset appare strutturale, e lo sconto che oggi sembra un'opportunità inizia a sembrare una value trap.
Dovresti Investire in Pegasystems?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Pegasystems e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i price target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Pegasystems insieme a ogni altra azione sul tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Pegasystems su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno comprando gli investitori miliardari così puoi seguire lo smart money.
- Analizza le azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i top holding degli investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcuna azione. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!