Statistiche Chiave per l'Azione Sandisk
- Prezzo Corrente (Ingresso nel Modello): $1,530.90
- Prezzo Obiettivo (Caso Medio): ~$3,180
- Obiettivo della Piazzetta: ~$2,125
- Rendimento Totale Potenziale: ~108%
- IRR Annualizzato: ~17% / anno
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite utilizzando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
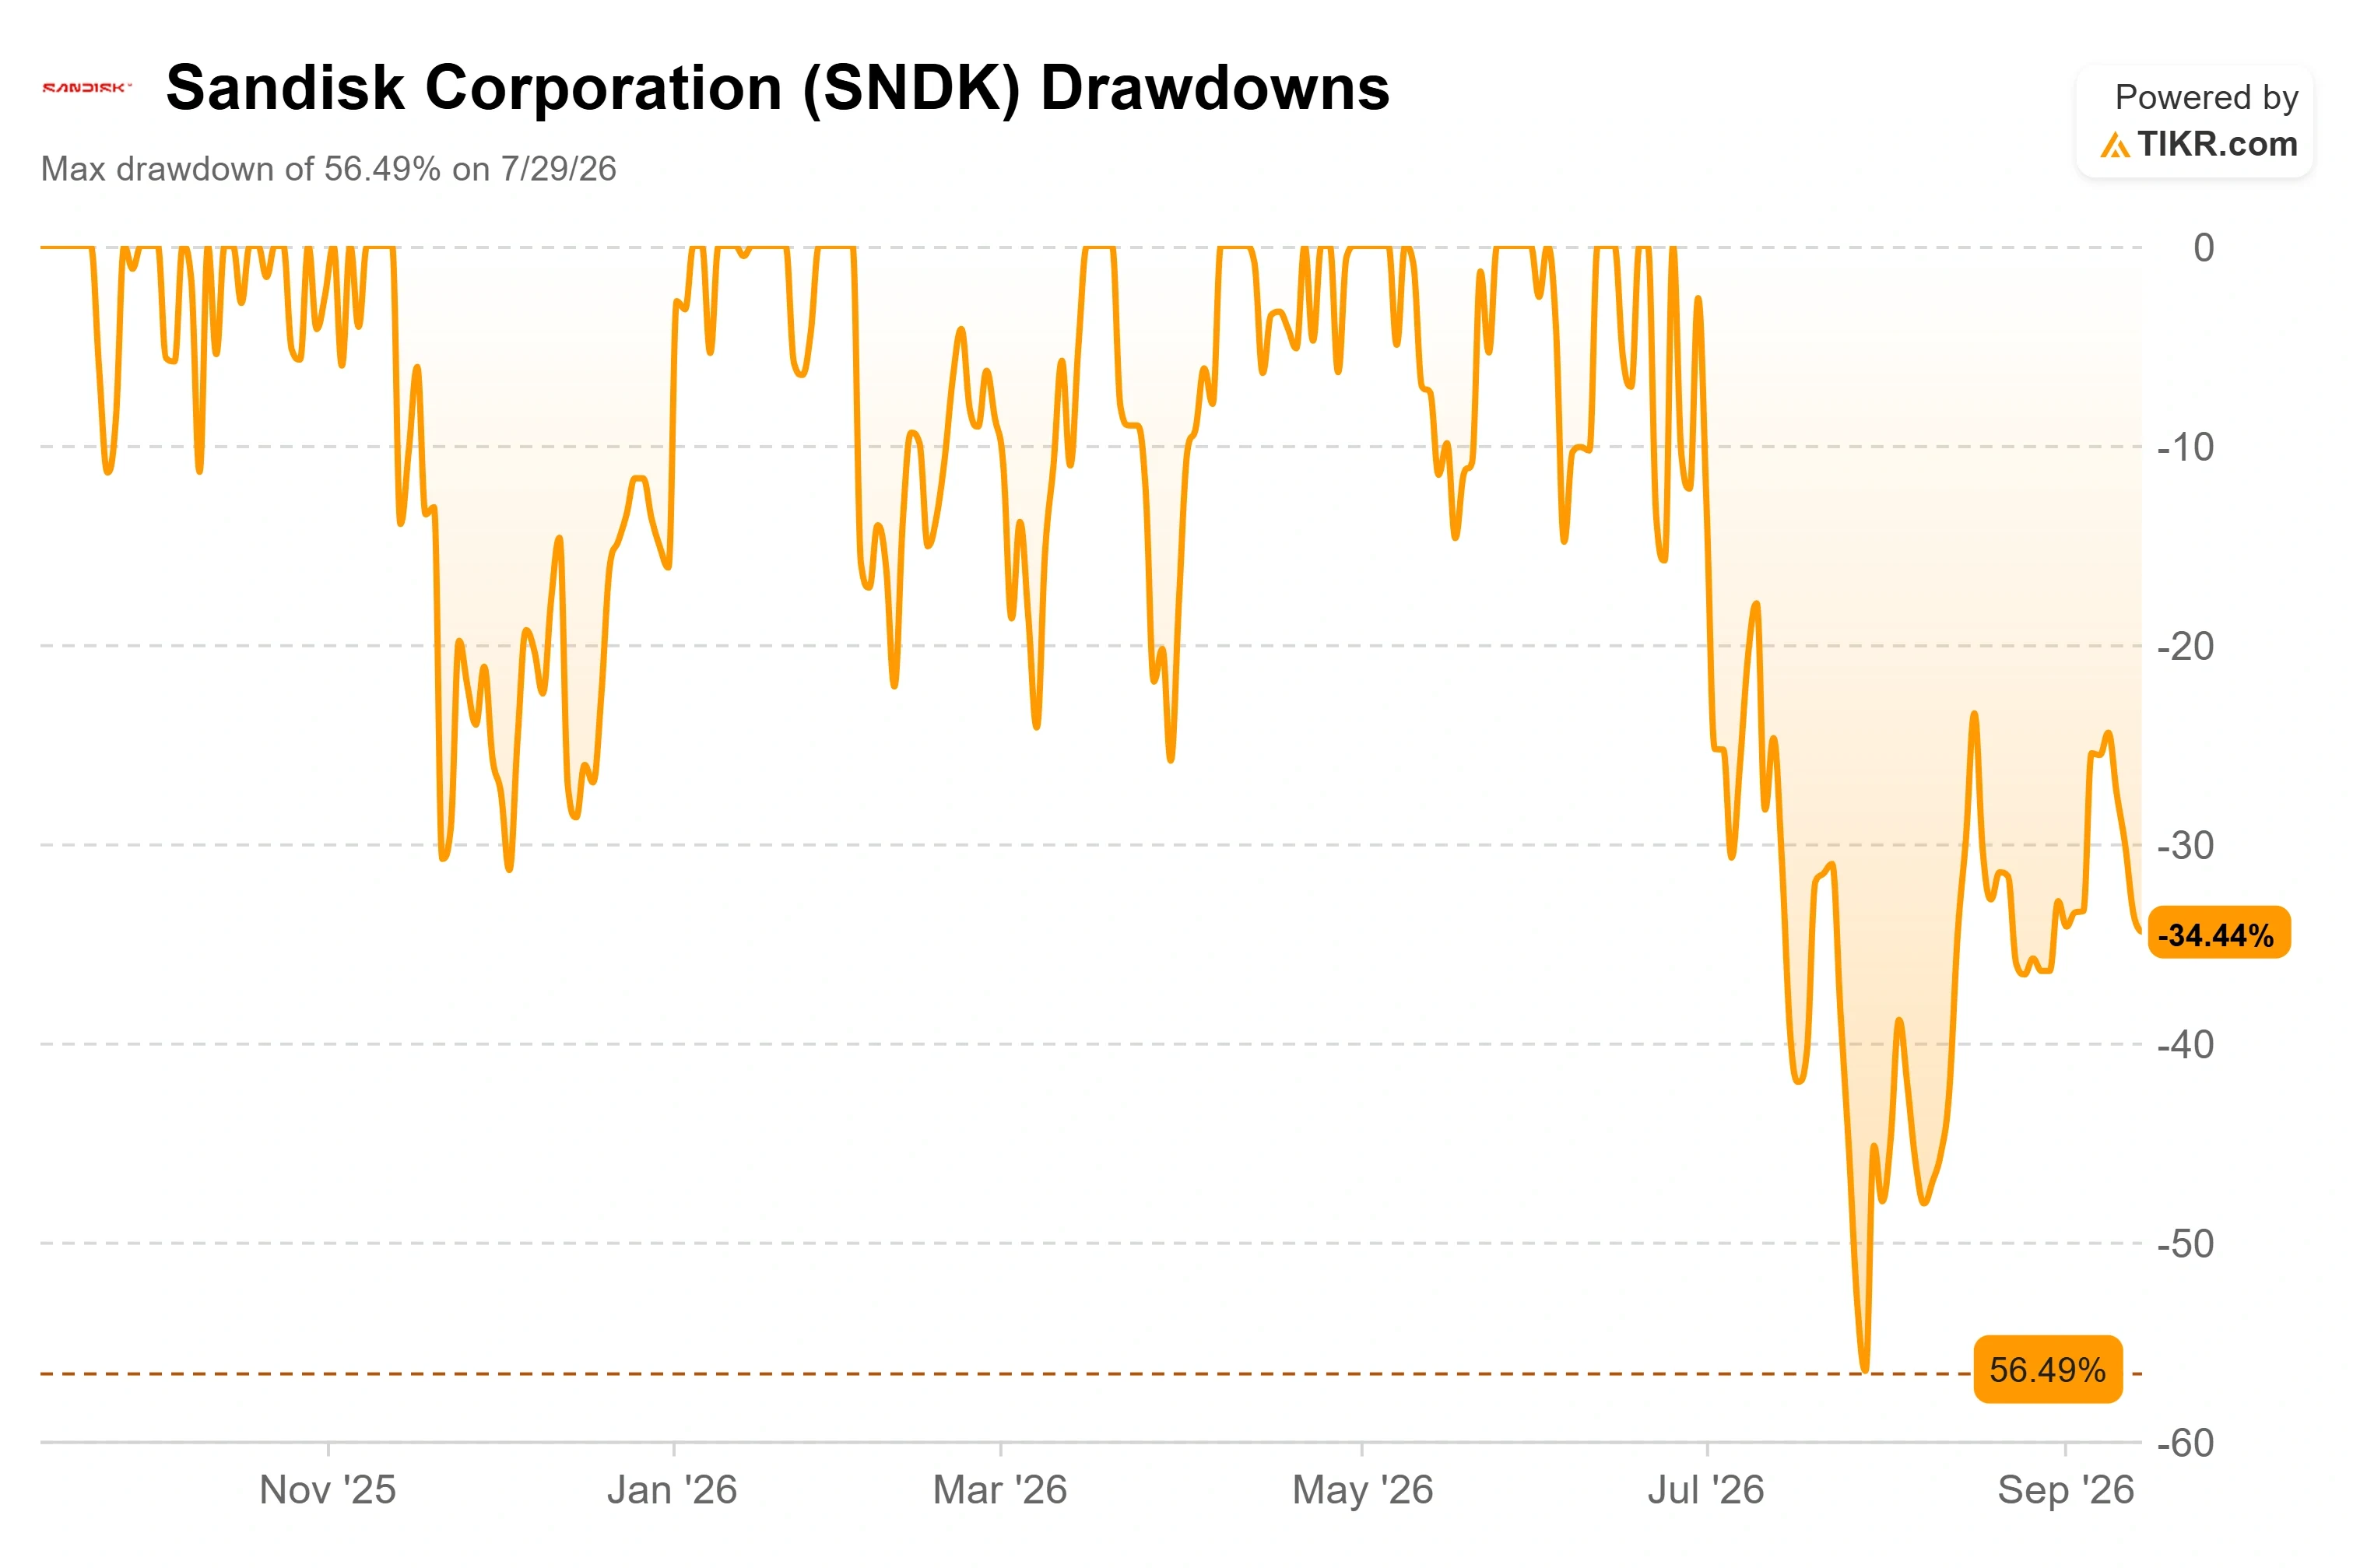
Sandisk Corporation (SNDK) ha chiuso a $1,519.97 il 16 settembre, e nulla di ciò che l'ha spinta a quel livello aveva a che fare con Sandisk. L'azione è ora scesa di circa il 35% dal massimo intragiornaliero di $2,354 raggiunto il 22 giugno, e non si è ripresa da una vendita iniziata all'inizio di questa settimana. Il 13 e 14 settembre, i CEO di Anthropic e OpenAI hanno entrambi sostenuto pubblicamente che le capacità dell'IA dovrebbero progredire in modo più deliberato, e il comparto della memoria ha interpretato questo come una minaccia alla curva di domanda che sostiene l'intero suo ri-rating. Sandisk è scesa del 4,98% il 14 e da allora oscilla intorno a $1,520. L'aumento dei rendimenti dei Treasury a 10 anni e un tono risk-off in vista della Fed hanno aggiunto pressione.
Il disagio è reale, perché un'azione salita di oltre il 600% quest'anno ha molta strada da percorrere al ribasso se la narrazione si incrina. Ma la paura riguarda una futura curva di spesa, non qualcosa che l'azienda ha comunicato. Questo divario, tra uno shock di sentiment e un insieme di fondamentali che hanno appena segnato un record, è dove risiede la domanda. Il modello di valutazione di TIKR utilizza un prezzo di ingresso di $1,530.90, vicino a dove le azioni vengono scambiate ora.
La Vendita è Arrivata da un Saggio
Sei settimane fa, Sandisk ha chiuso il suo miglior trimestre come società indipendente. I ricavi del quarto trimestre fiscale hanno raggiunto $8.965 milioni, in aumento del 372% anno su anno, con i ricavi del datacenter più che raddoppiati sequenzialmente a $2,98 miliardi. Per l'intero anno fiscale, i ricavi del datacenter sono aumentati del 437% a $5,15 miliardi. L'utile non-GAAP ha raggiunto $39,25 per azione. Il management ha accompagnato i risultati con un'autorizzazione aggiuntiva di buyback da $14 miliardi, portando la capacità residua a $15,5 miliardi, contro un bilancio che presenta liquidità netta anziché debito netto.
Niente di tutto ciò è cambiato il 14 settembre. Ciò che è cambiato è stato un dibattito su quanto velocemente l'IA dovrebbe scalare. La lettura per la memoria è genuinamente incerta: un confine di addestramento più lento potrebbe, nel tempo, comprimere il contenuto di memoria per server AI, la parte della tesi che detiene le aspettative più elevate. Questo è l'argomento ribassista, e merita di essere dichiarato chiaramente. Il contrappeso è che nessun hyperscaler ha tagliato la spesa in conto capitale, e i saggi che hanno innescato le vendite riguardavano il ritmo e la sicurezza.
Il CEO David Goeckeler ha dedicato la sua apparizione del 9 settembre alla conferenza Goldman Sachs Communacopia proprio a questo punto. Man mano che l'inferenza scala, ha sostenuto, "il nostro data center diventa più della metà del mercato NAND", uno spostamento che ha detto cambia il modo in cui l'intero mercato prezza e consuma la memoria flash. La sua visione separa la preoccupazione sulla domanda che gli investitori stanno prezzando da quella su cui Sandisk sta effettivamente puntando: non il confine dell'addestramento, ma l'inferenza su larga scala, dove modelli più grandi e lunghezze di contesto più estese spostano il carico di lavoro verso la memoria più scalabile disponibile.
Vedi le stime storiche e forward per l'azione Sandisk (È gratuito!) >>>
I Contratti Sono Costruiti per Resistere Quando la Determinazione del Prezzo Non Lo Fa
Ciò che rende questo drawdown diverso da un normale spavento del ciclo della memoria è il modo in cui Sandisk ora vende i suoi bit. In circa nove mesi, ha firmato otto partnership di lungo termine con i clienti, che chiama accordi del Nuovo Modello di Business, coprendo quasi $94 miliardi di ricavi contrattuali minimi divulgati nel comunicato degli utili del 5 agosto. Questi non sono le negoziazioni trimestrali sui prezzi che hanno reso la NAND una trappola ciclica per due decenni. Il CFO Luis Visoso ha descritto contratti che durano fino a cinque anni, specificati per anno, trimestre e mese, e garantiti da garanzie finanziarie di terze parti che pagano Sandisk se un cliente si ritira.
Alla domanda se circa due terzi del business in uno scenario negativo si posizionerebbero a un margine lordo dell'80% con il resto ai prezzi prevalenti, Goeckeler ha risposto: "Sì, è un modo semplice per pensarci. Sono totalmente d'accordo." Questo è un pavimento che la maggior parte delle società di memoria non ha mai avuto. Non rende Sandisk immune a un crollo dei prezzi NAND, e il terzo rimanente continua a cavalcare il mercato spot. Ciò che fa è restringere la gamma degli esiti negativi, l'esatta variabile che una vendita guidata dal sentiment ignora. Questa protezione è il motivo per cui la Piazzetta non ha battuto ciglio: la copertura è di 16 Acquisto, 4 Outperform, 3 Hold, 1 Underperform e 1 Vendita, con un obiettivo medio vicino a $2,125, circa il 39% sopra il prezzo di oggi. Il dibattito in corso non è più se Sandisk possa eseguire, ma se la determinazione del prezzo NAND regge quando il libro contrattuale si converte in ricavi nei prossimi 18-24 mesi.
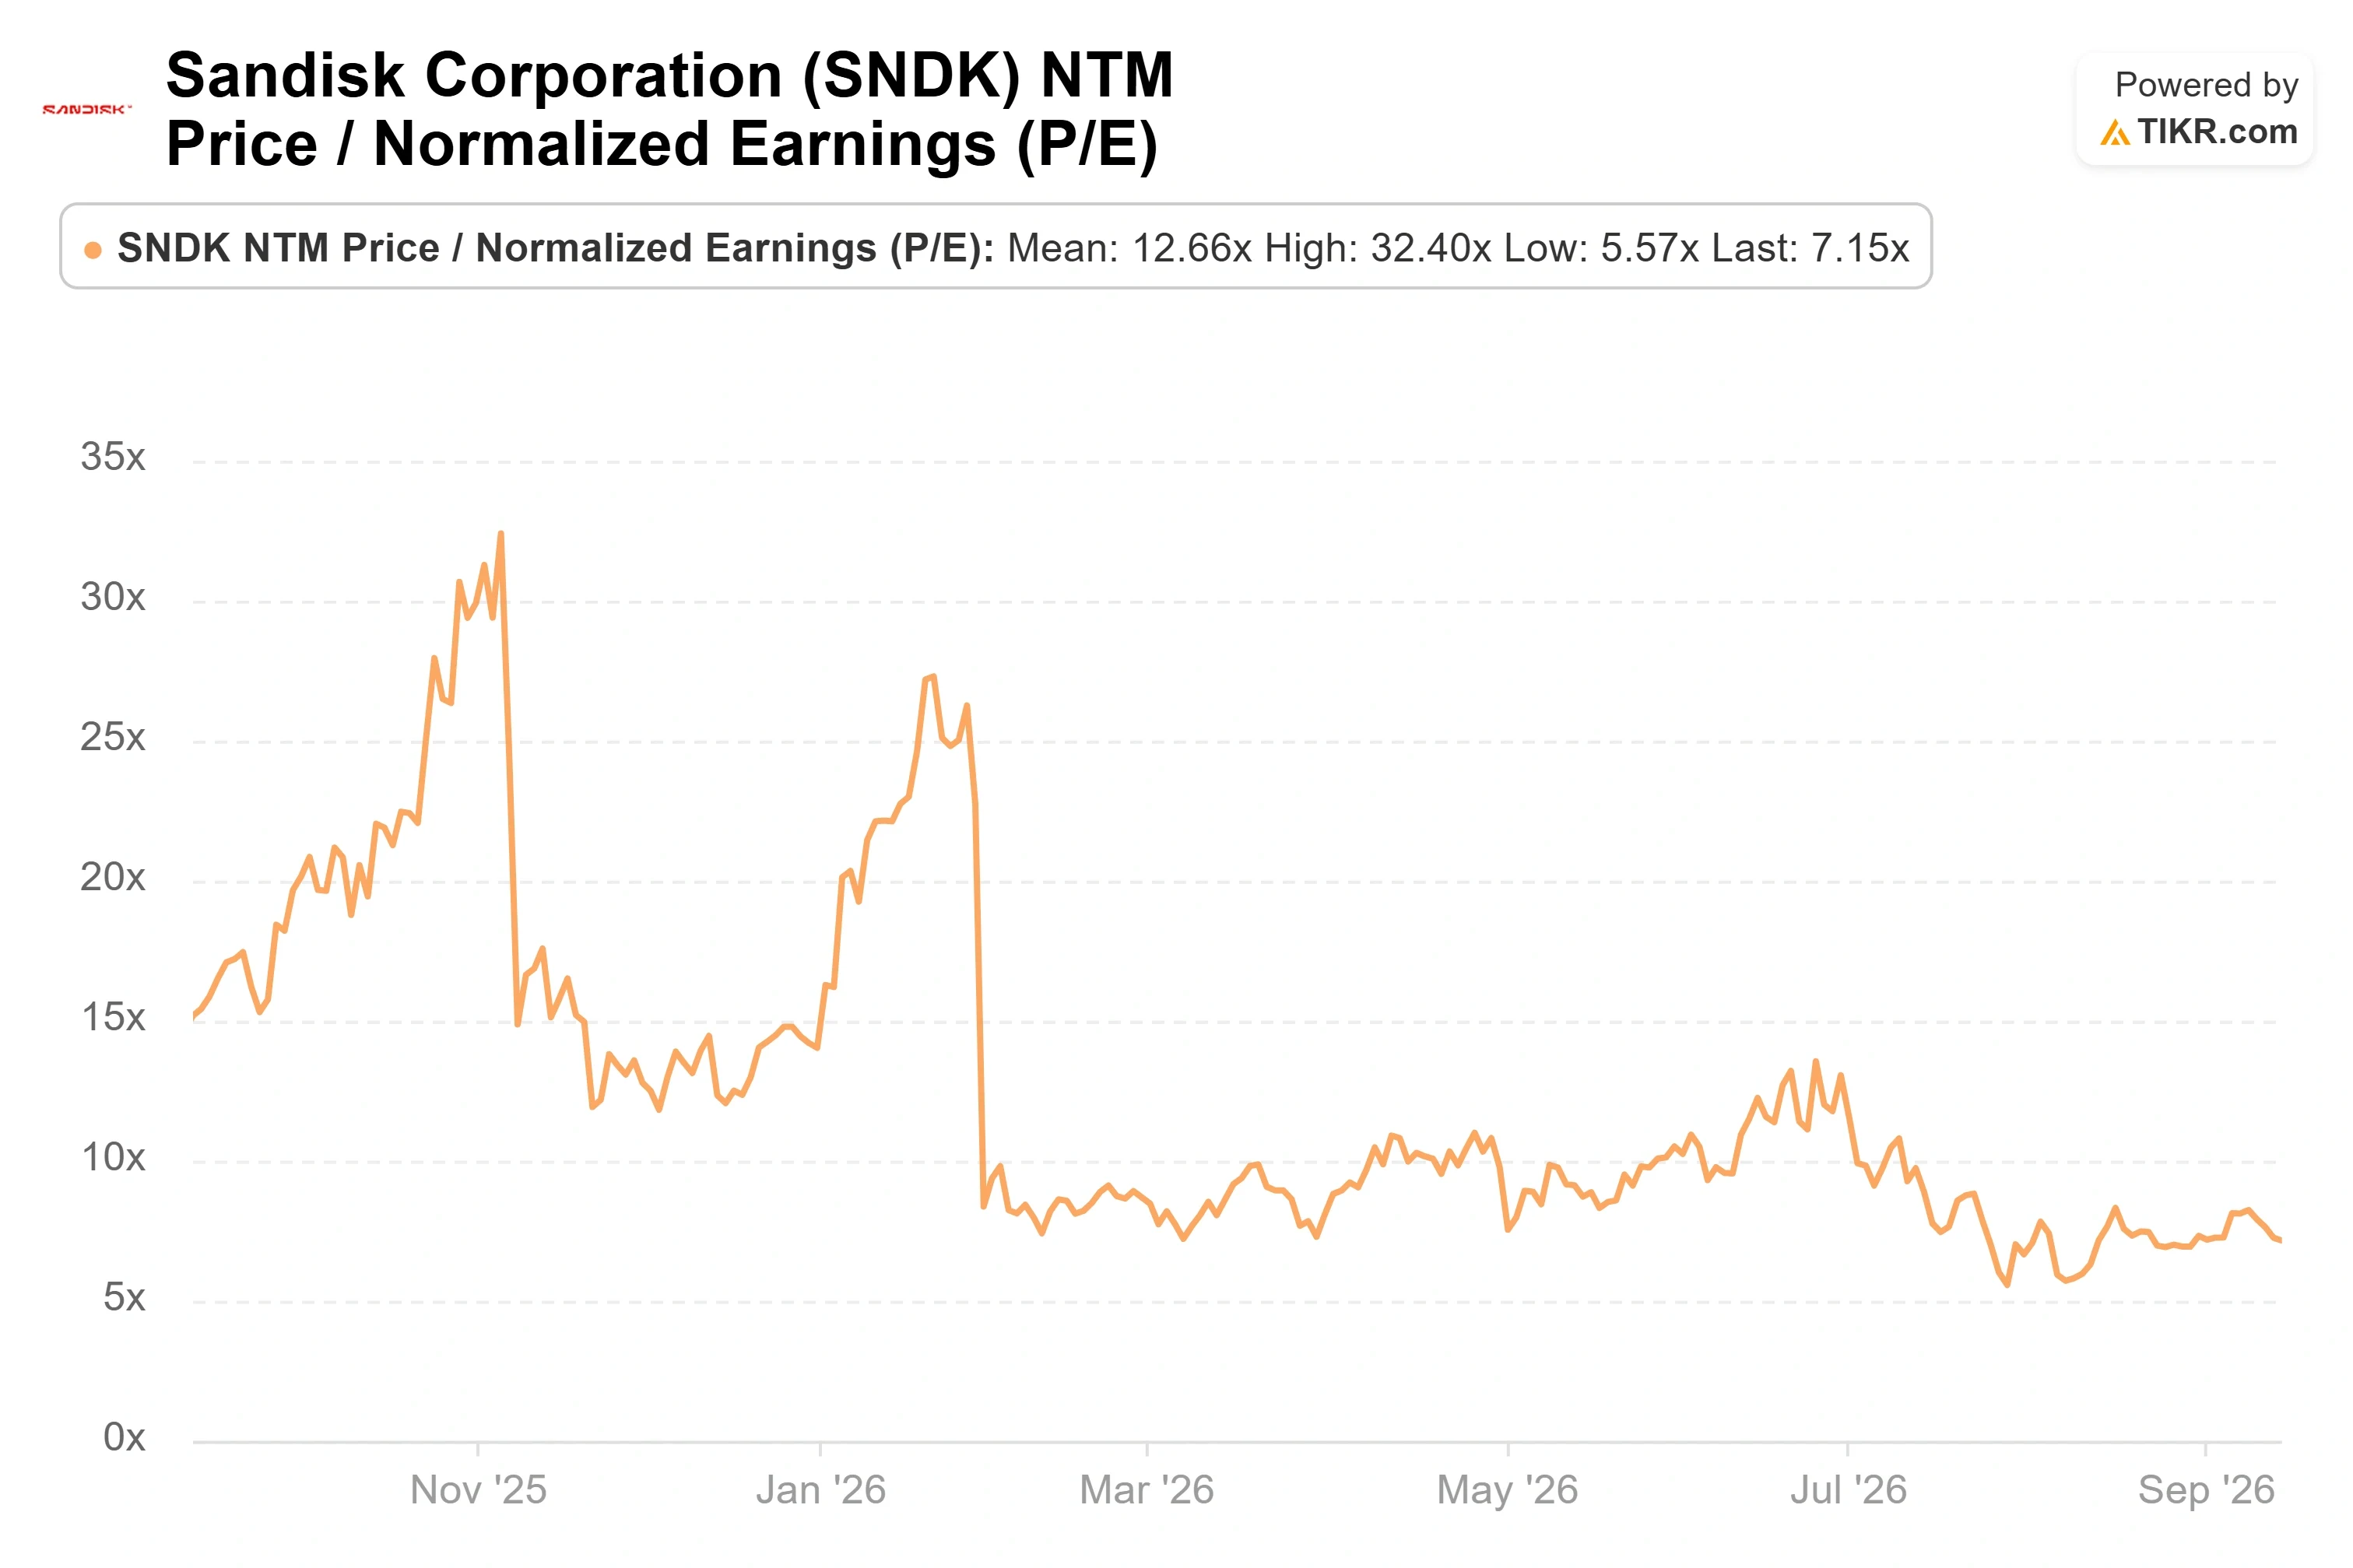
Vicino a $1,520, l'azione viene scambiata a 7,15x gli utili dei prossimi dodici mesi, uno sconto rispetto all'ex società madre Western Digital a 20,50x e un premio rispetto a Samsung Electronics a 3,99x. Il confronto taglia in entrambi i modi: Sandisk guadagna un premio rispetto al mix diversificato e a margine inferiore di Samsung, mentre il divario con Western Digital riflette quanto più velocemente il mercato si aspetta che gli utili a breve termine di Sandisk crescano, il che riduce meccanicamente il multiplo forward. Su base rapporto P/E, una società che cresce così rapidamente raramente appare costosa sulle cifre forward.
Vedi come Sandisk si comporta rispetto ai suoi pari in TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Corrente (Ingresso nel Modello): $1,530.90
- Prezzo Obiettivo (Caso Medio): ~$3,180
- Rendimento Totale Potenziale: ~108%
- IRR Annualizzato: ~17% / anno
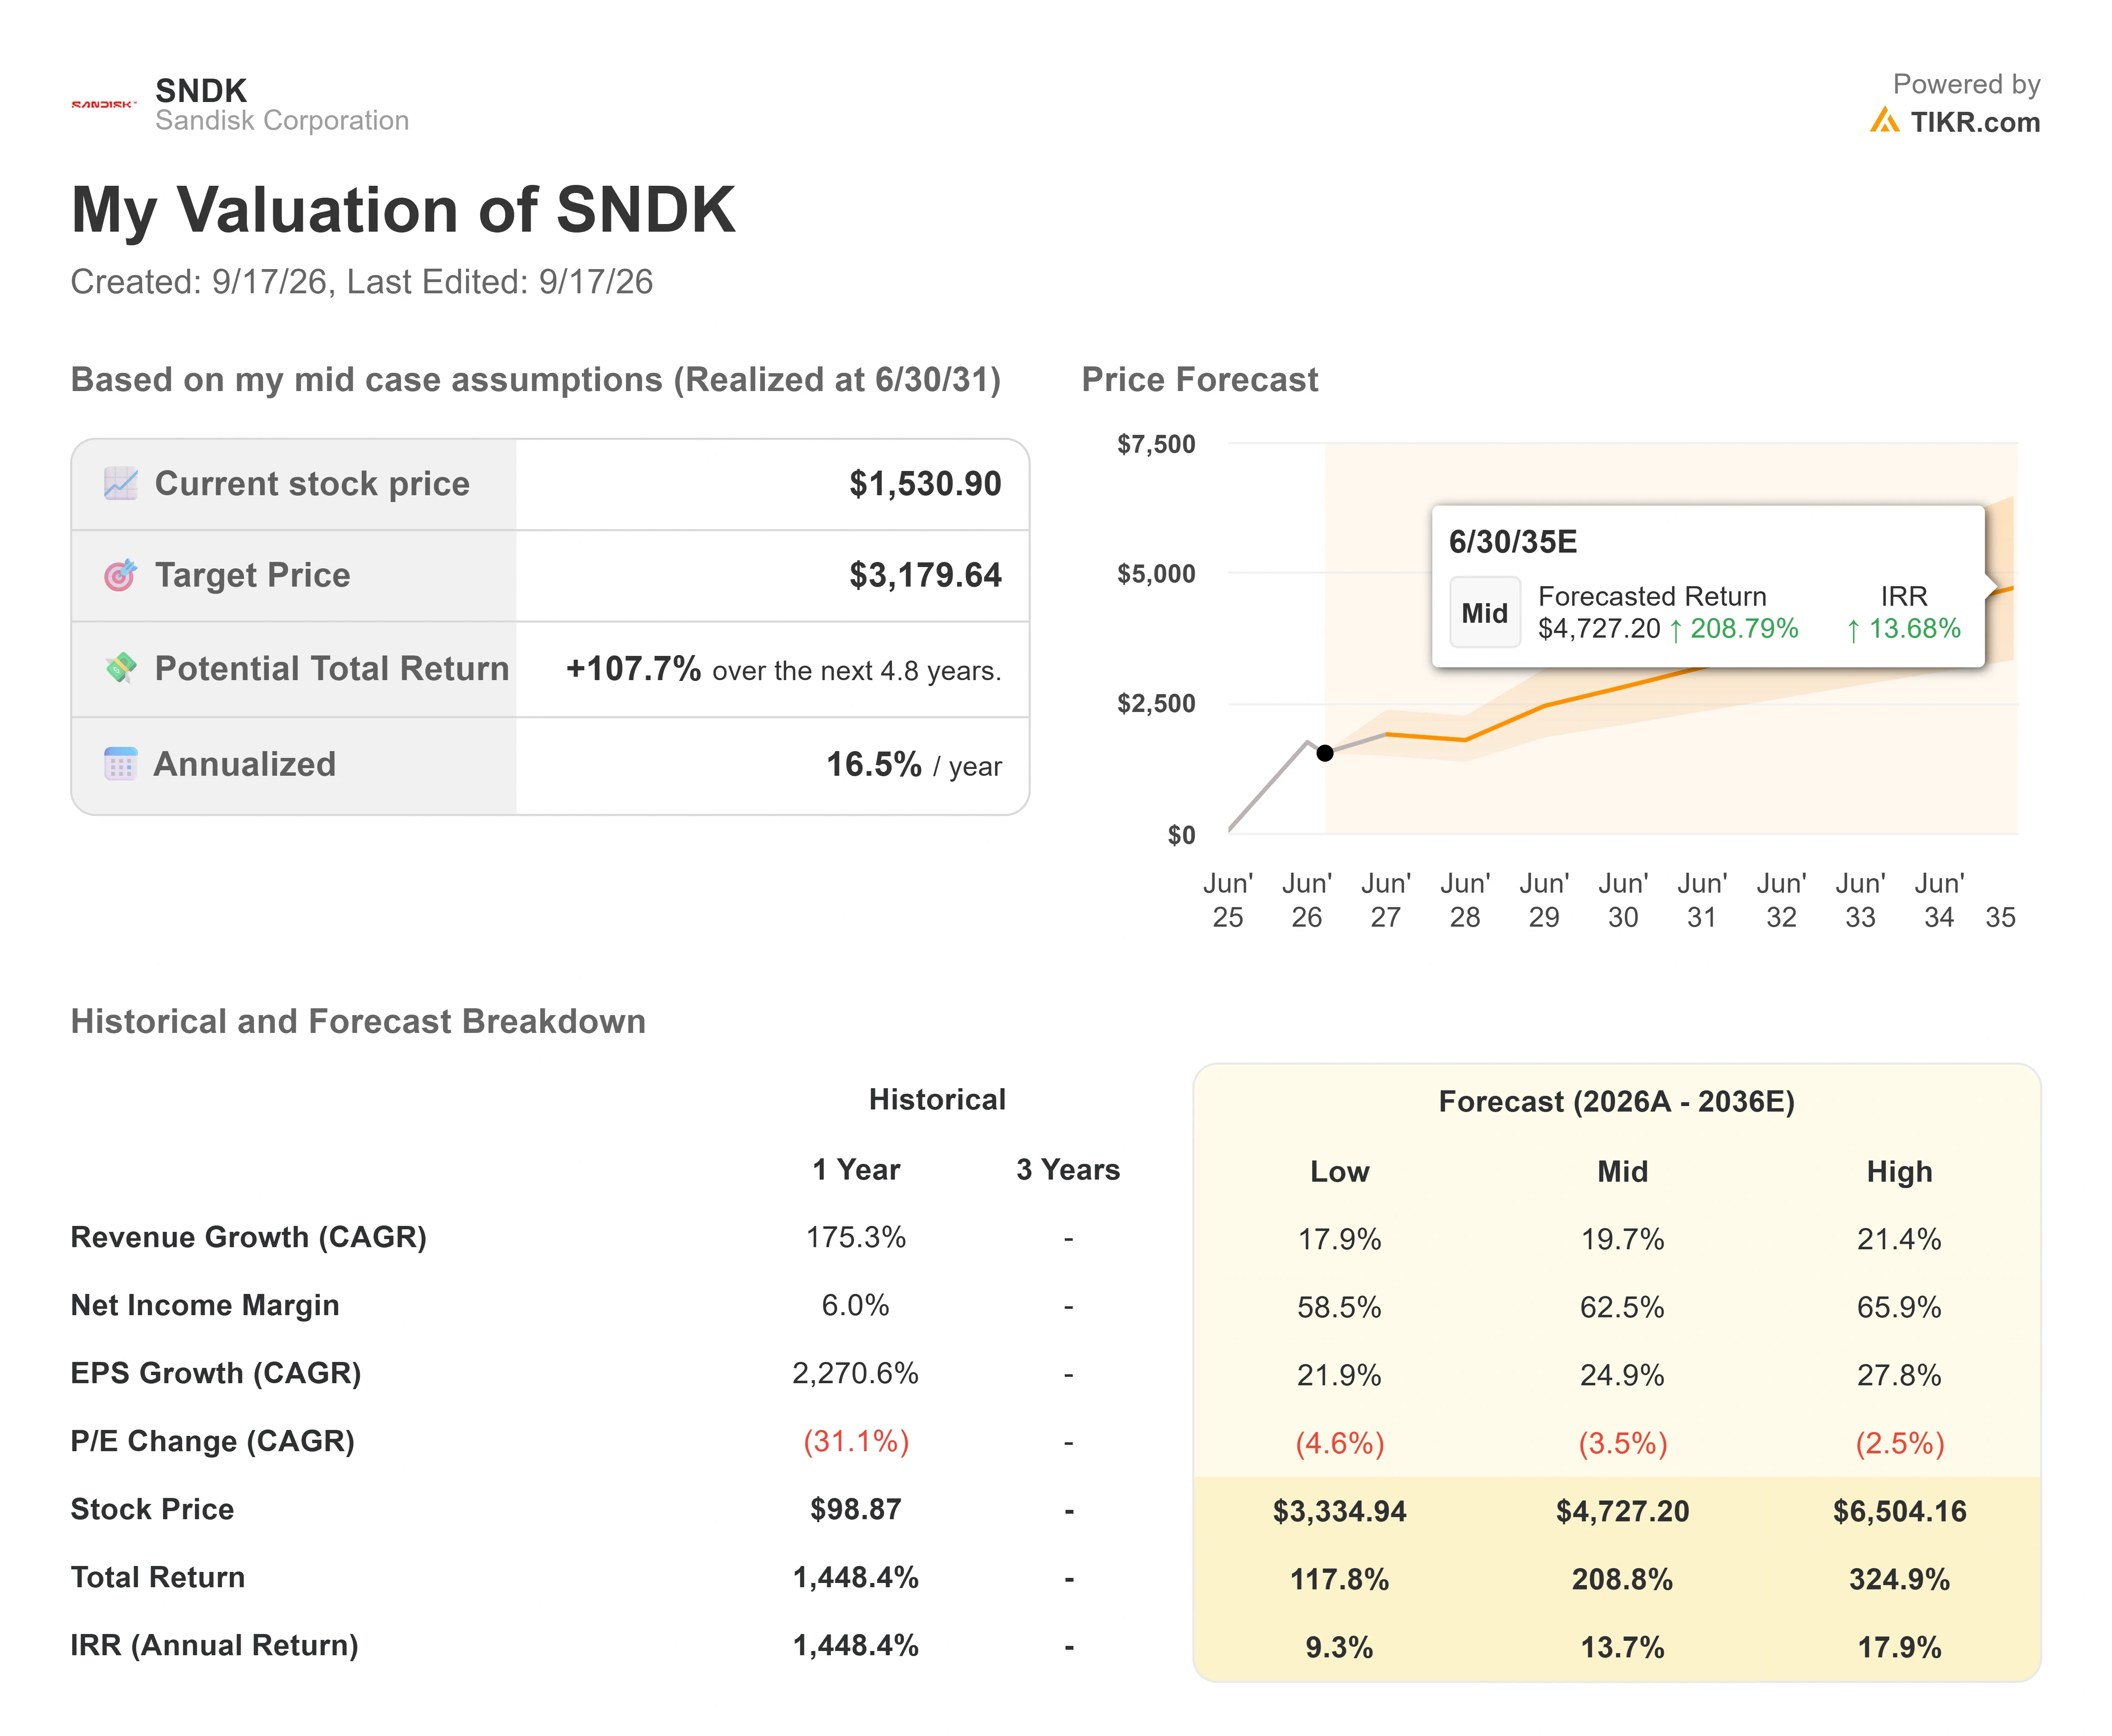
All'Investor Day di agosto, il caso medio di TIKR valutava Sandisk al di sotto del prezzo allora corrente e la definiva sopravvalutata. Dopo un drawdown del 35% e un'ondata di revisioni al rialzo delle stime, lo stesso caso medio ora punta a circa $3,180, circa il 108% sopra quell'ingresso, o circa il 17% annualizzato su 4,8 anni. L'azione è scesa nel modello, piuttosto che il modello sia salito per incontrarla.
Due driver portano quel numero: lo spostamento del mix verso il datacenter, poiché quel segmento supera la metà della domanda NAND, e il libro contrattuale NBM, che converte quasi $94 miliardi di ricavi minimi in vendite riconosciute. Il driver del margine è il pavimento dell'80% di margine lordo bloccato su due terzi dell'offerta BiCS, sostenendo un margine di reddito netto del caso medio vicino al 63%.
- Rischio primario: Prezzi NAND. Se la spesa in IA rallenta e il terzo spot del libro si ripristina a livelli più bassi, il caso basso riduce il rendimento annualizzato a circa il 9%.
- Upside: La domanda di inferenza continua a superare l'offerta, e i pavimenti contrattuali si rivelano conservativi, spingendo il rendimento annualizzato verso il caso alto vicino al 18%.
- Downside: Un vero e proprio crollo dei prezzi della memoria arriva prima che i contratti isolino gli utili, e il multiplo si comprime più velocemente di quanto il libro possa crescere.
Conclusione
La prossima vera prova è il primo trimestre fiscale 2027, per il quale sono state fornite previsioni di ricavi tra $10,30 e $10,80 miliardi e EPS non-GAAP tra $44,00 e $46,00. Il limite superiore di quel range confermerebbe che la determinazione dei prezzi contrattuali si sta riversando come promesso e che settembre è stato sentiment, non segnale. Il limite inferiore, o qualsiasi ammorbidimento nei commenti sulla crescita del datacenter, consegnerebbe ai ribassisti la loro prima prova concreta. Fino a quei risultati, questa è un'azione che viene scambiata su un dibattito riguardante una curva di spesa che nessuno può ancora misurare, posizionata al 35% sotto il suo massimo con un pavimento al ribasso che la maggior parte dei suoi pari non può vantare.
Dovresti Investire in Sandisk?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Sandisk e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i price target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Sandisk insieme a ogni altra azione sul tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Sandisk su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire lo smart money.
- Analizza le azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più pietre giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei principali investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcuna azione. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sull'azienda. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!