Statistiche Chiave per le Azioni Alibaba
- Prezzo Attuale: $109.34
- Prezzo Obiettivo (Medio): ~$221
- Obiettivo della Street: ~$186
- Rendimento Totale Potenziale: ~102%
- TIR Annualizzato: ~17% / anno
Ora Disponibile: Scopri quanto upside potrebbero avere le tue azioni preferite utilizzando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
Alibaba (BABA) ha dato agli analisti un evento a cui reagire, e loro se ne sono andati indicando direzioni opposte. Il 7 settembre, Robin Zhu di Bernstein ha tagliato il suo prezzo obiettivo a $165 da $180 mantenendo una raccomandazione Outperform. La stessa mattina, Joyce Ju di BofA ha alzato il suo obiettivo a $175 da $172 mantenendo la sua raccomandazione Buy. Entrambi guardavano allo stesso identico fatto: Alibaba aveva appena venduto $10,2 miliardi di nuove azioni per finanziare l'infrastruttura AI, tre giorni dopo aver detto agli investitori di detenere $30,7 miliardi di liquidità netta.
La discussione è più sottile: se l'aumento di capitale a sconto, mentre il free cash flow sanguina, sia un'allocazione disciplinata del capitale o un avvertimento sui rendimenti di tutta questa spesa. Il titolo è tornato a circa $109 dopo essere sceso di circa il 10% sul collocamento, quindi nemmeno il mercato ha risolto la questione.
Perché una Banca con Rating Buy Ha Tagliato il Suo Obiettivo
Zhu ha scritto che, con Alibaba che detiene $30,7 miliardi di liquidità netta, l'operazione "ha diluito la credibilità delle affermazioni del management sul ROI", eppure la sua stessa analisi "sostiene per lo più le affermazioni del management sul payback del capex". Ha costruito un modello di data center attorno al chip Zhenwu 810E di Alibaba, mostrando un payback di circa tre anni, che si riduce a circa 2,5 anni sul più recente M890. Il suo problema era il tempismo e l'immagine del finanziamento dell'espansione attraverso la diluizione, non la strategia.
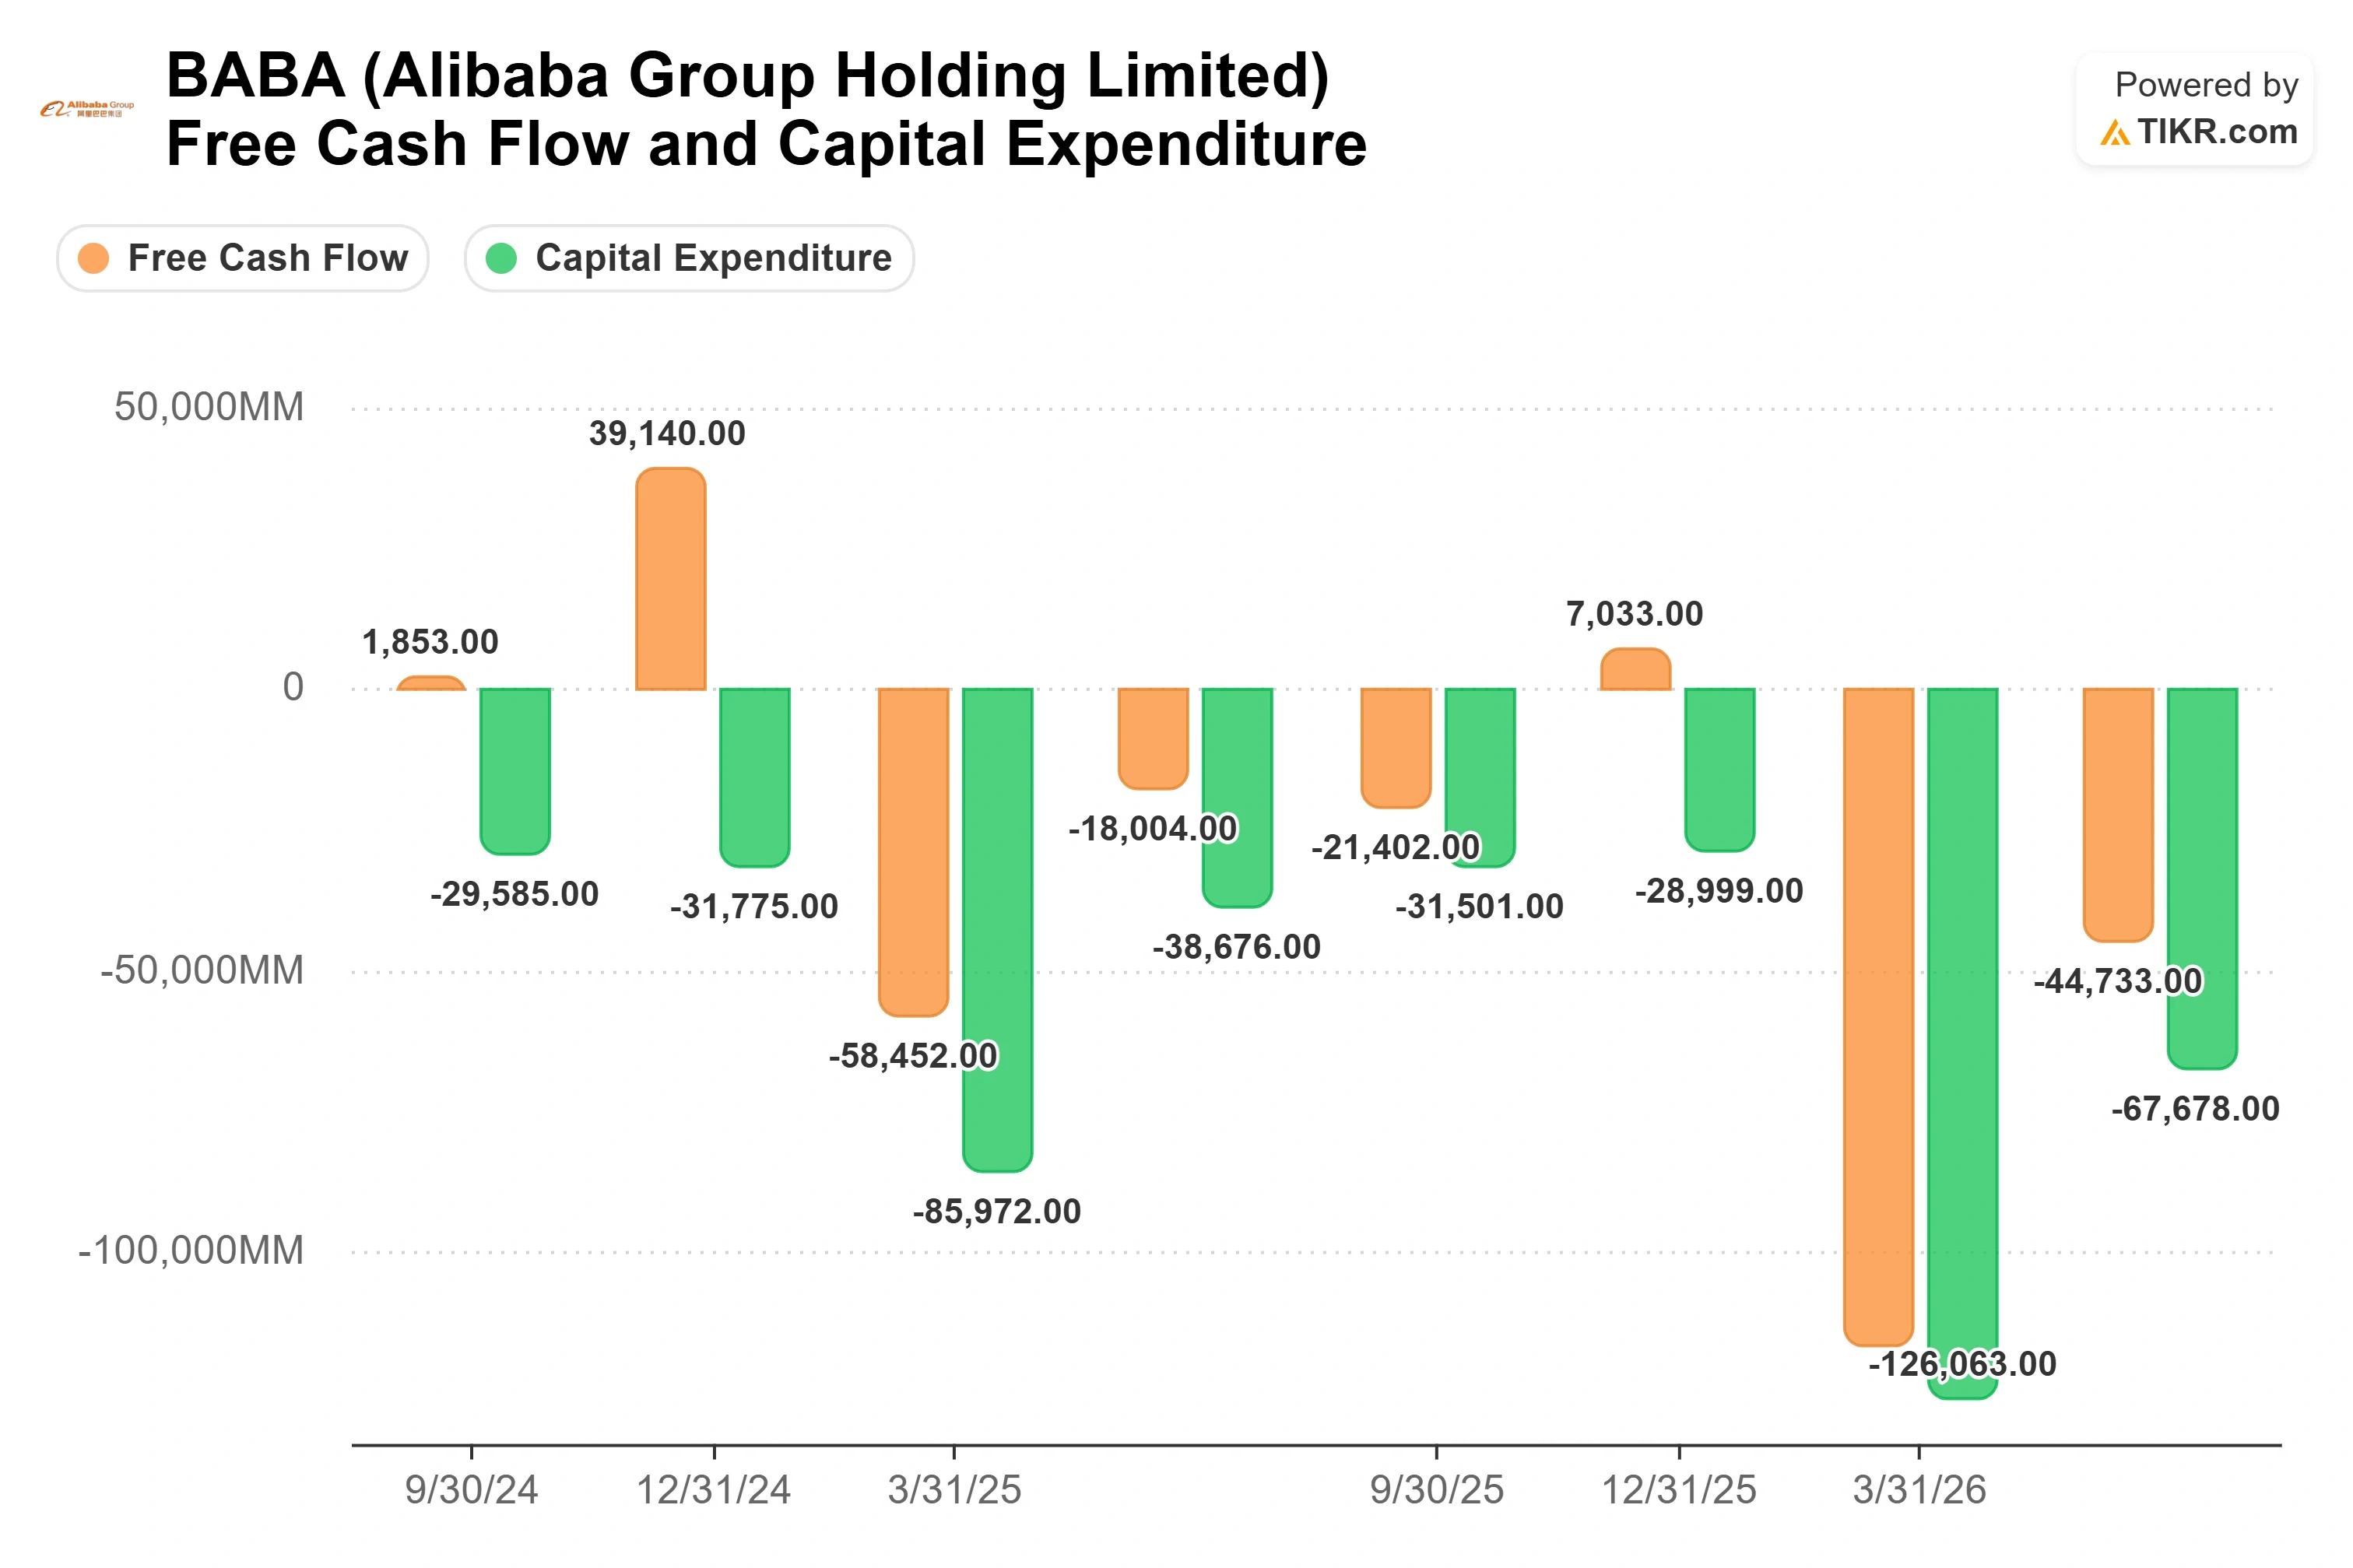
Per il periodo di giugno (trimestre fiscale Q1 2027), comunicato il 20 agosto, i ricavi sono aumentati dell'8,6% a RMB 268,95 miliardi, leggermente sopra le attese, mentre tutto al di sotto della top line è andato nella direzione opposta. L'EBITDA rettificato è sceso del 30%, l'utile netto GAAP è calato del 75% e il free cash flow è passato a un deflusso di RMB 44,7 miliardi mentre il capex ha raggiunto RMB 67,7 miliardi in un solo trimestre. L'EPS rettificato di RMB 8,52 ha mancato i RMB 10,82 che la Street si aspettava. TIKR registra un calo dell'8,57% in un solo giorno nella data degli utili del 20 agosto, sebbene la reazione il giorno della pubblicazione sia stata volatile e il selloff più ampio e netto sia arrivato giorni dopo con il collocamento.
Il management non nasconde il tradeoff. Il CFO Toby Xu ha descritto l'allocazione del capitale come operante su "investimenti per la crescita del business AI + Cloud, riacquisti di azioni e dividendi", con priorità che si spostano al variare delle condizioni. Lo stesso bilancio sta finanziando un'espansione, restituendo liquidità e assorbendo un colpo agli utili contemporaneamente, e le due banche stanno valutando quale prevarrà.
Vedi le stime storiche e forward per le azioni Alibaba (È gratuito!) >>>
Il Numero su cui il Management Vuole che Fissi l'Attenzione
Dietro il danno agli utili si trova il framework che Alibaba ha difeso per la maggior parte della sua conference call di agosto, ed è la risposta più forte che i tori hanno. Durante la call, il management ha esposto i calcoli: ai margini lordi attuali e con un payback del capex di tre anni, mantenere la crescita dei ricavi al di sotto del 33% produrrebbe già un cash flow positivo.
Un dirigente l'ha detto chiaramente: "mantenere il nostro tasso di crescita al di sotto del 33% ci permetterebbe già di avere un cash flow positivo. Tuttavia, questa non è la nostra scelta strategica in questo momento". Ciò riformula il free cash flow negativo. Secondo il racconto del management, il deflusso è una decisione di spendere oltre la linea di pareggio mentre la domanda di AI è scarsa e il potere di fissazione dei prezzi è alto, non il fallimento dell'azienda nel finanziarsi. Bernstein crede al payback ma ha messo in discussione l'immagine del finanziamento attraverso la diluizione; BofA ha ascoltato la stessa call e ha spinto leggermente verso l'alto il suo obiettivo.
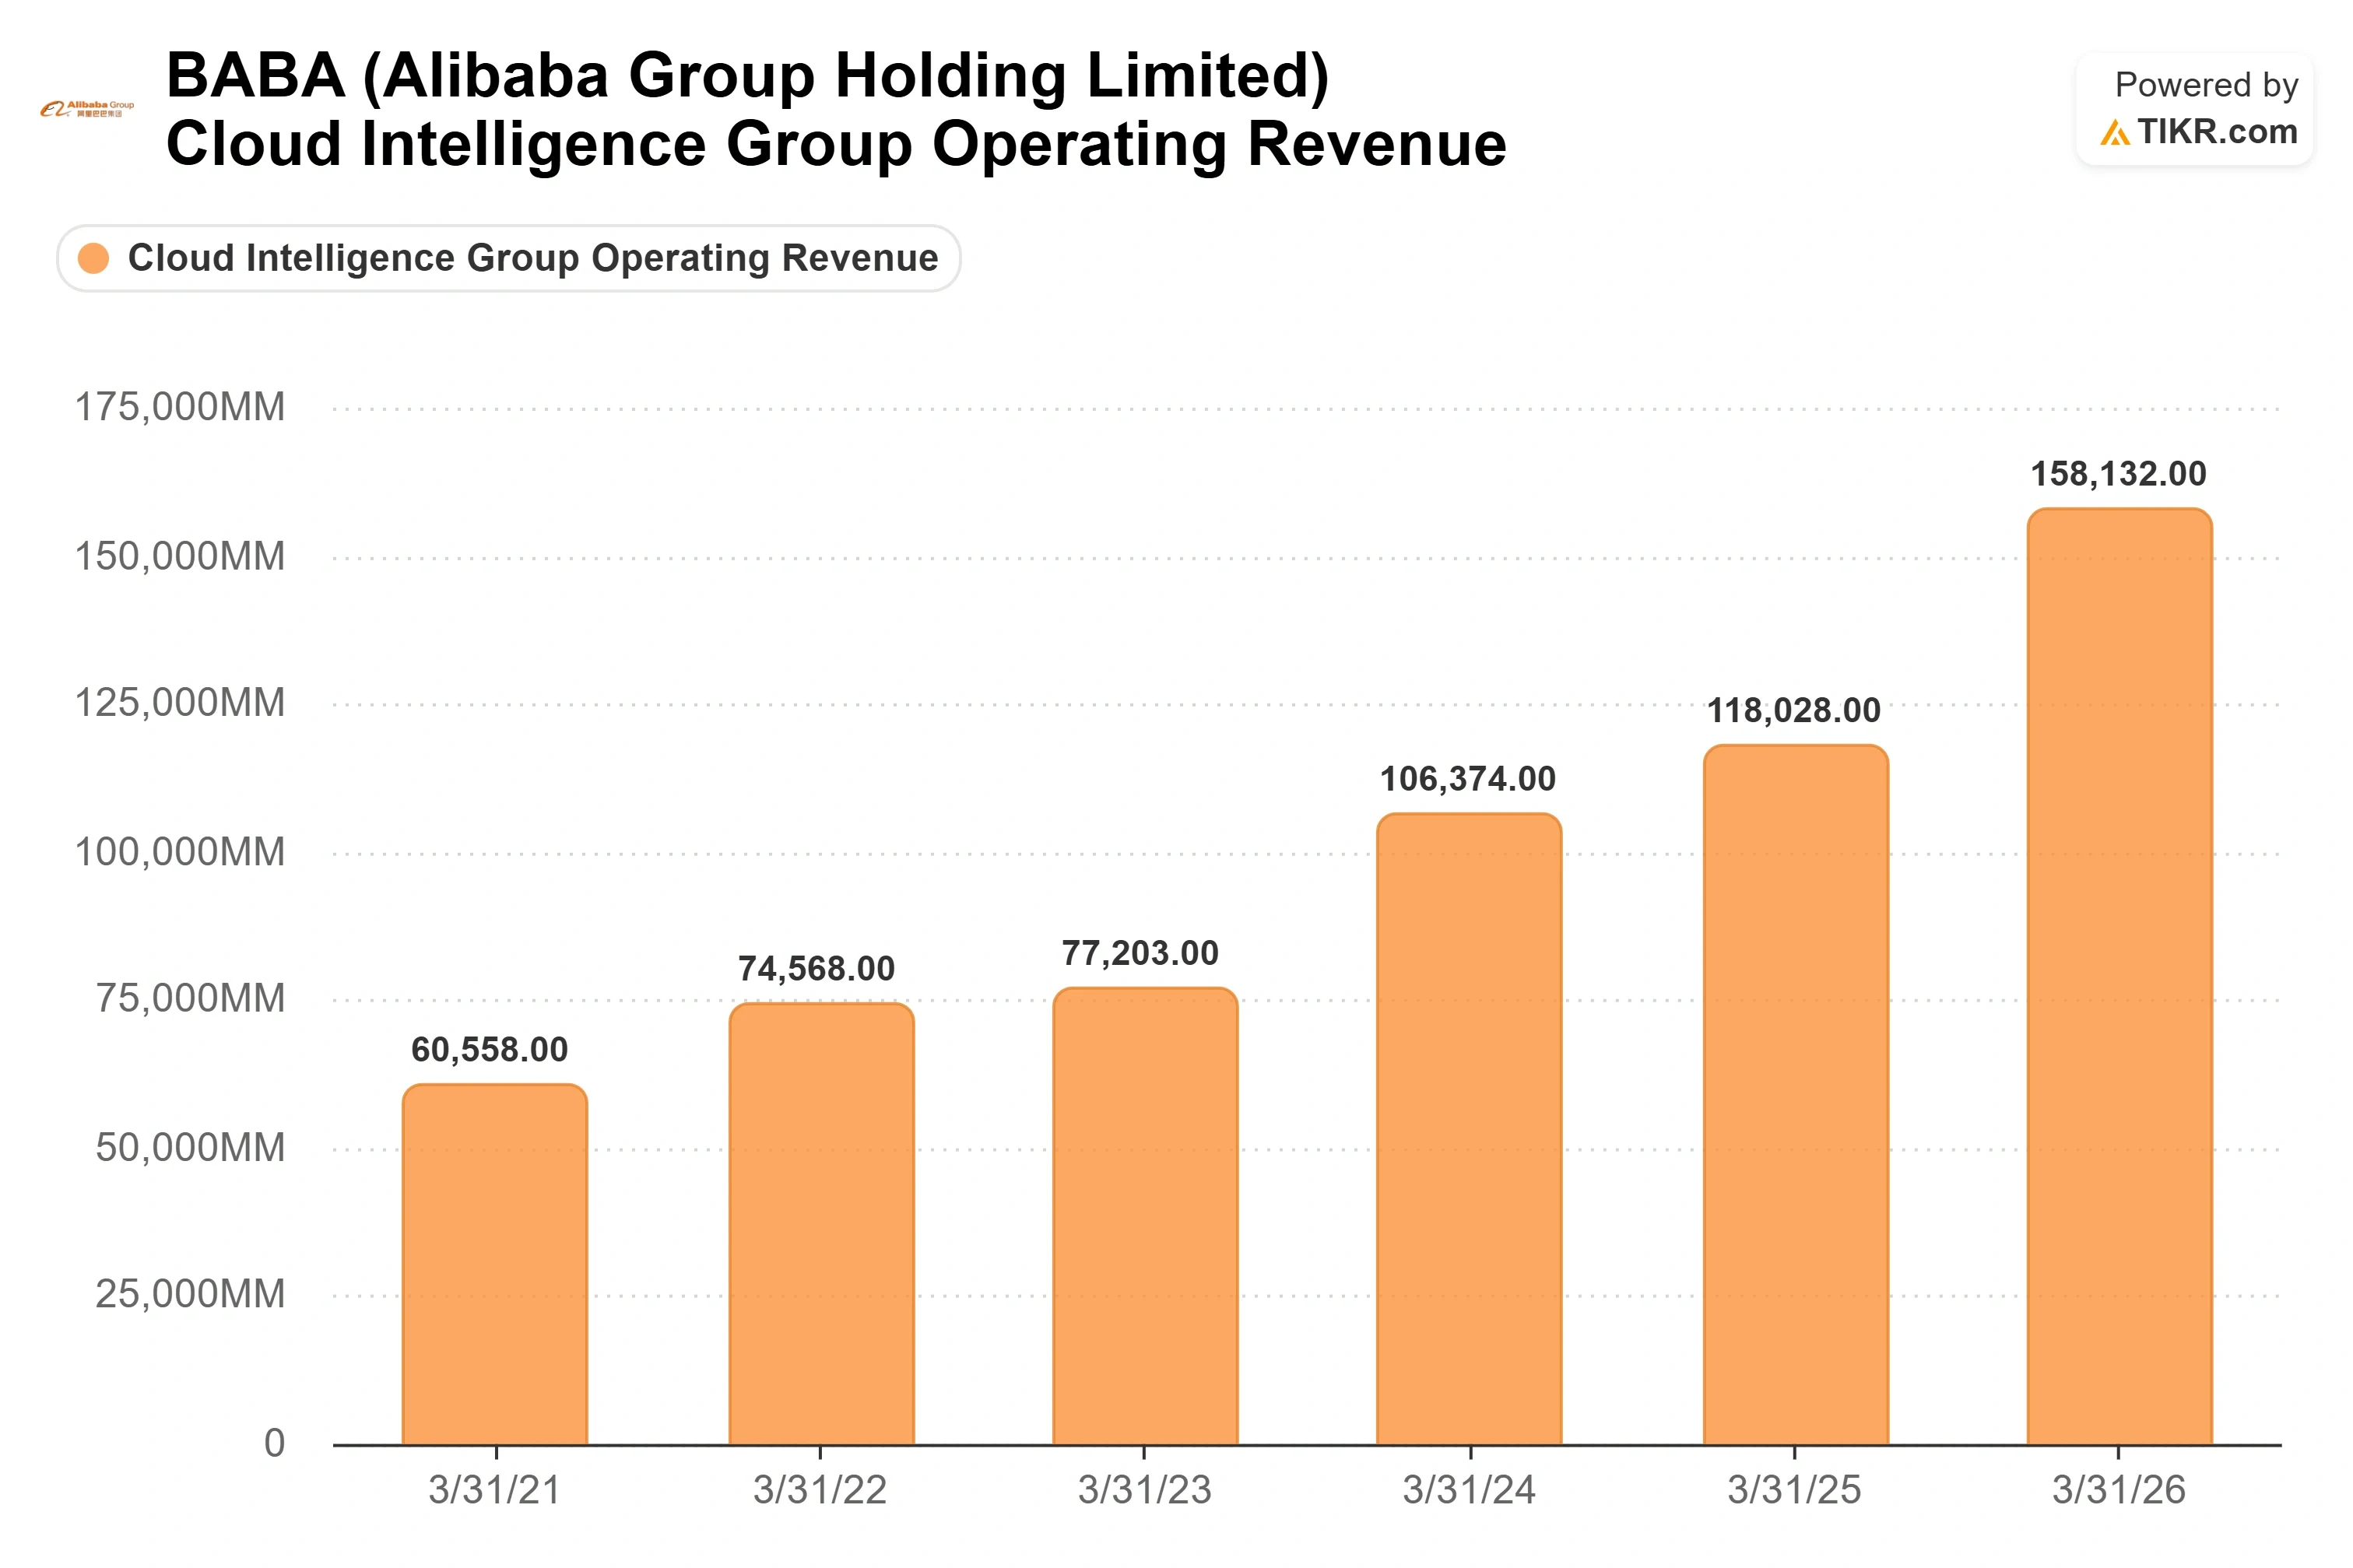
I ricavi esterni del cloud sono cresciuti del 45%, il ritmo più veloce in 22 trimestri, e i ricavi dei prodotti legati all'AI hanno raggiunto RMB 12,4 miliardi, il 12° trimestre consecutivo di crescita a tre cifre, ora il 35% dei ricavi esterni del cloud. Il management ha indicato che il run rate annualizzato dell'AI, circa $7,3 miliardi questo trimestre, si avvicinerà a $10 miliardi il prossimo trimestre, con il margine EBITDA del segmento già al 12%. Ciò che il collocamento ha poi complicato è stata la fiducia: dopo aver appena indicato una forte posizione di cassa, l'azienda si è girata e ha chiesto agli azionisti di finanziare ancora di più. Due segnali hanno contrastato la paura della diluizione. Il presidente Joe Tsai e il CEO Eddie Wu hanno acquistato insieme HK$120 milioni di azioni sul mercato aperto, secondo i depositi alla borsa di Hong Kong, e il collocamento ha attirato una domanda istituzionale di quasi tre volte le azioni offerte. I riportati $300 milioni che Alibaba sta investendo nella startup di benchmarking AI UniPat AI, un accordo che Bloomberg dice non sia ancora chiuso, vanno nella direzione opposta: il capitale continua a fluire verso l'esterno mentre la generazione di cassa va all'indietro.
Vedi come Alibaba si comporta rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $109.34
- Prezzo Obiettivo (Medio): ~$221
- Rendimento Totale Potenziale: ~102%
- TIR Annualizzato: ~17% / anno
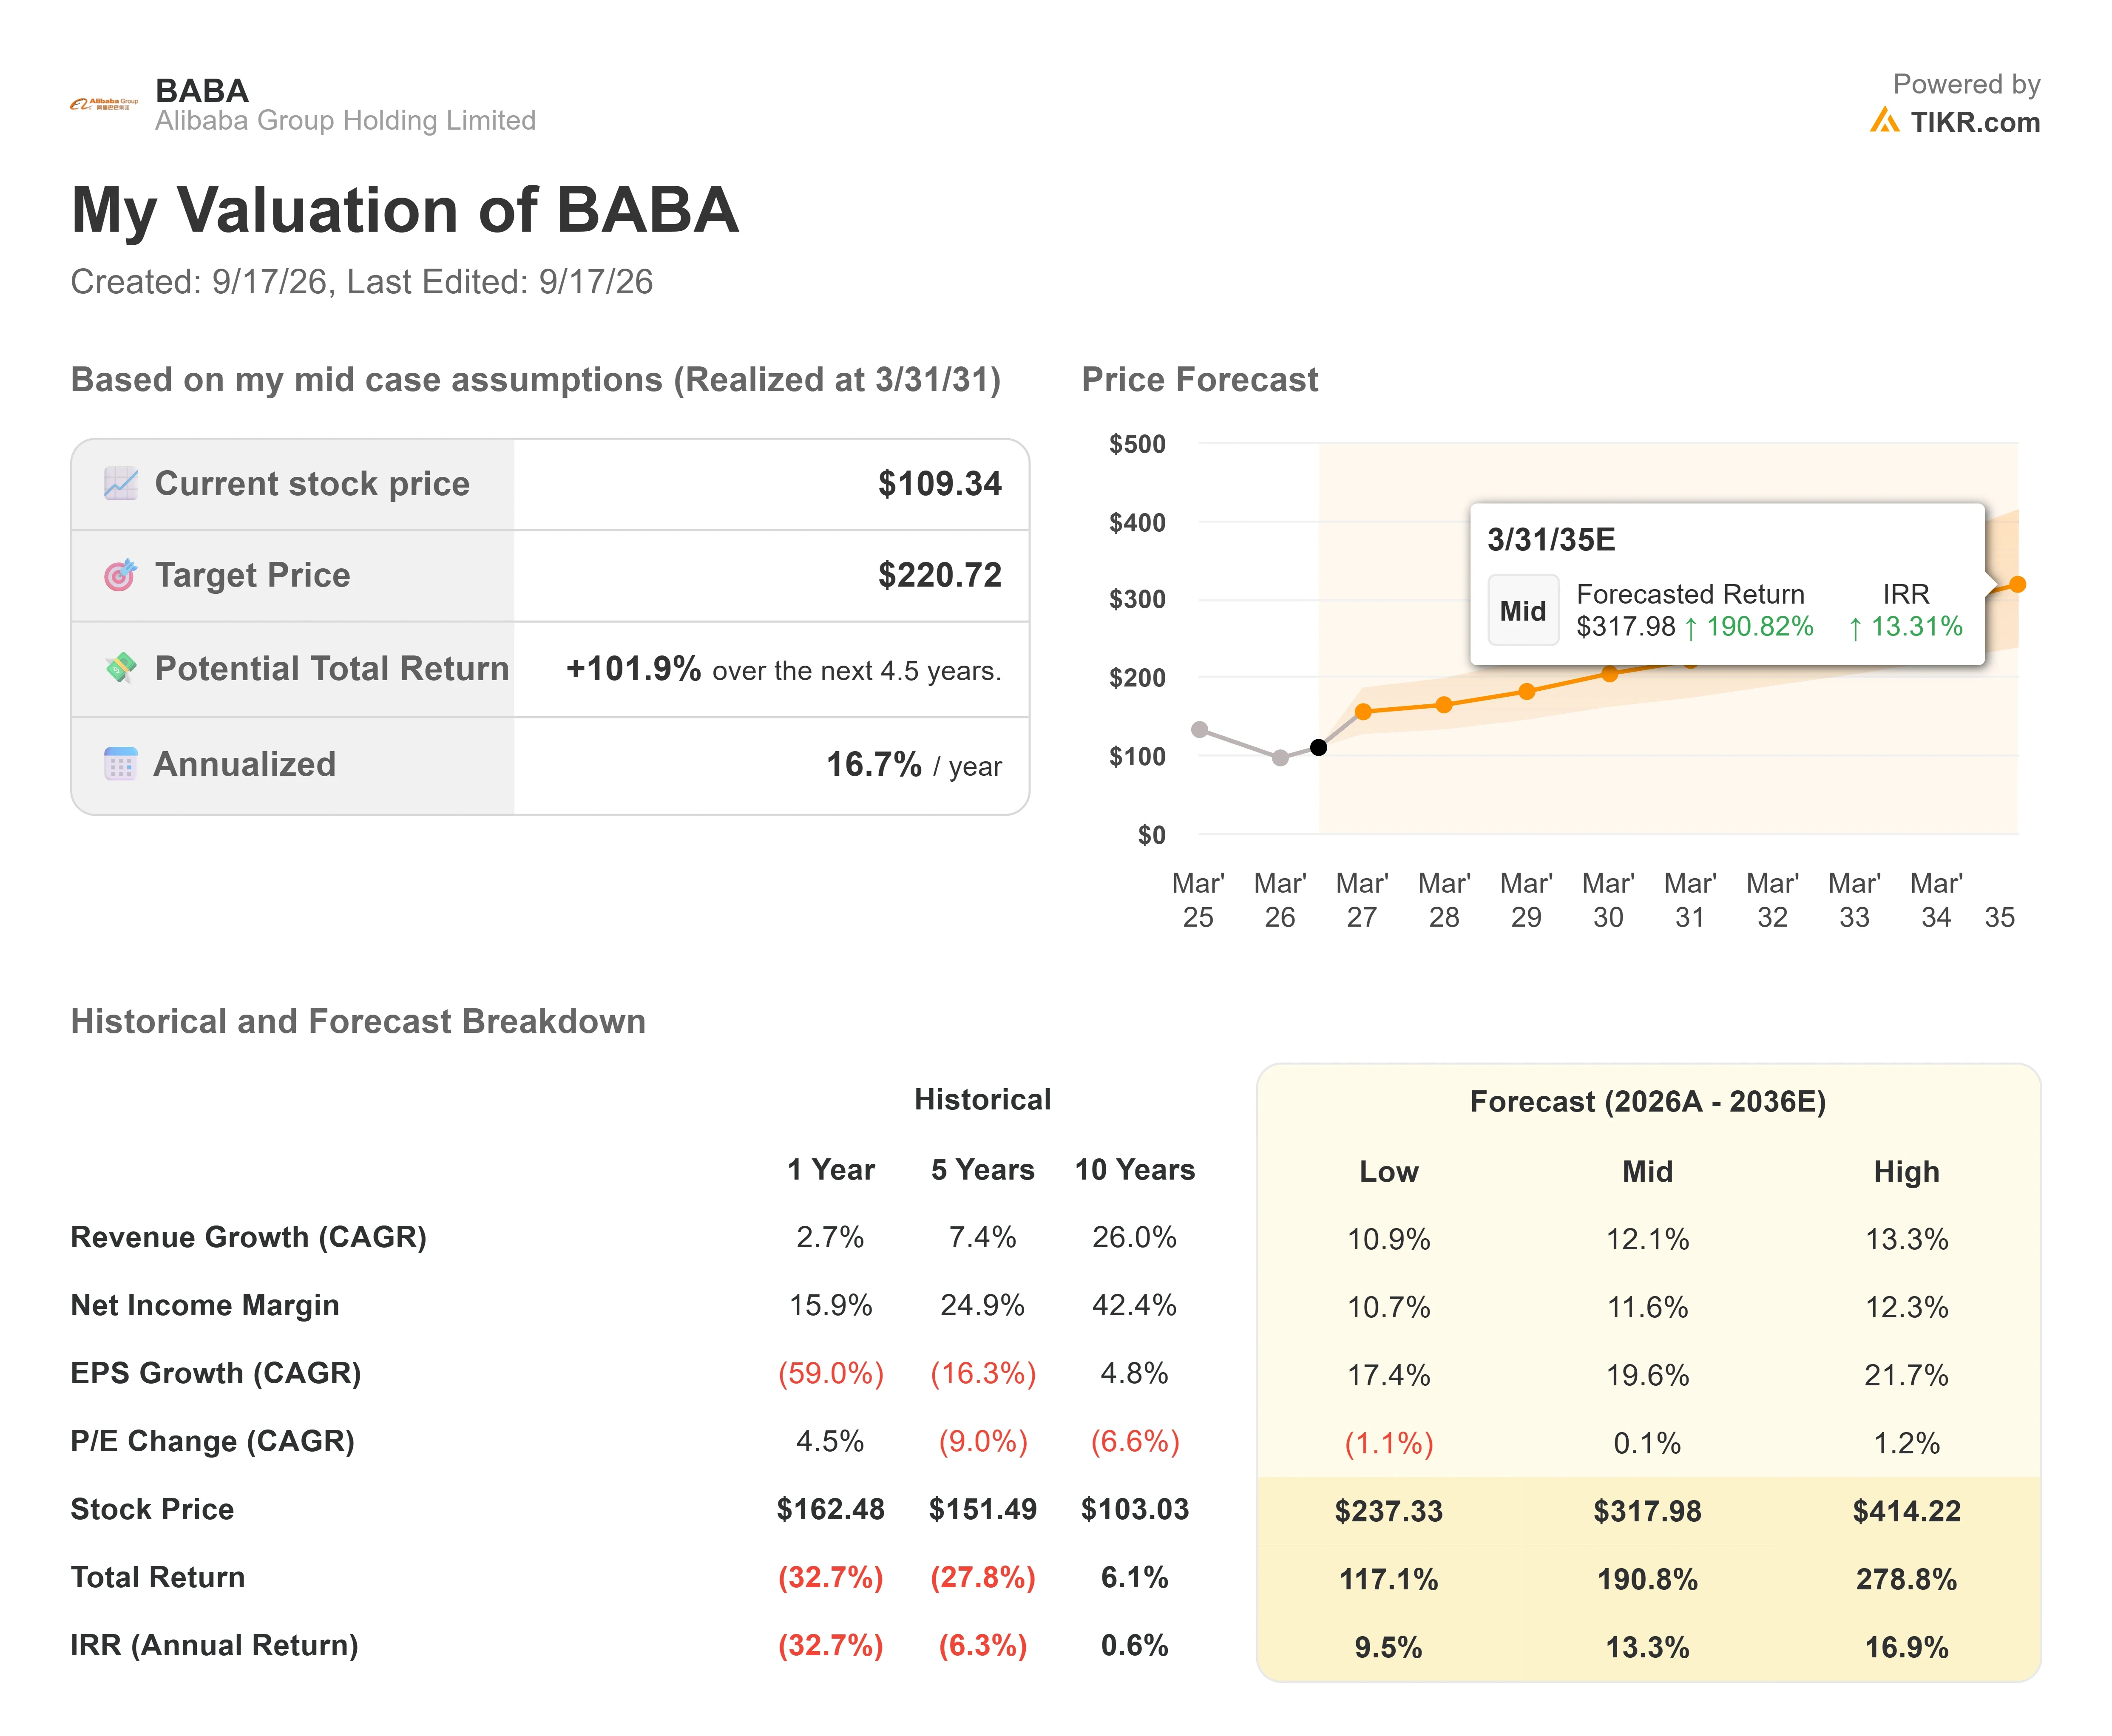
Il Modello di Valutazione TIKR utilizza lo scenario di medio termine, che si colloca al di sopra sia del più alto che del più basso obiettivo delle banche perché considera un orizzonte più lungo di una chiamata della Street a 12 mesi. Indica un fair value vicino a $221 entro l'inizio del 2031, un rendimento totale di circa il 102% e un TIR vicino al 17% annuo dal prezzo di oggi.
Due driver guidano la linea dei ricavi: Alibaba Cloud, che cresce i ricavi esterni al 45% e che il management punta a raggiungere RMB 100 miliardi entro il 2030 con un margine lordo del 20%, e il recupero della monetizzazione del core commerce mentre le perdite del quick commerce si riducono. Il modello presuppone una crescita forward dei ricavi di circa il 12% annuo, al di sotto del picco storico ma ben al di sopra del 2,7% dell'anno scorso. Il driver dei margini è lo spostamento del mix cloud che ha portato il margine EBITDA del segmento al 12%, con i chip proprietari T-Head che sostituiscono nel tempo il silicio acquistato. Il rischio principale è quello nominato dai tagli di settembre: il capex che supera i profitti del cloud, il che mantiene il free cash flow negativo più a lungo se la sostituzione dei chip procede lentamente. Sul lato positivo, raggiungere il run rate AI di $10 miliardi con margini in espansione rivaluta un titolo che scambia a meno di 14 volte gli utili forward; sul lato negativo, un altro aumento di capitale o un deflusso di cassa più ampio convalida gli orsi, e una class action in sospeso, con una scadenza per il lead plaintiff il 5 ottobre e accuse che Alibaba contesta, mantiene una pressione latente sul multiplo.
Conclusione
La prossima comunicazione, prevista intorno al 1° dicembre, è dove tutto si risolverà. Osserva un numero al di sopra dei titoli: il divario tra la crescita del capex e la crescita dei ricavi del cloud. Se i ricavi esterni del cloud si mantengono vicini al 45% mentre il capex si stabilizza o il run rate AI supera la soglia dei $10 miliardi, come indicato dal management, i tori che hanno mantenuto le loro raccomandazioni Buy ottengono la loro prova, e i tagli di settembre vengono letti come rumore. Se il capex continua a salire e il free cash flow allarga nuovamente il suo deflusso, gli orsi ottengono la loro, e lo sconto che oggi sembra un'opportunità inizia a sembrare una trappola di valore.
Dovresti Investire in Alibaba?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Alibaba e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Alibaba insieme a ogni altro titolo sul tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Alibaba su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Vedi quali azioni stanno acquistando gli investitori miliardari così puoi seguire lo smart money.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più pietre giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, le partecipazioni dei top investor globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!