Statistiche Chiave per l'Azione SBUX
- Performance ultima settimana: Consolidamento
- Range 52 settimane: $78 a $111
- Prezzo obiettivo modello di valutazione: $118
- Potenziale rialzista implicito: 21,8% in 2,0 anni
Confronta Starbucks con le tue altre partecipazioni con il Modello di Valutazione Guidata di TIKR (È gratuito) >>>
Una Vendita in Giappone Segnerebbe il Prossimo Passo di un Ripristino Più Ampio
Starbucks (SBUX) sta valutando la vendita di una quota di maggioranza nel suo business giapponese, ha riportato Reuters questa settimana. L'operazione potrebbe valutare l'unità a circa $3 miliardi. Le azioni sono rimaste per lo più stabili nell'ultima settimana intorno a $97, ma la notizia aggiunge un altro capitolo a una ristrutturazione del portafoglio che ha caratterizzato il 2026.
Il Giappone è il più grande mercato gestito direttamente da Starbucks al di fuori degli Stati Uniti, con 1.883 negozi che rappresentano quasi il 9% della sua presenza globale. Starbucks ha acquisito integralmente il business dal partner locale Sazaby League nel 2014 per circa $914 milioni. Una vendita ora farebbe eco a quanto accaduto in Cina all'inizio di quest'anno, quando Starbucks ha finalizzato una joint venture con Boyu Capital ad aprile, cedendo a Boyu il 60% della proprietà dei suoi negozi cinesi.
Entrambe le mosse puntano allo stesso obiettivo. Starbucks vuole un'esposizione di capitale più leggera nei mercati in cui ha già costruito scala, liberando liquidità per il suo ripresa nel mercato statunitense, che è il suo core. Questa ripresa ha mostrato progressi concreti, poiché i risultati del Q3 di fine luglio hanno registrato una crescita delle vendite comparabili globali del 7,9% e un EPS rettificato di $0,85, superando le stime di circa il 30%.
Il management ha alzato le previsioni di EPS per l'intero anno a un intervallo tra $2,55 e $2,65 dopo quel rapporto. Un'analisi di Reuters questa settimana ha colto bene il cambiamento nel focus degli investitori, notando che il CEO Brian Niccol ha riportato i clienti nei negozi, ma gli investitori ora vogliono vedere quei guadagni riflettersi nei margini.
Niccol ha detto agli analisti durante la conference call del Q3 che i miglioramenti operativi nel design dei negozi e nel personale stanno iniziando a sollevare la produttività. Andando avanti, la decisione sul Giappone verrà probabilmente letta come un segnale di quanto aggressivamente Starbucks intenda perseguire quella storia di recupero dei margini.
Segui il recupero dei margini di Starbucks trimestre per trimestre (È gratuito) >>>
L'Azione SBUX è Sottovalutata?
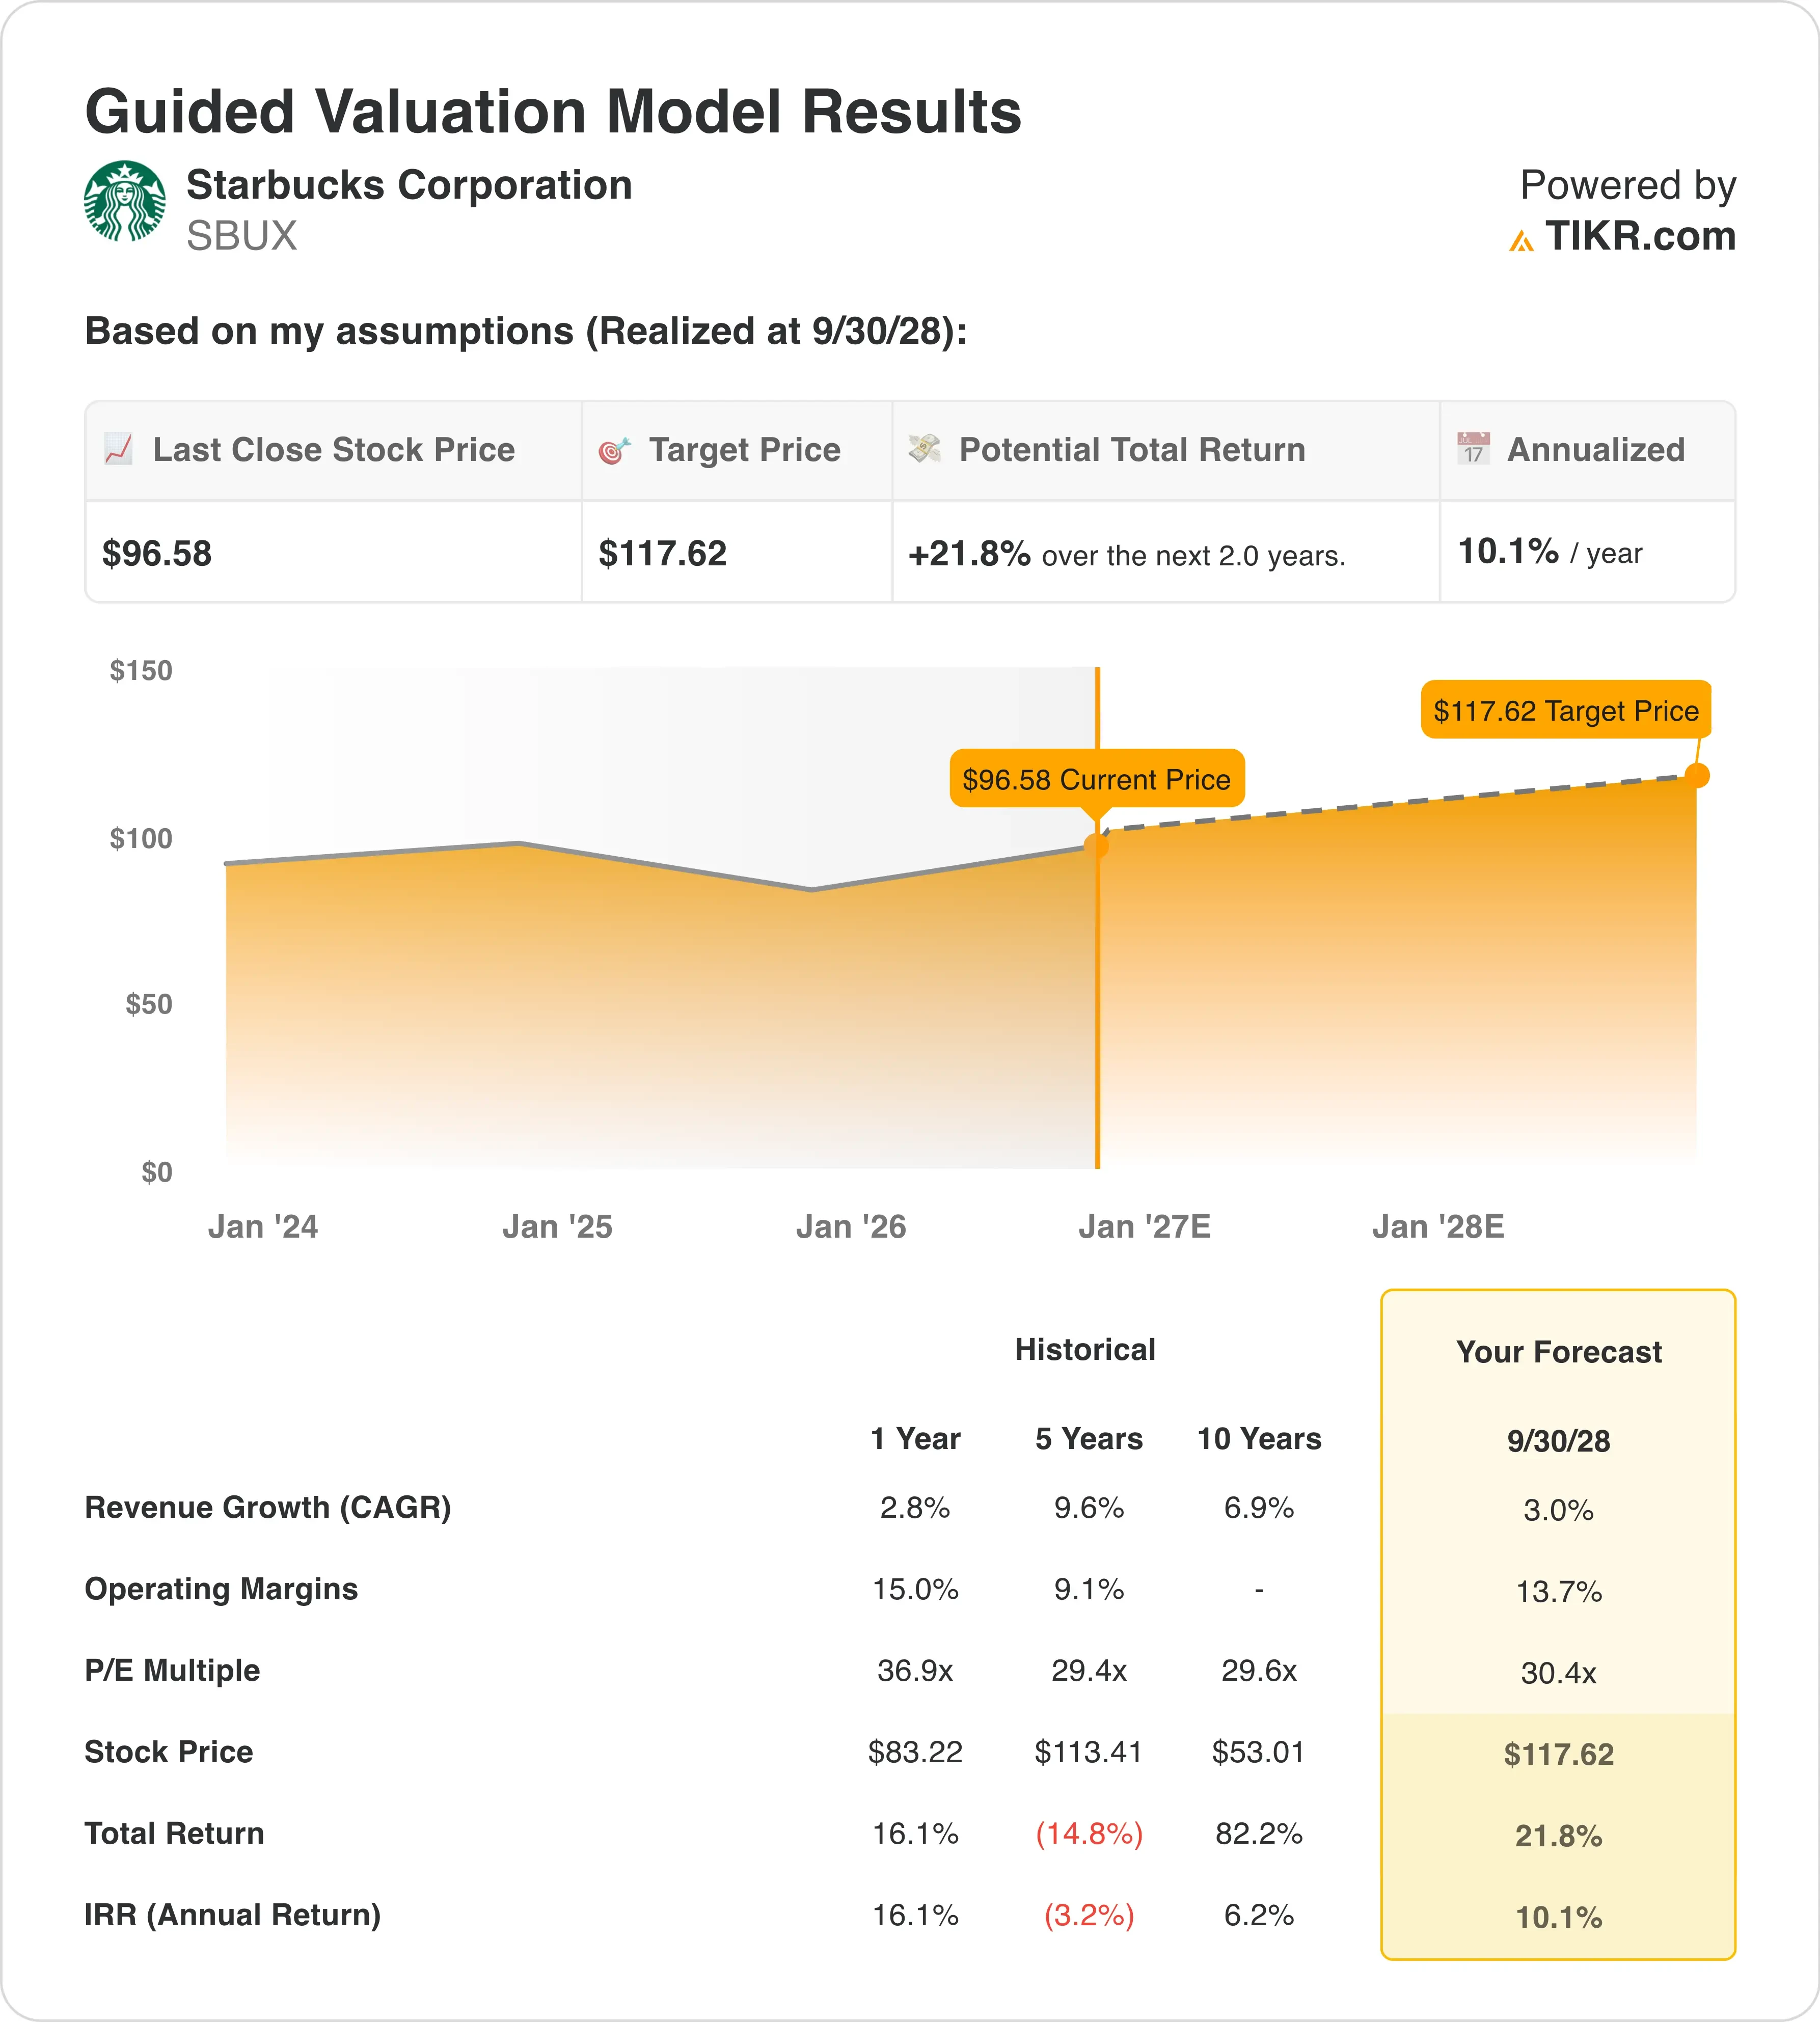
Sotto le ipotesi del modello di valutazione realizzate fino al 30/09/28, l'azione è modellata utilizzando:
- Crescita dei Ricavi (CAGR): 3,0%
- Margini Operativi: 13,7%
- Multiplo P/E di Uscita: 30,4x
Sulla base di questi input, il modello stima un prezzo obiettivo di $118, implicando un potenziale rialzista totale del 21,8% rispetto al prezzo attuale e un rendimento annualizzato del 10,1% nei prossimi 2,0 anni.
Questo rendimento annualizzato si colloca in un territorio moderatamente attraente. Rimane sopra il livello del 5% che segnala un potenziale debole ma sotto il livello del 15% che indicherebbe un chiaro affare. Una crescita dei ricavi del 3% è modesta, ma la vera opportunità risiede nella linea dei margini, poiché il margine operativo di Starbucks si è fortemente compresso rispetto al suo range storico nei bassi venti per cento, scendendo fino ai bassi dieci per cento.

Ogni punto percentuale di recupero del margine che il team di Niccol riesce a catturare supporta direttamente la tesi rialzista del modello. Le mosse in Giappone e Cina rimuovono entrambe le operazioni di negozio a basso margine e ad alta intensità di capitale dai risultati consolidati, il che dovrebbe sollevare i margini medi anche prima di ulteriori guadagni operativi.
Un multiplo forward di 30,4x non è economico per un'azienda che cresce i ricavi così lentamente, quindi il rischio di esecuzione rimane reale. Ma il modello suggerisce che il mercato non ha ancora dato a Starbucks pieno credito per il recupero dei margini che il management ha già iniziato a mostrare.
Stima il fair value di un'azienda all'istante (Gratuito con TIKR) >>>
Starbucks Contro McDonald's e Luckin Coffee
McDonald's (MCD) rimane il benchmark più chiaro per un operatore di ristoranti maturo e ad alto margine, e il divario è netto. McDonald's gestisce un modello per circa il 95% in franchising, che produce un margine operativo vicino al 44%. Starbucks è indietro a circa l'8% - 9% su base trailing, poiché rimane fortemente gestito direttamente e assorbe direttamente l'inflazione dei costi del lavoro e del caffè.

Questa differenza strutturale si riflette anche nella valutazione. McDonald's scambia intorno a un P/E forward di 22x, mentre Starbucks comanda un multiplo NTM più ricco di 32,8x, riflettendo la volontà del mercato di pagare per l'opzionalità di ripresa piuttosto che per la redditività attuale.
Luckin Coffee (LKNCY) rappresenta un diverso tipo di pressione, concentrata in Cina. Luckin si è espansa aggressivamente attraverso formati di negozio a basso prezzo e alta frequenza, e quella crescita è avvenuta a costo di margini operativi diretti sottili, che sono crollati durante le sue fasi di espansione più intense. Starbucks ha adottato un approccio più costante in Cina, registrando ancora una crescita delle vendite comparabili vicina al 7% anche mentre Luckin lo sottocosta sul prezzo.
Questo contrasto offre un contesto utile per la decisione sul Giappone. Starbucks sembra scegliere la disciplina del capitale rispetto alla proprietà diretta nei mercati dove i rivali locali competono duramente sul prezzo.
Monitora se comps più forti si traducono in un'espansione sostenuta dei margini >>
Cosa Guiderà l'Azione SBUX in Futuro?
Il catalizzatore più immediato è come si svilupperà il processo in Giappone. Le fonti dicono che un processo di vendita formale potrebbe iniziare già nel Q4, e la valutazione finale mostrerà come i mercati prezzano le attività internazionali di Starbucks rispetto al suo core business statunitense.
Gli utili del Q4 fiscale, attesi intorno al 27 ottobre, saranno la prossima prova importante per verificare se il recupero dei margini promesso da Niccol si sta effettivamente materializzando. Questo arriva dopo che il management ha alzato le previsioni per l'intero anno a $2,55 - $2,65 per azione.
Le relazioni sindacali rimangono una pressione latente continua. Una corte d'appello federale ha ridotto un caso NLRB contro Starbucks all'inizio di questo mese, ma l'organizzazione sindacale è continuata nei negozi statunitensi, e qualsiasi escalation potrebbe complicare il lato dei costi del lavoro nella storia dei margini.
A lungo termine, gli investitori osserveranno se il capitale liberato dal Giappone e dalla Cina verrà reimpiegato nei rimodernamenti dei negozi statunitensi, poiché quel reinvestimento è centrale per sostenere il recupero del traffico che Niccol ha già conseguito.
Monitora la prossima data degli utili di Starbucks e modella il tuo scenario (Gratuito con TIKR) >>>
Dovresti Investire in Starbucks?
L'unico modo per saperlo davvero è guardare tu stesso i numeri. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri SBUX e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per monitorare SBUX insieme a ogni altra azione nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza l'azione SBUX su TIKR Gratis→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcuna azione. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!