Statistiche Chiave per il Titolo LITE
- Performance ultima settimana: +9,6%
- Range 52 settimane: $145 a $1.086
- Prezzo obiettivo del modello di valutazione: $1.653
- Potenziale rialzista implicito: 97,1% in 2,8 anni
Modella tu stesso la curva di crescita di Lumentum con il Modello di Valutazione Guidato di TIKR (È gratuito) >>>
La Domanda di Ottiche per IA Continua a Superare le Previsioni
Lumentum (LITE) è salita di circa il 10% questa settimana mentre i titoli dei semiconduttori hanno registrato un ampio rally grazie a commenti rialzisti sul settore da parte di Citi. I risultati trimestrali del fornitore di ottiche concorrente IQE hanno rafforzato lo stesso messaggio che gli investitori sentono da tutto l'anno: la domanda di componenti ottici per i data center di IA continua a superare l'offerta. Le azioni ora scambiano vicino a $919, ben al di sopra del minimo degli ultimi 52 settimane di $145.

Il rally si basa su un trimestre già solido. I risultati del Q4 fiscale 2026 di Lumentum, pubblicati a metà agosto, hanno mostrato ricavi più che raddoppiati a $1,01 miliardi, con un aumento del 109% su base annua, insieme a un EPS rettificato di $3,23. Il margine lordo non-GAAP è salito al 50,4%, un balzo di oltre 1.200 punti base rispetto all'anno precedente, e il margine operativo ha raggiunto il 36,6%.
Le previsioni per il trimestre in corso sono state ancora più aggressive. Il management ha indicato ricavi tra $1,225 miliardi e $1,275 miliardi, il che implica una crescita di circa il 130%, con EPS rettificato tra $4,05 e $4,35. Gli amministratori hanno dichiarato durante la conference call che i chip laser e i transceiver ad alta velocità rimangono di fatto esauriti per il futuro prevedibile.
Questa carenza di offerta risale a una partnership di marzo con Nvidia (NVDA), che includeva un investimento azionario di $2 miliardi e impegni di acquisto pluriennali per componenti ottici avanzati. Se il titolo LITE continua a fornire una crescita come questa, il divario tra il prezzo e l'obiettivo del modello potrebbe chiudersi più velocemente del previsto.
Confronta i margini di Lumentum con il resto del settore delle ottiche (È gratuito) >>>
Il Titolo Lumentum È Ancora Economico Dopo Questa Corsa?
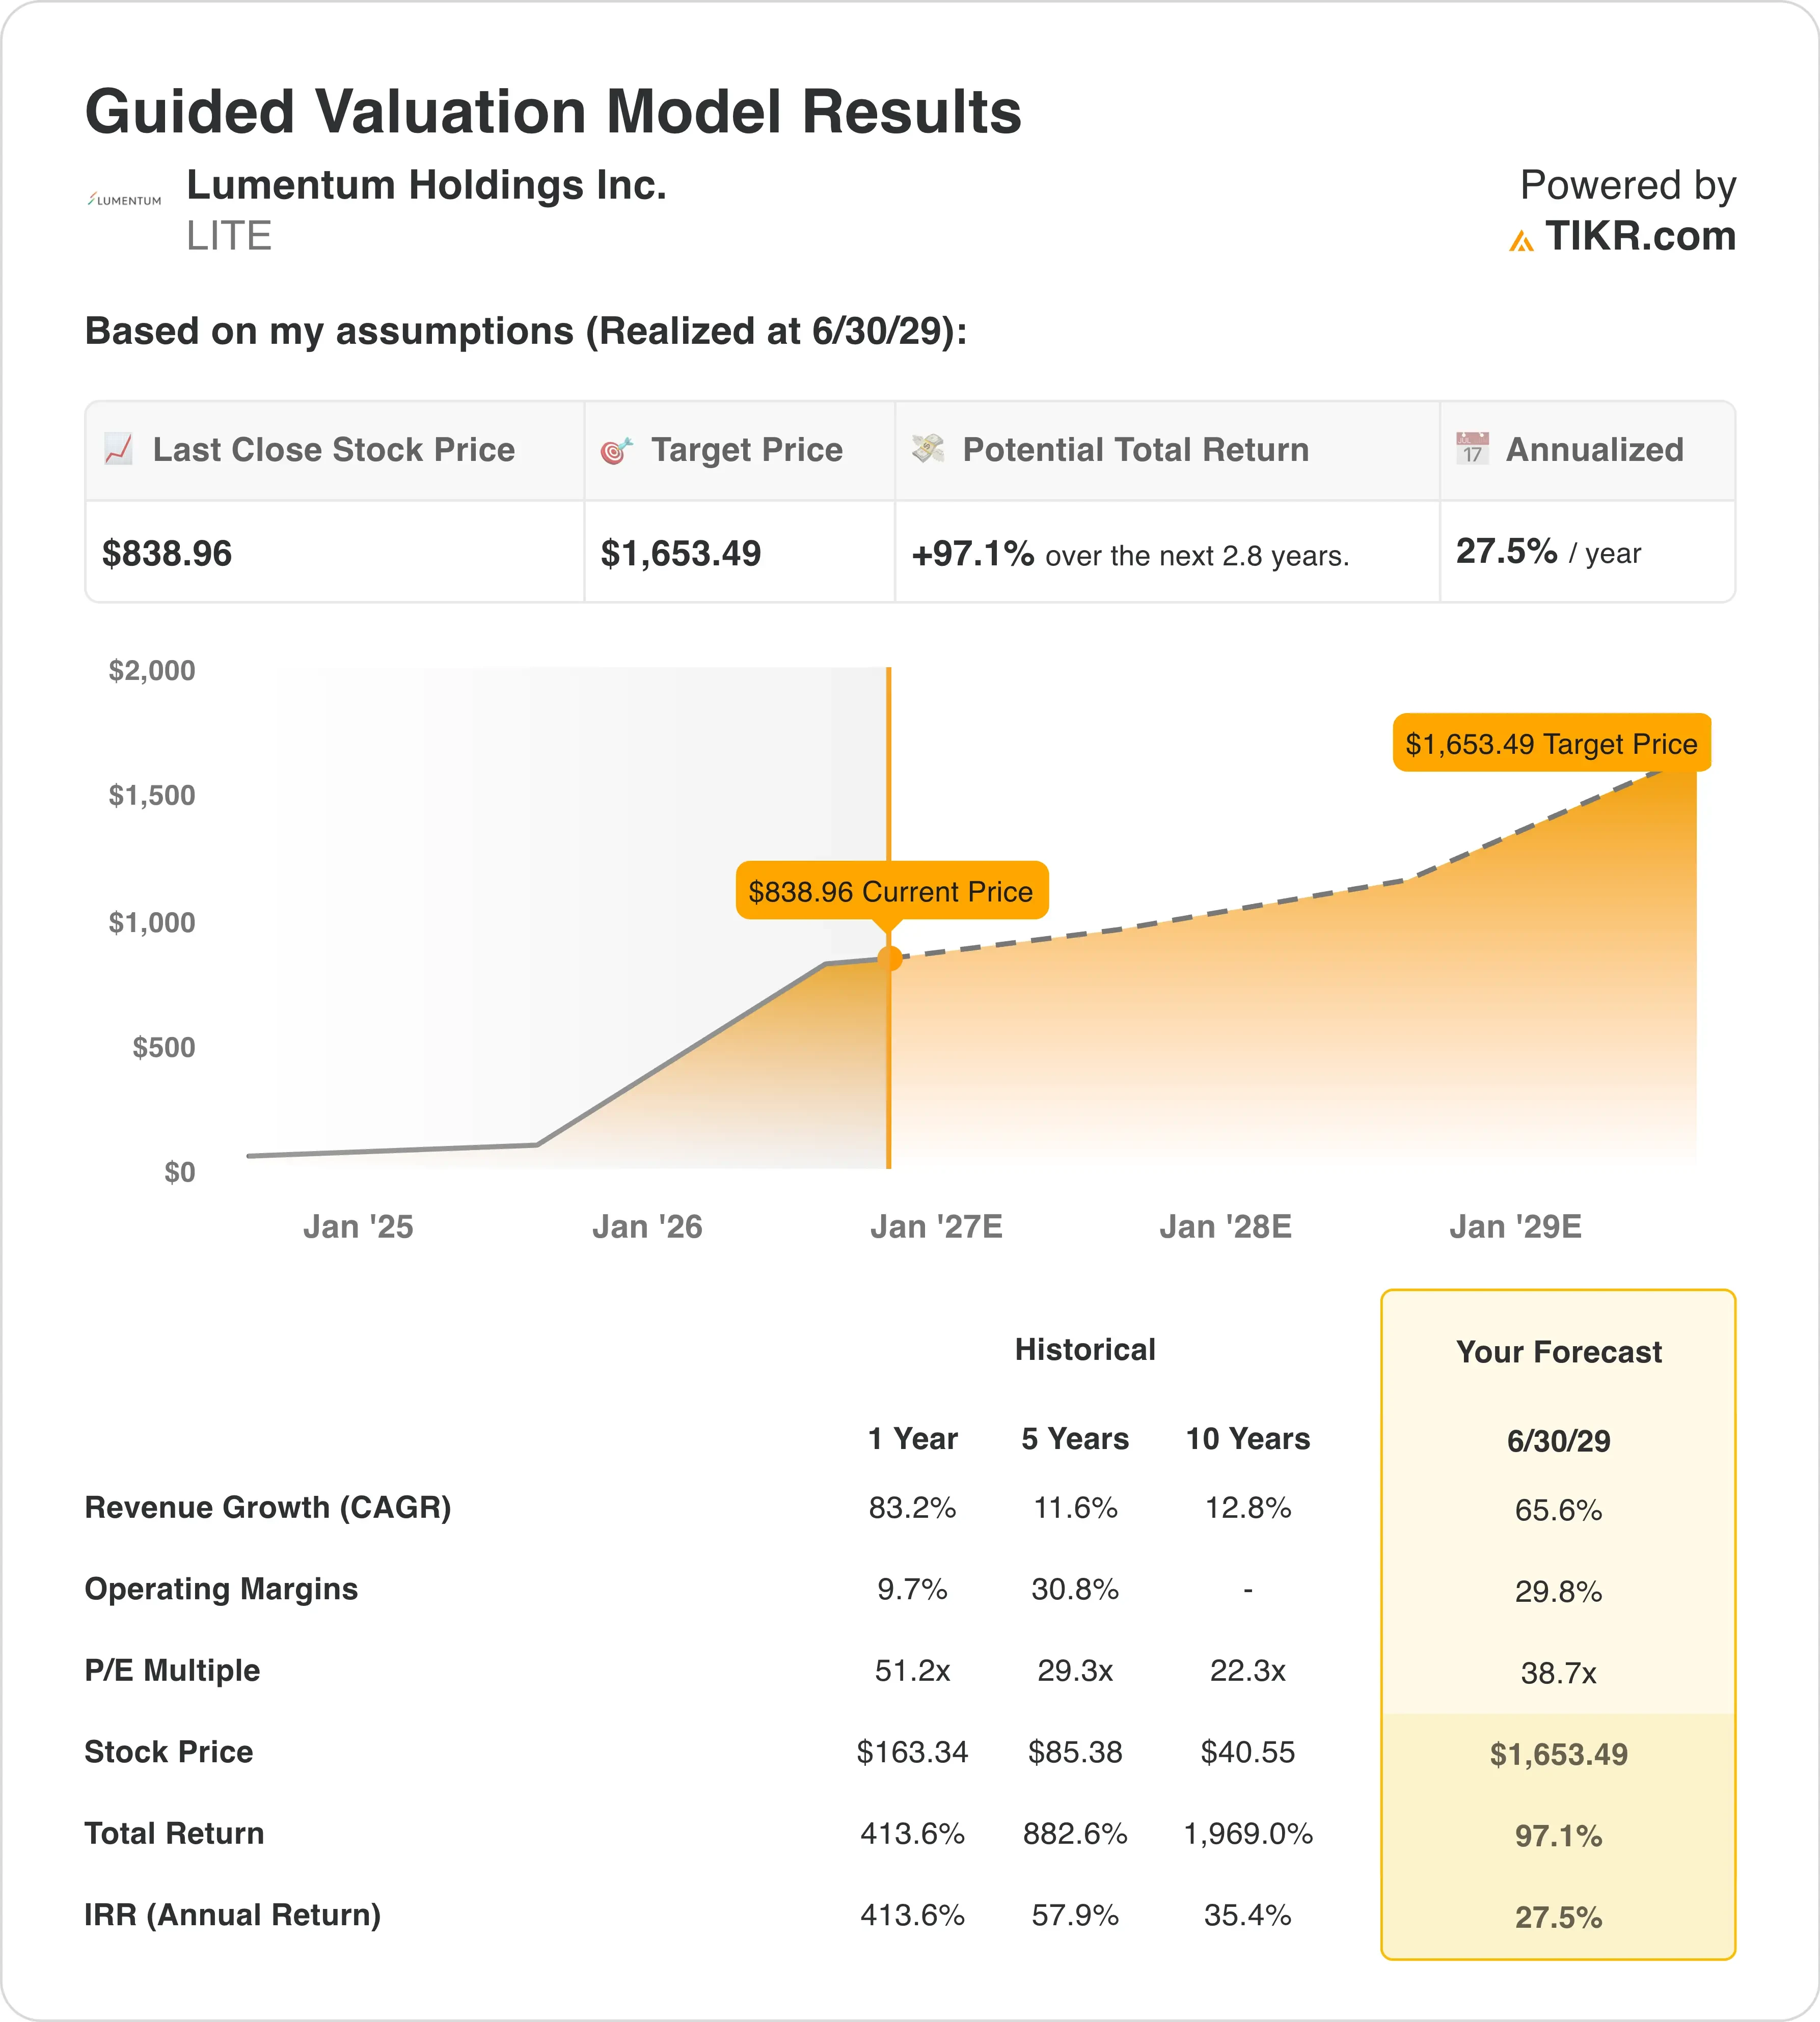
Secondo le ipotesi del modello di valutazione realizzate fino al 30/06/29, il titolo è modellato utilizzando:
- Crescita dei Ricavi (CAGR): 65,6%
- Margini Operativi: 29,8%
- Multiplo P/E di Uscita: 38,7x
Sulla base di questi input, il modello stima un prezzo obiettivo di $1.653, il che implica un potenziale rialzista totale del 97,1% rispetto al prezzo attuale e un rendimento annualizzato del 27,5% nei prossimi 2,8 anni.
Questa cifra annualizzata supera la soglia del 15% che il modello considera come genuinamente sottovalutato, anche dopo la corsa di quest'anno. Una crescita dei ricavi superiore al 65% è rara per un'azienda delle dimensioni di Lumentum, e il mercato non ha ancora pienamente scontato quanto a lungo potrebbe durare quella curva.

Anche i margini stanno facendo la parte del leone. Un margine operativo vicino al 30% riflette un reale potere di fissazione dei prezzi, non solo una crescita dei volumi, perché i chip laser di Lumentum affrontano una concorrenza limitata alle velocità più elevate. Questo potere di fissazione dei prezzi distingue questa storia da un tipico rally ciclico dei semiconduttori.
Un multiplo forward di 38,7x richiede ancora un'esecuzione impeccabile, dato che il sentiment in questo settore può cambiare rapidamente. Ma rispetto alla crescita appena indicata dal management, il modello suggerisce che ci sia ancora spazio reale prima che il titolo raggiunga i propri fondamentali.
Segui la prossima data dei risultati di Lumentum e le previsioni aggiornate (Gratuito con TIKR) >>>
Lumentum contro Coherent nella Corsa agli Armamenti delle Ottiche
Coherent (COHR) è il rivale più diretto di Lumentum nelle ottiche per data center di IA, e le due aziende hanno intrapreso percorsi diversi verso lo stesso picco di domanda. I ricavi del Q4 fiscale 2026 di Coherent hanno raggiunto circa $2,05 miliardi, con un aumento di circa il 34% su base annua, mentre i ricavi più piccoli di Lumentum di $1,01 miliardi sono cresciuti molto più velocemente, con un +109%.
I margini raccontano la storia più interessante. Il margine lordo non-GAAP di Lumentum del 50,4% si posiziona ben al di sopra di quello di Coherent, che è di circa il 40,2%, perché Lumentum si concentra sui chip laser a margine più alto all'interno dei moduli ottici. Coherent invece costruisce l'intera pila di moduli attraverso un mix industriale più diversificato.

Anche i multipli forward riflettono questa divisione, con Coherent che scambia vicino a 43x e Lumentum più vicino a 38,7x sulla base del modello. Coherent ha la propria relazione con Nvidia, incluso un investimento separato da $2 miliardi annunciato a marzo, quindi entrambe le aziende stanno cavalcando la stessa onda da angolazioni diverse.
Per gli investitori, la scelta si riduce alla tolleranza al rischio. Lumentum offre un'esposizione più pura all'IA e margini più elevati, mentre Coherent offre una maggiore diversificazione se mai la spesa degli hyperscaler dovesse rallentare.
Cosa Guiderà il Titolo LITE in Futuro?
Il prossimo grande catalizzatore sono i risultati del Q1 fiscale 2027, previsti per inizio novembre. Gli investitori controlleranno se la crescita dei ricavi prevista del 130% si materializzerà effettivamente, dato che l'offerta di chip laser è già tesa.
Il backlog degli switch a circuito ottico di Lumentum, che superava i $400 milioni al suo ultimo aggiornamento, rappresenta un'altra leva di crescita oltre i transceiver. Mentre gli hyperscaler ridisegnano le reti per i cluster di addestramento IA, Lumentum detiene un vantaggio iniziale in quella categoria.
La partnership con Nvidia rimane il pilastro centrale della tesi rialzista. I diritti di accesso alla capacità e l'espansione della produzione negli Stati Uniti legati a quell'accordo dovrebbero sostenere la capacità di Lumentum di continuare a scalare la produzione, che è il principale vincolo a una crescita ancora più rapida.
Gli investitori dovrebbero anche monitorare le tendenze più ampie dei capex per l'IA tra gli hyperscaler, perché l'intera storia di crescita di Lumentum dipende dal fatto che quella spesa continui fino al 2027 e oltre.
Stima il fair value di un'azienda all'istante (Gratuito con TIKR) >>>
Dovresti Investire in Lumentum?
L'unico modo per saperlo davvero è guardare tu stesso i numeri. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri LITE e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per seguire LITE insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza il titolo LITE su TIKR Gratuito→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!