Statistiche Chiave per il Titolo EQT
- Performance ultima settimana: -5%
- Range a 52 settimane: $48 a $68
- Prezzo target del modello di valutazione: $77
- Potenziale rialzista implicito: 45,8% in 2,3 anni
Classifica i margini di EQT rispetto al resto del settore del gas utilizzando il Modello di Valutazione Guidata di TIKR (È gratuito) >>>
I Prezzi del Gas Hanno Oscillato, Ma i Piani di Espansione Sono Proseguiti
EQT (EQT) è sceso di circa il 5% questa settimana, chiudendo vicino a $50, mentre i prezzi del gas naturale sono rimasti sotto pressione a causa degli ampi livelli di stoccaggio e della produzione stabile in Appalachia. Il calo si è verificato nonostante EQT abbia continuato a eseguire i piani per riconquistare il suo posto di principale produttore di gas naturale degli Stati Uniti.
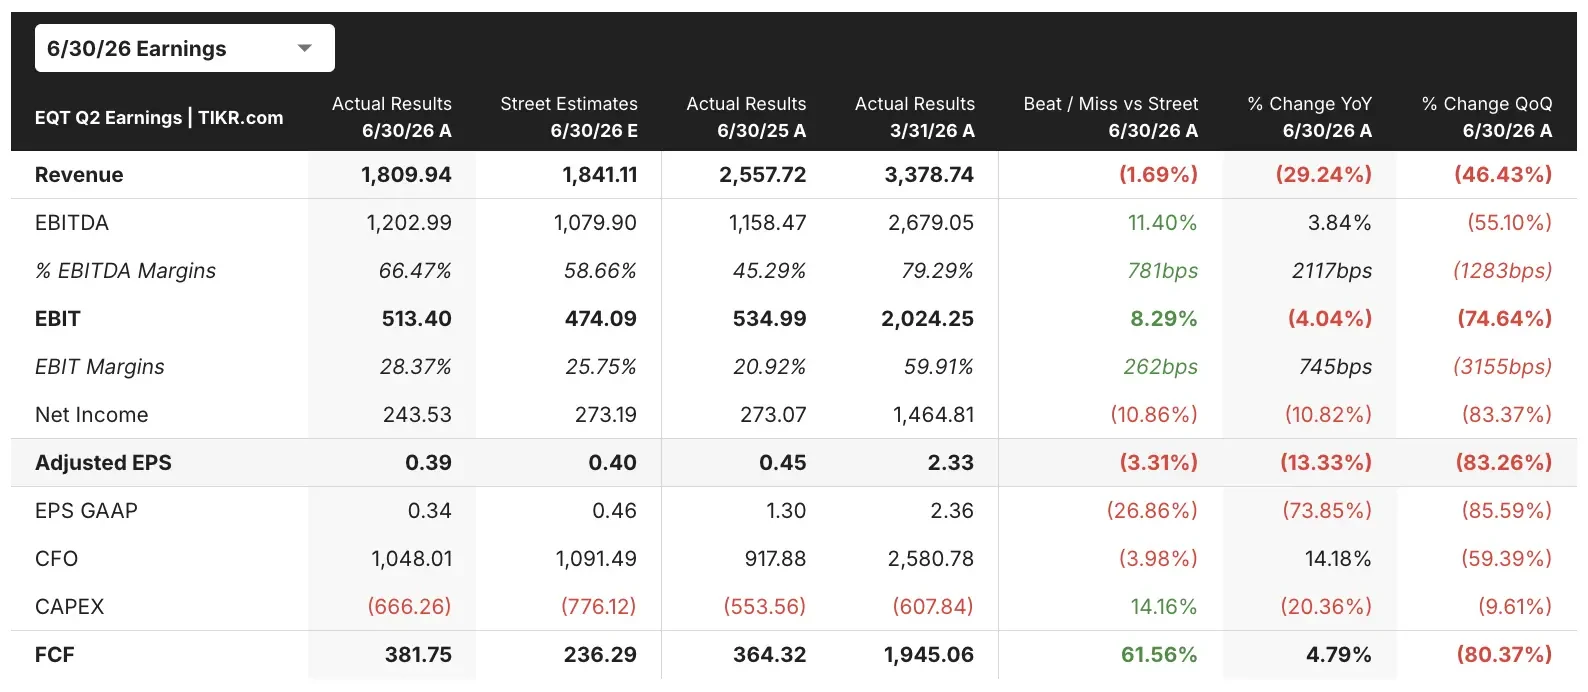
Questo contesto segue un rapporto del Q2 misto a luglio, quando EQT ha mancato le stime dell'EPS rettificato a $0,39 per azione a causa dei prezzi del gas realizzati più deboli. Ma il management ha utilizzato lo stesso rapporto per alzare le previsioni sui volumi di vendita per l'intero 2026 a 2.375-2.450 miliardi di piedi cubi equivalenti, riducendo al contempo le previsioni di spesa in conto capitale di 25 milioni di dollari.
Due sviluppi di questo trimestre rafforzano la tesi di lungo termine di EQT. Ad agosto, lo sviluppatore energetico CPV ha stipulato un accordo di netback decennale sul gas con EQT per rifornire il Shay Energy Center da 2.100 megawatt, vincolando la domanda legata alla generazione di energia a gas per i data center. E il progetto MVP Boost pianificato da EQT, un'espansione di 500 milioni di piedi cubi del Mountain Valley Pipeline, rimane in linea dopo che la relativa espansione MVP Southgate ha ricevuto l'approvazione della FERC a giugno.
Il management ha inquadrato queste mosse come centrali per riconquistare la posizione di primo produttore dal rivale Expand Energy. Gli amministratori hanno sottolineato nelle recenti conference call che la struttura dei costi e l'accesso ai gasdotti di EQT le conferiscono una flessibilità che i concorrenti non possono facilmente eguagliare. Se il titolo EQT continuerà a eseguire questo piano, l'attuale debolezza dei prezzi del gas potrebbe rivelarsi temporanea.
Confronta EQT con Expand Energy e Range Resources (È gratuito) >>>
Il Titolo EQT è Sottovalutato Dopo Questo Calo?
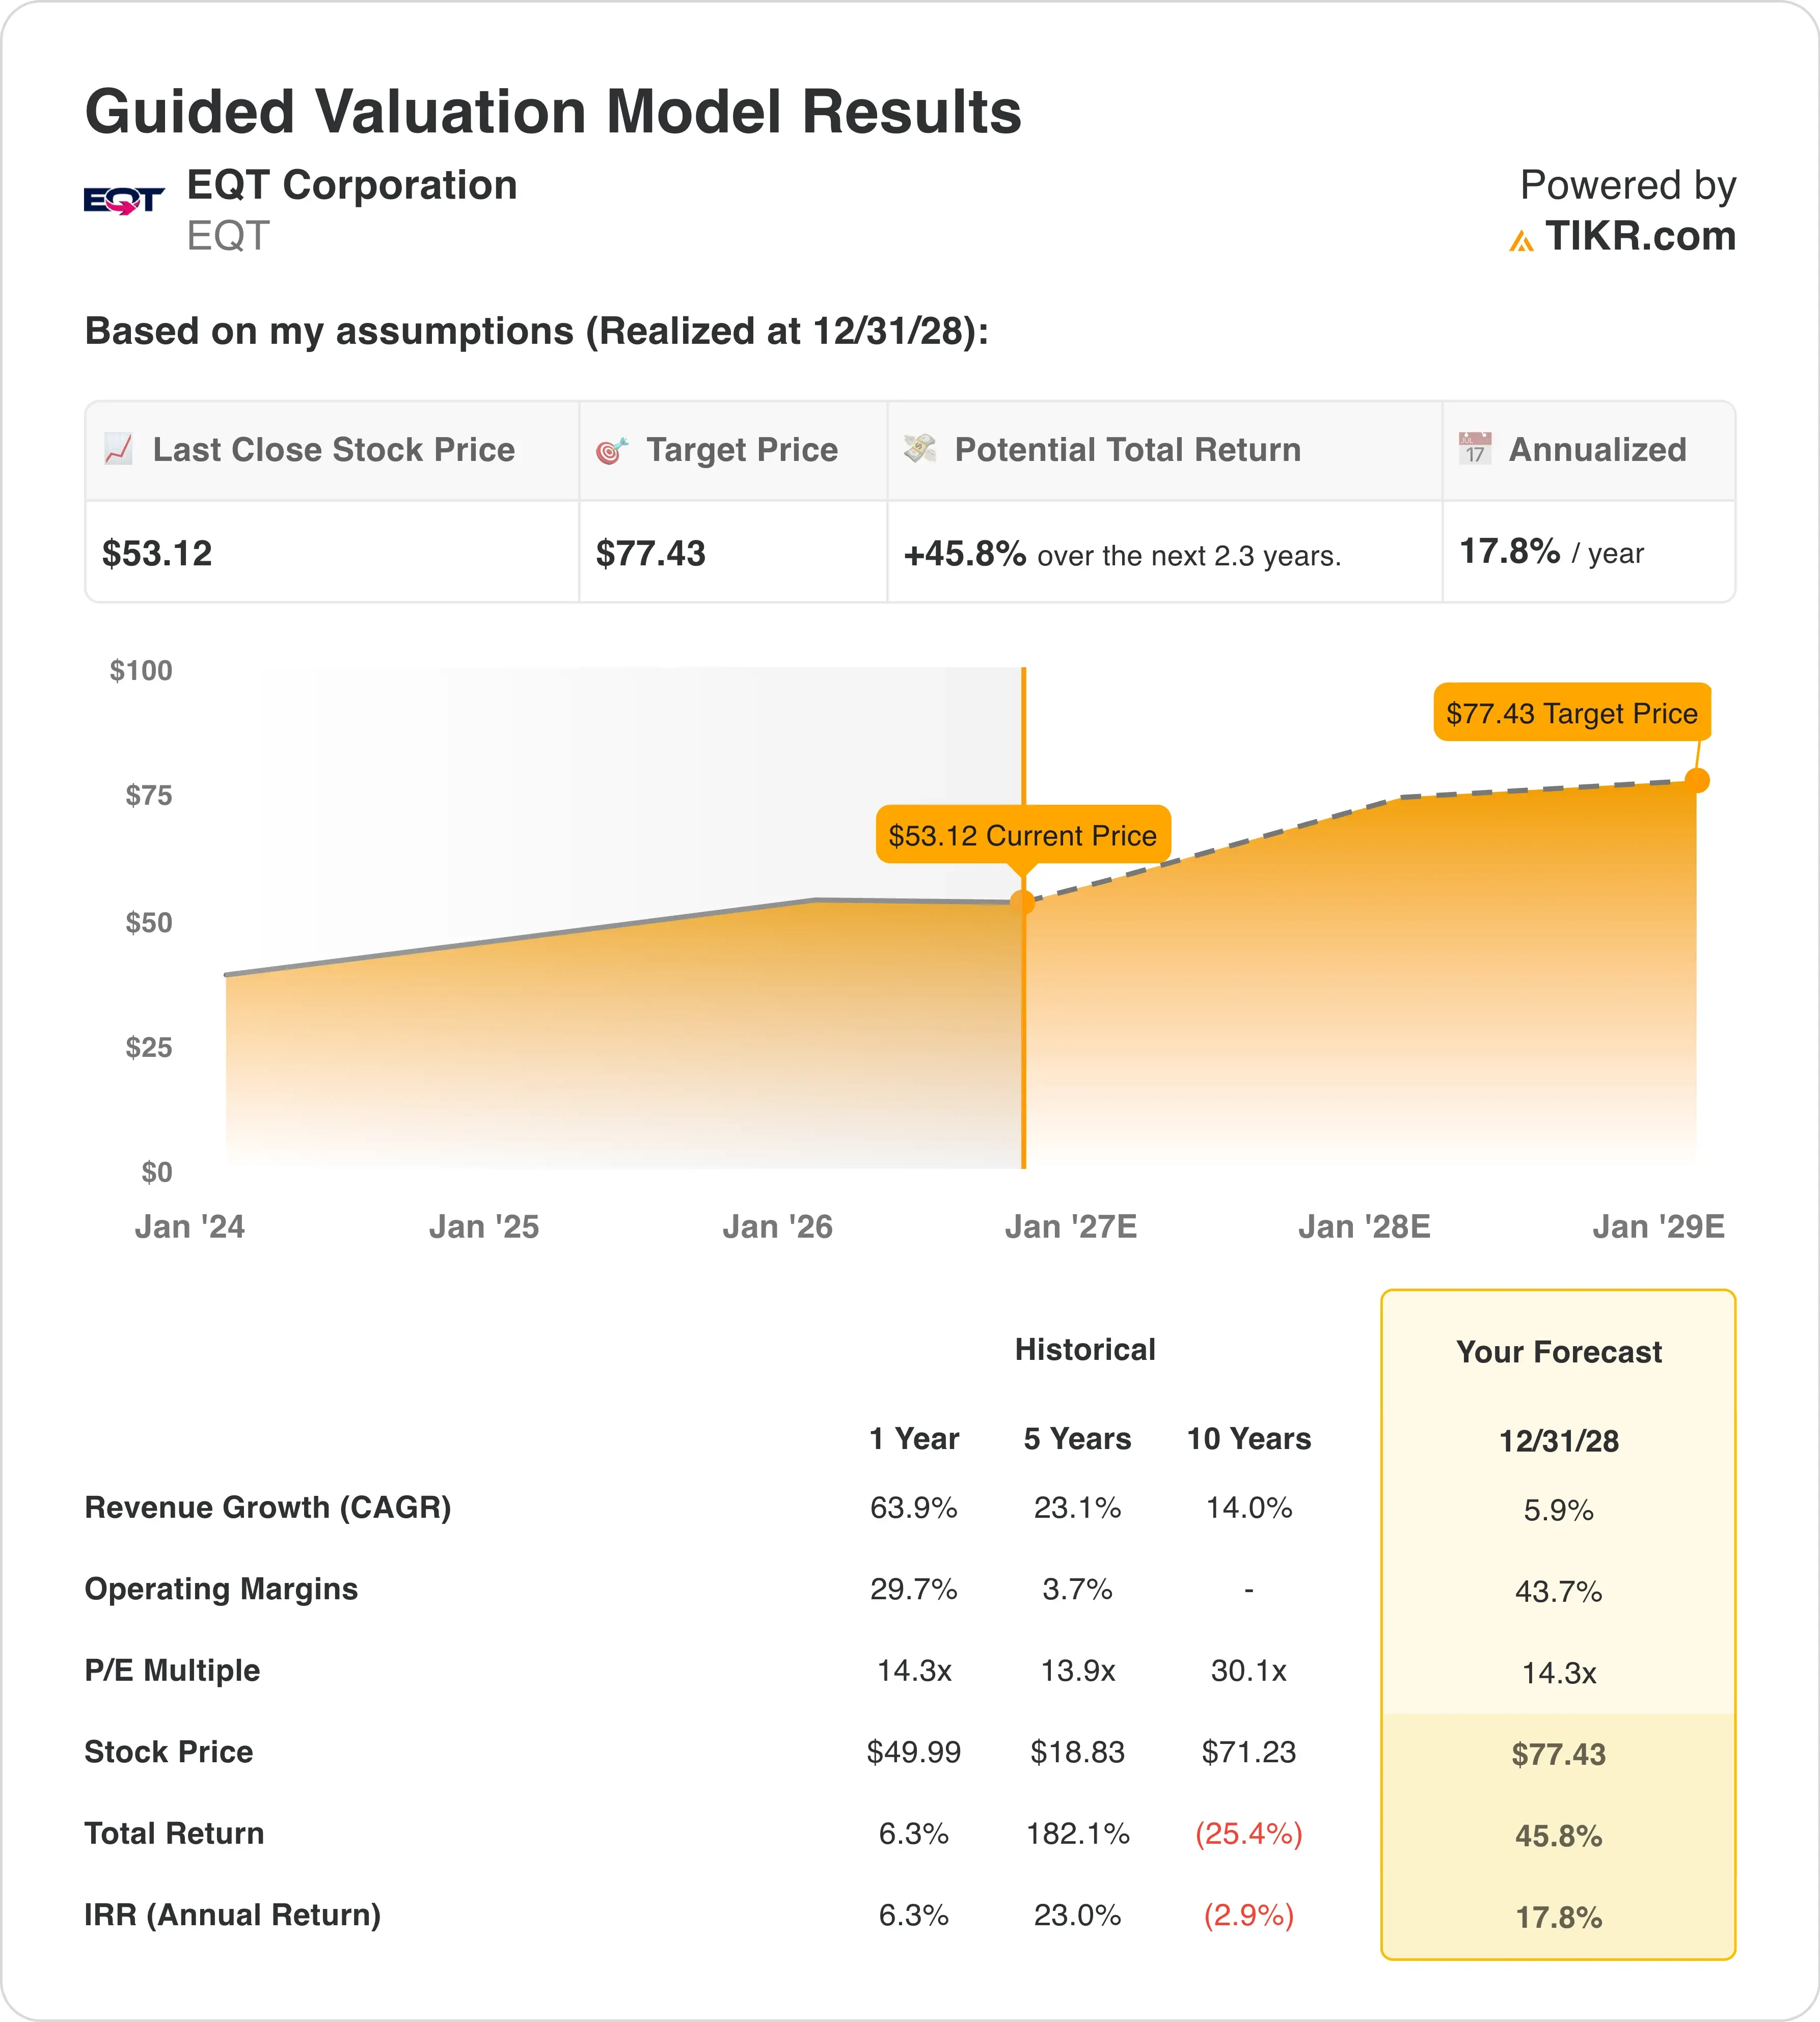
Secondo le ipotesi del modello di valutazione realizzate fino al 31/12/28, il titolo è modellato utilizzando:
- Crescita dei Ricavi (CAGR): 5,9%
- Margini Operativi: 43,7%
- Multiplo P/E di Uscita: 14,3x
Sulla base di questi input, il modello stima un prezzo target di $77, il che implica un potenziale rialzista totale del 45,8% rispetto al prezzo attuale e un rendimento annualizzato del 17,8% nei prossimi 2,3 anni.
Questo rendimento annualizzato supera la soglia del 15% che il modello considera come genuinamente sottovalutato. Si distingue perché EQT lo raggiunge senza ipotesi aggressive di crescita dei ricavi. Una crescita dei ricavi di appena il 5,9% riflette un'azienda che privilegia il flusso di cassa libero e i rendimenti per gli azionisti rispetto al volume fine a se stesso.
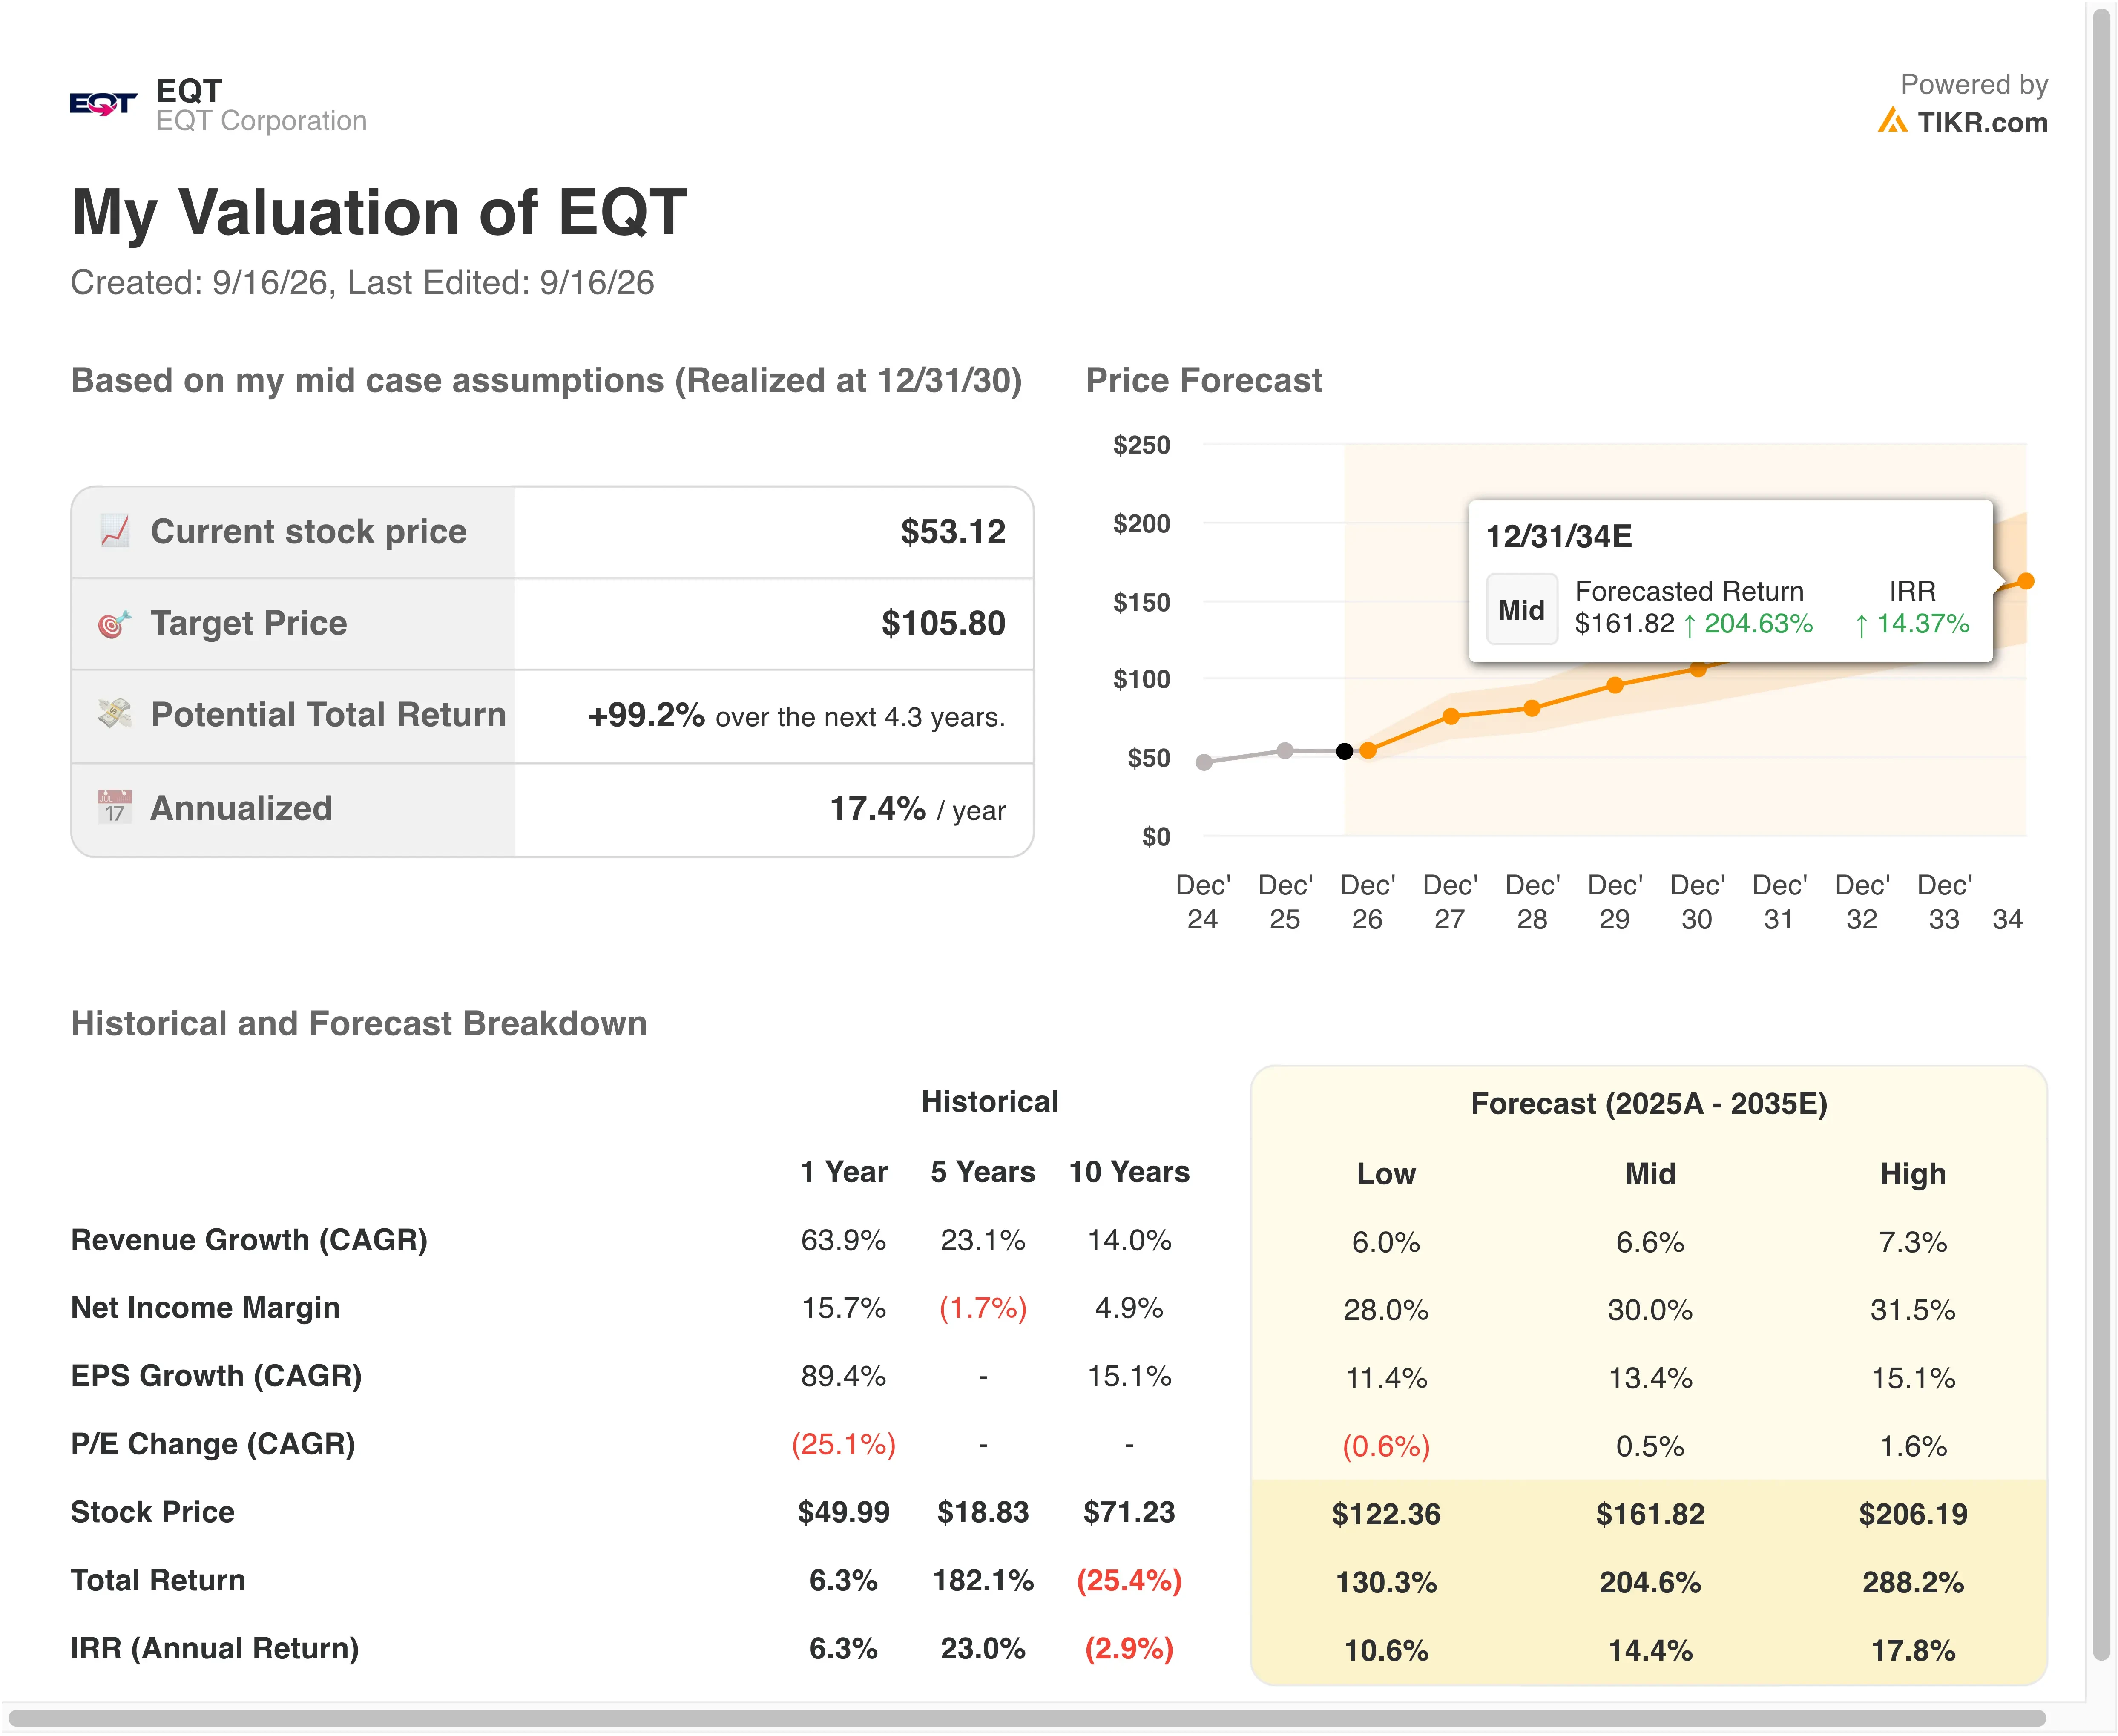
I margini sono dove il vantaggio di EQT si manifesta davvero. Un margine operativo vicino al 44% è eccezionale per un'azienda di esplorazione e produzione, e riflette la scala che EQT ha costruito nella sua posizione nel Marcellus Shale. Questa efficienza permette al titolo di generare forti rendimenti annualizzati anche con un multiplo di uscita conservativo di 14,3x.
L'attuale calo, guidato dai prezzi deboli del gas piuttosto che da problemi specifici dell'azienda, ha ampliato il divario tra il prezzo del titolo EQT e il target del modello. Per gli investitori disposti a guardare oltre le oscillazioni a breve termine delle materie prime, quel divario è esattamente ciò che il modello è progettato per segnalare.
Stima il fair value di un'azienda all'istante (Gratuito con TIKR) >>>
EQT Confrontata con Expand Energy e Range Resources
Expand Energy (EXE) detiene attualmente il titolo che EQT sta inseguendo, essendo il più grande produttore di gas naturale degli Stati Uniti per volume dopo la sua fusione del 2024 tra Chesapeake Energy e Southwestern Energy. Expand ha previsto una produzione 2026 di circa 7,4-7,6 miliardi di piedi cubi equivalenti al giorno con una spesa in conto capitale di 2,75-2,95 miliardi di dollari.
Ma l'espansione MVP Boost di EQT, che aggiunge fino a 2,5 miliardi di piedi cubi al giorno di nuova capacità, potrebbe portarla ben oltre Expand se il rivale più grande non terrà il passo. EQT detiene anche un chiaro vantaggio di efficienza, con un'analisi recente che colloca il suo margine EBITDA vicino al 78%, un livello che i pari, inclusi Range Resources e Antero Resources (AR), non hanno eguagliato.
Range Resources (RRC) compete su scala più ridotta, prevedendo una spesa in conto capitale annuale di 650-700 milioni di dollari tra il 2025 e il 2027 per far crescere la produzione giornaliera da circa 2,4 a 2,6 miliardi di piedi cubi equivalenti. L'approccio misurato di Range rispecchia la stessa disciplina di capitale di EQT, sebbene la più ampia base di riserve di EQT, di circa 25 trilioni di piedi cubi, le dia più mesi di cassa restante.
La dinamica competitiva si riduce a chi può convertire la capacità dei gasdotti in produzione più velocemente. La combinazione di bassi costi di break-even e capacità di trasporto in espansione di EQT la posiziona bene in questa corsa.
Monitora i buyback, la domanda contrattualizzata e la crescita della produzione >>>
Cosa Guiderà il Titolo EQT in Avanti?
Il progetto MVP Boost rimane il singolo catalizzatore più grande in vista. Portare con successo online quell'espansione da 500 milioni di piedi cubi ridurrebbe materialmente il divario di produzione con Expand Energy e supportarebbe la crescita del volume incorporata nel modello.
I risultati del Q3, attesi intorno al 20 ottobre, mostreranno se le previsioni sui volumi per l'intero anno sono in linea con il piano. Mostreranno anche se i prezzi del gas realizzati si sono stabilizzati abbastanza da supportare le attuali ipotesi sui margini.
La domanda di energia per i data center sta diventando un driver sempre più importante per EQT in particolare, come dimostra l'accordo di netback con CPV. Altri accordi di questo tipo potrebbero ridurre nel tempo l'esposizione di EQT ai volatili prezzi spot del gas.
Gli investitori dovrebbero anche monitorare le tendenze degli stoccaggi e del meteo in vista dell'inverno, poiché condizioni più fredde del previsto potrebbero rapidamente invertire i prezzi deboli che hanno messo sotto pressione il titolo questa settimana.
Esegui il tuo scenario di crescita della produzione di EQT (Gratuito con TIKR) >>>
Dovresti Investire in EQT?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri EQT e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per monitorare EQT insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Analizza il titolo EQT su TIKR Gratuito→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!