Punti Chiave
- Inversione Post-Risultati: L'EPS rettificato di Altria per il Q2 di $1,48 ha mancato il consenso di due centesimi, facendo scendere le azioni fino al 9% a $68, il peggior giorno singolo da giugno 2022, anche se la direzione ha alzato l'estremo basso delle previsioni annuali a $5,61-$5,72 per azione e il consiglio ha aumentato il dividendo trimestrale a $1,11 entro un mese.
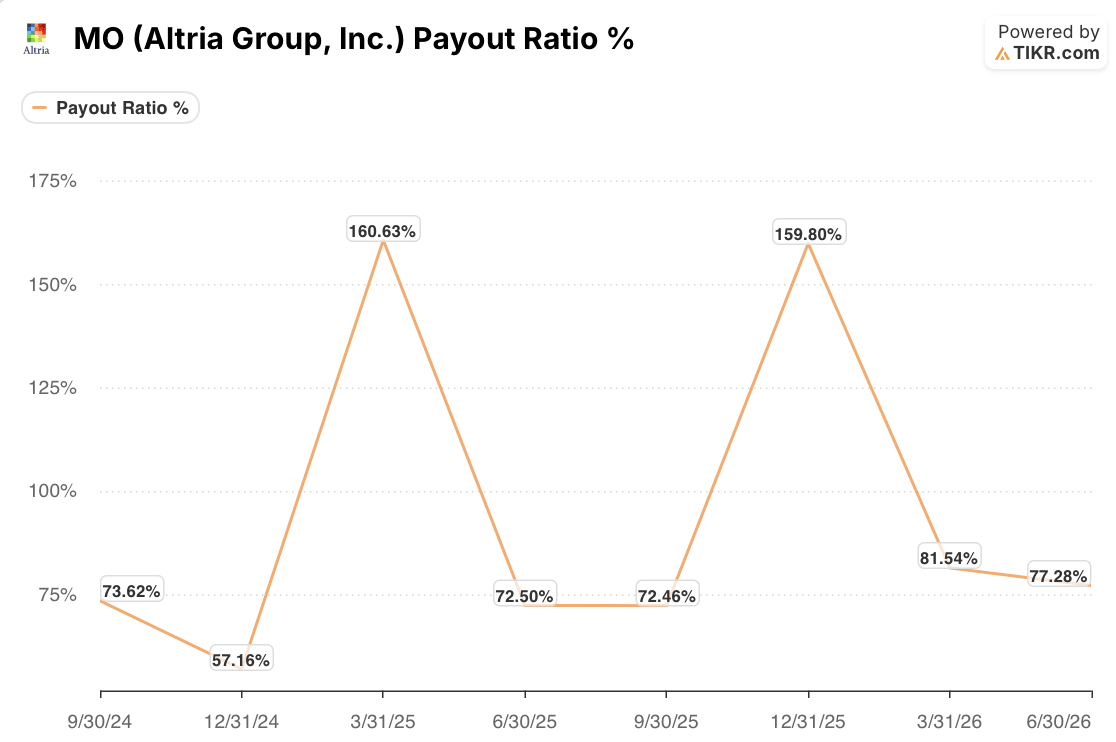
- Copertura Confermata: Il payout ratio è sceso al 77% nel trimestre chiuso il 30 giugno 2026 dall'81,54% del trimestre precedente, e il free cash flow di $660 milioni è stato quasi quattro volte i $170 milioni generati nello stesso trimestre dell'anno prima.
- Jolly Regolatorio: Altria ha citato in giudizio la FDA il 2 settembre per costringere a una revisione del sistema di approvazione dei prodotti del tabacco, puntando allo stesso arretrato che ha rallentato il segmento del tabacco orale, il cui reddito operativo rettificato è sceso dell'8% nel Q2 a causa delle spese per il lancio di on! PLUS.
- Consenso Già Lì: Il prezzo target medio della Street era a $70,00 contro una chiusura a $69,81 del 15 settembre, con una differenza dello 0,3%, con il target di $58 di Barclays come unico outlier che tira verso il basso l'estremo inferiore dell'intervallo.
Il Selloff di Altria Non Corrispondeva a Quello che è Seguito
Il secondo trimestre di Altria (MO) sembrava una delusione. L'utile per azione diluito rettificato è aumentato del 2,8% su base annua a $1,48, al di sotto dei $1,50 attesi dagli analisti, e il titolo è sceso fino al 9,1% a $68,08 il 30 luglio, il calo più forte in una singola seduta da giugno 2022. La direzione ha indicato fumatori sotto pressione sui prezzi che scelgono prodotti più economici e un confronto difficile con l'anno precedente per il tabacco orale.
Ciò che è seguito complica la semplice lettura di "mancata e declino". Nella stessa conference call dei risultati del Q2 2026, il CFO Heather Newman ha alzato l'estremo basso delle previsioni di EPS rettificato annuale a un intervallo di $5,61-$5,72, citando quattro trimestri consecutivi di moderazione del declino del settore delle sigarette. Poi, entro un mese, il consiglio ha aumentato il dividendo trimestrale a $1,11 per azione, la consigliera Kathryn McQuade ha acquistato $101.430 di azioni sul mercato aperto, e Altria ha aggiunto al suo consiglio Steven Presley, CEO di Refresco, un veterano dei beni di consumo confezionati.
Il 2 settembre, la società ha citato in giudizio direttamente la FDA, cercando di imporre un processo di revisione più veloce e prevedibile per la sua pipeline di prodotti senza fumo. Nulla di tutto ciò sembra indicare un management che si prepara per un business più debole.
Verifica dell'Aumento del Dividendo di Altria Rispetto al Cash Flow
Un aumento del dividendo da parte di una società il cui titolo è appena sceso del 9% è un segnale genuino solo se il pagamento è effettivamente finanziato.
Il payout ratio di Altria ha superato il 150% due volte negli ultimi due anni, in trimestri che sembrano distorsioni GAAP una tantum piuttosto che il trend operativo. Mettendo da parte quei due trimestri, il rapporto è stato del 72,50%, 72,46%, 81,54% e 77,28% nei quattro trimestri ordinari più recenti, un moderato incremento nell'anno che si è attenuato nel trimestre più recente, lo stesso in cui il dividendo è aumentato.
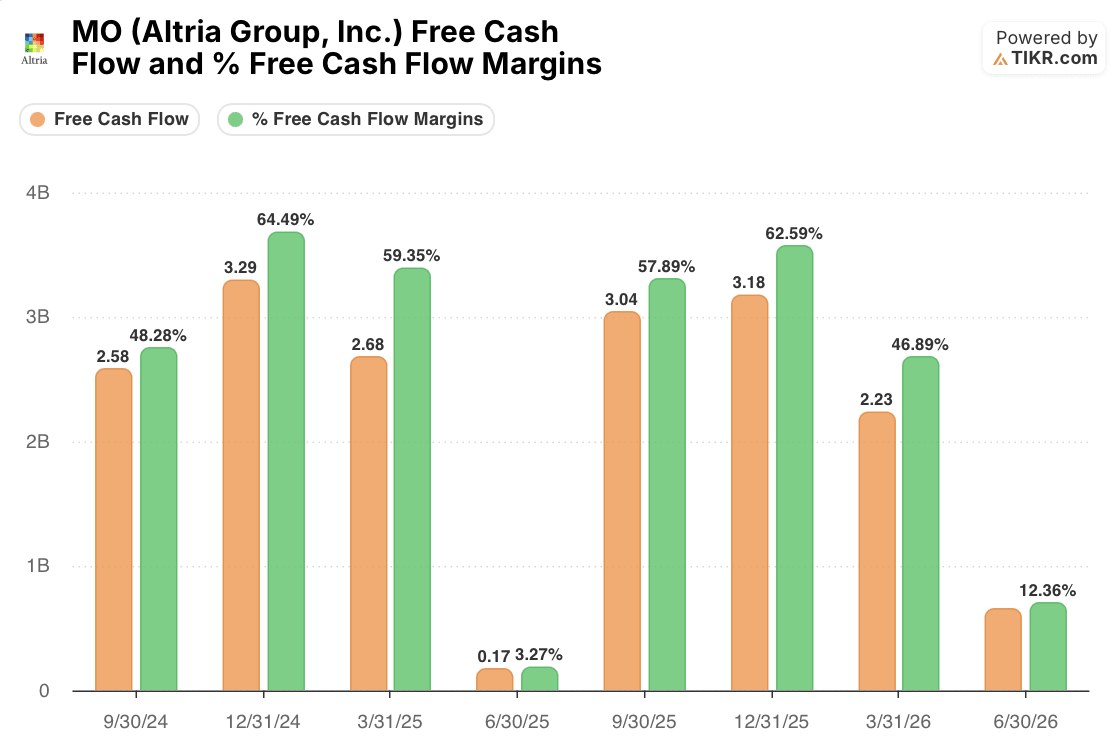
Il free cash flow lo conferma. Il trimestre chiuso il 30 giugno 2026 ha generato $660 milioni di free cash flow con un margine del 12,36%, contro i soli $170 milioni e un margine del 3,27% nello stesso trimestre dell'anno precedente, un miglioramento di circa quattro volte in quello che è stato costantemente il trimestre di cash flow stagionale più debole di Altria.
Sommando i quattro trimestri forniti (settembre 2025 a giugno 2026) si ottiene un free cash flow degli ultimi dodici mesi di circa $9,1 miliardi, comodamente al di sopra del ritmo annualizzato di circa $7,2 miliardi implicato dai $3,6 miliardi pagati da Altria in dividendi nel primo semestre 2026, un run-rate che aumenta solo ora che il pagamento trimestrale è salito a $1,11. Un rapporto debito netto/EBITDA di 1,9 volte, in linea con l'obiettivo del management di 2 volte, aggiunge ulteriore margine. L'aumento del dividendo sembra finanziato, non solo desiderato.
La Causa alla FDA Punta Esattamente Ciò che Ha Frenato il Tabacco Orale
La durata del dividendo risponde alla domanda se Altria possa continuare a pagare. Non risponde alla domanda se il business possa crescere, e questa domanda passa attraverso la causa legale contro la FDA. Il reddito operativo rettificato del segmento del tabacco orale è sceso dell'8% nel secondo trimestre e del 4,2% nel primo semestre, un calo che il management attribuisce alle spese per il lancio di on! PLUS e a un confronto difficile con il 2025 legato a un'interruzione dell'approvvigionamento di un concorrente. I margini del segmento si sono mantenuti a un ancora sano 66,7%, e la quota di mercato al dettaglio era stabile al 29%, ma la fase di investimento è reale.
Questo è il contesto in cui Altria ha intentato la causa. Il ricorso sostiene che la FDA non ha mai rispettato il proprio termine legale di 180 giorni per la revisione dei nuovi prodotti del tabacco, un arretrato che, secondo la società, ha sepolto prodotti come on! in ritardi regolatori mentre concorrenti non autorizzati guadagnavano quote di mercato.
Un processo più veloce sarebbe importante per i piani a breve termine di Altria: un lancio nazionale di on! PLUS da 12 milligrammi nel terzo trimestre, due estensioni di gusto previste per il quarto trimestre, e un rientro pianificato per NJOY ACE ora che la disputa brevettuale che l'ha ritirato dagli scaffali è stata risolta. Nulla di ciò richiede che la causa abbia successo, ma un esito favorevole rimuoverebbe un vero vincolo alla scalabilità dei prodotti destinati a compensare i volumi di sigarette, ancora in calo di un stimato 5% a livello di settore anche se il declino si modera.
Il Dividendo Sembra Finanziato. Il Caso di Rialzo Ha Ancora Bisogno che la FDA Si Muova.
Mettendo insieme gli acquisti degli insider, l'aumento del dividendo e l'aggiunta al consiglio, sembra che un management abbia guardato al proprio cash flow e concluso che il selloff ha sopravvalutato il rischio. I numeri sostengono largamente questa tesi: la copertura sta migliorando, non deteriorandosi, e il bilancio ha margine di manovra.
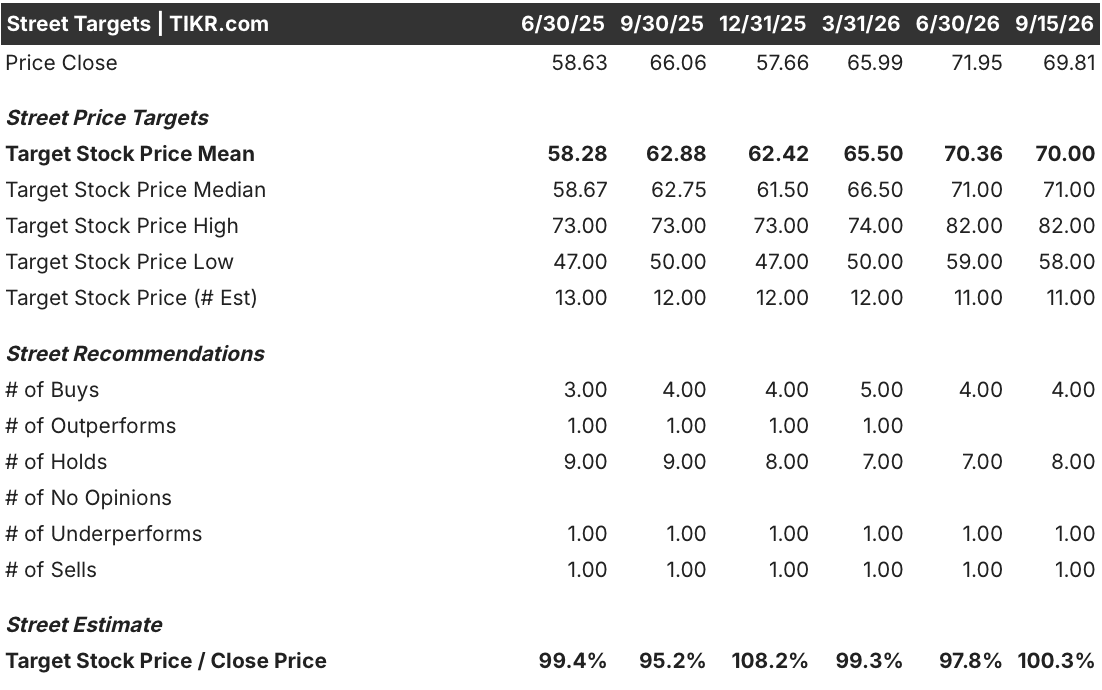
Ciò che i numeri non supportano è una storia di errata valutazione. Il prezzo target medio della Street era a $70,00 contro la chiusura di Altria a $69,81 del 15 settembre, essenzialmente identici, e il target mediano di $71,00 implica appena più potenziale di rialzo. Tra i rating monitorati da TIKR, quattro sono buy, otto sono hold e due sono più ribassisti, con il taglio a $58 di Barclays di fine luglio che ancora fissa l'estremo basso dell'intervallo $58-$82 piuttosto che riflettere un più ampio spostamento al ribasso. Gli analisti, in altre parole, hanno già recuperato il terreno rispetto al recupero dal minimo di luglio; questo non è un caso in cui gli insider vedono valore che la Street ha perso.
L'inquadratura più onesta è che i segnali di fiducia si verificano come conferma, non come scoperta. Il dividendo è sostenuto da una reale generazione di cassa, riducendo il rischio di un taglio che metterebbe sotto pressione il multiplo. La domanda aperta è se la causa contro la FDA e la pipeline di on! PLUS si traducano in un recupero dei margini del tabacco orale abbastanza veloce da compensare l'erosione dei volumi di sigarette.
Il prossimo dato da monitorare è l'andamento del reddito operativo rettificato del segmento del tabacco orale nel terzo trimestre, che mostrerà se la pressione delle spese di lancio dietro il calo dell'8% si sta attenuando man mano che il lancio da 12 milligrammi scala a livello nazionale.
Dovresti Investire in Altria Group, Inc.?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.