

Punti Chiave
- Le azioni di Schneider Electric hanno chiuso in calo del 9,97% a €272,80 il 5 ottobre dopo che ha concordato di acquistare PTC per $205 per azione in contanti, un valore d'impresa di $23,7 miliardi.
- Il prezzo equivale a circa 21 volte l'EBITA rettificato stimato per il 2027 di PTC da sola, scendendo a 13 volte solo se si realizzeranno €250 milioni di risparmi sui costi e circa €800 milioni di sinergie sui ricavi.
- Il debito netto è già aumentato da €9,43 miliardi a €16,29 miliardi tra settembre 2024 e giugno 2026, e l'operazione aggiunge tra €16 e €17 miliardi di nuovo debito.
- Dopo il calo, Schneider negozia a 24,14 volte gli utili normalizzati a 12 mesi (NTM), al di sotto della sua media annuale di 25,76x ma al di sopra del suo minimo di 22,92x.
Perché le azioni di Schneider Electric hanno perso il 10% nella sua più grande acquisizione di sempre
Schneider Electric (SU) ha chiuso a €272,80 il 5 ottobre, in calo di €30,20, dopo aver concordato di acquistare la società statunitense di software ingegneristico PTC nella sua più grande acquisizione mai registrata. Reuters ha stimato che il calo ha cancellato quasi €15 miliardi di valore di mercato in una sola seduta.
Le condizioni spiegano gran parte della reazione. Schneider pagherà $205 per azione PTC in contanti, un premio del 42,3% rispetto alla chiusura del 2 ottobre di PTC, per un valore azionario di circa $22,6 miliardi.
Prima di lunedì, le azioni di Schneider erano in rialzo del 29% dall'inizio dell'anno, sostenute principalmente dalla domanda di apparecchiature di alimentazione e raffreddamento per data center. Il columnist di Reuters Breakingviews Liam Proud ha espresso chiaramente la preoccupazione: l'operazione "prende un chiaro vincitore dell'IA e ci mescola un possibile perdente".
Ciò si riferisce ai titoli del software industriale come PTC, che hanno subito vendite a causa dei timori che l'IA possa aprire la porta a concorrenti più economici.
Il CEO Olivier Blum vede il contrario. Ha detto agli investitori che "i dati stanno diventando uno strato molto critico" per l'IA industriale, e che il software di progettazione e ciclo di vita di PTC completa una piattaforma che Schneider ha costruito attraverso AVEVA, il PI System e l'acquisizione in sospeso di Cognite.
Su base 2025, software e servizi raggiungerebbero il 24% dei ricavi del gruppo, 5 punti percentuali in più rispetto a Schneider da sola.
Jefferies ha definito la logica "molto chiara", ma ha avvertito che i timori sull'IA che permettono a Schneider di acquistare PTC "a una valutazione minima decennale" potrebbero anche pesare su Schneider dopo l'operazione.
Schneider Electric porta PTC su un bilancio che già porta più debito
La questione più pesante per gli azionisti si trova nel bilancio. Schneider finanzierà circa €22 miliardi di contropartita in contanti con €5-6 miliardi di nuove azioni e €16-17 miliardi di nuovo debito senior.
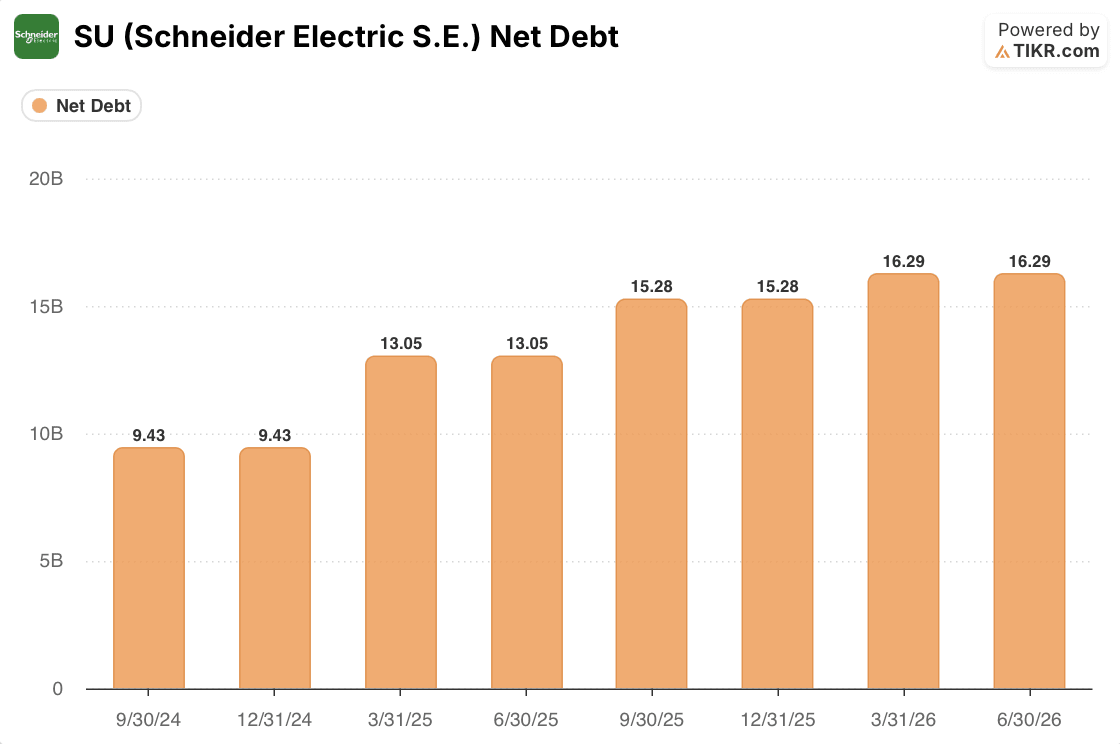
Questo debito si aggiunge a una società la cui leva finanziaria è già aumentata. Il debito netto è salito da €9,43 miliardi nel settembre 2024 a €16,29 miliardi nel giugno 2026.
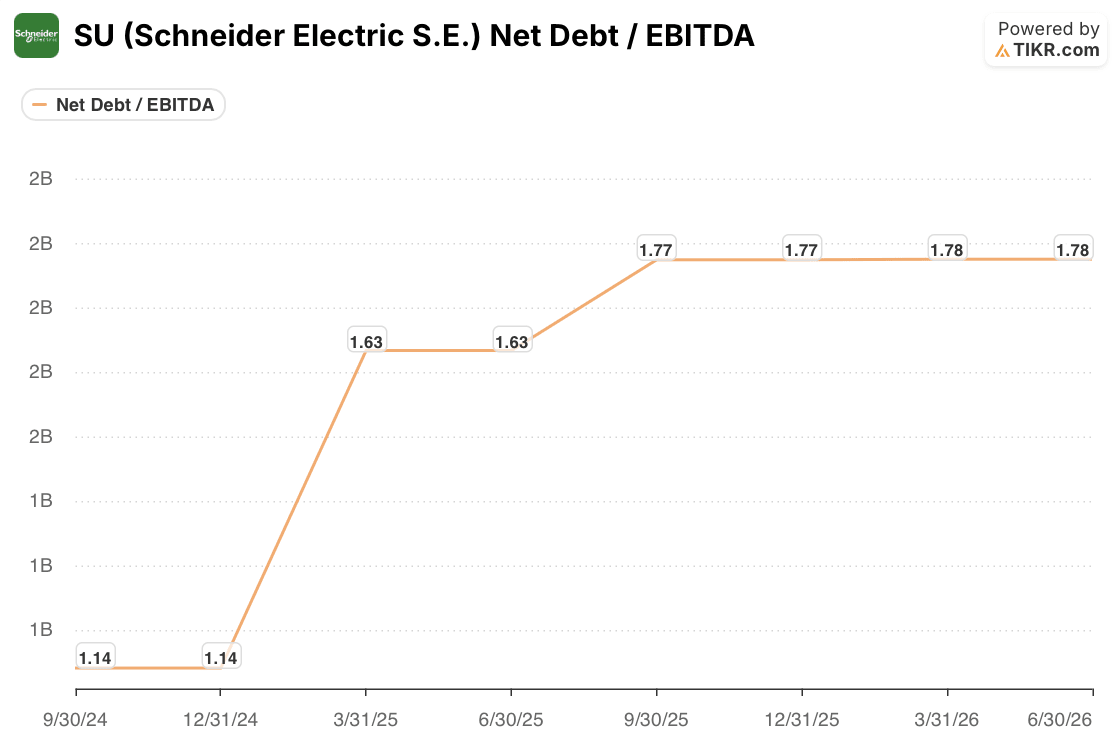
Il rapporto debito netto/EBITDA è salito da 1,14x a 1,78x nello stesso periodo, prima che PTC o Cognite siano contabilizzati.
Un calcolo approssimativo mostra la portata. Aggiungendo il nuovo prestito al debito netto di giugno, il totale si avvicina a €32-33 miliardi, circa il doppio del livello attuale.
L'ulteriore indebitamento aumenterebbe materialmente la leva finanziaria, ma una stima comparabile del rapporto debito netto/EBITDA richiede cifre EBITDA per entrambe le società e un calcolo pro forma del debito netto. La crescita degli utili e la generazione di cassa prima della chiusura prevista per il Q3 2027 potrebbero ridurre la leva, mentre altre acquisizioni e deflussi di cassa potrebbero compensare tali guadagni.
La direzione afferma di rimanere impegnata a mantenere un rating creditizio di categoria A, il dividendo progressivo e l'intero programma di buyback del 2030. Il costo per mantenere queste promesse è una pausa dei buyback nel 2027 e 2028, dopo €250 milioni di riacquisti nel primo semestre del 2026.
La generazione di cassa è ciò che rende fattibile quel piano. Schneider ha prodotto un record di €1,6 miliardi di flusso di cassa libero nel primo semestre e ha fornito previsioni per una conversione in cassa di circa il 100% per il 2026, mentre il CFO Nathan Fast ha detto che PTC converte più del 100% degli utili in cassa.
RBC ha comunque sottolineato che l'indebitamento potrebbe riaccendere le preoccupazioni di lunga data sulle spese di Schneider.
La leva finanziaria di Schneider è passata da 1,14x a 1,78x prima che fosse aggiunto un solo dollaro di PTC. Confronta i rapporti di indebitamento di SU con altri leader industriali su TIKR gratuitamente →
Cosa significano i calcoli delle sinergie PTC per le azioni SU
I numeri di Schneider mostrano quanto del prezzo dipenda dall'esecuzione. L'operazione valuta PTC a circa 21 volte l'EBITA rettificato stimato per il 2027 prima delle sinergie, 17x dopo i €250 milioni di risparmi sui costi e 13x solo con l'inclusione degli €800 milioni di sinergie sui ricavi.
Ciò significa che le sinergie sui ricavi fanno tanto lavoro quanto i risparmi sui costi, e sono la metà più difficile da dimostrare. L'analista di Rothschild & Co Redburn James Moore ha notato nella chiamata M&A che €800 milioni equivalgono a circa il 33% dei ricavi di PTC.
Fast ha detto che quei guadagni dovrebbero iniziare subito dopo la chiusura e accumularsi "linearmente nel medio termine". Anche i risparmi sui costi comportano circa €250 milioni di costi di implementazione una tantum.
Il ritorno sugli utili è modesto all'inizio. La direzione si aspetta una diluizione a una cifra bassa degli EPS rettificati nel primo anno prima della contabilizzazione dell'acquisto, che sale a cifre medio-alte con le sinergie complete, e un rendimento dell'operazione superiore al suo costo del capitale entro il quinto anno.
Breakingviews ha eseguito un test più severo, stimando che anche con ogni sinergia conseguita, il profitto combinato equivarrebbe a circa un rendimento dell'8% sul prezzo di acquisto, rispetto a un costo del capitale che gli analisti di Morningstar pongono vicino al 9%.

Il prezzo delle azioni riflette ora parte di quel dubbio. Il P/E a 12 mesi (NTM) di Schneider è sceso da circa 27x appena prima dell'annuncio a 24,14x, al di sotto della sua media annuale di 25,76x.
Non è a un estremo. Il multiplo ha toccato il minimo a 22,92x alla fine di marzo 2026, e le stime del consenso potrebbero non riflettere ancora il nuovo costo degli interessi o l'emissione di azioni.
Una forte logica strategica pagata con anni di spazio nel bilancio
Il selloff sembra meno un verdetto sul business principale di Schneider che su quanto tempo gli azionisti devono aspettare perché questa operazione dia i suoi frutti. A luglio, Schneider ha rivisto al rialzo le sue previsioni per il 2026 a una crescita organica dei ricavi del 10-13% dopo che le vendite del primo semestre sono cresciute del 14% organicamente.
PTC aggiunge un'attività software ad alto margine, per lo più ricorrente, e la logica industriale ha ottenuto ampio sostegno dagli analisti. La direzione si aspetta che il rendimento del capitale impiegato dell'operazione superi il suo costo medio ponderato del capitale entro il quinto anno dalla chiusura, comprese le sinergie a regime completo, mentre il prestito pianificato raddoppierebbe circa il debito netto prima di altri cambiamenti di bilancio.
Il multiplo più basso aiuta, anche se non risolve la questione. A 24,14x, gli investitori pagano meno della media annuale per una società che porta più debito, mette in pausa i buyback e scommette che le sinergie sui ricavi reggano mentre le pressioni dell'IA sui prezzi del software.
I primi punti di controllo arrivano rapidamente. Schneider pubblica i risultati del Q3 il 16 ottobre, e il tempismo e il prezzo della vendita di azioni da €5-6 miliardi mostreranno quanta diluizione assorbono gli azionisti.
Dopodiché, la crescita dell'ARR di PTC rispetto al suo obiettivo di medio termine di circa il 10%, e le reazioni delle agenzie di rating al nuovo debito, mostreranno se il multiplo di sinergie a 13x è un obiettivo realistico o uno scenario migliore.
La direzione punta a rendimenti superiori al suo costo del capitale entro il quinto anno dalla chiusura, comprese le sinergie complete.
La direzione punta a rendimenti superiori al suo costo del capitale entro il quinto anno dalla chiusura, comprese le sinergie complete. Segui le stime e la leva finanziaria di SU su TIKR gratuitamente →
Quindi, quanto vale realmente l'azione Schneider Electric?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere l'azione SU. Inizia dalle stime del consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Schneider Electric S.E. gratuitamente→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


