Punti chiave
- I ricavi di Alphabet del trimestre di giugno sono aumentati del 24% a $119,8 miliardi, con Google Cloud in crescita dell'82% a $24,8 miliardi e un backlog di $514 miliardi.
- Il modello di valutazione di TIKR indica un prezzo di circa $520 entro la fine del 2028, un rendimento totale di circa il 52%, ovvero circa il 20% annuo.
- Il punto critico sono le spese, dato che le previsioni di capex per il 2026 sono tra $195 e $205 miliardi e il free cash flow è stato negativo per $5,9 miliardi l'ultimo trimestre.
- Il prossimo rapporto sugli utili mostrerà se i capex e il backlog di Cloud stanno seguendo il piano.
Alphabet (GOOGL) ha guadagnato circa il 40% nell'ultimo anno, e il titolo ha chiuso a $343,50 il 2 ottobre. Quindi, quando il modello di valutazione di TIKR indica un rendimento totale di circa il 52% entro la fine del 2028, è lecito chiedersi se quel numero sia realistico.
Il modello chiede meno di quanto il 52% suggerisca. La crescita dei ricavi è in linea con quanto già si aspettano gli analisti, e il multiplo P/E si riduce a circa 23x da circa 28x, quindi il rendimento deriva dagli utili e non dal fatto che gli investitori paghino di più. Ciò che vale la pena discutere è il conto, cioè quanto Alphabet deve spendere per arrivarci.
| Metrica | Ultimo anno | Modello TIKR, fino al 2028 |
|---|---|---|
| Crescita ricavi (CAGR) | 15% | 22% |
| Margine operativo | 32% | 36% |
| Moltiplicatore P/E | 28x | 23x |
| Prezzo azione | $343,50 (chiusura 2 ott) | Circa $520 |
| Rendimento annualizzato | n/d | Circa 20% |
Fonte: modello di valutazione guidata di TIKR, con prezzi alla chiusura del 2 ottobre 2026. Gli output del modello sono arrotondati.
Cloud fa il lavoro pesante
Il trimestre di giugno è dove la storia di crescita diventa difficile da contestare. Alphabet ha aumentato i ricavi del 24% a $119,8 miliardi, il suo 12° trimestre consecutivo di crescita a doppia cifra, e Google Cloud ha fatto gran parte del lavoro pesante, con ricavi in aumento dell'82% a $24,8 miliardi e un reddito operativo di $8,8 miliardi.
Il backlog di contratti firmati di Cloud ora ammonta a $514 miliardi, il che rappresenta molta futura entrata già assicurata. La Ricerca, ancora il core del business, è cresciuta del 17% a $63,3 miliardi.
Il grafico seguente mostra come gli analisti si aspettano che questa crescita prosegua fino al 2030.
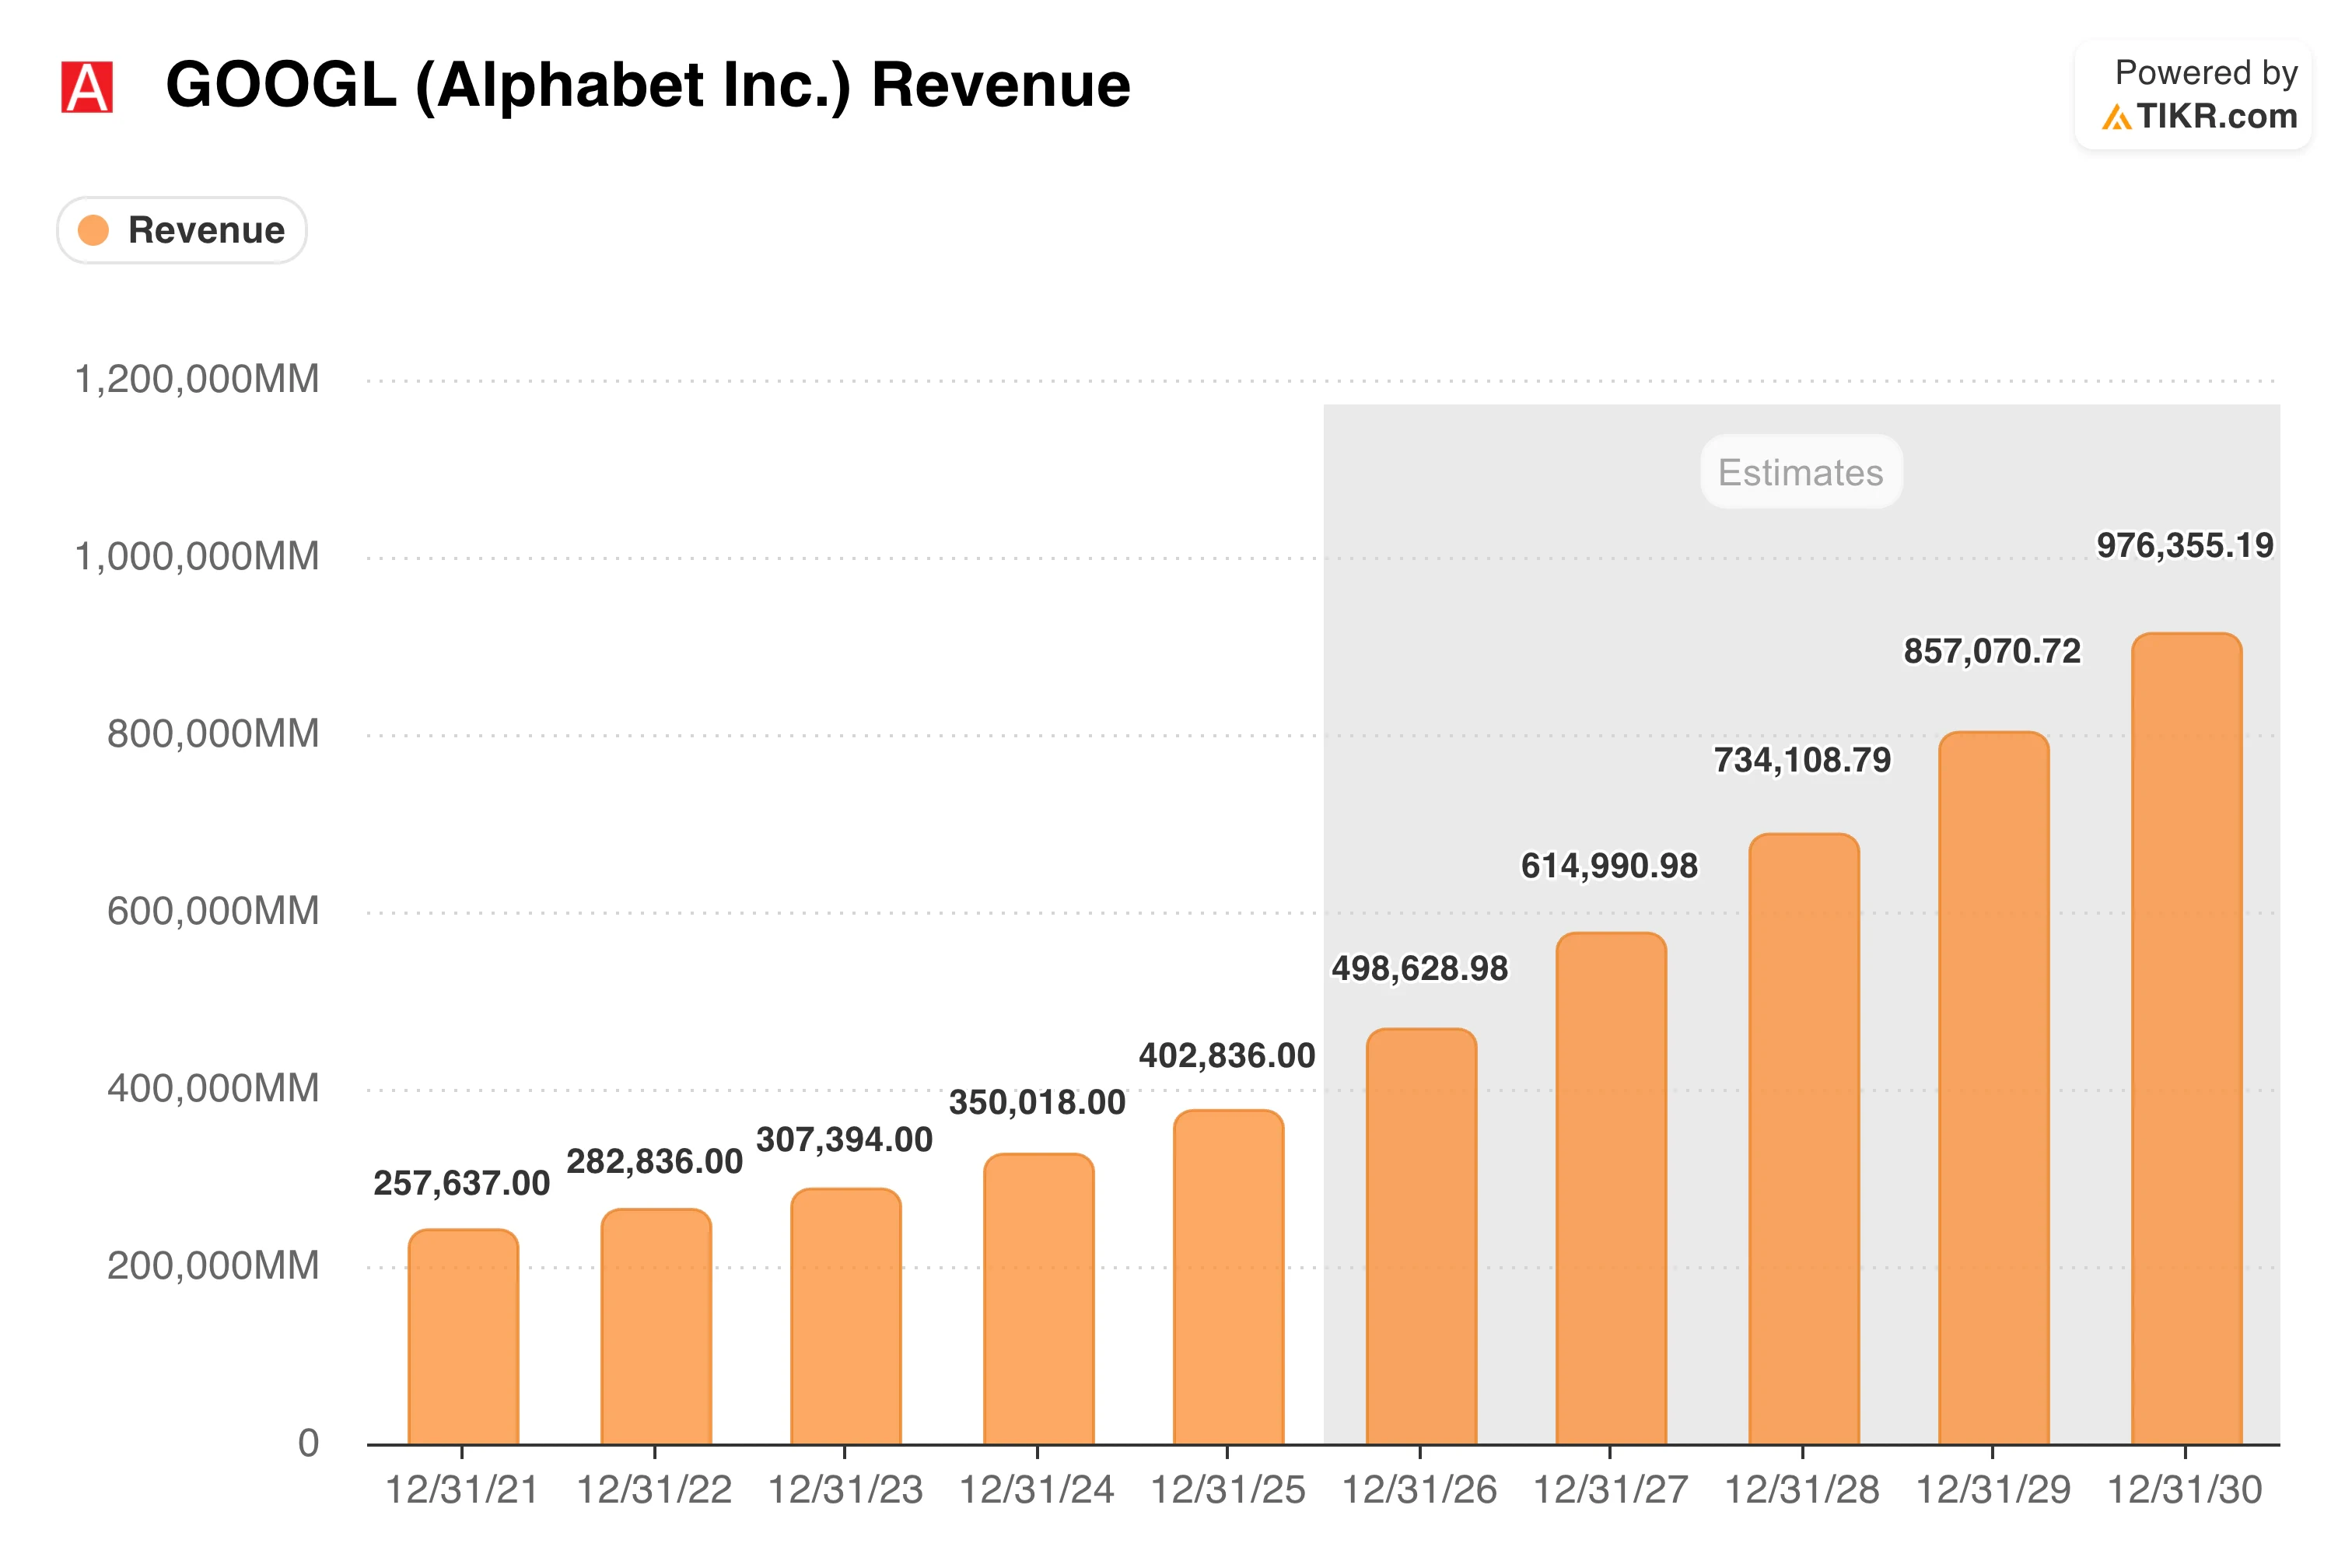
Gli analisti vedono i ricavi a circa $500 miliardi quest'anno, poi a circa $615 miliardi nel 2027 e circa $735 miliardi nel 2028. La crescita rallenta lungo il percorso, da circa il 24% quest'anno a circa il 19% entro il 2028, e il ritmo annuale del 22% del modello fino al 2028 si colloca perfettamente in linea con quelle stime. In termini semplici, Alphabet non ha bisogno di fare molto meglio di quanto già si aspettano gli analisti perché questo funzioni.
Microsoft (MSFT) sta crescendo anche nel cloud, anche se più lentamente. I ricavi dei suoi servizi Azure e altri cloud sono aumentati del 43% nel trimestre di giugno, partendo da una base che già supera i $100 miliardi all'anno, quindi l'82% di Google Cloud è quasi il doppio di quel ritmo.
La domanda da $205 miliardi
Una crescita del genere non è economica. Solo nel trimestre di giugno, Alphabet ha speso $44,9 miliardi in spese in conto capitale, principalmente in infrastrutture di IA, e il free cash flow è diventato negativo a $5,9 miliardi, sebbene fosse ancora positivo a $53,3 miliardi negli ultimi dodici mesi.
Il management ora si aspetta tra $195 e $205 miliardi di capex per il 2026 e un aumento significativo nel 2027. Alphabet ha anche sospeso i buyback e raccolto capitale tramite azioni e debito, il che conta quando ci si chiede quanto valga ogni azione.
Il grafico seguente mostra il lato della cassa della storia, con gli analisti che si aspettano che il cash flow operativo raddoppi circa entro il 2028.
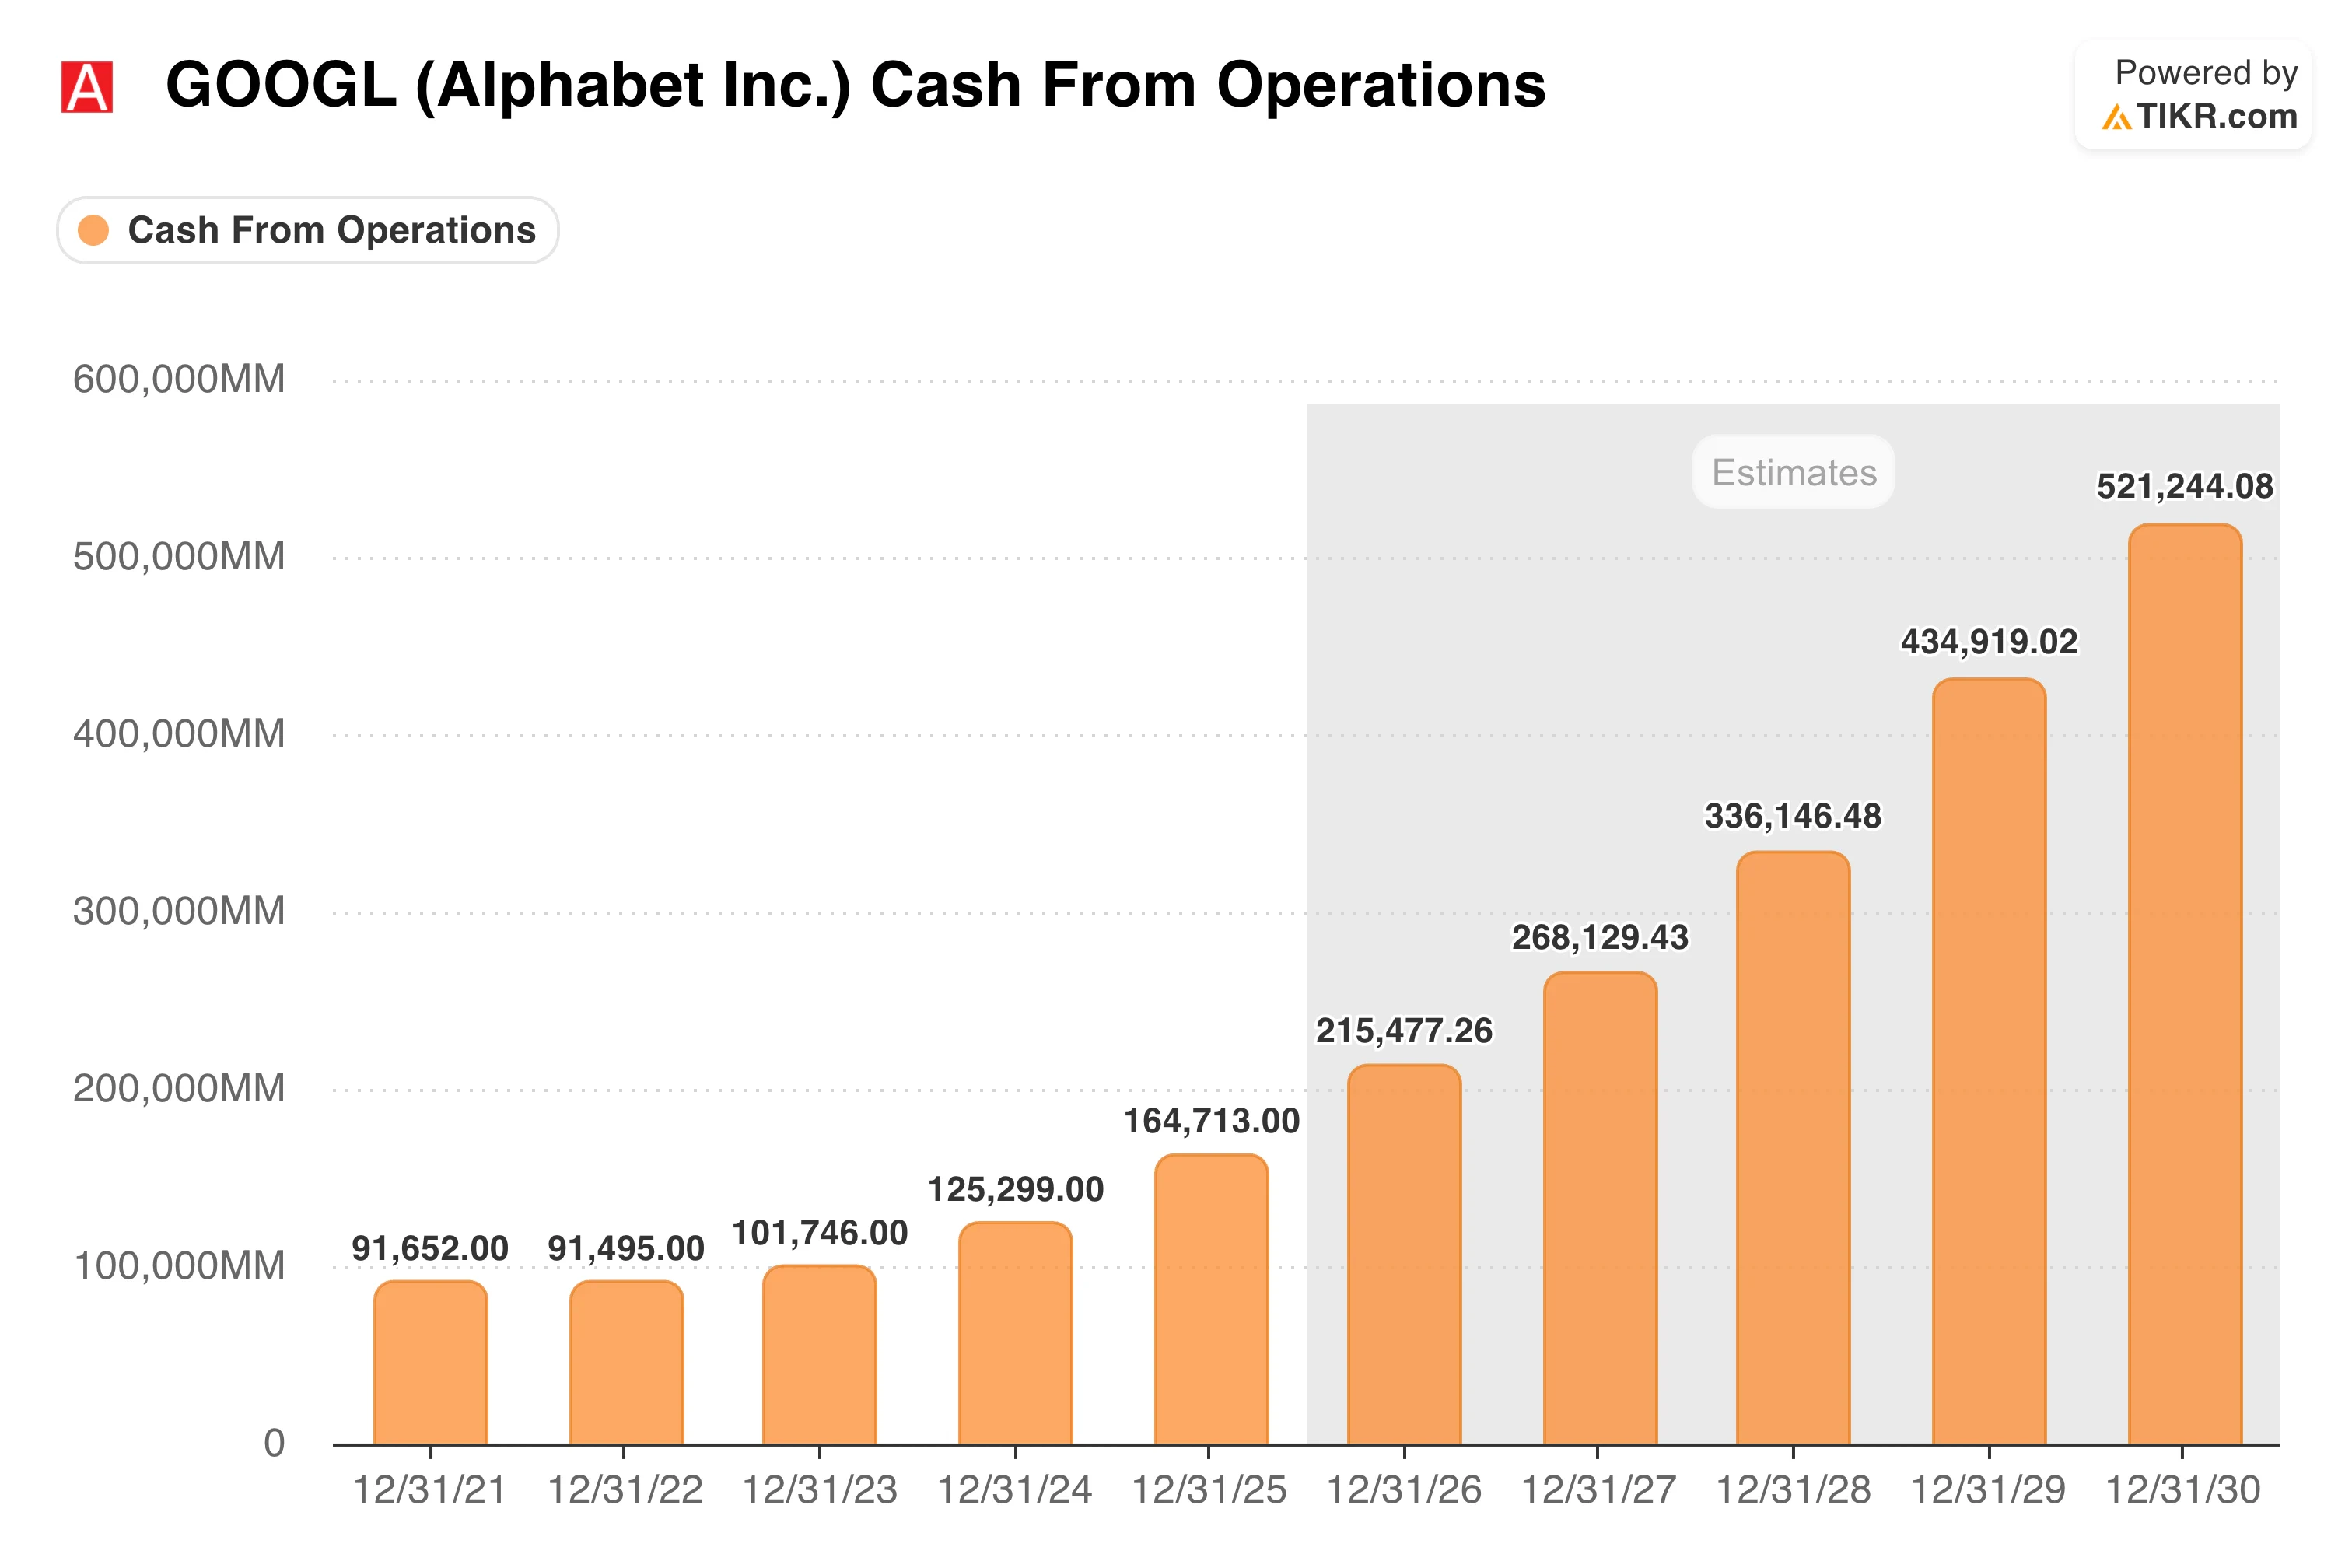
Il cash flow operativo è stato di circa $165 miliardi nel 2025, e il consensus lo vede a circa $215 miliardi quest'anno, circa $270 miliardi nel 2027 e circa $335 miliardi nel 2028. Il confronto è importante perché la stima di quest'anno si colloca solo modestamente al di sopra della guida sui capex, il che lascia poco margine nel 2026, mentre gli anni successivi sono dove si costruisce lo spazio. Guarderei da vicino quel divario.
Analizza il titolo GOOGL su TIKR Gratis→
Quindi, il 52% regge?
Il modello di valutazione di TIKR arriva a circa $520 entro la fine del 2028, un rendimento totale di circa il 52%, ovvero circa il 20% annuo. Ci arriva con i ricavi in crescita di circa il 22% all'anno e il margine operativo che sale leggermente a circa il 36%, mentre il multiplo P/E si riduce a circa 23x da circa 28x.
Mi piace che il rendimento derivi dalla crescita degli utili e non dal fatto che gli investitori paghino di più per ogni dollaro di profitto, il che rende il risultato meno dipendente dall'umore del mercato.
Il grafico seguente mostra il percorso.
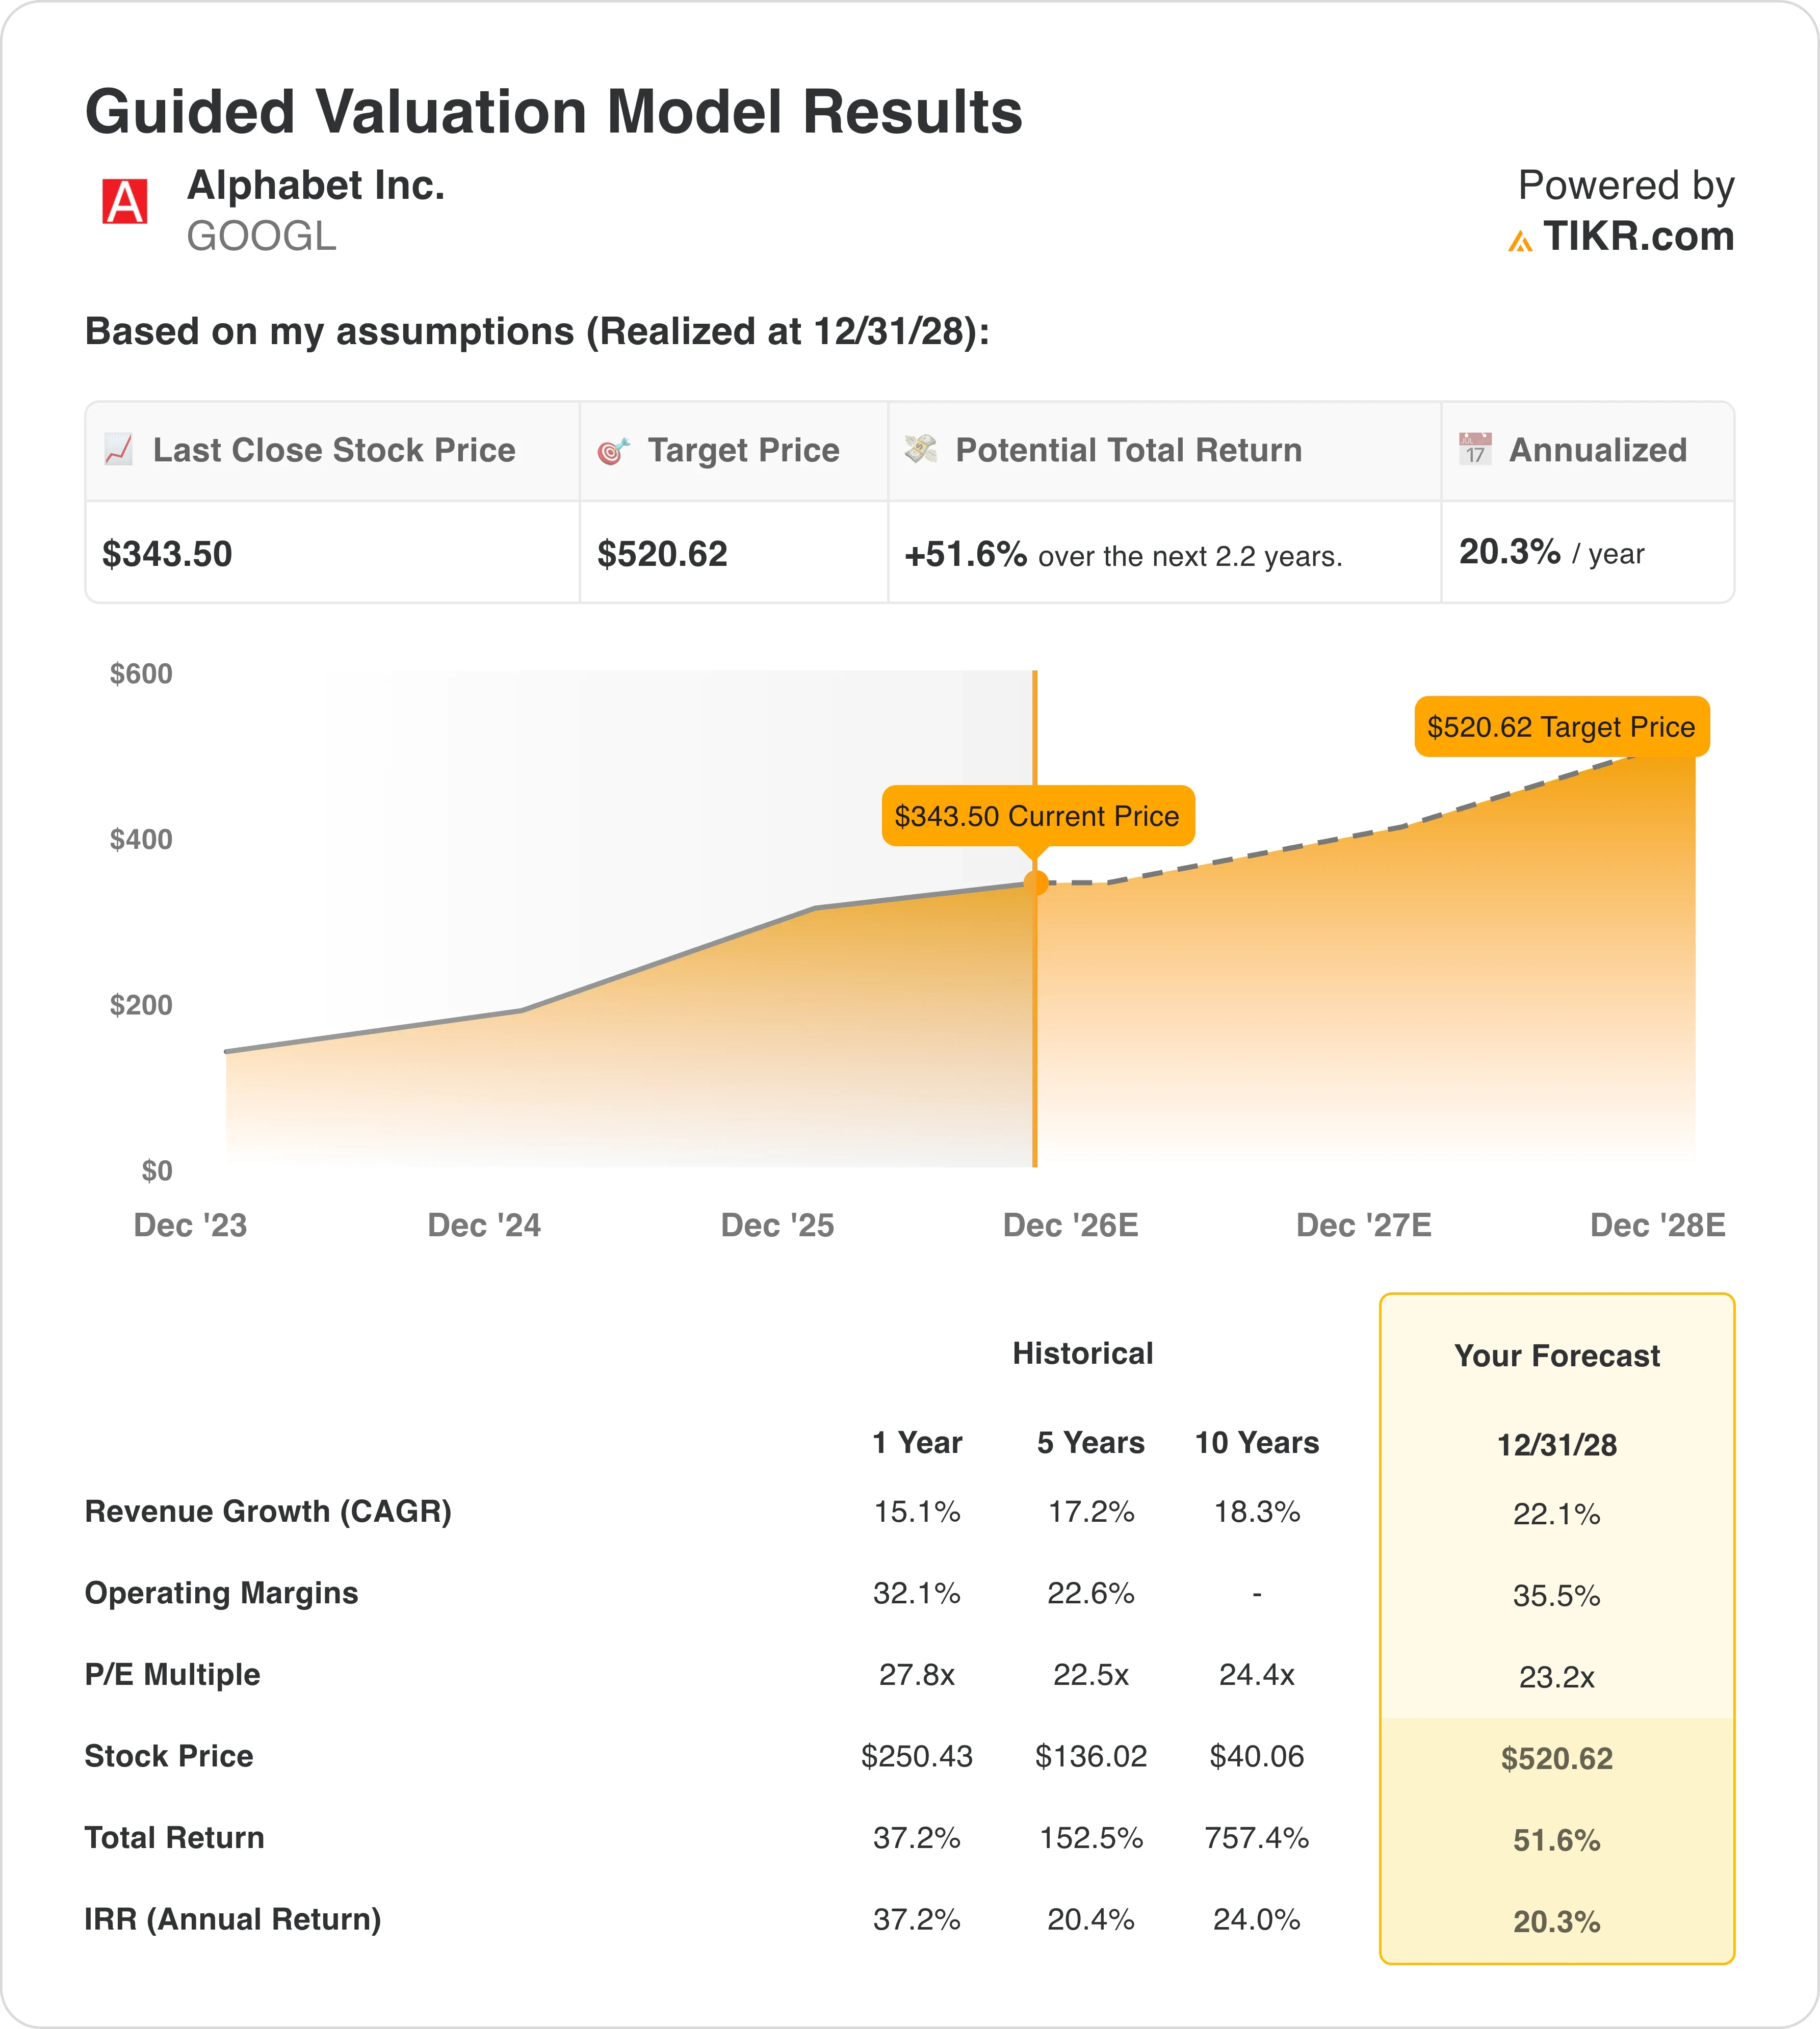
Il target medio di Wall Street di circa $430 è una cifra a 12 mesi, che si traduce in un potenziale rialzo di circa il 25% da qui, quindi il 20% annuo del modello non è più aggressivo della visione a un anno della Street.
Sul lato rialzista, Cloud cresce dell'82% con un backlog di $514 miliardi, e la Ricerca è ancora cresciuta del 17%, e il titolo non ha bisogno di un multiplo più ricco per arrivarci. Il caso ribassista risiede nelle spese. Se i capex di quest'anno di circa $200 miliardi non generano rendimenti adeguati, o se i margini si arrestano al di sotto del 36% del modello, gli utili alla base del target arrivano più tardi o più piccoli.
Per me, l'assunzione sul margine è quella da monitorare, dato che il modello prevede che Alphabet guadagni di più su ogni dollaro di ricavo mentre spende a un ritmo record.
Quindi, quanto vale realmente il titolo Alphabet?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune assunzioni nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alphabet. Parti dalle stime di consensus di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!