Punti Chiave
- Gli analisti si aspettano che i ricavi di Micron crescano del 107% nell'anno fiscale 2027, fino a 275 miliardi di dollari, secondo le stime di consenso su TIKR.
- Quella previsione dipende dalla carenza di memoria che dura fino alla prossima estate, il che si riduce a offerta, domanda ed economia.
- La nuova fab di Micron in Idaho inizierà la produzione solo a metà 2027, mentre alcuni clienti stanno già arrangiandosi con meno memoria.
- Micron scambia a 5,9x gli utili forward, al di sotto della sua media annuale di 8,9x, un segno che il mercato dubita che la carenza duri.
Gli analisti pensano che Micron (MU) farà crescere i suoi ricavi del 107% nell'anno fiscale 2027, da 133,2 miliardi di dollari a 275 miliardi di dollari, secondo le stime di consenso su TIKR.
Il che è pazzesco!
Charlie Bilello, chief market strategist di Creative Planning, ha riassunto il perché in un post su X martedì:
"Ecco come si presenta una carenza di fornitura: Apple ha bisogno dei chip. Micron ha i chip. Micron fissa il prezzo."
Quindi tutto dipende precisamente da una cosa: la carenza di memoria.
E se questa durerà si riduce a tre fattori: che la nuova offerta non arrivi troppo velocemente, che la domanda continui a crescere e che l'economia non si raffreddi troppo mentre la Fed combatte l'inflazione.
Controlliamo i conti
I ricavi di Micron sono più che triplicati nell'anno fiscale 2026, e gli analisti si aspettano che raddoppino di nuovo…
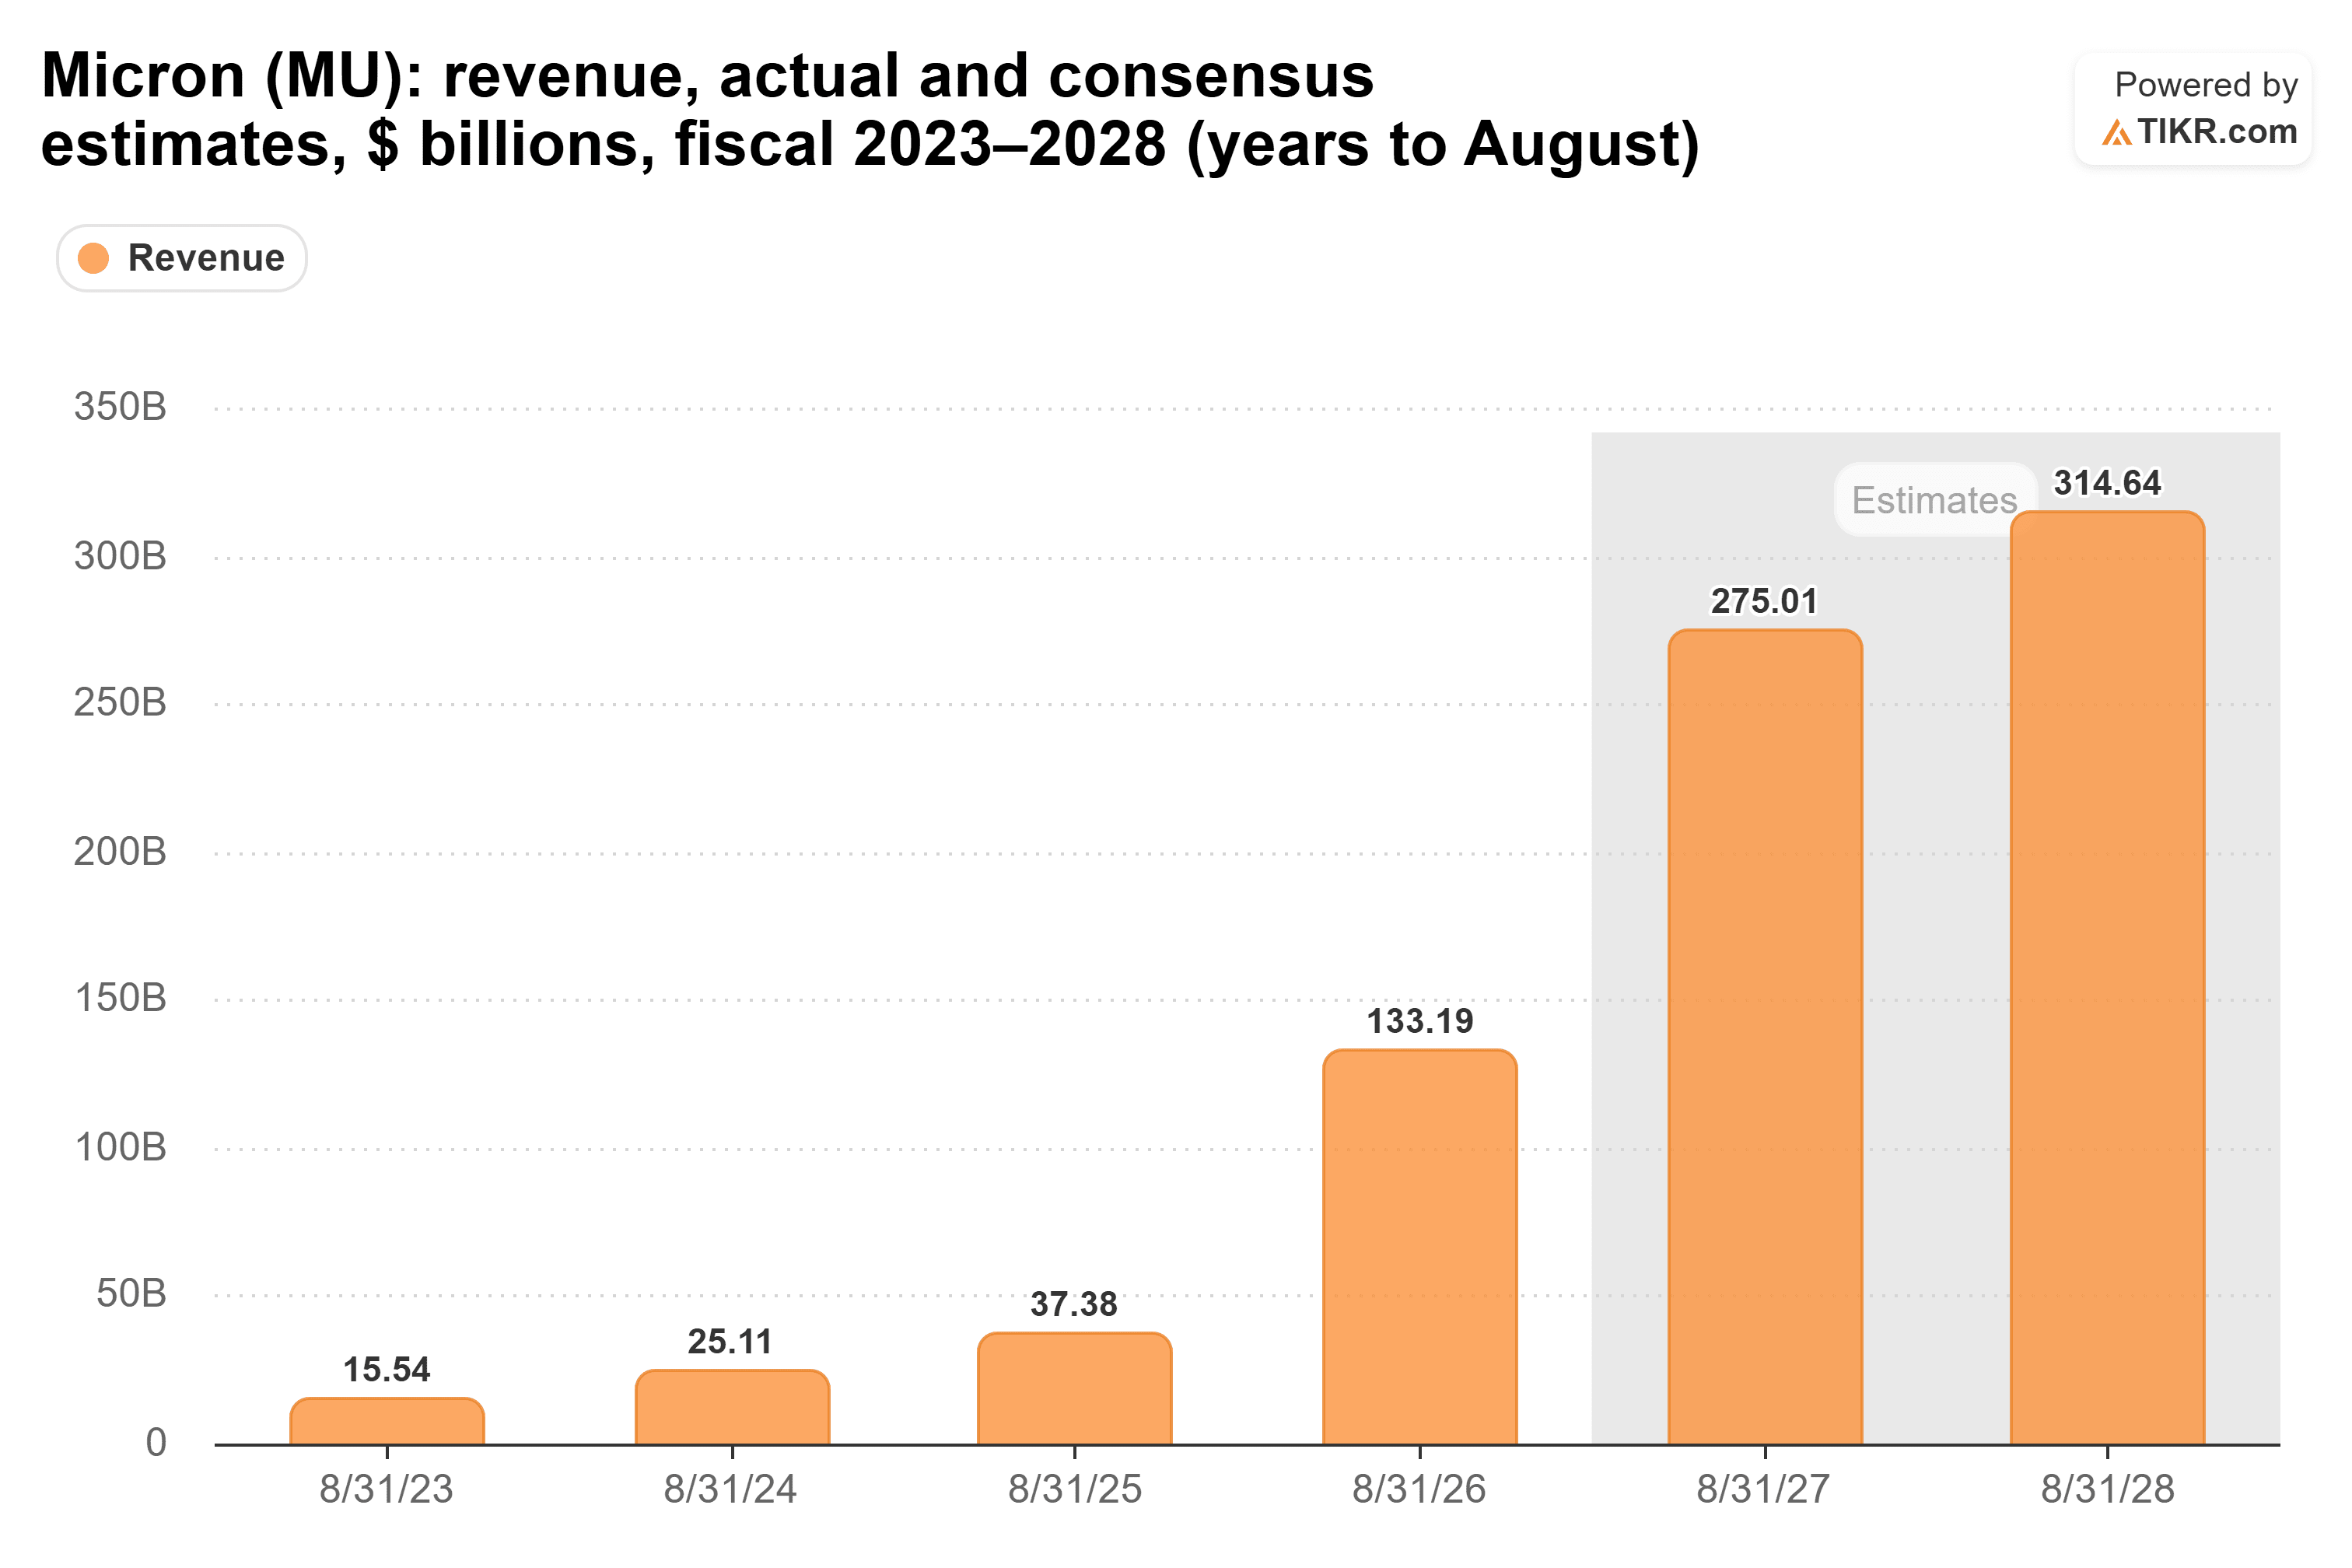
(Questa è la media delle stime di 39 analisti.)
Ecco il punto: la maggior parte di quella crescita è già nel run-rate di Micron. L'anno fiscale 2026 è partito più lentamente: i suoi primi due trimestri hanno portato insieme 37,5 miliardi di dollari, meno del solo quarto trimestre (54,2 miliardi di dollari).
E Micron ha fornito previsioni per 61,5 miliardi di dollari di ricavi per il suo trimestre corrente. Moltiplicando per quattro, si ottengono 246 miliardi di dollari: una crescita di circa l'85% su base annua, anche se non ci fosse alcuna crescita dopo questo trimestre.
Per raggiungere i 275 miliardi di dollari, i prossimi tre trimestri hanno bisogno di 213,5 miliardi di dollari, o circa 71 miliardi di dollari ciascuno: il 16% in più rispetto alle previsioni per questo trimestre.
Micron si aspetta di arrivarci. Nella conference call sugli utili del 30 settembre, il CFO Mark Murphy ha previsto "una crescita sequenziale dei ricavi ogni trimestre", con i prezzi ancora in aumento, a un ritmo più moderato.
Quindi il 107% ha bisogno che i prezzi della memoria continuino a salire, anche se più lentamente, fino alla prossima estate. Questo accade solo se la carenza dura.
Mantenere la posizione
Come ho notato sopra, la nuova offerta non può arrivare troppo velocemente. La prima nuova fab di Micron in Idaho è in linea per iniziare la produzione di wafer a metà del 2027, e l'azienda afferma che la produzione da una nuova fab "diventa gradualmente più significativa a partire da pochi trimestri dopo l'output iniziale". Quindi la sua stessa nuova capacità tocca a malapena l'anno fiscale 2027.
È la stessa storia per il rivale SK Hynix (SKHY), che ha detto a luglio che "la domanda dei clienti supera le capacità di fornitura". Sta accelerando la produzione nella sua nuova fab M15X, ma la prima cleanroom nel suo nuovo sito di Yongin apre solo all'inizio del 2027. Il CEO di Micron Sanjay Mehrotra va oltre: "non abbiamo visibilità su quando l'offerta e la domanda torneranno in equilibrio".
In secondo luogo, la domanda deve continuare a crescere. Finora, i clienti stanno pagando in anticipo: Micron ha firmato 26 accordi pluriennali take-or-pay, con 32 miliardi di dollari di impegni da parte dei clienti, "la stragrande maggioranza dei quali sono depositi in contanti", e Mehrotra ha detto che più del 75% della sua produzione del 2027 è già impegnata.
Ma alcuni clienti si stanno arrangiando con meno. Micron stessa ora si aspetta che la memoria per server cresca un po' più lentamente, "in mezzo alla stretta fornitura di memoria". E il CEO di Tesla (TSLA) Elon Musk ha notato la scorsa settimana che Tesla ha dimezzato la RAM sul suo chip AI5: "Questo era l'unico modo per ottenere volume sufficiente per la produzione di Optimus e riduce notevolmente i costi".
In terzo luogo, l'economia non può raffreddarsi troppo mentre la Fed combatte l'inflazione. Il 16 settembre, la Federal Reserve ha aumentato i tassi per la prima volta dal luglio 2023, dicendo "L'inflazione rimane elevata", e la previsione mediana dei suoi funzionari implica un altro rialzo quest'anno. Per ora, la crescita tiene: la loro previsione mediana è del 2,3% quest'anno e del 2,4% nel 2027. Un rallentamento più brusco colpirebbe la spesa per telefoni, PC e data center che assorbono tutta questa memoria.
Il mercato non ci crede
La memoria è sempre stata un'attività ciclica, e il margine lordo di Micron mostra quanto duramente colpiscono le fasi di crisi: dal 45,2% nell'anno fiscale 2022 al 2,7% nell'anno fiscale 2023…
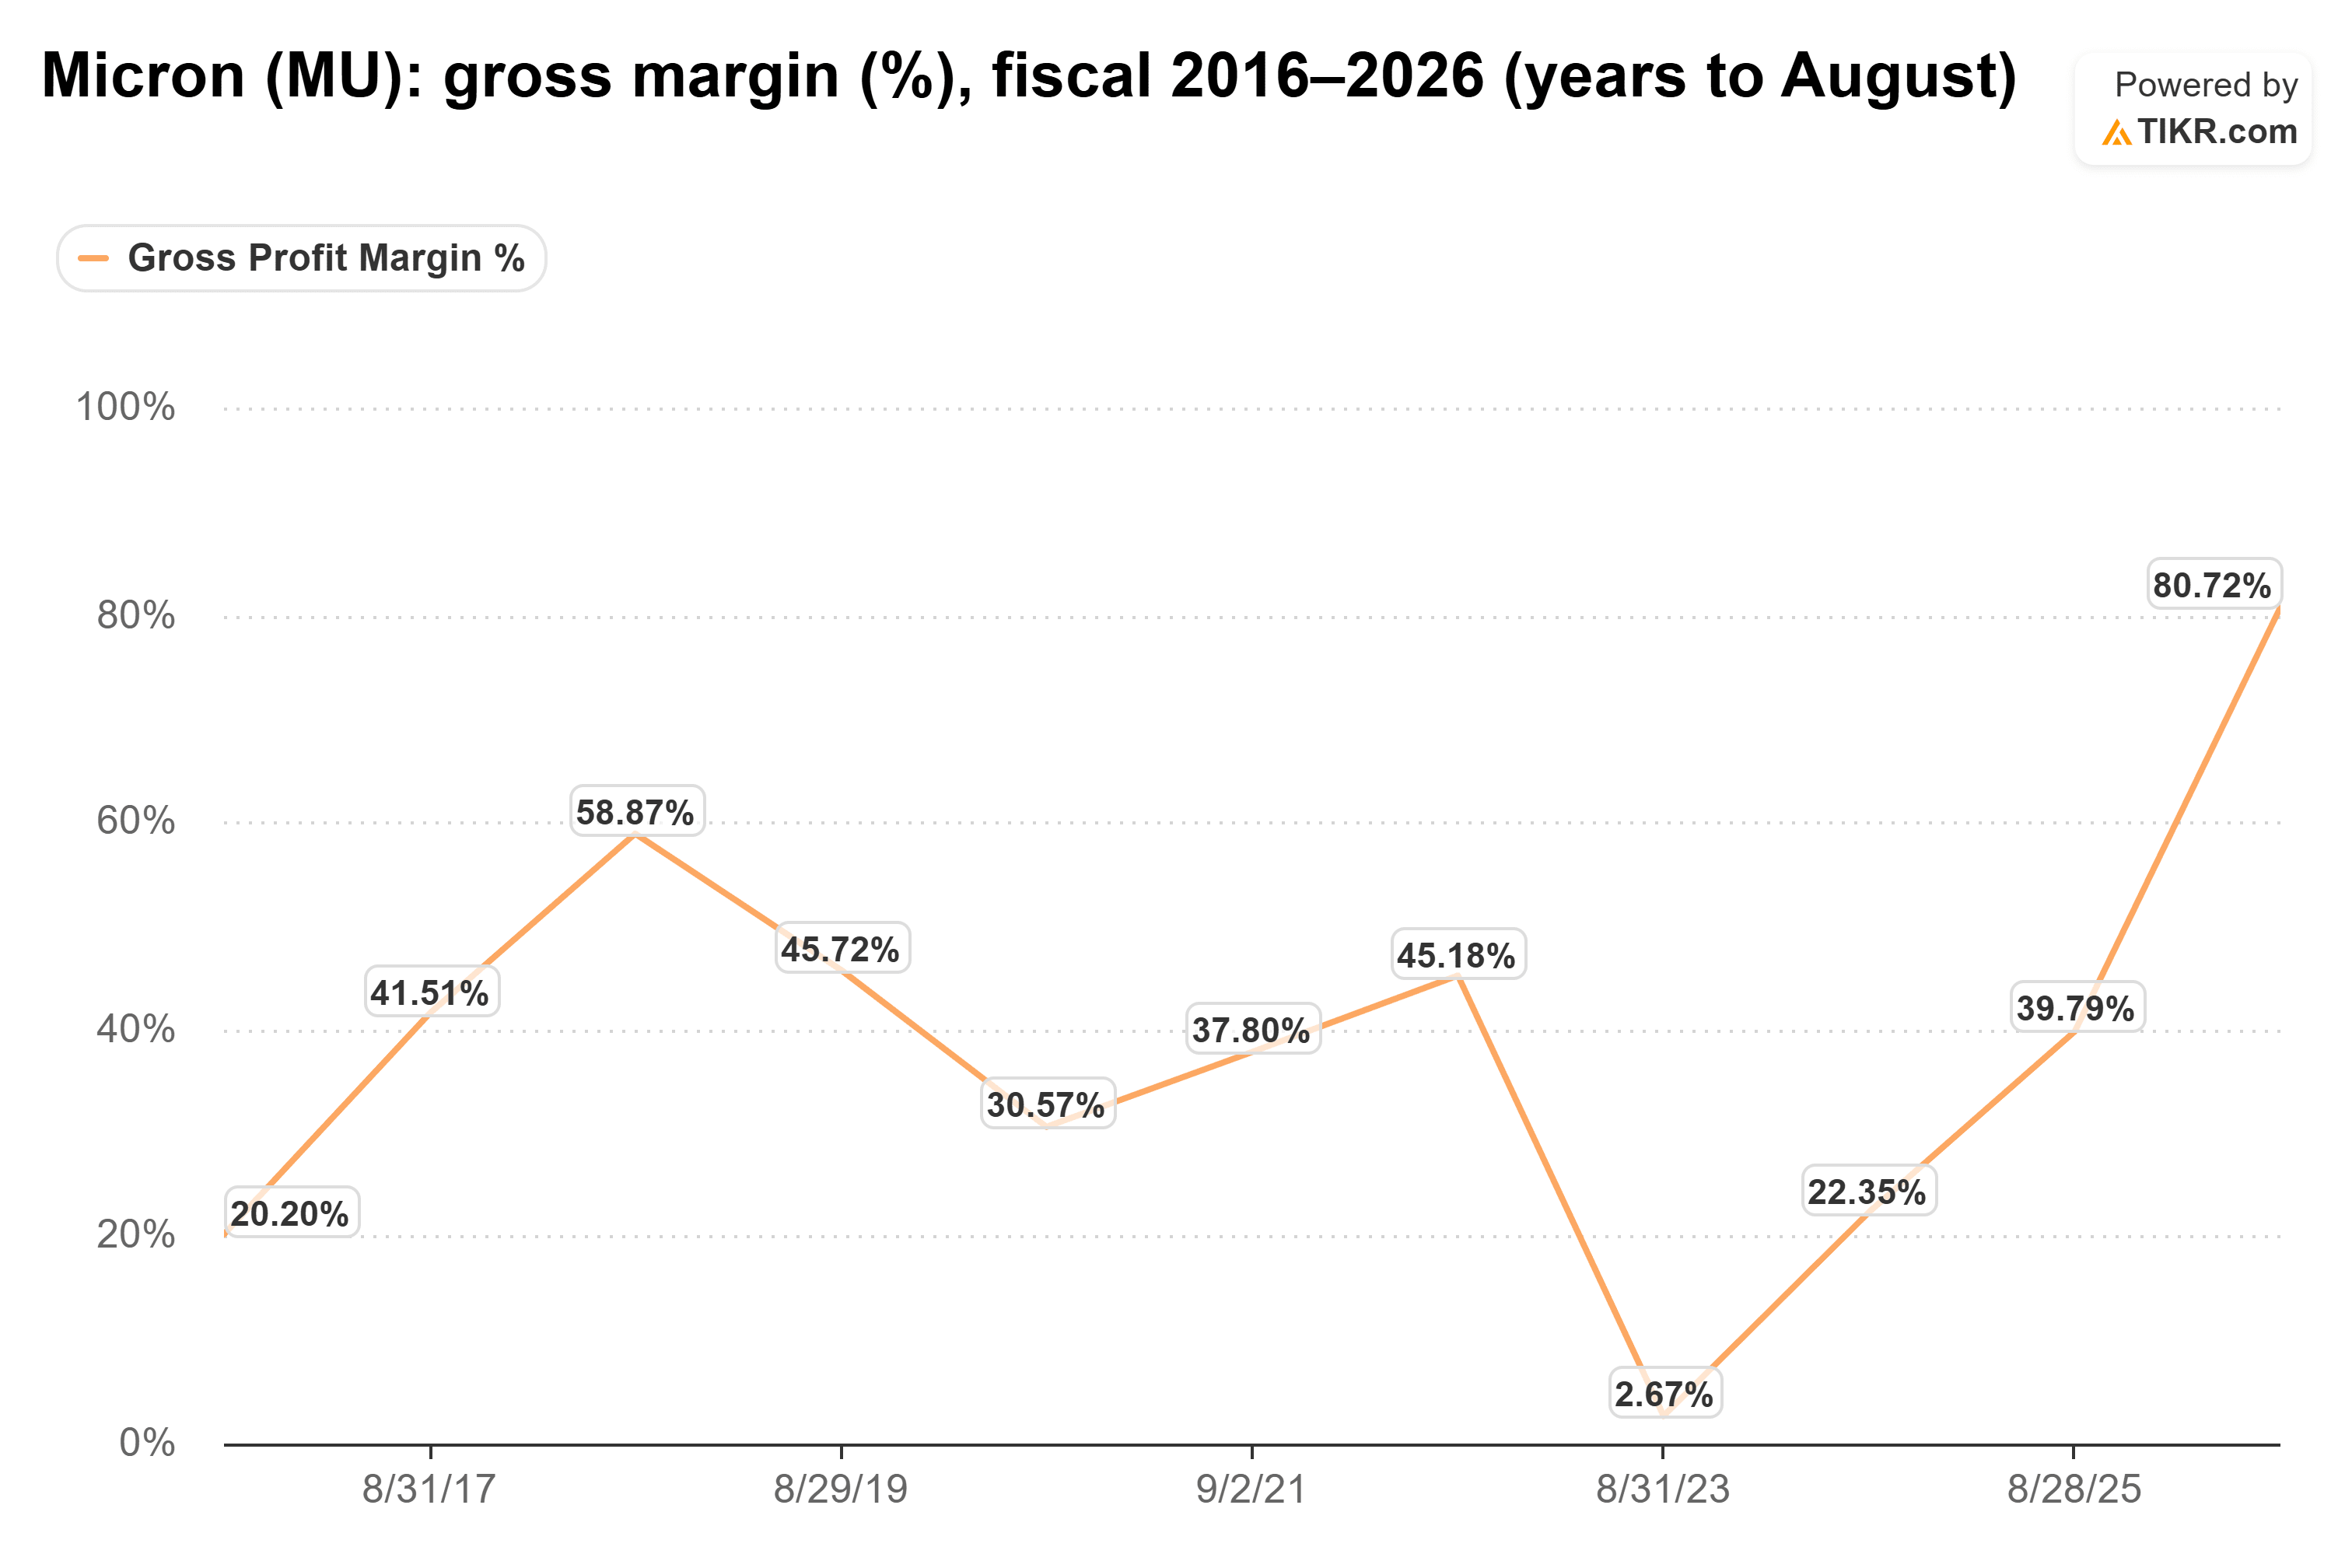
Quindi gli investitori stanno pagando molto poco per gli utili di Micron oggi: a 5,9x gli utili forward, scambia ben al di sotto della sua media annuale di 8,9x…
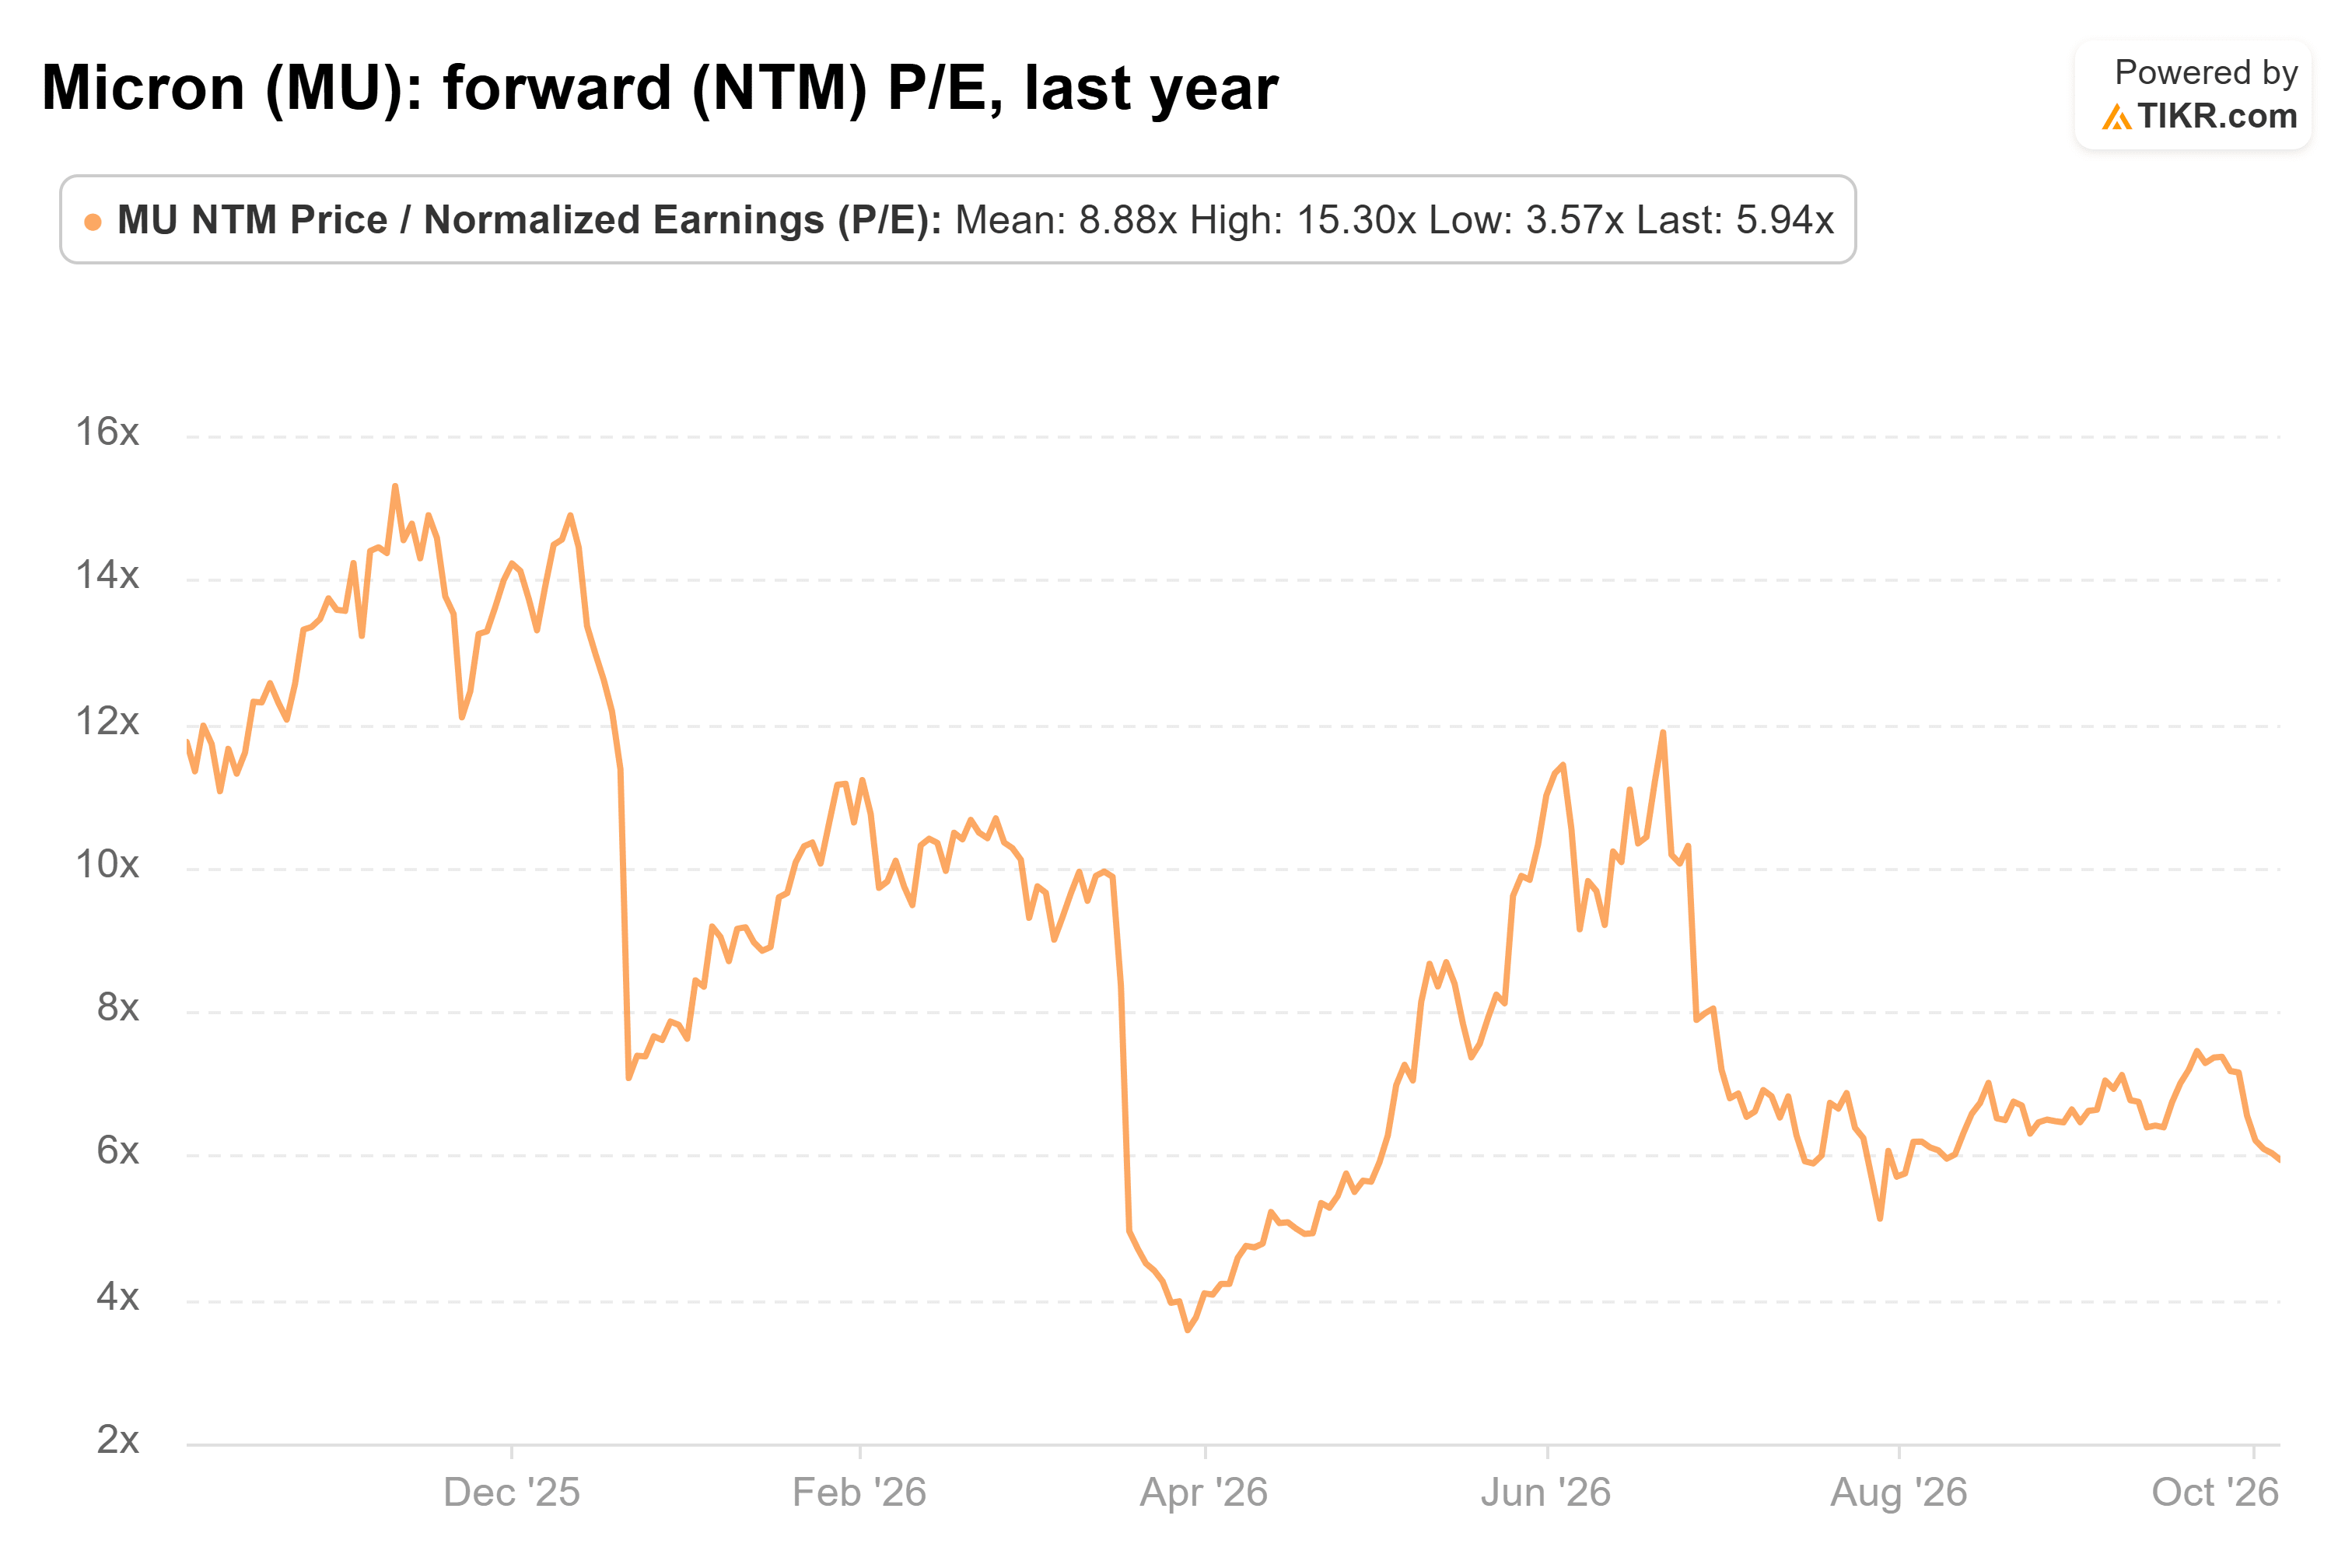
(Ha raggiunto 15,3x lo scorso novembre.)
Mehrotra non vede arrivare una crisi. La sua risposta a un analista durante la call: "Quindi, nel complesso, l'ambiente di domanda e offerta si sta solo stringendo".
Jim Cramer è d'accordo. (E anche io.)
Quindi, la carenza dura?
Il 107% di Micron si basa sulla carenza che dura fino alla prossima estate, e sull'offerta, le prove puntano in quella direzione. Con praticamente tutti che aumentano i prezzi, vedo le stesse tendenze nella domanda.
E finora, nessuna debolezza economica diffusa.
Naturalmente, la domanda può cambiare più velocemente di quanto qualsiasi fab venga costruita: se più clienti fanno quello che ha fatto Tesla, i prezzi potrebbero stagnare ben prima che arrivi la nuova offerta.
Quindi, quanto vale realmente l'azione Micron?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Micron. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!