Punti Chiave
- Il 2 novembre, Freedom Capital Markets ha tagliato il suo prezzo obiettivo per Caterpillar (CAT) a $800 da $980, mantenendo la sua raccomandazione Buy, che lascia comunque un potenziale rialzo del 30%.
- Caterpillar è scesa del 42% rispetto al massimo di chiusura del 30 giugno, nonostante un terzo trimestre con vendite record e un backlog record di $78 miliardi.
- Le stime degli utili degli analisti hanno retto durante il calo, quindi il ribasso è derivato dal multiplo che gli investitori sono disposti a pagare.
- L'obiettivo di Freedom richiede circa 27x gli utili forward contro una media quinquennale di 19x. Quel premio sembra improbabile che ritorni mentre il management indica margini vicini al limite inferiore del suo intervallo target.
Caterpillar ha appena riportato il trimestre di vendite più grande della sua storia, e il titolo è ancora sceso del 42% rispetto al suo massimo di chiusura del 30 giugno.
Il 2 novembre, Freedom Capital Markets ha tagliato il suo prezzo obiettivo a $800 da $980, mantenendo la raccomandazione Buy. Ciò lascia comunque un potenziale rialzo del 30%.
Timore per l'AI, poi un Q4 più debole
L'energia per i data center aveva reso Caterpillar uno dei titoli legati all'AI per il 2026, quindi le preoccupazioni sulla spesa in AI l'hanno colpita duramente. Il 26 ottobre, Wells Fargo ha tagliato il suo obiettivo a $840 da $1.155, ulteriormente ridotto poi a $805, citando lo stress crescente intorno ai finanziamenti per l'AI.
Poi è arrivato il report del 29 ottobre. Le vendite e i ricavi del Q3 sono aumentati del 17% rispetto all'anno precedente, raggiungendo $20,7 miliardi, e le vendite di generazione di energia sono cresciute del 30%, principalmente grazie alla domanda dei data center.
Le prospettive per il Q4 sono state più deboli. "Per il Q4, prevediamo una crescita moderata delle vendite rispetto all'anno precedente", ha dichiarato il CFO Kyle Epley durante la conference call.
Il management si aspetta che i rivenditori del settore costruzioni riducano l'inventario di circa $1,6 miliardi nel trimestre, un impatto di circa $1 miliardo sul volume delle vendite di quel segmento.
Ed escludendo i rimborsi tariffari, si aspetta comunque che il margine operativo rettificato di quest'anno si posizioni vicino al limite inferiore del suo intervallo target.
TIKR monitora 31 analisti su Caterpillar. Quanti dicono "Buy"?
Vedi la suddivisione completa delle raccomandazioni Buy, Hold e Sell su Caterpillar, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi le valutazioni degli analisti per Caterpillar
Freedom apprezza ancora il business
Freedom afferma di rimanere costruttiva sui fondamentali di lungo termine di Caterpillar e che il taglio riflette una visione più conservativa di quanto valgano le azioni.
Il backlog ha raggiunto un record di $78 miliardi alla fine di settembre, in aumento del 96% in un anno.
Il CEO Joe Creed ha dichiarato che Caterpillar sta ora "prendendo alcuni grandi ordini per motori alternativi fino al 2029 e ordini per turbine fino al 2030".
$800 richiede un multiplo di 27x
Trentuno analisti coprono Caterpillar. Il loro prezzo obiettivo medio è salito da $544 di un anno fa a $838 al 30 ottobre, il 36% sopra il prezzo del titolo:

L'obiettivo di $800 di Freedom si posiziona il 5% al di sotto di quello.
Le stime degli utili hanno retto. Gli analisti si aspettano un EPS normalizzato di $27,50 nel 2026, in aumento rispetto ai $24,72 di tre mesi fa e ai $19,06 del 2025. Si aspettano $32,22 nel 2027 e $38,77 nel 2028:
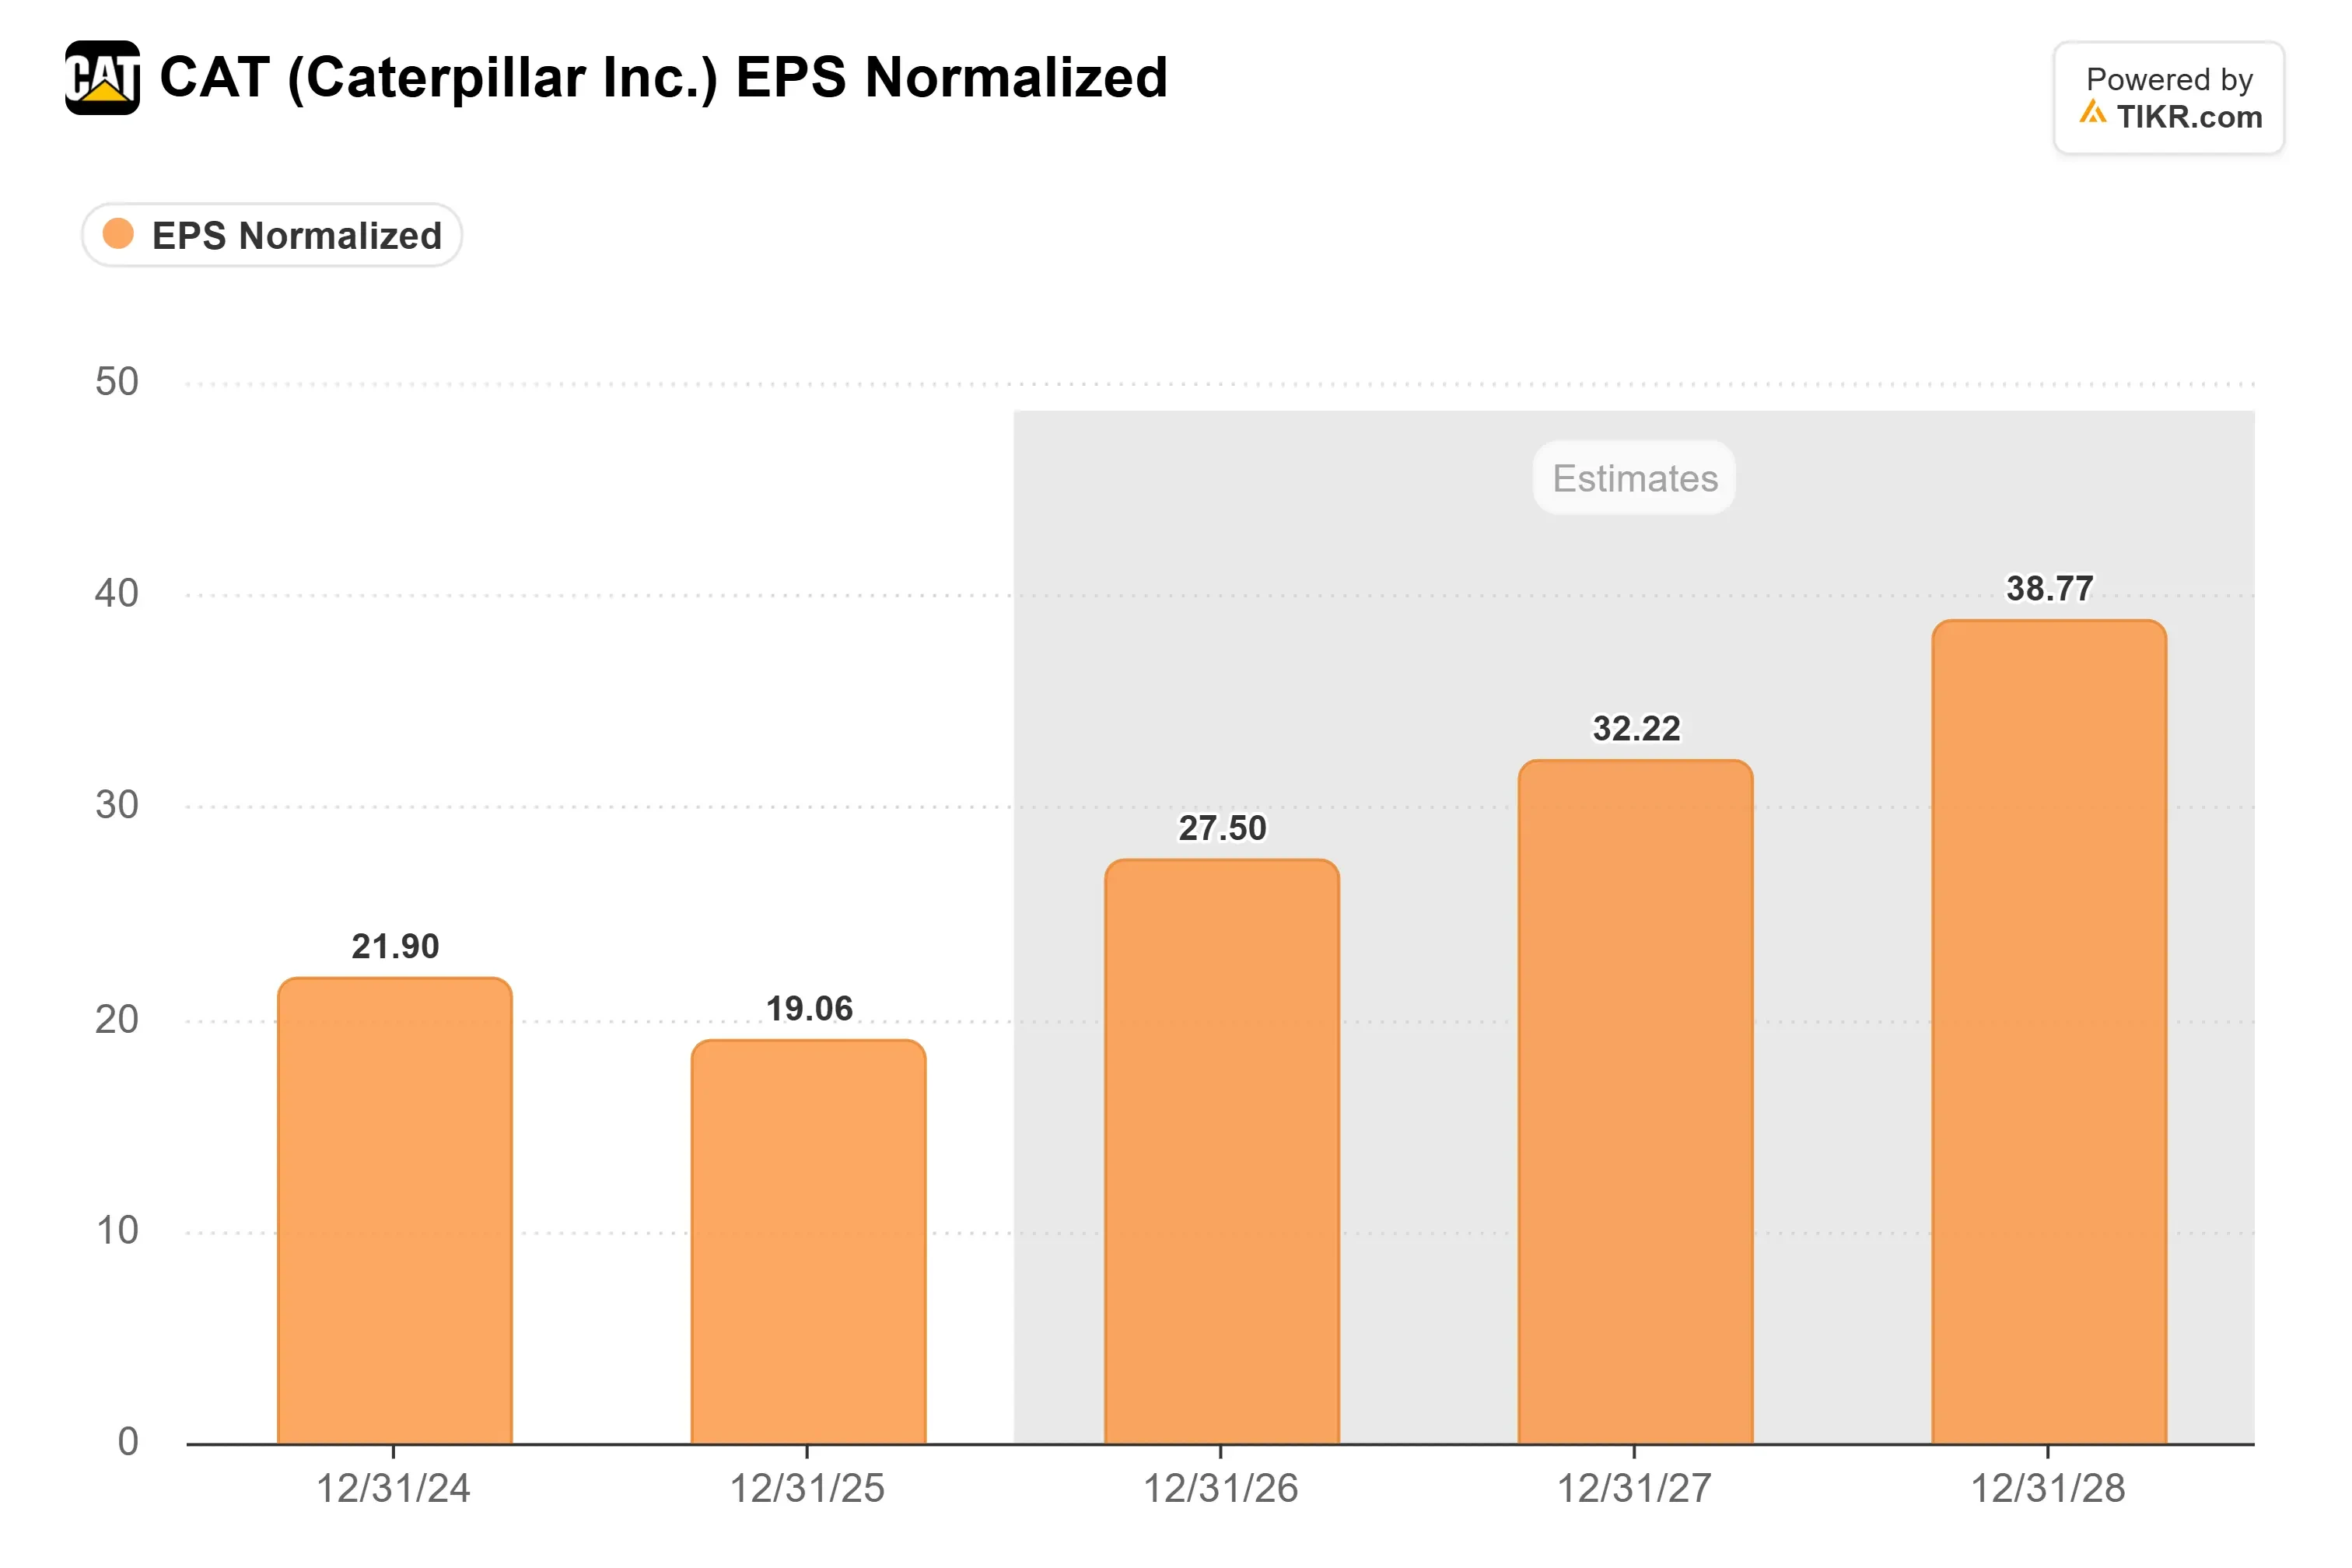
Quindi gli investitori pagano meno per utili più grandi.
Caterpillar ha scambiato a 21x gli utili forward alla chiusura del 30 ottobre, contro una media quinquennale di 19x e un picco del 30 giugno di 42x:

Dividendo l'obiettivo di $800 di Freedom per i $29,95 per azione che gli analisti si aspettano Caterpillar guadagni nei prossimi 12 mesi, il target implica circa 27x. Questo è ben al di sopra della media quinquennale.
La tesi di Freedom trascura i margini
Per pagare di nuovo 27x, gli investitori devono credere che il settore energia abbia reso gli utili di Caterpillar più stabili rispetto ai cicli passati.
Nel frattempo, il management indica margini vicini al limite inferiore del suo intervallo, e i costi di trasporto e di espansione della capacità sono ancora in aumento.
Penso che questo sia ciò che manca alla chiamata di Freedom. Finché i margini non saliranno nell'intervallo, non vedo gli investitori pagare di nuovo 27x, anche con gli utili in aumento. Quindi non conterei su $800 entro un anno.
Il management darà la sua prima indicazione per il 2027 con i risultati del Q4 a fine gennaio, incluso dove nel suo intervallo di margini si aspetta di posizionarsi.
Un'indicazione al di sopra del limite inferiore renderebbe $800 molto più ragionevole.
Quindi, quanto vale realmente il titolo Caterpillar?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Caterpillar. Parti dalle stime di consensus di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Caterpillar gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!