Principali Statistiche per l'Azione Eli Lilly
- Prezzo Attuale: $1,154.97
- Prezzo Obiettivo (Medio): ~$2,140
- Obiettivo della Piazzola: ~$1,277
- Potenziale Rendimento Totale: ~85%
- IRR Annualizzato: ~15% / anno
- Massimo Drawdown: 23.31% (29 aprile 2026)
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite utilizzando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è successo?
Eli Lilly and Company (LLY) pubblica i risultati del secondo trimestre prima dell'apertura del mercato mercoledì 5 agosto, e l'azione è entrata già in difficoltà. Le azioni sono scese del 4,55% il 30 luglio chiudendo a $1.154,97, un ritracciamento che aveva poco a che fare con l'azienda e tutto a che fare con un'azione prezzata per una quasi perfezione. La situazione è quella di un'azienda che ha battuto le stime per quattro trimestri consecutivi, scambiata a un premio che non lascia spazio a un passo falso.
Il mercato ha sostanzialmente smesso di chiedersi se Lilly batte le stime. Chiede di quanto il management alza le sue previsioni per l'intero anno, perché a questa valutazione, il numero delle previsioni ha più peso del trimestre alle spalle.
Perché l'Aumento delle Previsioni Pesa Più del Superamento
Lilly attualmente prevede per il 2026 ricavi da $82 miliardi a $85 miliardi e EPS non-GAAP da $35,50 a $37,00, un intervallo che ha alzato di $2 miliardi insieme al Q1. Goldman Sachs sostiene che l'entità del prossimo aumento sia la singola variabile più importante per come l'azione si muoverà il giorno della pubblicazione. La banca vede spazio per un aumento fino a $1 miliardo e modella $86,1 miliardi per l'anno.
La logica è semplice. Quando un'azienda alza la propria previsione, gli investitori la leggono come fiducia del management supportata da una domanda reale. Lilly ha portato l'estremo inferiore da $80 miliardi a $82 miliardi al Q1, quindi l'asticella per un bis è alta. Un aumento vicino al $1 miliardo segnalato da Goldman indica che il franchise degli incretini sta ancora superando le attese della piazzola. Un aumento simbolico, o nessuno, sarebbe mal digerito qui anche se il trimestre batte le stime.
Il numero EPS di testa è più confuso del solito, ecco perché le previsioni contano di più. Il consenso è disperso perché gli analisti non sono d'accordo su una prevista accusa per ricerca e sviluppo acquisita legata al recente flusso di accordi di Lilly. Goldman modella un EPS rettificato di $5,83 su ricavi di $20,8 miliardi, vicino al consenso della piazzola di $20,5 miliardi, quindi tratta con cautela qualsiasi singola cifra EPS in questo report.
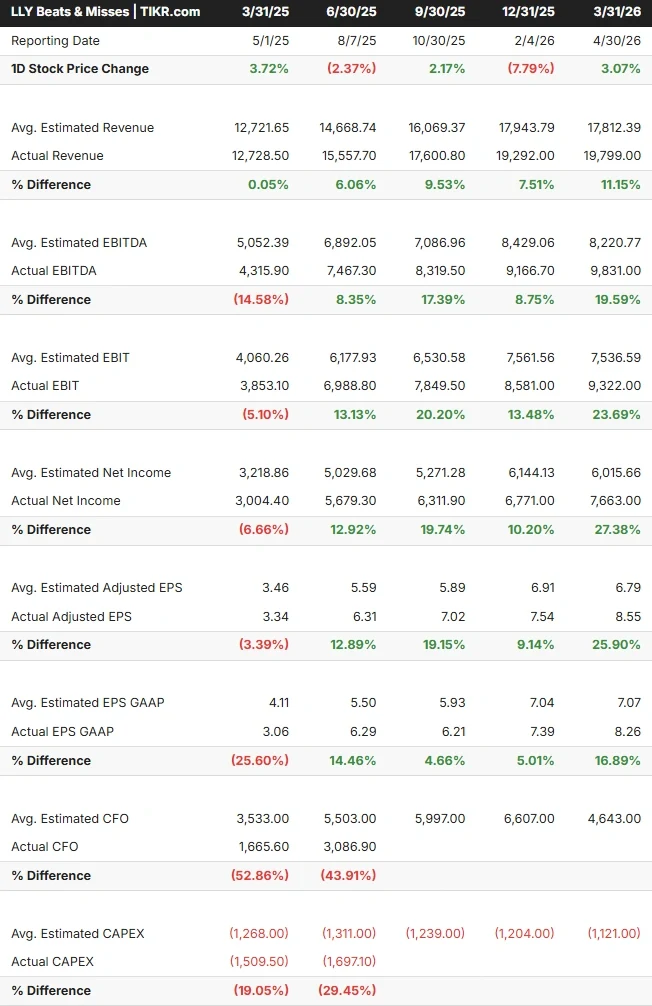
Vedi le stime storiche e forward per l'azione Eli Lilly (È gratuito!) >>>
Il Franchise che Sostiene il Trimestre
Il motore dei ricavi rimane il duo GLP-1 iniettabile. Nel Q1 2026, pubblicato il 30 aprile, Lilly ha battuto i ricavi dell'11,15% ($19,80 miliardi contro una stima di $17,81 miliardi) e ha superato il consenso dell'EPS rettificato del 25,90%, secondo i dati Beats and Misses di TIKR. Mounjaro e Zepbound hanno guidato la sorpresa, e la linea internazionale è dove la runway (mesi di cassa restante) sembra più lunga.
Alla Goldman Sachs Healthcare Conference del 9 giugno, Mike Czapar, EVP di Lilly, ha dichiarato che la quota di mercato aggregata internazionale di Mounjaro era salita oltre il 50%, con circa tre quarti di quelle vendite pagate in contanti. "Ciò che è incoraggiante è che mostra che c'è un'alta disponibilità a pagare, e c'è un'ampia necessità insoddisfatta che esiste al di fuori degli Stati Uniti", ha detto Czapar. La domanda pagata in contanti su larga scala è la prova più chiara che è il mercato, non solo la copertura assicurativa, a trainare il prodotto.
Foundayo è il Dibattito che gli Orsi Spingeranno
Il punto debole è Foundayo (orforglipron), la pillola GLP-1 orale di Lilly approvata il 1° aprile e disponibile tramite LillyDirect dal 6 aprile. La sua rampa di lancio è rimasta indietro rispetto alla pillola rivale Wegovy di Novo Nordisk. Le prescrizioni settimanali si sono aggirate intorno alle 20.000, scendendo a 19.830 per la settimana terminata il 26 giugno secondo i dati IQVIA citati da Jefferies, circa il livello raggiunto dalla pillola di Novo entro due o tre settimane dal suo lancio. Goldman ha tagliato la sua stima per Foundayo negli USA 2026 a $755 milioni da $1,1 miliardi per riflettere l'avvio più lento.
Lilly inquadra il ritmo come deliberato. Nella stessa chiamata di giugno, Czapar ha illustrato un lancio sequenziato: promozione dei rappresentanti ad aprile, campionatura a maggio, pubblicità al consumatore e tutti e tre i gestori dei benefit farmaceutici a giugno, e accesso ponte Medicare GLP dal 1° luglio. Kenneth Custer, EVP di Lilly, ha aggiunto che il farmaco "aveva 0 awareness spontanea o suggerita" due mesi prima, sostenendo che le prescrizioni seguono la consapevolezza una volta attivati gli interruttori. I tori vedono una lunga runway (potenziale di crescita): una pillola a piccola molecola è più economica da produrre e più facile da distribuire di un peptide, e scala man mano che l'accesso matura. Gli orsi vedono una curva che è semplicemente indietro. Il run-rate (ritmo annualizzato) e il mix dei canali del 5 agosto stabiliranno quale visione regge.
La valutazione rende il dibattito urgente. Lilly scambia a circa 24,5x EV/EBITDA NTM contro Merck a 15,0x e Novo a 11,1x, secondo TIKR. La piazzola è ancora orientata al rialzo, con 17 rating Buy e 5 Outperform contro solo 1 Underperform e 1 Sell, e un obiettivo medio vicino a $1.277, ma quel premio si mantiene solo se la crescita continua a concretizzarsi, che è esattamente ciò che la linea delle previsioni segnalerà.

Vedi come Eli Lilly performa rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $1,154.97
- Prezzo Obiettivo (Medio): ~$2,140
- Potenziale Rendimento Totale: ~85%
- IRR Annualizzato: ~15% / anno

Utilizzando lo scenario di medio caso di TIKR, LLY raggiunge un obiettivo vicino a $2.140, un rendimento totale di circa l'85% in circa 4,4 anni, o quasi il 15% all'anno. Il caso medio è l'ancoraggio equo: non presuppone che la domanda per l'obesità deluda né prezza in un sweep del pipeline nel migliore dei casi.
- Cosa serve al modello: una capitalizzazione composta dei ricavi vicina alle basse cifre a due cifre man mano che il volume internazionale di Mounjaro e la pillola Foundayo insieme compensano l'erosione dei prezzi a basse-medie cifre a due cifre che il management ha indicato per il 2026.
- Da dove viene il margine: dalla leva operativa su una base produttiva largamente fissa (più di $50 miliardi impegnati dal 2020), portando il margine di reddito netto verso l'intervallo basso del 40% da circa il 26% di oggi.
- Cosa lo rompe: il prezzo che scende più velocemente di quanto il volume salga, il che a questo multiplo rivaluta l'azione al ribasso in qualsiasi trimestre che manchi l'asticella.
L'obiettivo del caso medio è raggiungibile se sia il volume internazionale che la pillola orale entrambi inflettono da qui. Se nessuno dei due lo fa, il premio si comprime verso i pari indipendentemente dal superamento di testa.
Conclusione
Tutto riconduce a una riga il 5 agosto: le previsioni sui ricavi per l'intero anno. Lilly prevede ora da $83 miliardi a $85 miliardi. Un aumento vicino a $1 miliardo o più si legge come il management che conferma che il volume sta ancora superando il prezzo, e il premio è meritato. Un aumento esiguo, o nessuno, si legge come un'azione che ha finalmente raggiunto le proprie aspettative, e la reazione potrebbe essere netta dato il 4,5% che ha già restituito entrando. Il tasso settimanale di prescrizioni di Foundayo è l'indicatore secondario, ma il numero delle previsioni è quello che muove l'azione.
Dovresti Investire in Eli Lilly?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Eli Lilly e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i price target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Eli Lilly insieme a ogni altra azione nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Eli Lilly su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei top investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buon investimento!