Punti Chiave: Lululemon vs Nike a Luglio 2026
- Verdetto: Nike è il titolo in calo temporaneo: i ricavi si sono mantenuti entro l'1,1% dalla stabilità in tutti e quattro i trimestri del 2026 fiscale dopo un anno di forti cali, e il caso medio di TIKR modella un rendimento totale del 100% con un tasso annualizzato del 15%.
- Margine di sicurezza nella valutazione: Lululemon quota a 11x gli utili dei prossimi dodici mesi, meno della metà dei 25x di Nike.
- Traiettoria degli utili: Gli analisti di Wall Street modellano un EPS di NKE in crescita del 21% e del 49% anno su anno in due trimestri consecutivi entro la metà del 2027, mentre il prossimo dato di LULU scende del 42% prima che la crescita riprenda a ritmi a una sola cifra.
- Segnale dai margini: Il margine lordo di Lululemon è sceso di 410 punti base anno su anno al 54% nel Q1 mentre quello di Nike si è mantenuto al 40% escludendo gli effetti tariffari, ed è questa divergenza che separa un calo strutturale da una flessione temporanea.
Lululemon vs Nike: Quale Calo è Veramente un'Opportunità di Acquisto?

L'azione Nike (NKE) ha perso il 47% nell'ultimo anno mentre l'azione Lululemon (LULU) ha perso il 46%, eppure a luglio 2026 solo uno di questi cali si comporta come una flessione temporanea.
Distinguerli è un'abilità ripetibile, non un'ipotesi. Un'azione in un calo temporaneo e un'azione in un declino duraturo sembrano identiche su un grafico dei prezzi; non si assomigliano per nulla su quattro specifici segnali di allarme: vendite in calo nei negozi esistenti, inventario invenduto che si accumula, margini che si restringono e clienti che defezionano verso i rivali. Una flessione mostra questi segnali che si attenuano. Un declino li mostra che si moltiplicano.

Nike entra nel test a due anni dalla sua flessione. I ricavi sono scesi fino al 12% anno su anno nel 2025 fiscale, per poi mantenersi entro l'1,1% dalla stabilità in tutti e quattro i trimestri del 2026 fiscale. Il CEO Elliott Hill ha detto agli investitori durante la conference call sugli utili del Q4 che "nel complesso, i risultati non sono ancora lì", e ha ragione sul problema rimanente: Sportswear e Jordan Streetwear, vicini alla metà dei ricavi, sono ancora in calo a doppia cifra.
Ma Running è cresciuto a doppia cifra per cinque trimestri consecutivi, aggiungendo 1 miliardo di dollari, e i comparabili di Foot Locker sono tornati positivi per la prima volta in quattro anni. I segnali di allarme si stanno attenuando, non moltiplicando.

Lululemon, d'altra parte, si trova più all'inizio del suo arco. La crescita è rallentata dal 13% nel trimestre di gennaio 2025 allo 0,8% un anno dopo, e le vendite comparabili in Nord America sono scese del 6% nell'ultimo trimestre. L'indicatore più netto è arrivato dalla Co-CEO e CFO ad interim Meghan Frank, che ha detto agli analisti durante la loro conference call sugli utili del Q1 2027 che l'azienda "vede una certa stabilità nella nostra categoria in questo momento, e vediamo noi stessi scendere al di sotto di dove eravamo". Una categoria stabile e un marchio in calo è la firma classica della perdita di quote di mercato.

Tuttavia, la tesi a favore di Lululemon merita un peso reale. Quota a 11x gli utili forward contro i 25x di Nike, i ricavi in Cina continentale sono cresciuti del 30% nell'ultimo trimestre con una previsione di crescita del 20% per l'intero anno confermata, e persino il suo trimestre peggiore degli ultimi anni ha prodotto un margine operativo dell'11,2%. La nuova CEO Heidi O'Neill arriverà a settembre con una capacità di buyback da 1 miliardo di dollari in attesa. Economico più un nuovo leader ha salvato i marchi in passato.
I Quattro Segnali di Allarme di un Vero Declino, Testati su LULU e NKE
Un vero declino si annuncia attraverso quattro segnali: vendite in calo nei negozi esistenti, inventario che cresce più dei ricavi, margini che si restringono e clienti che defezionano verso i rivali. Una flessione mostra questi segnali che si attenuano. Un declino li mostra che si moltiplicano, e la scheda Financials espone ciascuno di essi.
Inizia con le vendite nei negozi esistenti, perché il fatturato totale può rappresentare male la salute del business di base. Le nuove aperture aggiungono vendite anche mentre il nucleo si erode, quindi le vendite comparabili, la crescita dei negozi già aperti, è il numero onesto. Lululemon ha fatto crescere i ricavi del 4% nell'ultimo trimestre mentre le vendite comparabili globali sono scese del 2% e quelle del Nord America del 6%, con una superficie di vendita aumentata dell'11%. L'espansione sta mascherando l'erosione nel mercato domestico. La stabilizzazione di Nike è avvenuta nel modo opposto, attraverso la domanda: il canale wholesale è cresciuto del 4% per l'anno fiscale perché i partner di vendita al dettaglio hanno riordinato, non perché Nike ha aperto nuovi punti vendita.
Secondo, l'inventario. Stock che cresce più velocemente delle vendite forza sconti successivi, e gli sconti erodono il terzo segnale, i margini. Nessuna delle due aziende fallisce il test dell'inventario in modo netto: quello di Nike è stabile a 7,50 miliardi di dollari con le unità in Greater China in calo a doppia cifra, e le unità di Lululemon sono scese del 4%. Tuttavia, la direzione degli sconti differisce. Nike ha tagliato i ricavi da prodotti a prezzo scontato in EMEA di oltre il 50% e ha aumentato la realizzazione a prezzo pieno di 15 punti, mentre Lululemon ha indicato sconti in aumento di 50 punti base questo trimestre con ulteriori liquidazioni stagionali.

I margini sono dove le due storie si separano completamente. Il margine lordo di Lululemon è scivolato dal 58,5% al 54,2% in tre trimestri, e i costi sono aumentati di 310 punti base come quota delle vendite nello stesso periodo, schiacciando il margine operativo dal 18,5% all'11,2%.
Entrambe le ganasce si stanno chiudendo contemporaneamente.
I margini di Nike, dettagliati nella prossima sezione, hanno trascorso il 2026 fiscale facendo l'opposto: risalendo gradualmente dal fondo. Sul quarto segnale, la quota di mercato, le stesse parole di Frank hanno fatto la diagnosi per Lululemon, mentre Nike ha guadagnato 5 punti di quota nel segmento running per calzature in Nord America ed Europa occidentale.
Applicare la Checklist ai Dati Finanziari di NKE e LULU
I numeri di Nike sono peggiori in termini assoluti, ed è proprio per questo che la direzione conta di più. La domanda "flessione o declino" non riguarda mai quale azienda guadagna margini più alti oggi; riguarda quale linea dei margini punta verso l'alto. Lululemon guadagna ancora più di Nike su ogni misura di redditività. Ha anche appena indicato un margine operativo per l'intero anno in calo di 380 punti base e ha tagliato le sue previsioni EPS a un intervallo tra 10,95 e 11,15 dollari dai 13,26 dollari guadagnati un anno fa. Numeri elevati che cadono rapidamente sono come iniziano i declini.
I numeri depressi di Nike si stanno muovendo nella direzione opposta. Escludendo un recupero tariffario una tantum di 986 milioni di dollari, il margine lordo del quarto trimestre si è mantenuto al 40,2%, in calo di soli 10 punti base, dopo quattro trimestri di miglioramento sequenziale. Il CFO uscente Matt Friend ha detto agli analisti che il trimestre "ci ha dato una crescente fiducia che i nostri margini si stanno stabilizzando, e che stiamo iniziando a vedere un percorso di ritorno verso l'espansione del margine lordo", con quell'espansione indicata per iniziare nel trimestre corrente. I costi di ristrutturazione per licenziamenti e supply chain di quasi 400 milioni di dollari sono già assorbiti.
L'onesta avvertenza vale per entrambe le parti. Nike indica ancora ricavi in calo a tassi bassi o medi a una cifra nel breve termine, e il suo problema Sportswear non è risolto. Ma le previsioni di Lululemon sono passate dalla crescita alla stabilità o a un calo dell'1% in un solo trimestre, e i suoi due co-CEO ad interim tengono il timone fino a settembre. Un'azienda è a due anni dal risolvere un problema noto. L'altra sta ancora scoprendo le dimensioni del proprio.
Economico per un Motivo: NKE e LULU nelle Schede Valutazione e Stime
L'azione Lululemon è la più economica degli ultimi anni, e questo fatto da solo non prova nulla. Ancora una volta, il P/E sui prossimi dodici mesi di Lululemon si attesta a 11x, in calo rispetto ai 13x di un anno fa e ai 14x di febbraio. Un multiplo che continua a scendere mentre il titolo scende significa che gli analisti stanno tagliando le stime alla stessa velocità con cui il prezzo cala. Economico rispetto alla propria storia conta solo quando gli utili sotto il multiplo hanno smesso di restringersi. Quelli di Lululemon non l'hanno fatto.

Le stime degli analisti datano il recupero di ciascuna azienda, e le date divergono nettamente. Il consenso prevede che l'EPS di Lululemon scenda del 42% il prossimo trimestre, per poi ricostruirsi a tassi a una sola cifra fino al 2028.
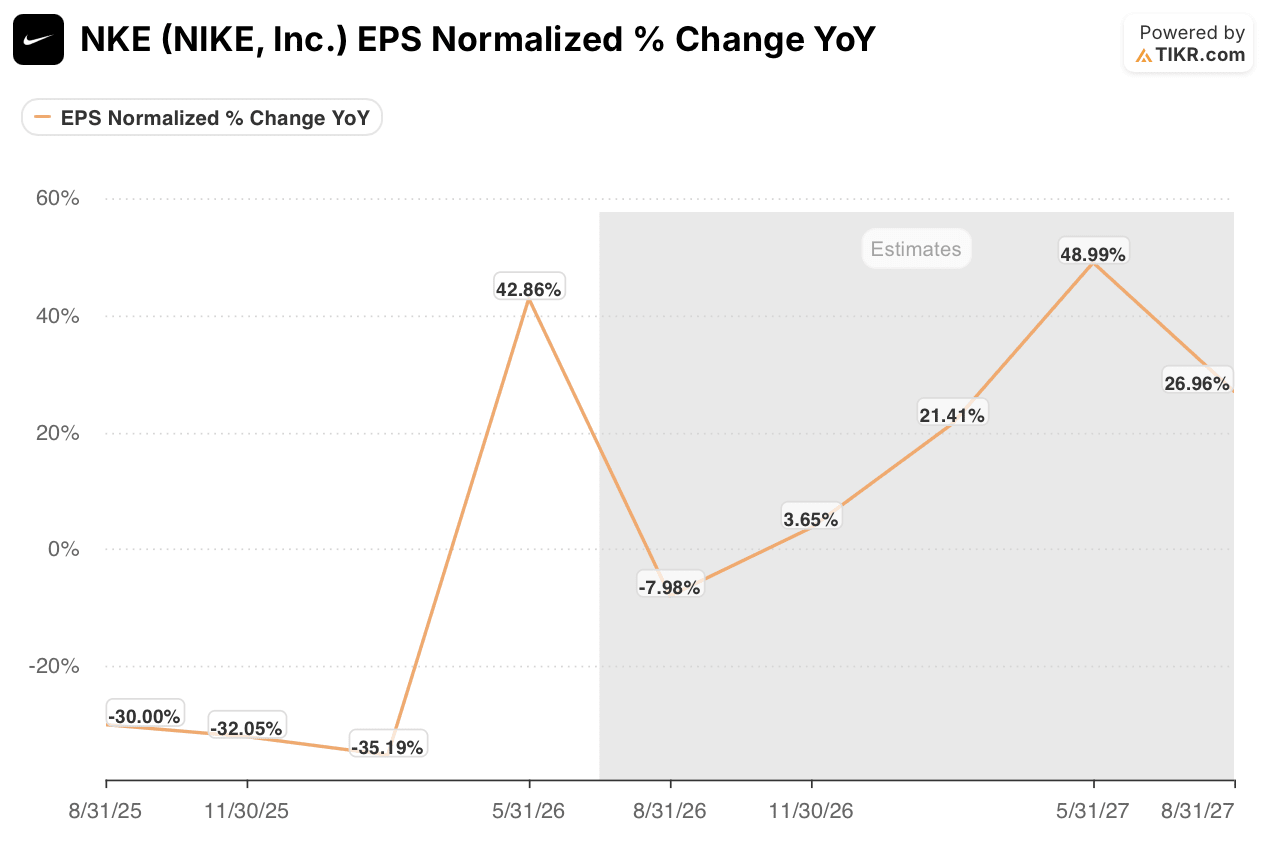
L'EPS di Nike cresce del 21% e poi del 49% in trimestri consecutivi entro la metà del 2027, ed è per questo che il multiplo forward di NKE si è compresso da 47x dello scorso agosto a 25x ora: la E (utili) sta finalmente salendo verso la P (prezzo). Il mercato fa pagare di più l'azione Nike perché Wall Street può vedere l'altro lato della sua valle.

In termini di dollari, il percorso di Wall Street porta l'EPS normalizzato di Nike da 1,58 dollari nel 2026 fiscale, escludendo il beneficio tariffario, a 2,31 dollari entro il 2028 fiscale, una crescita del 34% in quell'anno. Le cifre per azione di Nike sono piccole perché il suo profitto si distribuisce su 1.483,5 milioni di azioni, circa tredici volte il numero di Lululemon, quindi il tasso di crescita è il numero da guardare, non il divario in dollari.
La scheda Model trasforma quei percorsi in rendimenti.

Il caso medio di TIKR porta l'azione Nike da 42 a un target di 84 dollari, un rendimento totale del 100% con un tasso annualizzato del 15% in 4,8 anni, costruito su un'ipotesi di crescita dei ricavi del 4,4% e un margine netto in recupero all'8%.

Indice dei contenuti
Recensioni delle azioni
Investimenti generali
Aggiornamenti sui guadagni
Unisciti a migliaia di investitori in tutto il mondo che usano TIKR per superare la loro analisi degli investimenti.