Statistiche Chiave per l'Azione CrowdStrike
- Performance del 16 Ottobre: -7%
- Range a 52 Settimane: $86 a $287
- Prezzo Obiettivo del Modello di Valutazione: Circa $240
- Potenziale Rialzo Implicito: Circa 6%
Analizza le tue azioni preferite come CrowdStrike con TIKR (È gratuito) >>>
Cosa è Successo?
L'IA sta creando una storia di investimento complessa per CrowdStrike Holdings (NASDAQ: CRWD), poiché le aziende necessitano di una protezione informatica più robusta per supportare l'adozione dell'IA, mentre gli investitori temono che gli sviluppatori di IA possano diventare concorrenti. L'azione CrowdStrike è scesa di circa il 7% il 16 ottobre, scambiandosi vicino a $227 per azione, poiché le preoccupazioni per l'aumento dei tassi di interesse e una più ampia vendita nel settore tecnologico hanno messo sotto pressione le azioni growth costose. Le azioni avevano recentemente raggiunto un massimo storico vicino a $287, con Reuters che evidenziava un indebolimento del momentum tecnico mentre gli investitori rivalutavano la valutazione premium del titolo.
Le azioni di CrowdStrike sono state sotto pressione poiché le notizie sulla potenziale acquisizione da parte di OpenAI della startup di cybersecurity Trail of Bits hanno sollevato preoccupazioni sull'ingresso degli sviluppatori di IA nel mercato della sicurezza. Secondo Investor's Business Daily, le vendite si sono diffuse anche tra i concorrenti nel settore della cybersecurity Palo Alto Networks (PANW), Fortinet (FTNT) e Zscaler (ZS), a seguito della divulgazione di una vulnerabilità sfruttata che ha colpito la piattaforma firewall di Palo Alto. Le azioni di Palo Alto sono scese di oltre il 7% venerdì, aggiungendo preoccupazioni sulle valutazioni della cybersecurity in un contesto di debolezza più ampia del settore tecnologico. Il calo rifletteva pressioni concorrenziali e di mercato sovrapposte, piuttosto che un nuovo deterioramento segnalato nei risultati finanziari di CrowdStrike.
Commenti precedenti del management hanno evidenziato il momentum sottostante dell'azienda. Alla conferenza tecnologica di Goldman Sachs del 10 settembre, il CEO George Kurtz ha riferito di 935 accordi Falcon Flex nell'ultimo trimestre e di un valore contrattuale totale Flex di circa $2,3 miliardi, aggiungendo che il volume degli accordi Flex era triplicato. Falcon Flex consente ai clienti di espandere le loro sottoscrizioni di sicurezza, mentre Falcon Guardian protegge gli agenti di IA e SafeMind utilizza la tecnologia NVIDIA per automatizzare i test di sicurezza e la difesa. Kurtz ha descritto la domanda di cybersecurity guidata dall'IA come "un fattore a favore di lungo periodo", evidenziando le opportunità di catturare spese aziendali aggiuntive con l'espansione dell'adozione dell'IA. Il più recente comunicato trimestrale degli utili di CrowdStrike ha anche mostrato che gli account Falcon Flex generano oltre $2,29 miliardi di ricavi ricorrenti annuali, con un aumento del 101% su base annua.
Wall Street è rimasta ottimista nonostante la vendita. Secondo le revisioni segnalate dei prezzi obiettivo degli analisti, Citigroup ha aumentato il suo obiettivo per CrowdStrike a $295 da $260 il 15 ottobre, mentre BTIG ha aumentato il suo obiettivo a $312 da $245, Wells Fargo ha alzato il suo obiettivo a $300 da $235 e Freedom Capital Markets ha aumentato il suo obiettivo a $320 da $260. KeyBanc ha seguito il 16 ottobre, aumentando il suo obiettivo a $265 da $245 dopo controlli positivi con 33 partner del canale IT e sicurezza. I più recenti risultati trimestrali di CrowdStrike hanno supportato tale ottimismo, con ricavi in crescita del 26% a $1,47 miliardi e nuovi ricavi ricorrenti annuali netti record che hanno raggiunto $332,8 milioni, sebbene gli investitori continuassero a mettere in discussione la sua valutazione premium.

Valuta CrowdStrike istantaneamente (Gratuito con TIKR) >>>
CrowdStrike è Sopravvalutata?
Nello scenario di valutazione originale, il titolo è modellato utilizzando:
- Crescita dei Ricavi (CAGR): 24%
- Margini Operativi: 24%
- Multiplo P/E di Uscita: 110x
Le prospettive di ricavi di CrowdStrike rimangono solide, con le stime TIKR che indicano una crescita da circa $5 miliardi nell'anno fiscale 2026 a $9 miliardi nell'anno fiscale 2029, supportata dalla spesa aziendale per la cybersecurity e da un'adozione più ampia della sua piattaforma di sicurezza Falcon.
Falcon Flex rimane centrale per questa espansione, consentendo ai clienti esistenti di aggiungere più prodotti di sicurezza attraverso sottoscrizioni flessibili. La domanda di protezione cloud, sicurezza delle identità e Next-Gen SIEM, che analizza i dati di sicurezza per rilevare minacce, crea opportunità per aumentare i ricavi ricorrenti per cliente. Gli annunci di Fal.Con 2026 di CrowdStrike, precedentemente trattati da TIKR, hanno anche introdotto prodotti di sicurezza IA e potenziali ricavi basati sull'utilizzo da SafeMind, sebbene il loro contributo finanziario a lungo termine rimanga non dimostrato.
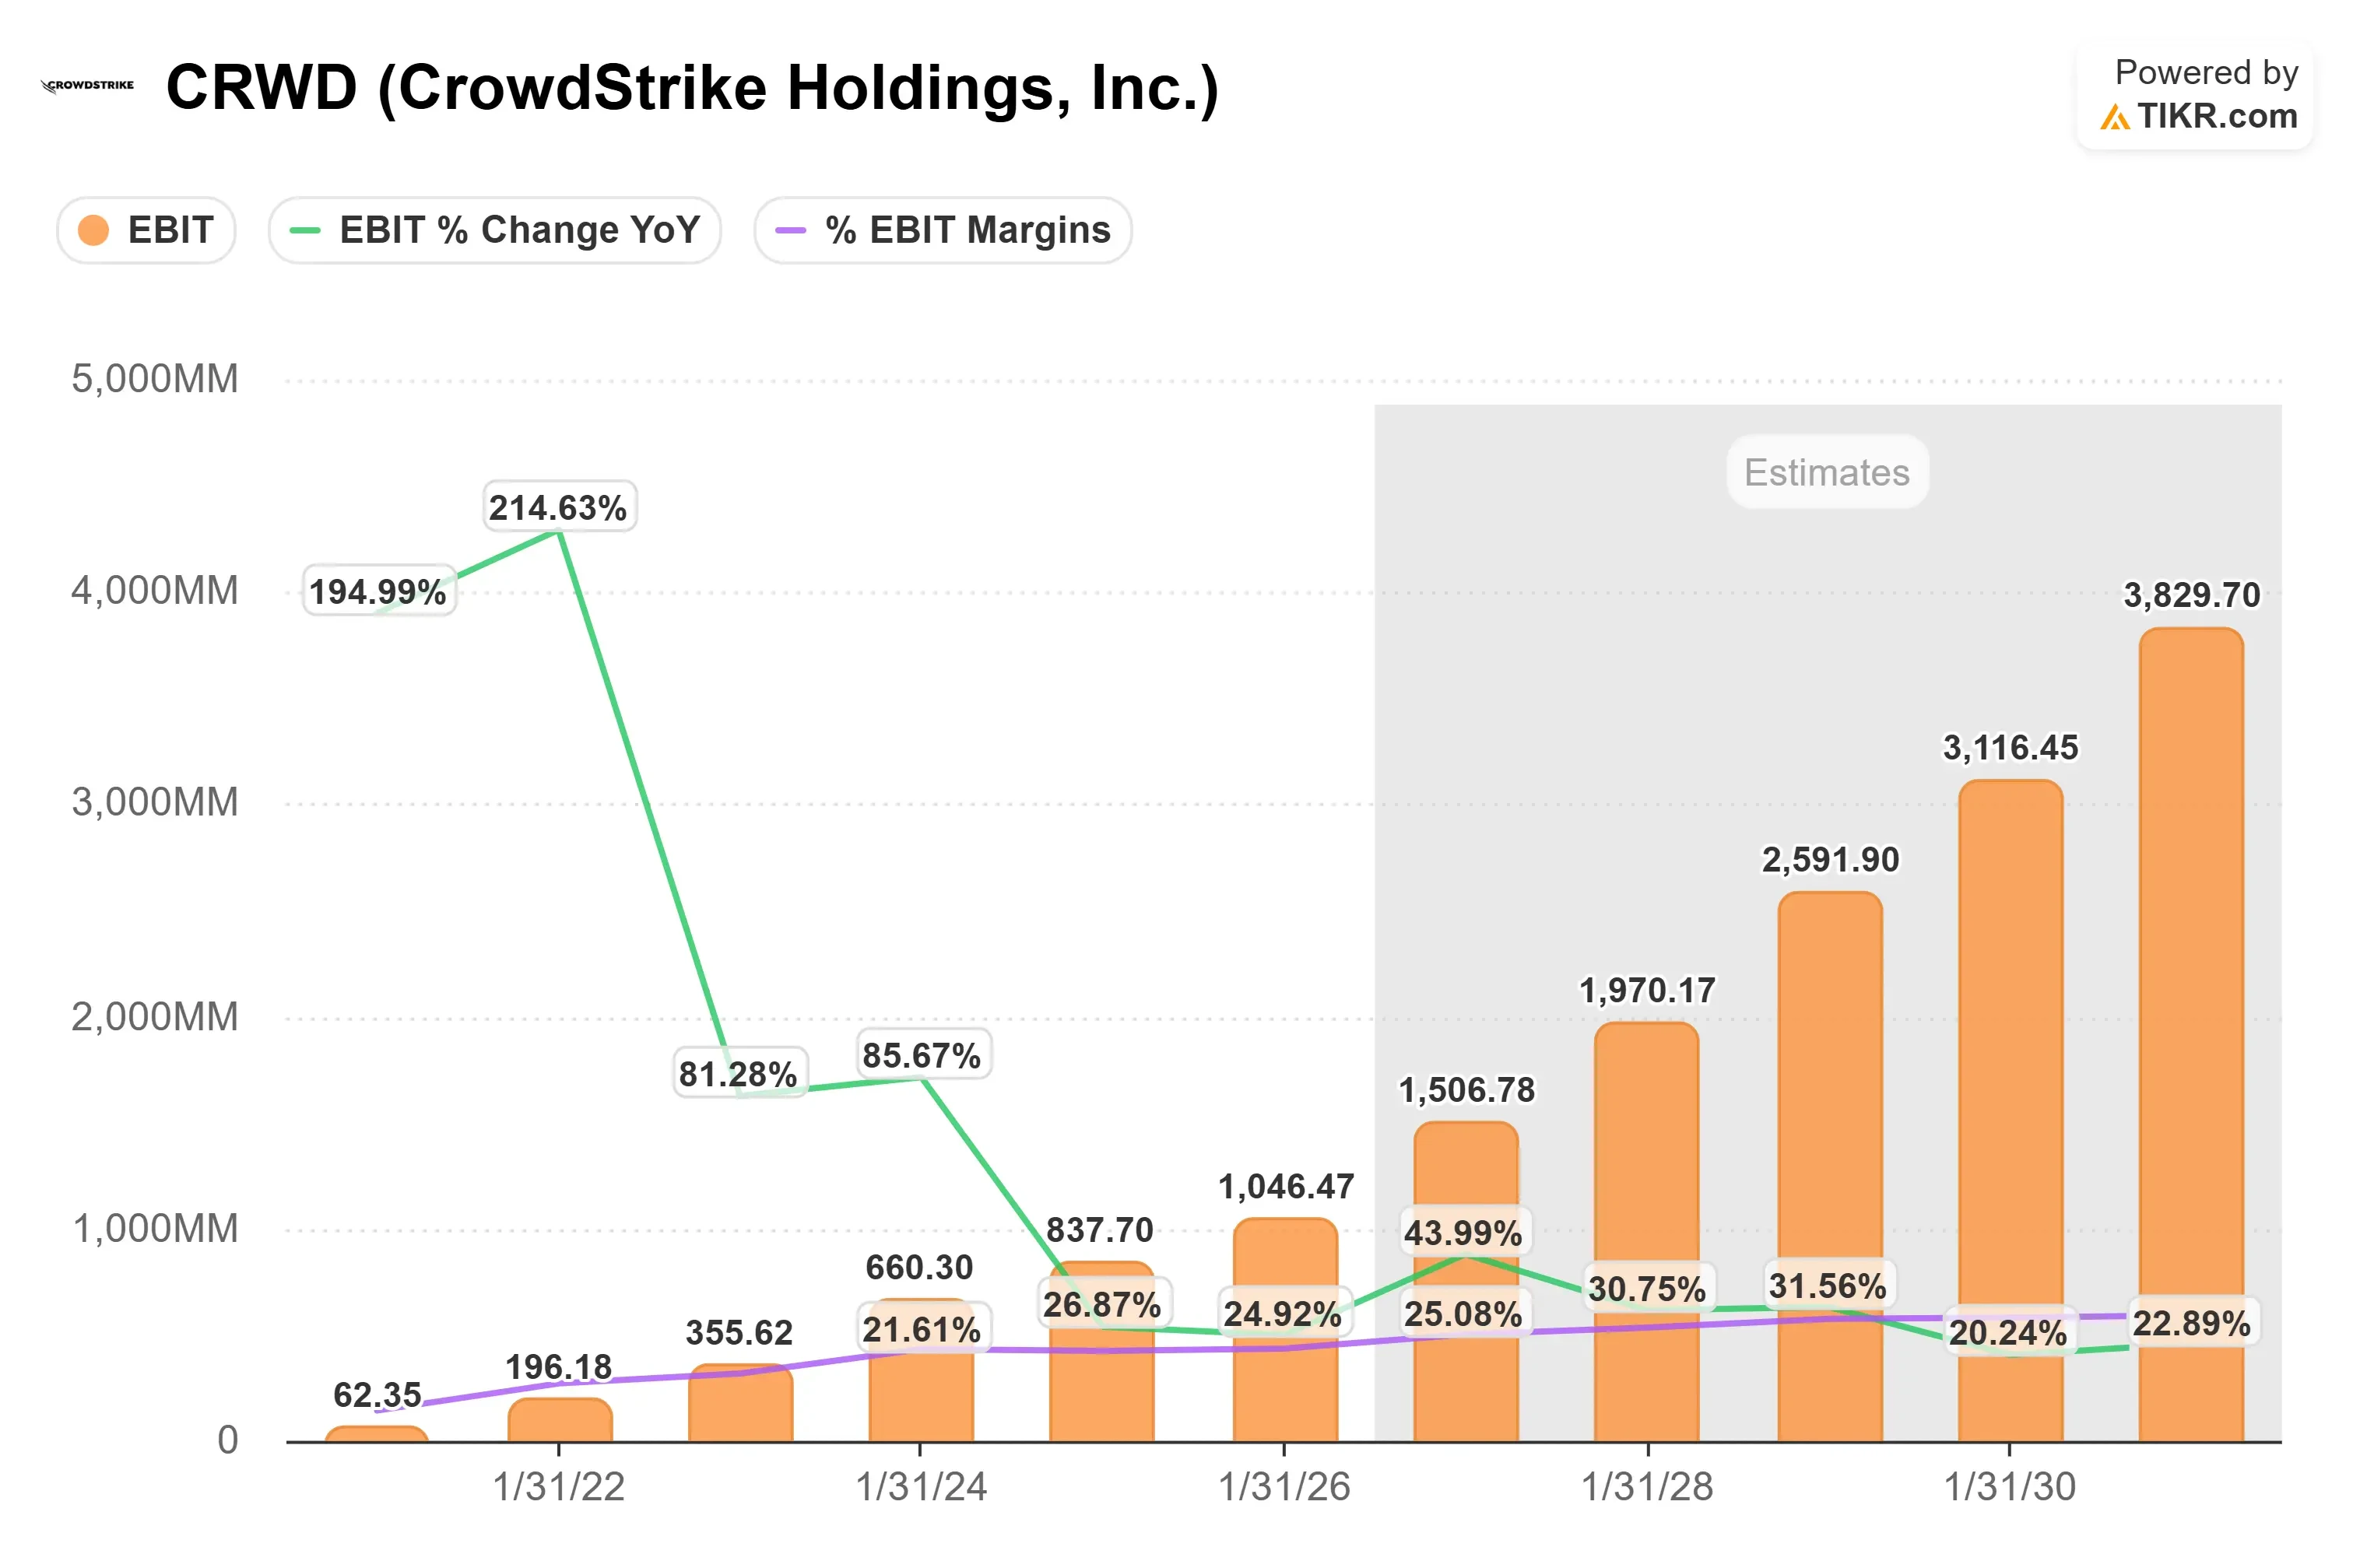
La concorrenza rimane sostanziale, con Palo Alto Networks che segnala una crescita dei ricavi del 34% nel suo ultimo trimestre, rispetto al 26% di CrowdStrike, mentre Fortinet ha riportato una crescita del 26% e un margine operativo GAAP del 34%. Il grafico EBIT di TIKR proietta l'utile operativo annuale di CrowdStrike in aumento da circa $1 miliardo nell'anno fiscale 2026 a $2,6 miliardi nell'anno fiscale 2029, con margini previsti che si avvicinano al 32%. Tuttavia, la più recente perdita operativa GAAP segnalata da CrowdStrike di $33,2 milioni evidenzia l'importanza di confermare la base contabile del grafico prima di trattare quelle stime come previsioni di redditività GAAP.
Vedi le previsioni di crescita e i prezzi obiettivo degli analisti per CrowdStrike (È gratuito) >>>
Sulla base delle ipotesi originali, il modello di valutazione di TIKR stima un prezzo obiettivo di circa $240 entro gennaio 2029, implicando un potenziale rialzo di circa il 6% rispetto al recente prezzo delle azioni di $227. Tuttavia, il multiplo P/E di uscita di 110x presuppone che gli investitori continueranno a pagare un multiplo degli utili eccezionalmente elevato, mentre il margine operativo previsto del 24% richiede una chiara riconciliazione con la redditività segnalata. Un multiplo di uscita più basso potrebbe ridurre materialmente il valore stimato dal modello anche se CrowdStrike consegue una forte crescita operativa.
Ai livelli attuali, CrowdStrike affronta un rischio significativo di sopravvalutazione sotto ipotesi più conservative, nonostante appaia vicina a una valutazione equa nel modello ottimistico originale. La performance per il resto del 2026 dipende dall'espansione di Falcon Flex, dall'adozione della sicurezza degli agenti IA attraverso Falcon Guardian e dal fatto che l'aumento dei ricavi ricorrenti si traduca in utili operativi sostenibili. Un'esecuzione più forte potrebbe supportare una ripresa, ma la valutazione premium lascia poco spazio a risultati deludenti.
Quanto Potenziale Rialzo Ha l'Azione CRWD Da Qui?
Gli investitori possono stimare il potenziale prezzo delle azioni di CrowdStrike, o quanto potrebbe valere qualsiasi azione, in meno di un minuto utilizzando il nuovo strumento Modello di Valutazione di TIKR.
Tutto ciò che serve sono tre semplici input:
- Crescita dei Ricavi
- Margini Operativi
- Multiplo P/E di Uscita
Da lì, TIKR calcola il potenziale prezzo delle azioni e i rendimenti totali negli scenari Toro, Base e Orso in modo da poter vedere rapidamente se un'azione appare sottovalutata o sopravvalutata.
Se non sei sicuro di cosa inserire, TIKR riempie automaticamente ogni input utilizzando le stime consenso degli analisti, dandoti un punto di partenza rapido e affidabile.
Valuta CrowdStrike in meno di 60 secondi con TIKR (È gratuito) >>>