Punti Chiave
- L'Altimeter Capital di Brad Gerstner ha acquistato 1,88 milioni di azioni di Qualcomm (QCOM) nel trimestre chiuso il 30 giugno, mentre Distillate Capital Partners, che gestisce 2,1 miliardi di dollari, ha venduto l'intera sua posizione.
- Qualcomm è scesa del 12% dal 30 giugno e gli analisti si aspettano che i suoi utili diminuiscano nell'anno fiscale 2026 e di nuovo nel 2027 prima di recuperare nel 2028.
- A 17 volte gli utili forward, il titolo scambia sopra la sua media quinquennale di 14x, sebbene il target medio degli analisti sia del 21% superiore all'ultima chiusura.
- Per ora, il venditore ha la tesi più forte sui numeri. Il report del 4 novembre di Qualcomm è il prossimo test del piano per i data center alla base della tesi rialzista.
Qualcomm è scesa del 38% rispetto al suo massimo degli ultimi 52 settimane, e gli ultimi 13F di due fondi li mostrano su lati opposti.
L'Altimeter Capital di Brad Gerstner ha acquistato durante il trimestre chiuso il 30 giugno, mentre Distillate Capital Partners, che gestisce 2,1 miliardi di dollari, ha venduto ogni azione.
Entrambi i 13F coprono quel trimestre e sono stati depositati il 14 agosto, quindi mostrano la situazione di quattro mesi fa.
Le dichiarazioni per il trimestre di settembre sono dovute entro il 16 novembre, e Qualcomm pubblica i suoi risultati del Q4 fiscale dopo la chiusura del 4 novembre.
Gerstner ha comprato, Distillate ha venduto tutto
Altimeter gestisce 18,75 miliardi di dollari. Il suo 13F per il trimestre di giugno mostra 1,88 milioni di azioni Qualcomm per un valore di 348 milioni di dollari al 30 giugno. Era una nuova posizione, il 3,5% delle sue partecipazioni 13F, e la sua 11esima più grande su 20.
Distillate deteneva 253.567 azioni per un valore di 33 milioni di dollari al 31 marzo, che all'epoca rappresentavano l'1,7% delle sue partecipazioni 13F. La sua dichiarazione del 30 giugno non ne mostra nessuna.
Qualcomm è scesa del 12% dal 30 giugno, quindi finora la vendita sembra essere stata la mossa migliore. Ma dal 31 marzo, l'ultima fine trimestre in cui le dichiarazioni di Distillate mostrano di detenere il titolo, Qualcomm è salita del 29%.
Un 13F non mostra quanto ciascun fondo abbia pagato o ottenuto, né se Altimeter detenga ancora il titolo oggi. Ciò che Qualcomm guadagnerà da qui in poi conta più di entrambi i prezzi.
TIKR monitora 38 analisti su Qualcomm. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Qualcomm, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Qualcomm
Gli utili devono scendere prima di risalire
La tesi ribassista parte dai telefoni, che hanno rappresentato il 72,5% dei ricavi da chip di Qualcomm nell'anno fiscale 2025.
Apple sta passando ai propri modem, e il management si aspetta che i suoi ricavi da Apple diminuiscano di circa la metà dal trimestre di settembre a quello di dicembre.
La carenza di memoria ha anche ridotto la produzione di telefoni Android, e il management afferma che costerà più di 1,50 dollari di EPS nell'anno fiscale 2026.
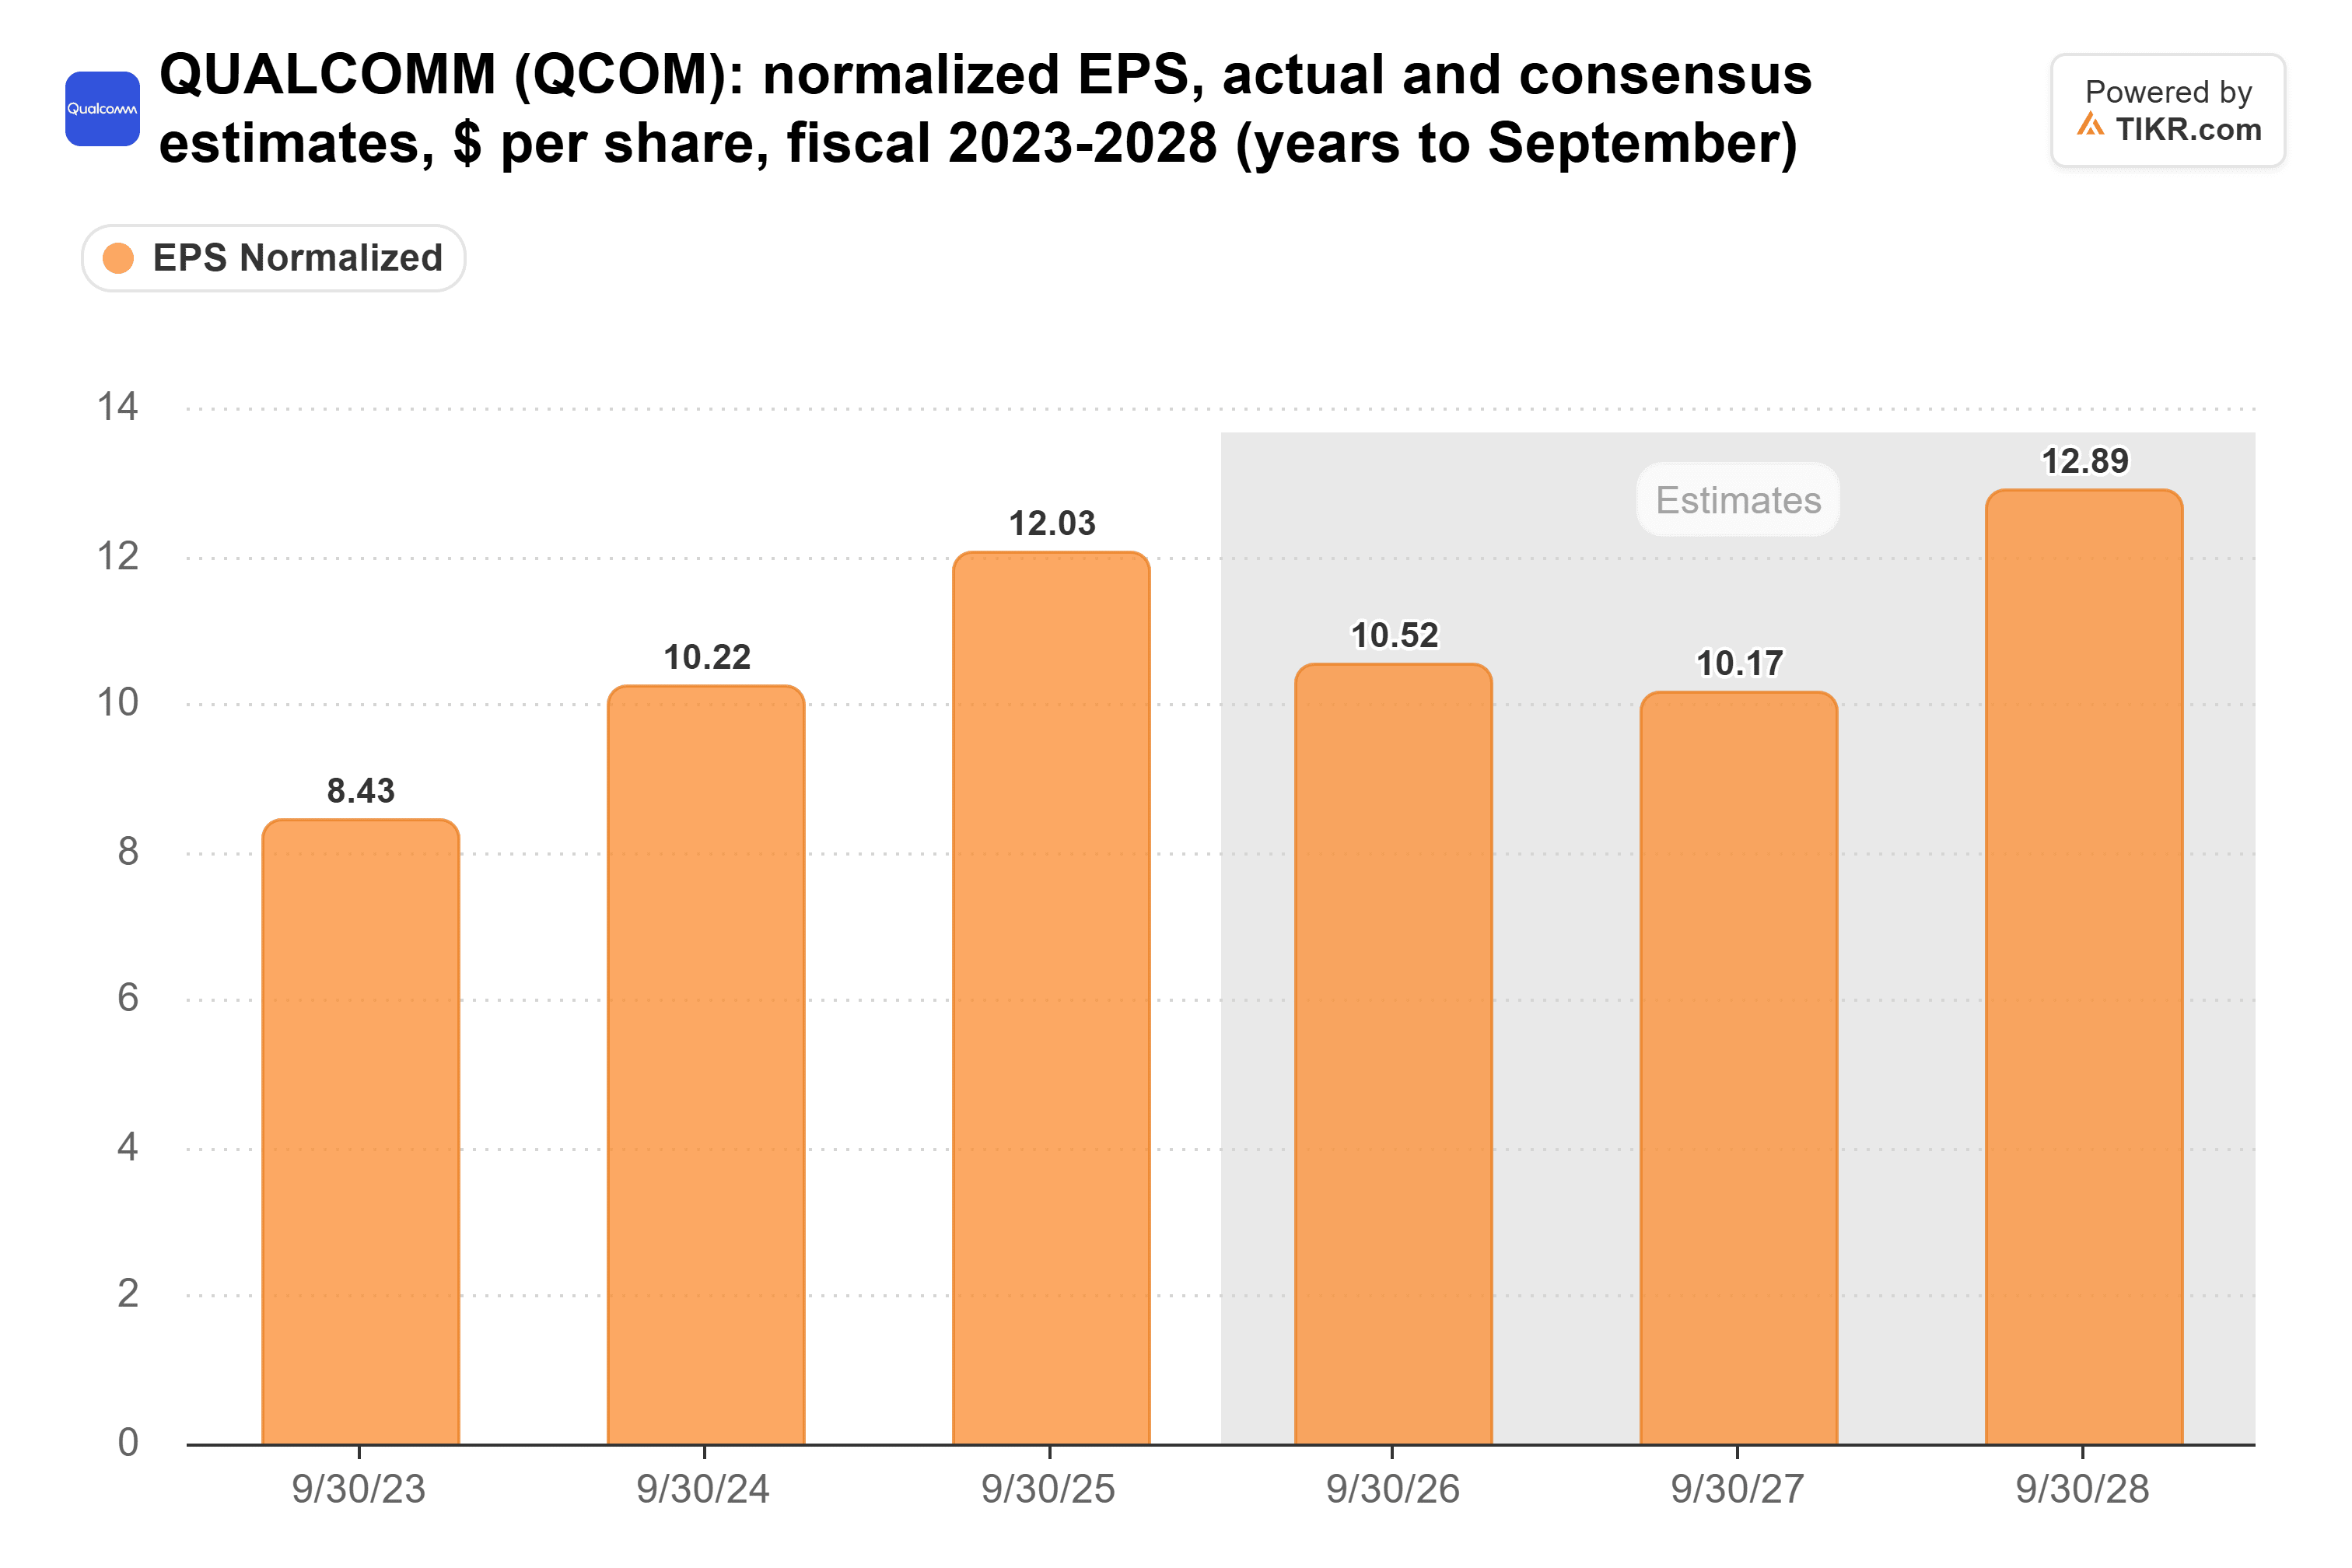
Gli analisti si aspettano che l'EPS normalizzato scenda da 12,03 dollari nell'anno fiscale 2025 a 10,17 dollari nel 2027, e di risalire sopra il livello del 2025 solo nel 2028:
La stretta potrebbe anche durare più a lungo.
Intel ha avvertito il 30 ottobre che prevede un calo delle unità PC del settore di circa il 12% nel 2026 e di un altro 10% nel 2027, poiché la carenza di memoria spinge i prezzi al rialzo e i produttori di telefoni competono per la stessa memoria.
Un prezzo premium per utili in contrazione
Anche dopo il calo, Qualcomm scambia a 18 volte gli utili forward, sopra la sua media quinquennale di 14x:
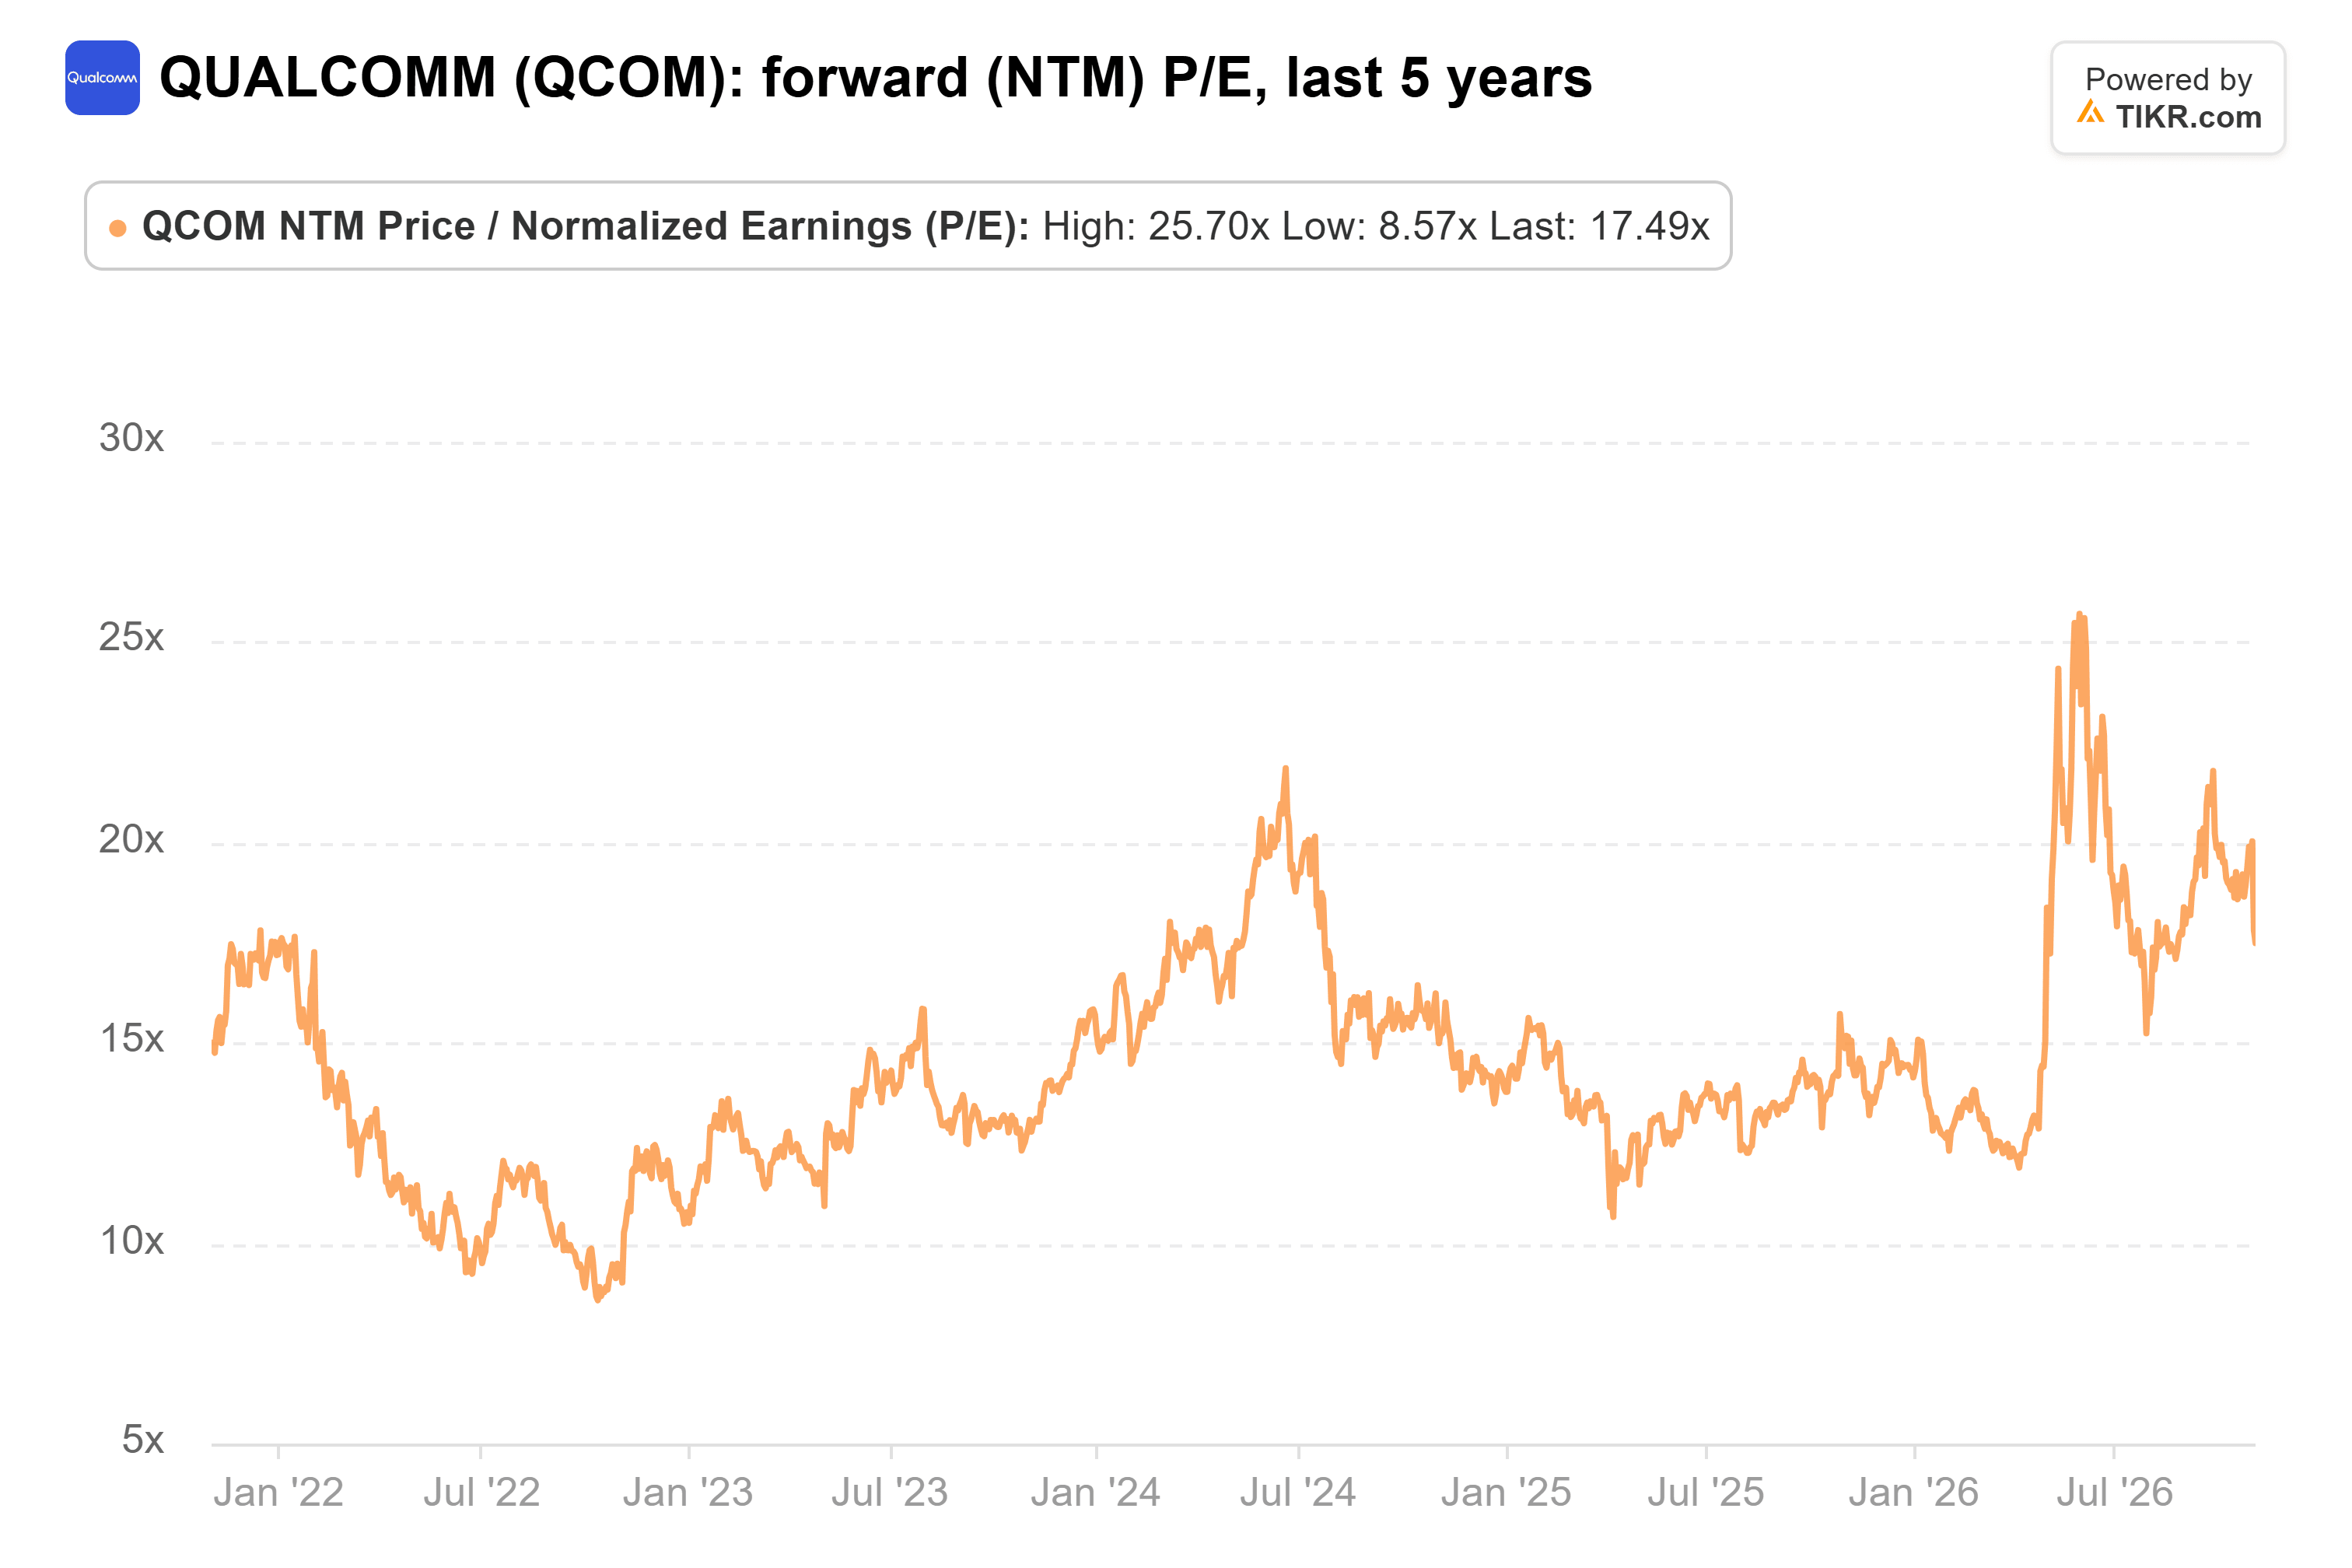
Questo è sceso dai 26x del picco di maggio, ma gli investitori stanno ancora pagando più del solito per utili che gli analisti si aspettano si contraggano.
Wall Street è più ottimista. Trentasette analisti coprono Qualcomm, e il loro target medio di 196 dollari è del 21% superiore all'ultima chiusura. Un anno fa era intorno a 180 dollari:

Quella media è scesa dai 223 dollari del 15 luglio, e i target vanno da 100 a 400 dollari. Nemmeno gli analisti sono d'accordo su questo titolo.
Distillate ha i numeri dalla sua parte
Anche i margini si stanno muovendo nella direzione sbagliata. L'unità chip di Qualcomm ha ottenuto un margine pre-tasse del 30% nell'anno fiscale 2025 e del 26% nel trimestre di giugno, e il management prevede un margine dal 23% al 25% per settembre.
Il CEO Cristiano Amon ha anche delineato tagli di personale a livello mondiale, con le notifiche che inizieranno a novembre.
Se dovessi scegliere, starei dalla parte del venditore. Gli utili dovrebbero contrarsi fino all'anno fiscale 2027, e il business dei data center che dovrebbe sostituirli è appena iniziato. I suoi ricavi sono aumentati di 182 milioni di dollari nei nove mesi fino a giugno, principalmente dall'acquisizione di Alphawave. L'obiettivo del management per l'anno fiscale 2027 è di 5 miliardi di dollari.
La parte di Gerstner ha però un vero supporto. Il management afferma che i chip personalizzati per due hyperscaler hanno ordini d'acquisto e inizieranno a essere spediti nel trimestre di dicembre.
Qualcomm ha anche firmato un accordo fino a 60 miliardi di dollari con Amazon a settembre, e punta a più di 18 dollari di EPS non-GAAP nell'anno fiscale 2029. Se ci arriverà, 18x sembreranno economici.
Il 4 novembre è il prossimo test. Se Qualcomm prevede ricavi per il trimestre di dicembre superiori a quelli di settembre e mette una cifra in dollari sulle vendite dei data center, darei a Gerstner il vantaggio.
Il prossimo 13F di Altimeter ci mostrerà se lo sta ancora detenendo.
Quindi, quanto vale realmente il titolo Qualcomm?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Qualcomm. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!