


Punti Chiave
- Chevron ha generato 18,1 miliardi di dollari di free cash flow nel secondo trimestre del 2026, e TotalEnergies ha aumentato il suo dividendo intermedio del 5,9% a 0,90 euro per azione ad aprile.
- Entrambe le società hanno distribuito il 51% del loro free cash flow come dividendi nei dodici mesi terminati il 30 giugno 2026.
- TotalEnergies offre un rendimento da dividendo del 4,7% contro il 3,5% di Chevron, mentre Chevron ha aumentato il suo dividendo più velocemente, al tasso del 5,8% annuo dall'esercizio 2020 al 2025 contro il 4,9%.
- Entrambi i dividendi sono stati più stretti nell'esercizio 2025, assorbendo il 77% del free cash flow di Chevron e il 73% di quello di TotalEnergies.
Chevron (CVX) ha appena mostrato cosa significa un trimestre forte per la matematica del dividendo di una major petrolifera: 18,1 miliardi di dollari di free cash flow nel secondo trimestre del 2026, in aumento rispetto ai 4,9 miliardi dell'anno precedente.
La sua rivale europea TotalEnergies (TTE) è stata altrettanto chiara riguardo alla sua distribuzione. Ad aprile, ha aumentato il suo dividendo intermedio del 5,9% a 0,90 euro per azione, dando priorità a quello che il Presidente e CEO Patrick Pouyanné definisce "il dividendo sacrosanto".
Quindi, se stai acquistando una major petrolifera per il reddito, qual è l'azione con il dividendo migliore?
| Metrica | Chevron (CVX) | TotalEnergies (TTE) |
|---|---|---|
| Dividend yield | 3.5% | 4.7% |
| Crescita del dividendo, esercizio 2020–2025 | 5.8% annuo | 4.9% annuo |
| Cash dividend payout ratio (TTM al 30 giugno 2026) | 51% | 51% |
| Net debt / EBITDA (LTM) | 0.56x | 0.79x |
| Interest coverage (LTM) | 18.9x | 10.2x |
| Forward P/E (NTM) | 12.5x | 7.9x |
Chevron: Hess ripaga l'investimento
La produzione netta è aumentata del 20% nel secondo trimestre del 2026, a 4,07 milioni di barili di petrolio equivalente al giorno rispetto ai 3,40 milioni dell'anno precedente. Hess e il Permian hanno trainato l'aumento. Il Presidente e CEO Michael Wirth afferma che il free cash flow degli asset di Hess "è stato circa il doppio dei dividendi incrementali ed è stato accrescitivo per gli azionisti su base per azione".
Nei dodici mesi terminati il 30 giugno 2026, i 13,86 miliardi di dollari di dividendi di Chevron hanno assorbito un ben coperto 51% dei suoi 27,01 miliardi di dollari di free cash flow. Paga 1,78 dollari per azione ogni trimestre e afferma di averlo "aumentato per il 39° anno consecutivo".
L'esercizio 2025 è stato più stretto, con i dividendi che hanno assorbito il 77% del free cash flow. Negli esercizi 2016 e 2020, il free cash flow è stato inferiore al dividendo.

…e Chevron lo ha comunque continuato ad aumentare.
Il management ha raggiunto il suo obiettivo di risparmi sui costi a regime (run-rate) di 3 miliardi di dollari con sei mesi di anticipo. Si aspetta inoltre che il free cash flow rettificato cresca in media di oltre il 10% annuo fino al 2030, a prezzi delle materie prime stabili e inferiori a quelli attuali. Il rischio è il conflitto in Medio Oriente, che ha ridotto la produzione di Chevron nella Zona Partita tra Arabia Saudita e Kuwait.
TotalEnergies: stessa copertura, assegno più grande
TotalEnergies eguaglia esattamente la copertura di Chevron. Nei dodici mesi terminati il 30 giugno 2026, i suoi 8,94 miliardi di dollari di dividendi hanno assorbito il 51% di 17,42 miliardi di dollari di free cash flow.
Sta crescendo nel GNL, nella produzione integrata di energia e in Namibia, mentre il Medio Oriente ha avuto l'effetto opposto. Nella conference call del primo trimestre, Pouyanné ha dichiarato che la produzione interrotta in Qatar, Iraq e negli Emirati Arabi Uniti offshore rappresentava circa il 15% della produzione di petrolio e gas della società. Nella call di luglio, ha indicato un impatto più vicino all'8-9%.
Il cuscinetto si è assottigliato dall'esercizio 2022. Il free cash flow è sceso da 33,7 miliardi di dollari quell'anno a 11,6 miliardi nell'esercizio 2025, mentre i dividendi pagati sono aumentati da 7,60 miliardi a 8,42 miliardi.

…anche se il record conferma il discorso del "sacrosanto". Nell'esercizio 2020, il free cash flow di 4,04 miliardi di dollari è stato inferiore ai 7,00 miliardi di dividendi, e TotalEnergies li ha comunque pagati.
TotalEnergies fissa il suo dividendo in euro, quindi l'importo in dollari che ricevono i detentori statunitensi varia con il tasso di cambio. Il rischio principale è il blocco dello Stretto di Hormuz, che ha interrotto le sue esportazioni di petrolio, GNL e prodotti petroliferi.
Quindi, quale dividendo vince?
TotalEnergies è l'azione con il dividendo migliore. Con una copertura identica al 51%, semplicemente paga di più: 10.000 dollari al suo rendimento del 4,7% generano 470 dollari all'anno, contro i 350 dollari di Chevron.
Gli aumenti più rapidi di Chevron non colmeranno quel divario a breve. Ai loro tassi di crescita a 5 anni, i 10.000 dollari pagherebbero circa 720 dollari da TotalEnergies nell'anno 10, un rendimento del 7,2% sul capitale iniziale. Chevron pagherebbe circa 581 dollari, ovvero il 5,8%. A quei tassi, il reddito di Chevron non supererebbe quello di TotalEnergies per oltre 30 anni.
E non paghi un premio per quel reddito. TotalEnergies si scambia a 7,9x gli utili forward.
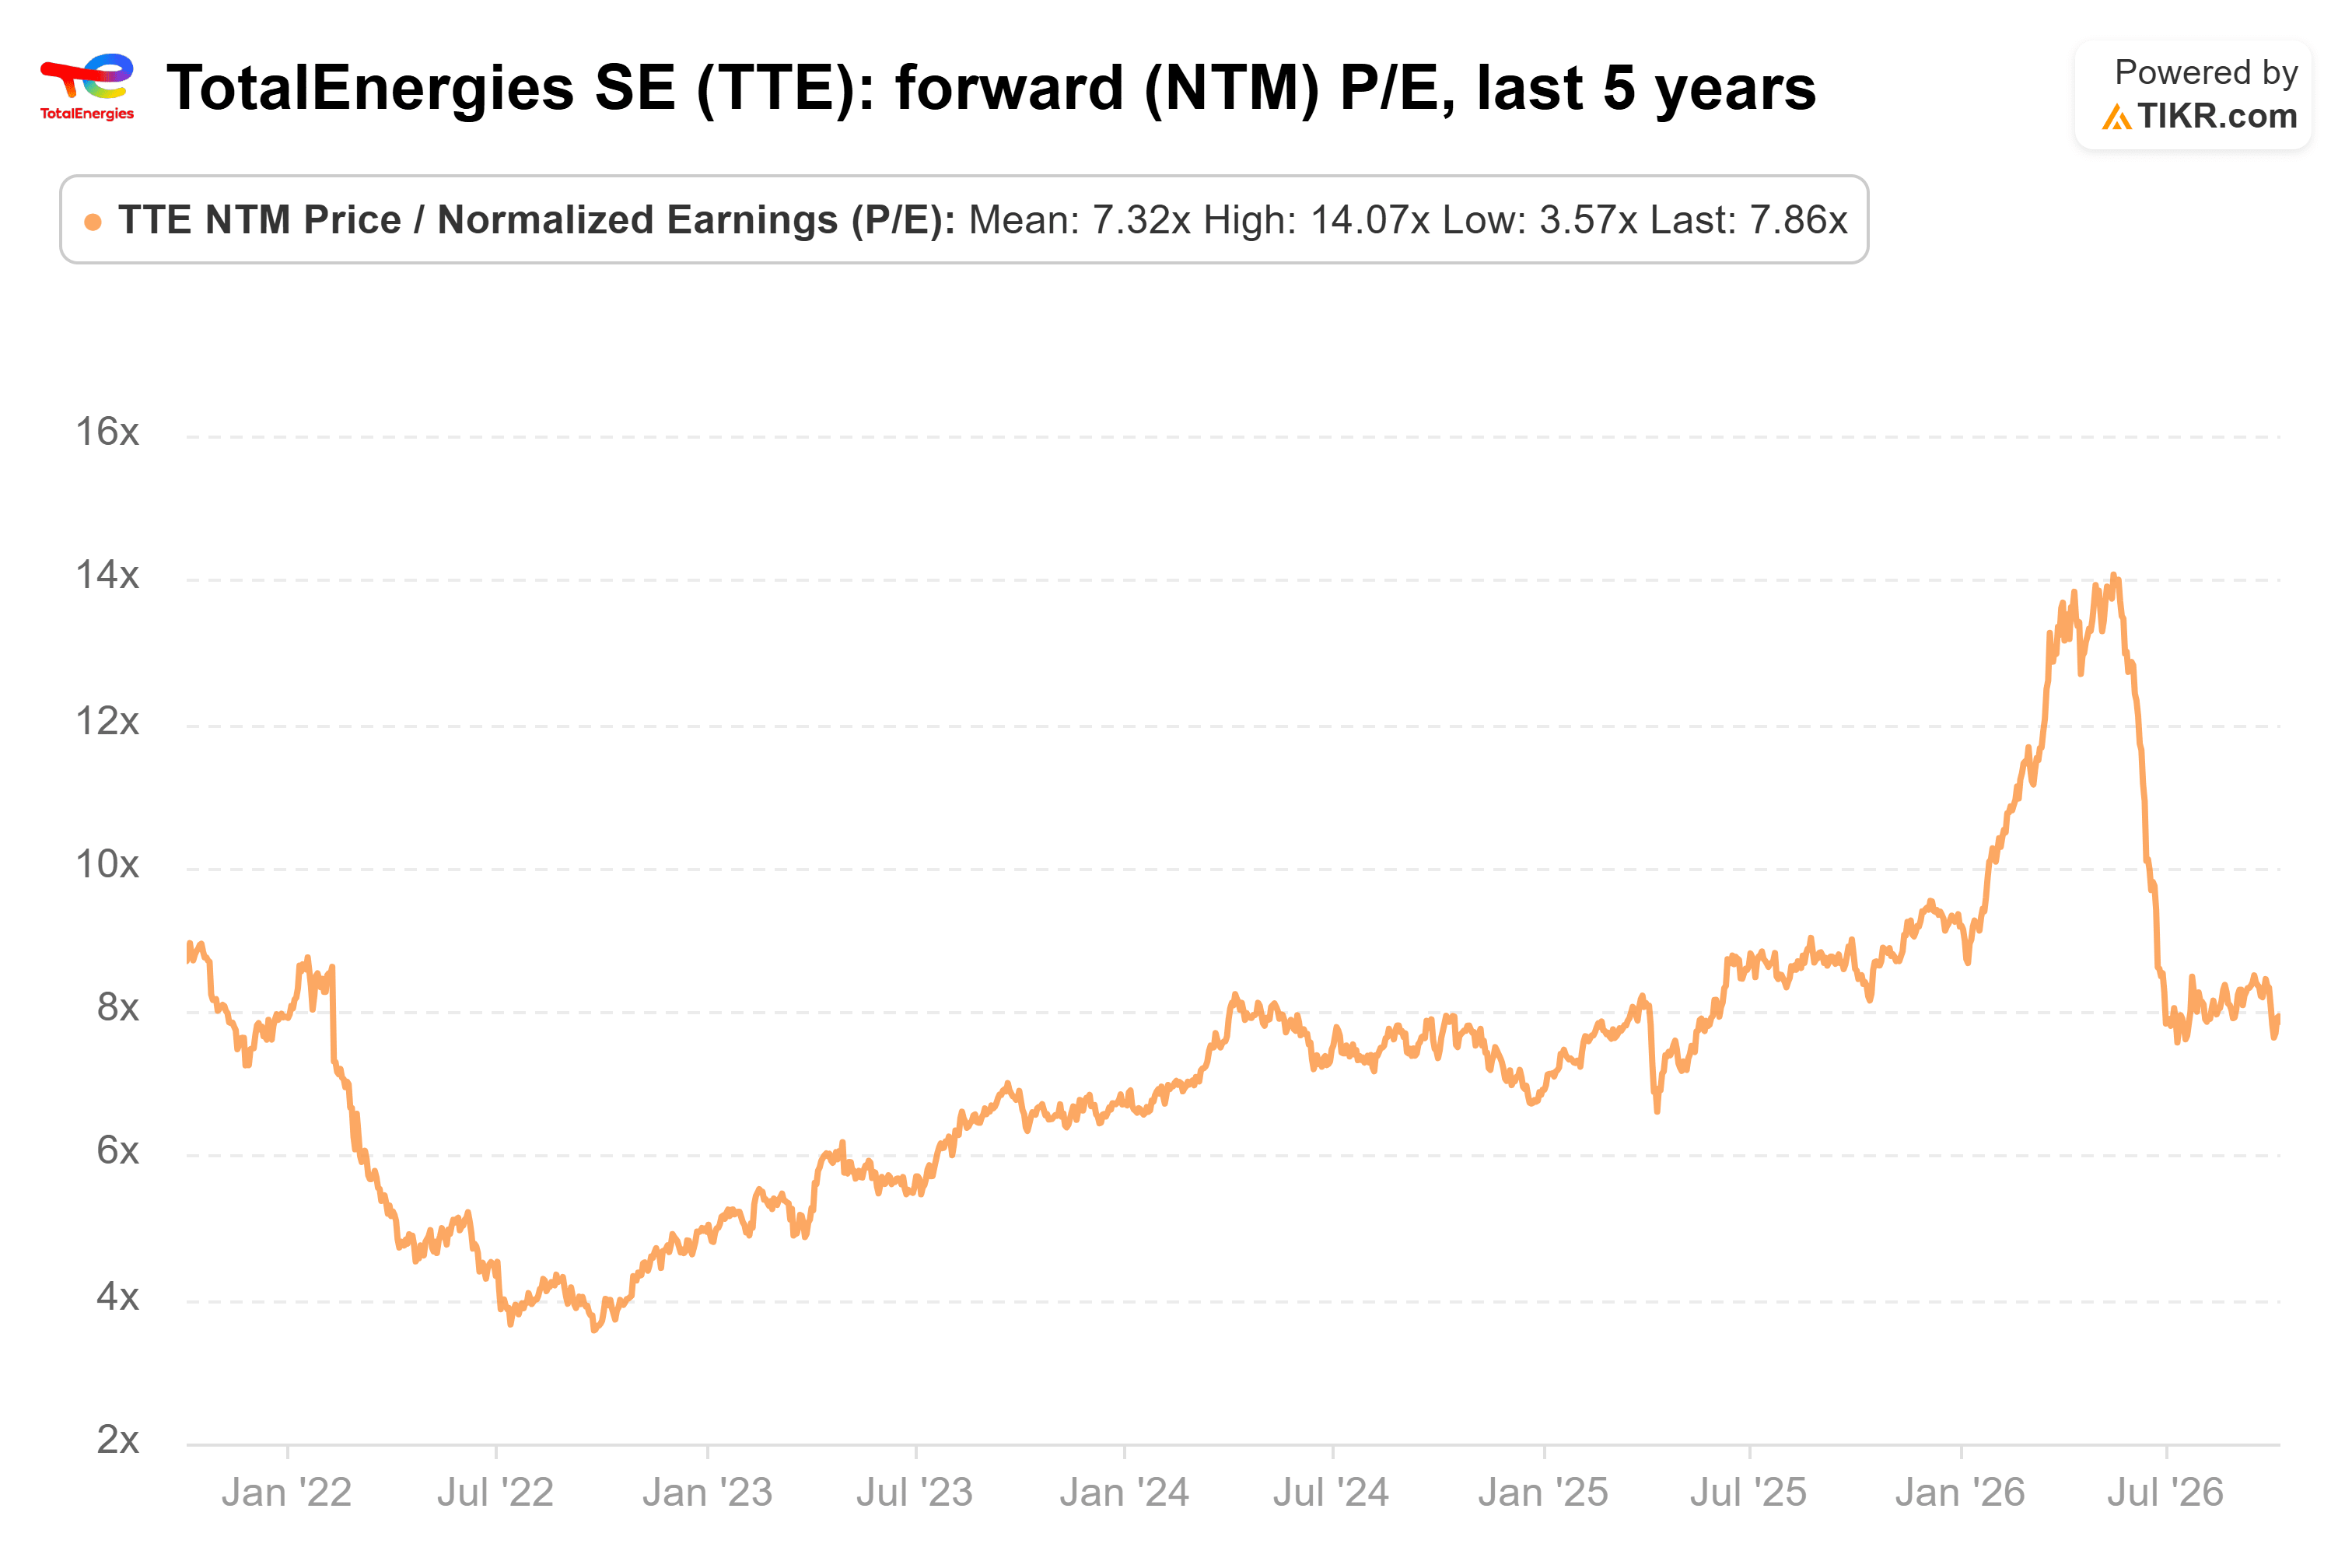
…leggermente al di sopra della sua media quinquennale di 7,3x, e ben al di sotto dei 14,1x raggiunti a maggio.
La tesi di Chevron è solida. Ha aumentato il dividendo per 39 anni consecutivi, ha meno debito, copre i suoi interessi 18,9x contro 10,2x, e la sua produzione sta crescendo rapidamente. Tuttavia, quando entrambi i dividendi sono ugualmente ben coperti, preferirei incassare l'assegno più grande.
Naturalmente, entrambe le distribuzioni hanno assorbito oltre il 70% del free cash flow nell'esercizio 2025. Se il cash flow tornasse a quei livelli, il bilancio più forte di Chevron avrebbe un peso maggiore.
Quindi, qual è il valore effettivo dell'azione TotalEnergies?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere TotalEnergies. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta TotalEnergies gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


