


Punti Chiave
- Chevron offre un rendimento del 3,5% e BP del 4,7% e, nei dodici mesi terminati il 30 giugno 2026, i loro dividendi hanno utilizzato rispettivamente il 51% e il 31% del flusso di cassa libero.
- Chevron afferma di aver aumentato il proprio dividendo per 39 anni consecutivi, mentre il dividendo per azione di BP è sceso da $2,40 nell'anno fiscale 2015 a $1,96 nell'anno fiscale 2025.
- Chevron ha meno debito, con un rapporto debito netto/EBITDA di 0,56x contro 0,84x per BP, e il management di BP definisce il rafforzamento del proprio bilancio la sua prima priorità.
- BP scambia a 7,3x gli utili forward contro 12,5x per Chevron e prevede di ridurre il proprio stack ibrido di oltre $4 miliardi entro la fine del 2027.
Chevron (CVX) ha generato $18,1 miliardi di flusso di cassa libero nel secondo trimestre del 2026, in aumento rispetto ai $4,9 miliardi dello stesso trimestre dell'anno precedente. Ha anche ridotto il suo debito totale di $8,4 miliardi in quei tre mesi.
Quattro giorni dopo, il 4 agosto, BP (BP) l'amministratore delegato Marguerite O'Neill ha detto agli investitori che rafforzare il bilancio è la prima priorità di BP, perché troppa parte del suo flusso di cassa viene destinata al servizio delle passività.
Questa è la differenza per chi acquista una major petrolifera per il reddito. Il rendimento del 4,7% di BP è l'assegno più grande, mentre il 3,5% di Chevron ha un bilancio più solido alle spalle. Quindi, quale è l'azione con dividendo migliore?
| Metrica | Chevron (CVX) | BP (BP) |
|---|---|---|
| Rendimento da dividendo | 3.5% | 4.7% |
| Crescita del dividendo, 5 anni | 5.8% annuo, anno fiscale 2020–2025 | 0.7% annuo, anno fiscale 2020–2025 |
| Crescita del dividendo, 10 anni | 4.8% annuo, anno fiscale 2015–2025 | -2.0% annuo, anno fiscale 2015–2025 |
| Payout ratio in contanti (TTM al 30 giugno 2026) | 51% | 31% |
| Debito netto / EBITDA (LTM) | 0.56x | 0.84x |
| Copertura degli interessi (LTM) | 18.9x | 6.0x |
| P/E Forward (NTM) | 12.5x | 7.3x |
Chevron: 39 anni e continua
La crescita di Chevron proviene dai barili. La sua produzione netta di petrolio equivalente nel secondo trimestre del 2026 è aumentata del 20% rispetto all'anno precedente, trainata dall'acquisizione di Hess e dalla crescita nel Permian Basin e nel Golfo del Messico. L'amministratore delegato Michael Wirth ha collegato questo direttamente al dividendo nella call del 31 luglio: "Le attività di Hess stanno generando un forte flusso di cassa libero, che è stato circa il doppio dei dividendi incrementali e accrescitivo per gli azionisti su base per azione."
Chevron paga $1,78 per azione ogni trimestre. Nei dodici mesi terminati il 30 giugno 2026, quel dividendo ha utilizzato un ben coperto 51% del flusso di cassa libero, anche se l'anno fiscale 2025 ha registrato un rapporto più stretto del 77%. Il record più lungo mostra che il dividendo ha continuato a crescere anche negli anni in cui il flusso di cassa libero è stato insufficiente.

Il flusso di cassa libero è stato inferiore al dividendo negli anni fiscali 2016, 2017 e 2020. I dividendi pagati da Chevron sono comunque aumentati ogni anno, da $8,03 miliardi nell'anno fiscale 2016 a $12,8 miliardi nell'anno fiscale 2025.
Il rischio principale è il prezzo. Gli obiettivi di Chevron per il 2030 presuppongono prezzi delle materie prime stabili al di sotto di quelli attuali, quindi il 51% si basa su un contesto più forte di quello su cui Chevron pianifica.
BP: il bilancio viene prima
Mentre il dividendo di Chevron ha continuato a crescere negli anni magri, quello di BP è andato nella direzione opposta, anche se le sue cifre oggi sembrano migliori. Nei dodici mesi terminati il 30 giugno 2026, il dividendo di BP ha utilizzato un confortevole 31% del flusso di cassa libero. Ma il grafico mostra come BP ci sia arrivata.
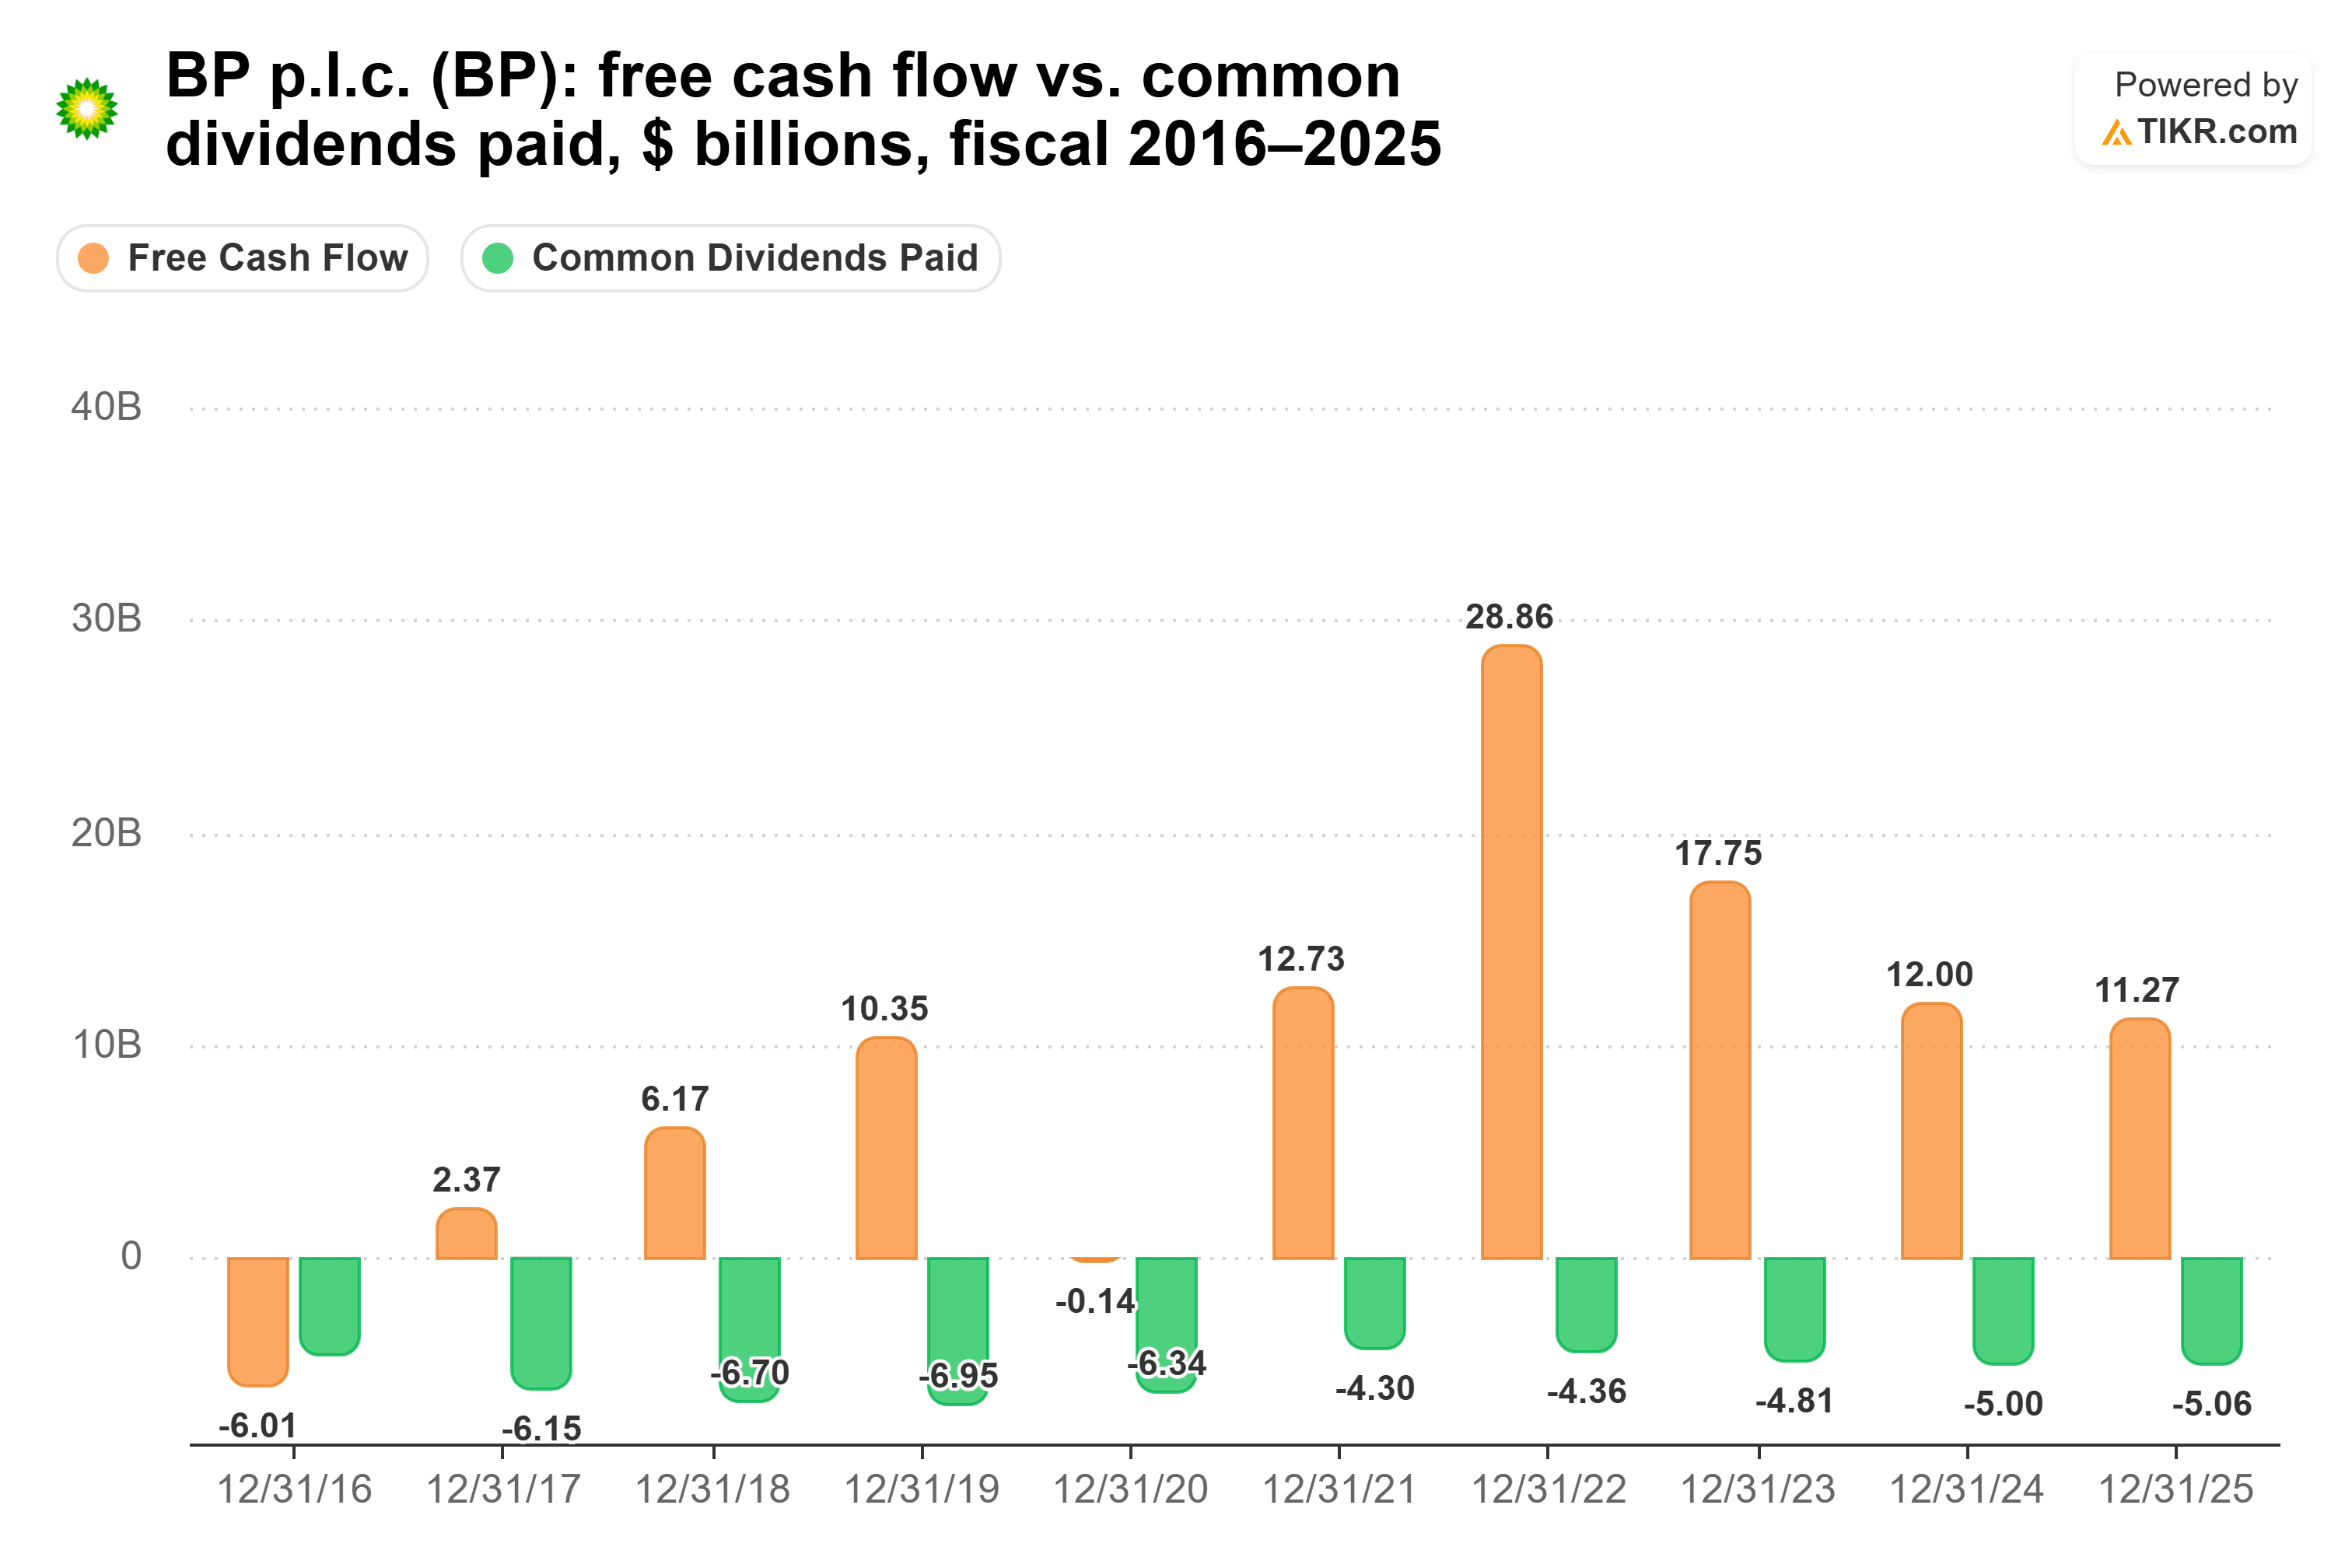
Il flusso di cassa libero è stato negativo per $0,14 miliardi nell'anno fiscale 2020. I dividendi pagati da BP sono scesi da $6,34 miliardi quell'anno a $4,30 miliardi nell'anno fiscale 2021, e sono risaliti solo a $5,06 miliardi nell'anno fiscale 2025.
L'attività è in fase di riorganizzazione. Il vice amministratore delegato Carol Howle ha dichiarato nella call del 28 aprile che i volumi strategici di GNL di BP sono aumentati anno su anno a poco meno di 27 milioni di tonnellate all'anno. Nel frattempo, BP ha accettato di vendere la raffineria di Gelsenkirchen e sta commercializzando Archaea Energy e la sua attività nel Mare del Nord. O'Neill ha fissato i termini il 4 agosto: "BP ha un reale potenziale di crescita, ma la crescita deve essere guadagnata attraverso un track record di rendimenti e flussi di cassa positivi e costanti."
Il rischio principale è uno che BP stessa nomina: una base di costi che le lascia troppa poca resilienza ai prezzi bassi. Nella call del 4 agosto, il management ha anche dichiarato di essere deluso dal fatto che i costi operativi non stiano scendendo abbastanza rapidamente.
Quindi, quale dividendo vince?
Chevron è l'azione con dividendo migliore. BP vince sul rendimento e sulla copertura odierna, quindi ciò che decide è su quale dividendo farei affidamento per continuare a crescere durante la prossima discesa dei prezzi del petrolio. Quello di Chevron ha già superato gli anni in cui il flusso di cassa libero è stato insufficiente, e porta con sé molta meno tensione dal debito: 0,56x debito netto/EBITDA e copertura degli interessi di 18,9x, contro 0,84x e 6,0x di BP.
Il caso di BP inizia con il reddito. Investendo $10.000 in BP, oggi si ricevono $470 all'anno, contro i $350 di Chevron. Al tasso di crescita quinquennale di ciascuna società, il reddito di Chevron supera quello di BP intorno al 2033. All'aumento di ciascuna nell'anno fiscale 2025 (7,1% per BP, 4,9% per Chevron), non lo fa mai: nell'anno 10, BP paga circa $872 contro circa $539 di Chevron. BP è anche più economica, a 7,3x gli utili forward contro 12,5x.
È solo che il management di BP definisce il bilancio la sua prima priorità, e il dividendo per azione di BP è inferiore a quello di dieci anni fa. Chevron ha aumentato il suo dividendo per 39 anni.
Naturalmente, BP prevede di ridurre il proprio stack ibrido di oltre $4 miliardi entro la fine del 2027. Se ci arriva e continua ad aumentare, quel rendimento del 4,7% diventa molto più difficile da ignorare.
Quindi, quanto vale realmente l'azione Chevron?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Chevron. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


