


Punti Chiave
- Dylan Patel, fondatore di SemiAnalysis, afferma che Oracle ha firmato i suoi grandi contratti cloud per l'IA con margini essenzialmente fissi, quindi non può beneficiare dell'attuale forte aumento dei prezzi di noleggio delle GPU.
- I concorrenti stanno aumentando i prezzi: CoreWeave ha aumentato i prezzi delle sue GPU del 25% a luglio e di un altro 10% da allora, e Patel dice che anche Nebius ha aumentato i suoi prezzi.
- Il margine lordo di Oracle è sceso dal 79,1% nell'esercizio 2022 al 65,8% nell'esercizio 2026, mentre il suo debito totale è più che raddoppiato, raggiungendo i 167 miliardi di dollari.
- Da monitorare: i termini dei presunti colloqui di finanziamento dei chip di Oracle con Apollo e Goldman Sachs, e il suo margine lordo nel prossimo rapporto.
Oracle (ORCL) ha firmato una serie di enormi contratti per data center AI con OpenAI circa un anno fa. Da allora, il prezzo per noleggiare una GPU è aumentato notevolmente.
Dylan Patel, fondatore di SemiAnalysis, ritiene che Oracle beneficerà molto poco di questo vento favorevole. Ecco come l'ha espresso nell'episodio di questa settimana del Big Technology Podcast:
“…hanno firmato questi contratti enormi e ci sono una serie di rischi incorporati. Uno è che li hanno firmati con un margine essenzialmente fisso. Quindi ora che il prezzo delle GPU per i cloud è aumentato molto, non possono approfittare di questo margine più alto.”
Ahi.
È un tempismo sfortunato per un'azienda con oltre 169 miliardi di dollari di debito e un'azione che si trova a -45% dai massimi di giugno. E peggiora: Oracle sarebbe in trattative con Apollo Global Management (APO) e Goldman Sachs (GS) per finanziare ancora più chip per l'IA.
Di quanto sono aumentati esattamente i prezzi delle GPU?
Molto. CoreWeave (CRWV) ha aumentato i suoi prezzi orari per le GPU due volte, secondo Insider Monkey. Il primo aumento è stato del 25% su tutti i prodotti a luglio, e il secondo di un altro 10% negli ultimi due o tre mesi.
Sommando, 1,25 per 1,10 fa 1,375. Questo significa il 37,5% in più per ora di GPU rispetto a prima di luglio (almeno dove si applicano i nuovi prezzi).
Secondo Patel, Nebius (NBIS) ha fatto anche meglio. Ha la durata media dei contratti più breve tra i principali cloud valutati da SemiAnalysis, quindi “è stata in grado di girarsi e aumentare davvero i prezzi e approfittarne.”
Ecco dove gli analisti vedono andare i ricavi di Nebius…
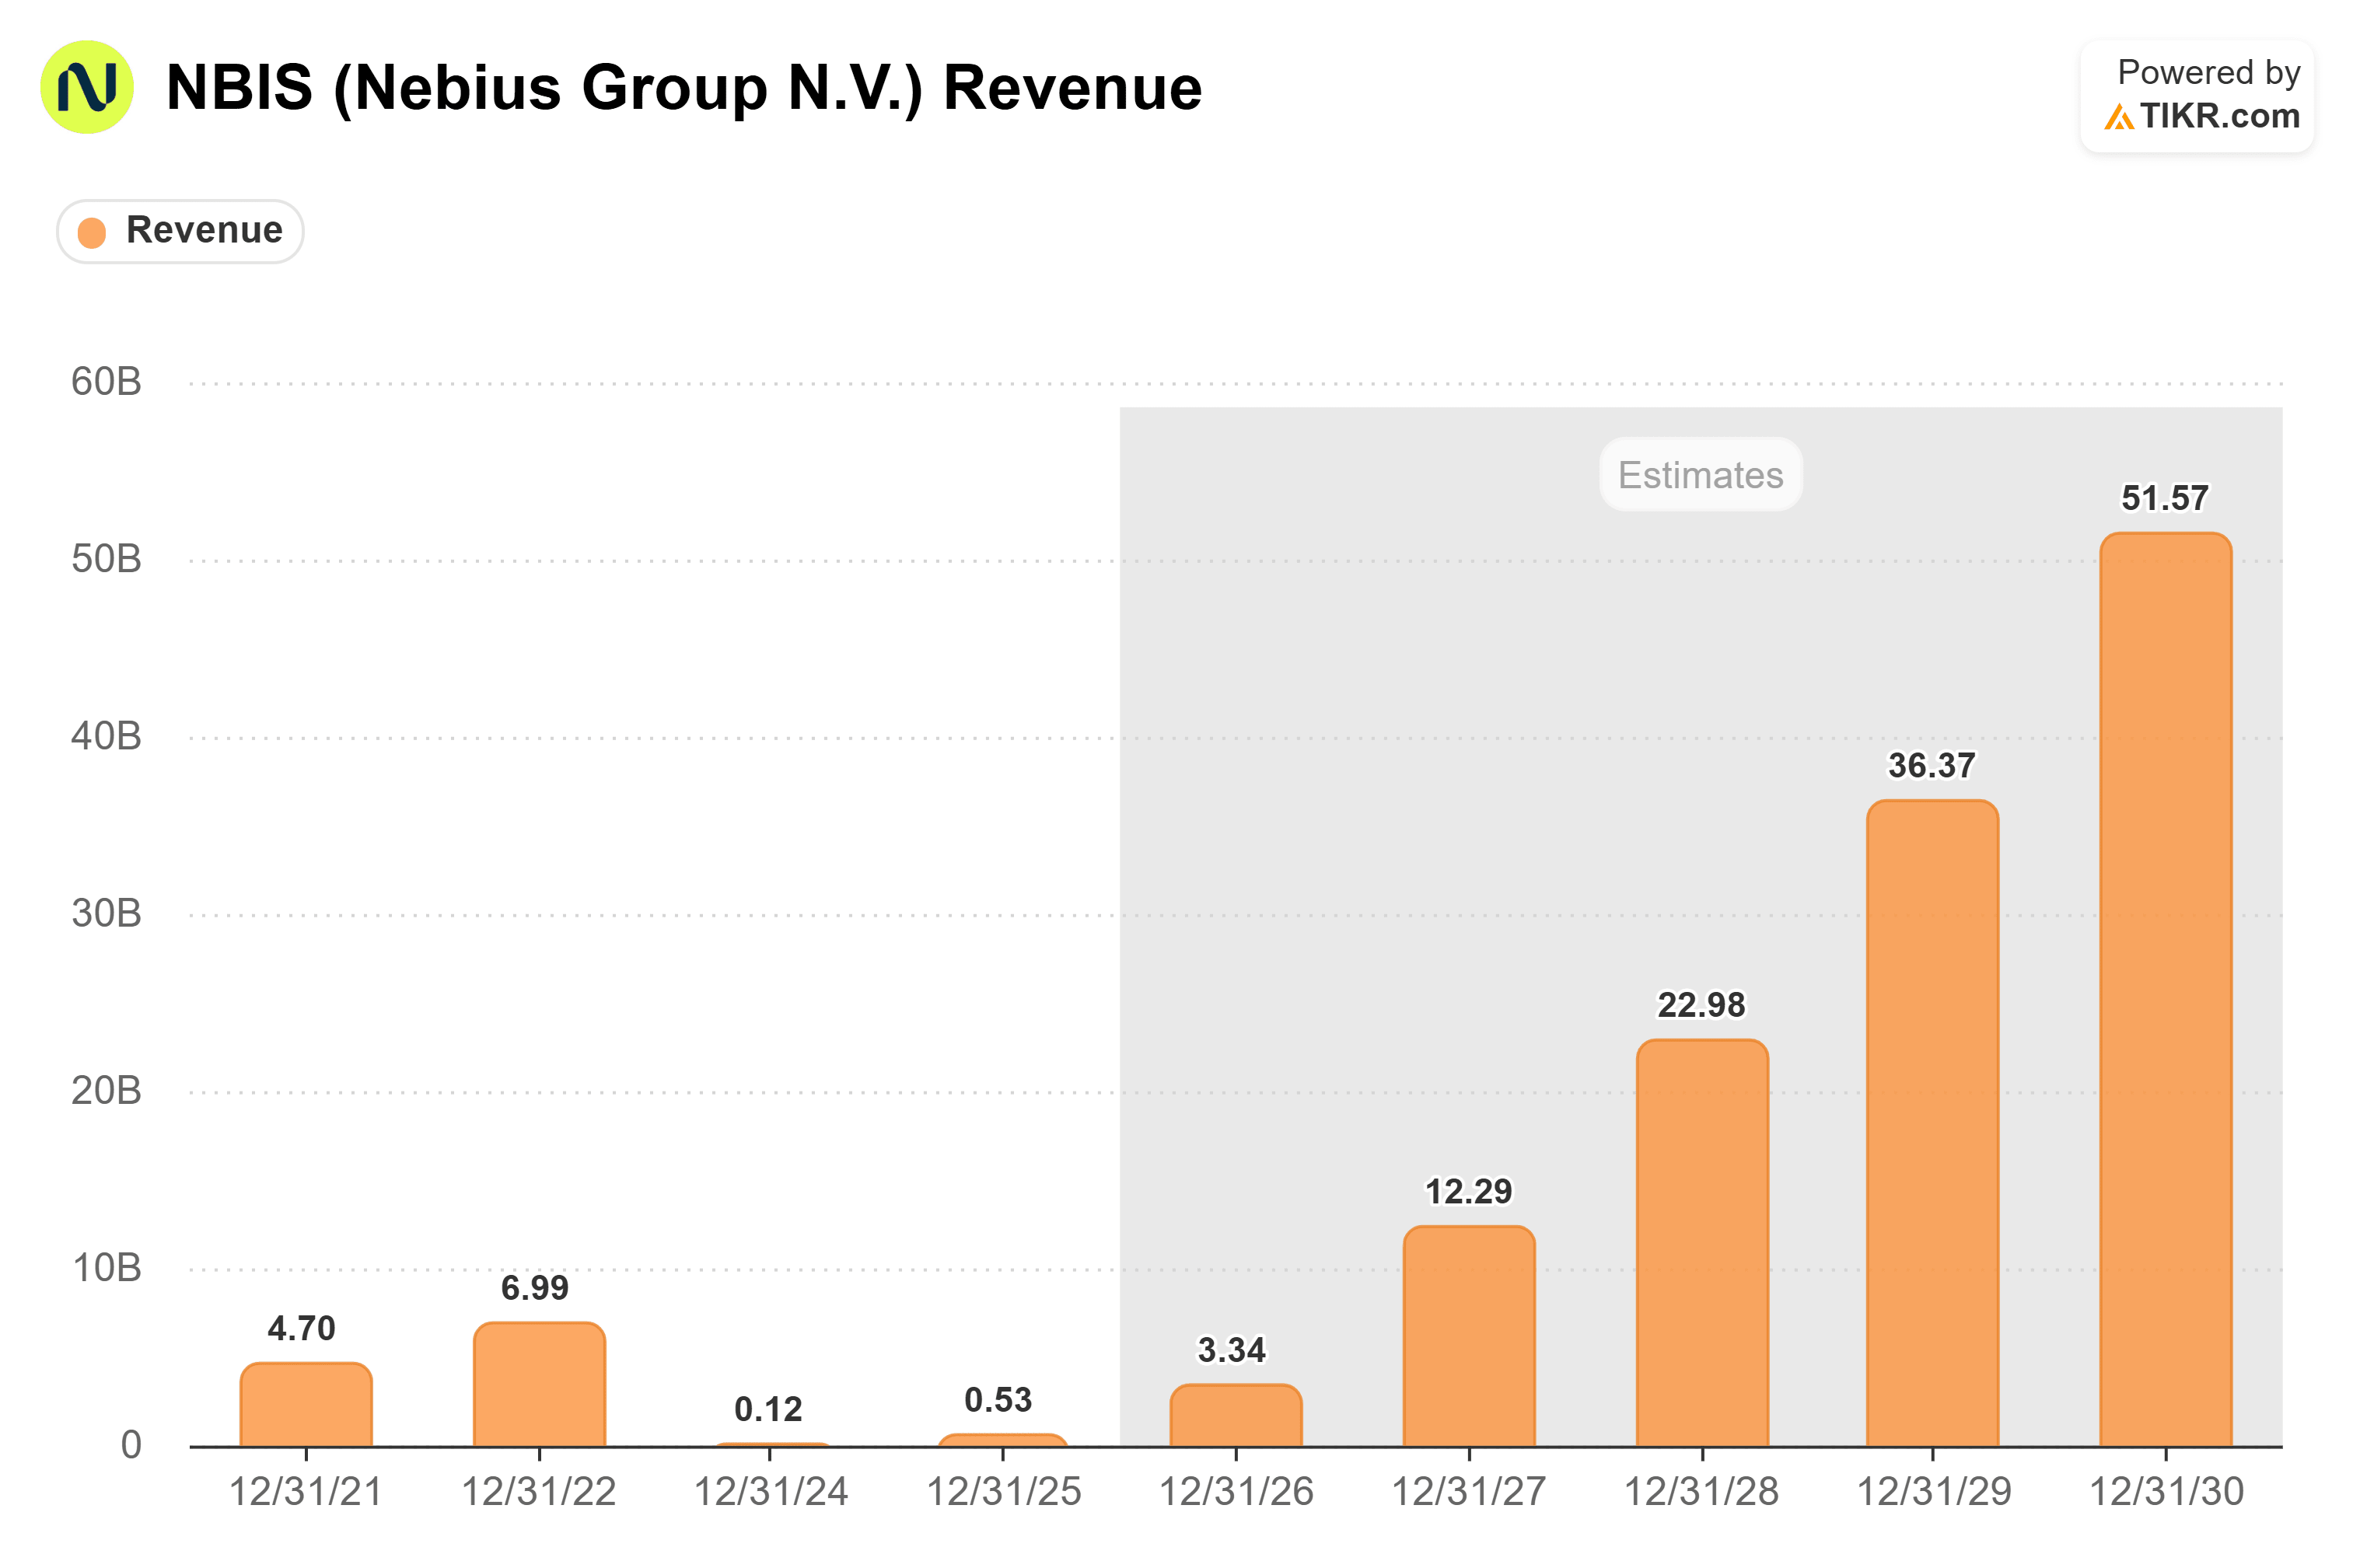
Con un profilo di crescita del genere, scommetto che Nebius non ha troppi problemi a ottenere debito… e se ne avesse, potrebbe sempre emettere azioni.
È interessante notare che Patel mette CoreWeave nello stesso campo di Oracle, nonostante quegli aumenti di prezzo. Dice che i due “non sono stati in grado di approfittarne altrettanto perché si sono vincolati principalmente a contratti a lungo termine.”
Il margine era già in calo
Il management di Oracle ha dichiarato di aspettarsi margini lordi del 30% al 40% sui suoi data center AI per tutta la durata di un contratto cliente.
Questo è ben al di sotto di quanto guadagna il resto di Oracle. Quindi più grande diventa l'infrastruttura AI, più essa trascina verso il basso il margine lordo complessivo dell'azienda. Quel margine è sceso dal 79,1% nell'esercizio 2022 al 65,8% nell'esercizio 2026 (l'anno fino a maggio 2026)…

E se il margine su quei contratti è fissato, l'aumento dei prezzi delle GPU non può tirarlo su nel breve termine.
E poi c'è il debito
Naturalmente, costruire tutta quella capacità non costa poco. Il debito totale di Oracle è più che raddoppiato, passando da 75,9 miliardi di dollari nell'esercizio 2022 a 167 miliardi nell'esercizio 2026…

E ad agosto era ancora più alto: 169,1 miliardi di dollari.
Per essere corretti, Patel non pensa che Oracle sia in difficoltà. La definisce “completamente solvibile”, e dice che SemiAnalysis la valuta “uno dei migliori neocloud in termini di qualità del servizio”.
Steve Eisman, l'investitore reso famoso da The Big Short, è più preoccupato. Nell'episodio del 2 ottobre di Prof G Markets, ha detto che il rating creditizio di Oracle è BBB-, un gradino sopra lo 'junk', e che “Oracle non vuole essere declassata a 'junk'.”
La sua sintesi? “…quando sei valutato triple B minus, le cose possono diventare brutte.”
Allo stesso modo, un contratto vincolante ha certi vantaggi. Se i prezzi di noleggio delle GPU scendono, gli stessi contratti a breve termine che permettono a Nebius di aumentare i prezzi rapidamente gli permetterebbero di abbassarli rapidamente, mentre gli accordi di Oracle rimarrebbero fissi.
Quei contratti a lungo termine sono anche una parte importante del motivo per cui finanziatori come Apollo e Goldman finanzierebbero chip per Oracle. Un impegno cliente pluriennale è più facile da prestare contro rispetto a un prezzo che si riallinea ogni pochi mesi.
Quindi è un'arma a doppio taglio.
Ecco come le cose potrebbero diventare brutte rapidamente:
Ci sono due scenari in cui potrei vedere le cose andare a male rapidamente. Nel primo, due cose accadono contemporaneamente: i prezzi delle GPU continuano a salire, quindi Oracle continua a perdere il vantaggio che stanno ottenendo i suoi rivali. Nel frattempo, il suo debito continua a crescere per costruire capacità che non può ritariffare. Questa è una pressione sul margine e sul bilancio contemporaneamente, per un'azienda che già fatica un po' sotto il suo carico di debito.
L'altro scenario è un reset macroeconomico più ampio (probabilmente una grave contrazione economica) in cui la domanda cade così precipitosamente che i contratti a lungo termine di Oracle tornano a negoziare per prezzi più bassi e/o meno capacità. Ciò significa che Oracle perde l'opportunità di costruire il suo cuscinetto di liquidità durante i tempi buoni e viene comunque colpita quando l'ambiente macroeconomico cambia, rendendo ancora più insostenibile il suo carico di debito.
Ma allo stesso modo: niente rischiato, niente guadagnato. Oracle sta facendo una grande scommessa qui, e se paga… c'è un potenziale di rialzo significativo.
Quindi, quanto vale realmente l'azione Oracle?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Oracle. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sull'azienda. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


