Statistiche Chiave per l'Azione Atlassian
- Prezzo Corrente: $185.62
- Prezzo Obiettivo (Medio): ~$283
- Obiettivo della P.zza: ~$190
- Potenziale Rendimento Totale: ~53%
- IRR Annualizzato: ~9% / anno
Ora Online: Scopri quanto upside potrebbero avere le tue azioni preferite usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
Atlassian (TEAM) ha chiuso a $185.62 il 27 agosto, in rialzo del 10,18% nella giornata e stabilendo un massimo a 52 settimane. Il movimento è avvenuto nella giornata più forte del settore software da oltre un anno. Salesforce, CrowdStrike e Okta hanno tutti riportato trimestri eccezionali, e Salesforce da sola è balzata di oltre il 22%, trascinando al rialzo l'intero gruppo del software enterprise. Ciò che colpisce è che Atlassian ha guidato il gruppo, salendo molto più di concorrenti come ServiceNow in una giornata in cui le sue notizie risalivano a tre settimane prima.
Un'azienda che il mercato aveva dato per spacciata in primavera, con un drawdown massimo del 68,66% il 10 aprile, ora si scambia allo stesso livello del target medio di Wall Street e supera l'intero settore in una giornata di ampio rialzo. Il rimbalzo dai prezzi di panico è avvenuto. Ciò che gli investitori stanno valutando ora è se i fondamentali supportano un'azione ai suoi massimi, o se la rivalutazione ha superato l'andamento del business.
Perché Atlassian Ha Guidato il Rialzo, Non Solo Vi Si è Unita
L'ondata guidata da Salesforce ha sollevato ogni nome del software enterprise il 27 agosto, ma Atlassian è salita molto più del guadagno di circa l'1% del settore. Era posizionata per guidare perché una rivalutazione di tre settimane era già in corso. Il 25 agosto, RBC Capital Markets ha avviato la copertura con un giudizio Outperform e un target di $215, con l'analista Matthew Hedberg che sosteneva che le attuali aspettative di crescita lasciano spazio a una sorpresa positiva. Truist aveva alzato il suo target a $185 da $160 il 20 agosto, parte di un'ampia ondata di rialzi dopo gli utili.
Quella rivalutazione risale al rapporto del 6 agosto. I ricavi hanno raggiunto $1.766,47 milioni nel Q4 fiscale (terminato il 30 giugno 2026), in aumento del 27,6% anno su anno e battendo le stime della piazza del 6,24%. L'EPS rettificato di $1,87 ha superato il consenso di $1,50 del 24,52%, il quinto trimestre consecutivo di battuta. La crescita dei ricavi cloud è accelerata al 31% proprio mentre il mercato aveva scontato un rallentamento dell'azienda.
Due numeri del motore delle vendite spiegano la convinzione. Gli obblighi di prestazione residui, i ricavi contrattualizzati non ancora riconosciuti, sono cresciuti del 44% anno su anno, e la coorte di clienti che spendono più di $3 milioni all'anno è cresciuta oltre il 50%. Questa è domanda enterprise che si consolida in impegni firmati, non un balzo di un trimestre.

Vedi le stime storiche e forward per l'azione Atlassian (È gratuito!) >>>
Perché il Modello a Postazione Ha Tenuto, e Cosa Lo Minaccia Ancora
La riaccelerazione ha infranto la tesi ribassista dominante dell'anno, ovvero che gli agenti di IA avrebbero svuotato il software basato su postazioni. Al KeyBanc Technology Leadership Forum dell'11 agosto, il Responsabile delle Relazioni con gli Investitori Martin Lam ha detto che le postazioni si sono espanse sia tra gli sviluppatori che tra i knowledge worker, che costituiscono circa due terzi degli utenti di Jira e circa il 70% su Confluence. "Nell'era dell'IA, la necessità di tracciare, gestire, pianificare tutto il tuo lavoro nell'organizzazione non cambia", ha detto Lam. I clienti che adottano il livello Rovo AI crescono il loro ARR al doppio del tasso di quelli che non lo fanno.
Il management si aspetta che la crescita dei ricavi totali del 2027 fiscale rallenti a circa il 13% poiché i ricavi legacy del data center diminuiscono, e che la crescita dell'ARR in abbonamento scenda a circa il 18% dal 23%. Anche il margine operativo non-GAAP è guidato al ribasso, verso la metà degli anni '20, poiché un fattore a favore una tantum del riconoscimento dei ricavi si inverte e l'azienda sposta più compensi in contanti.
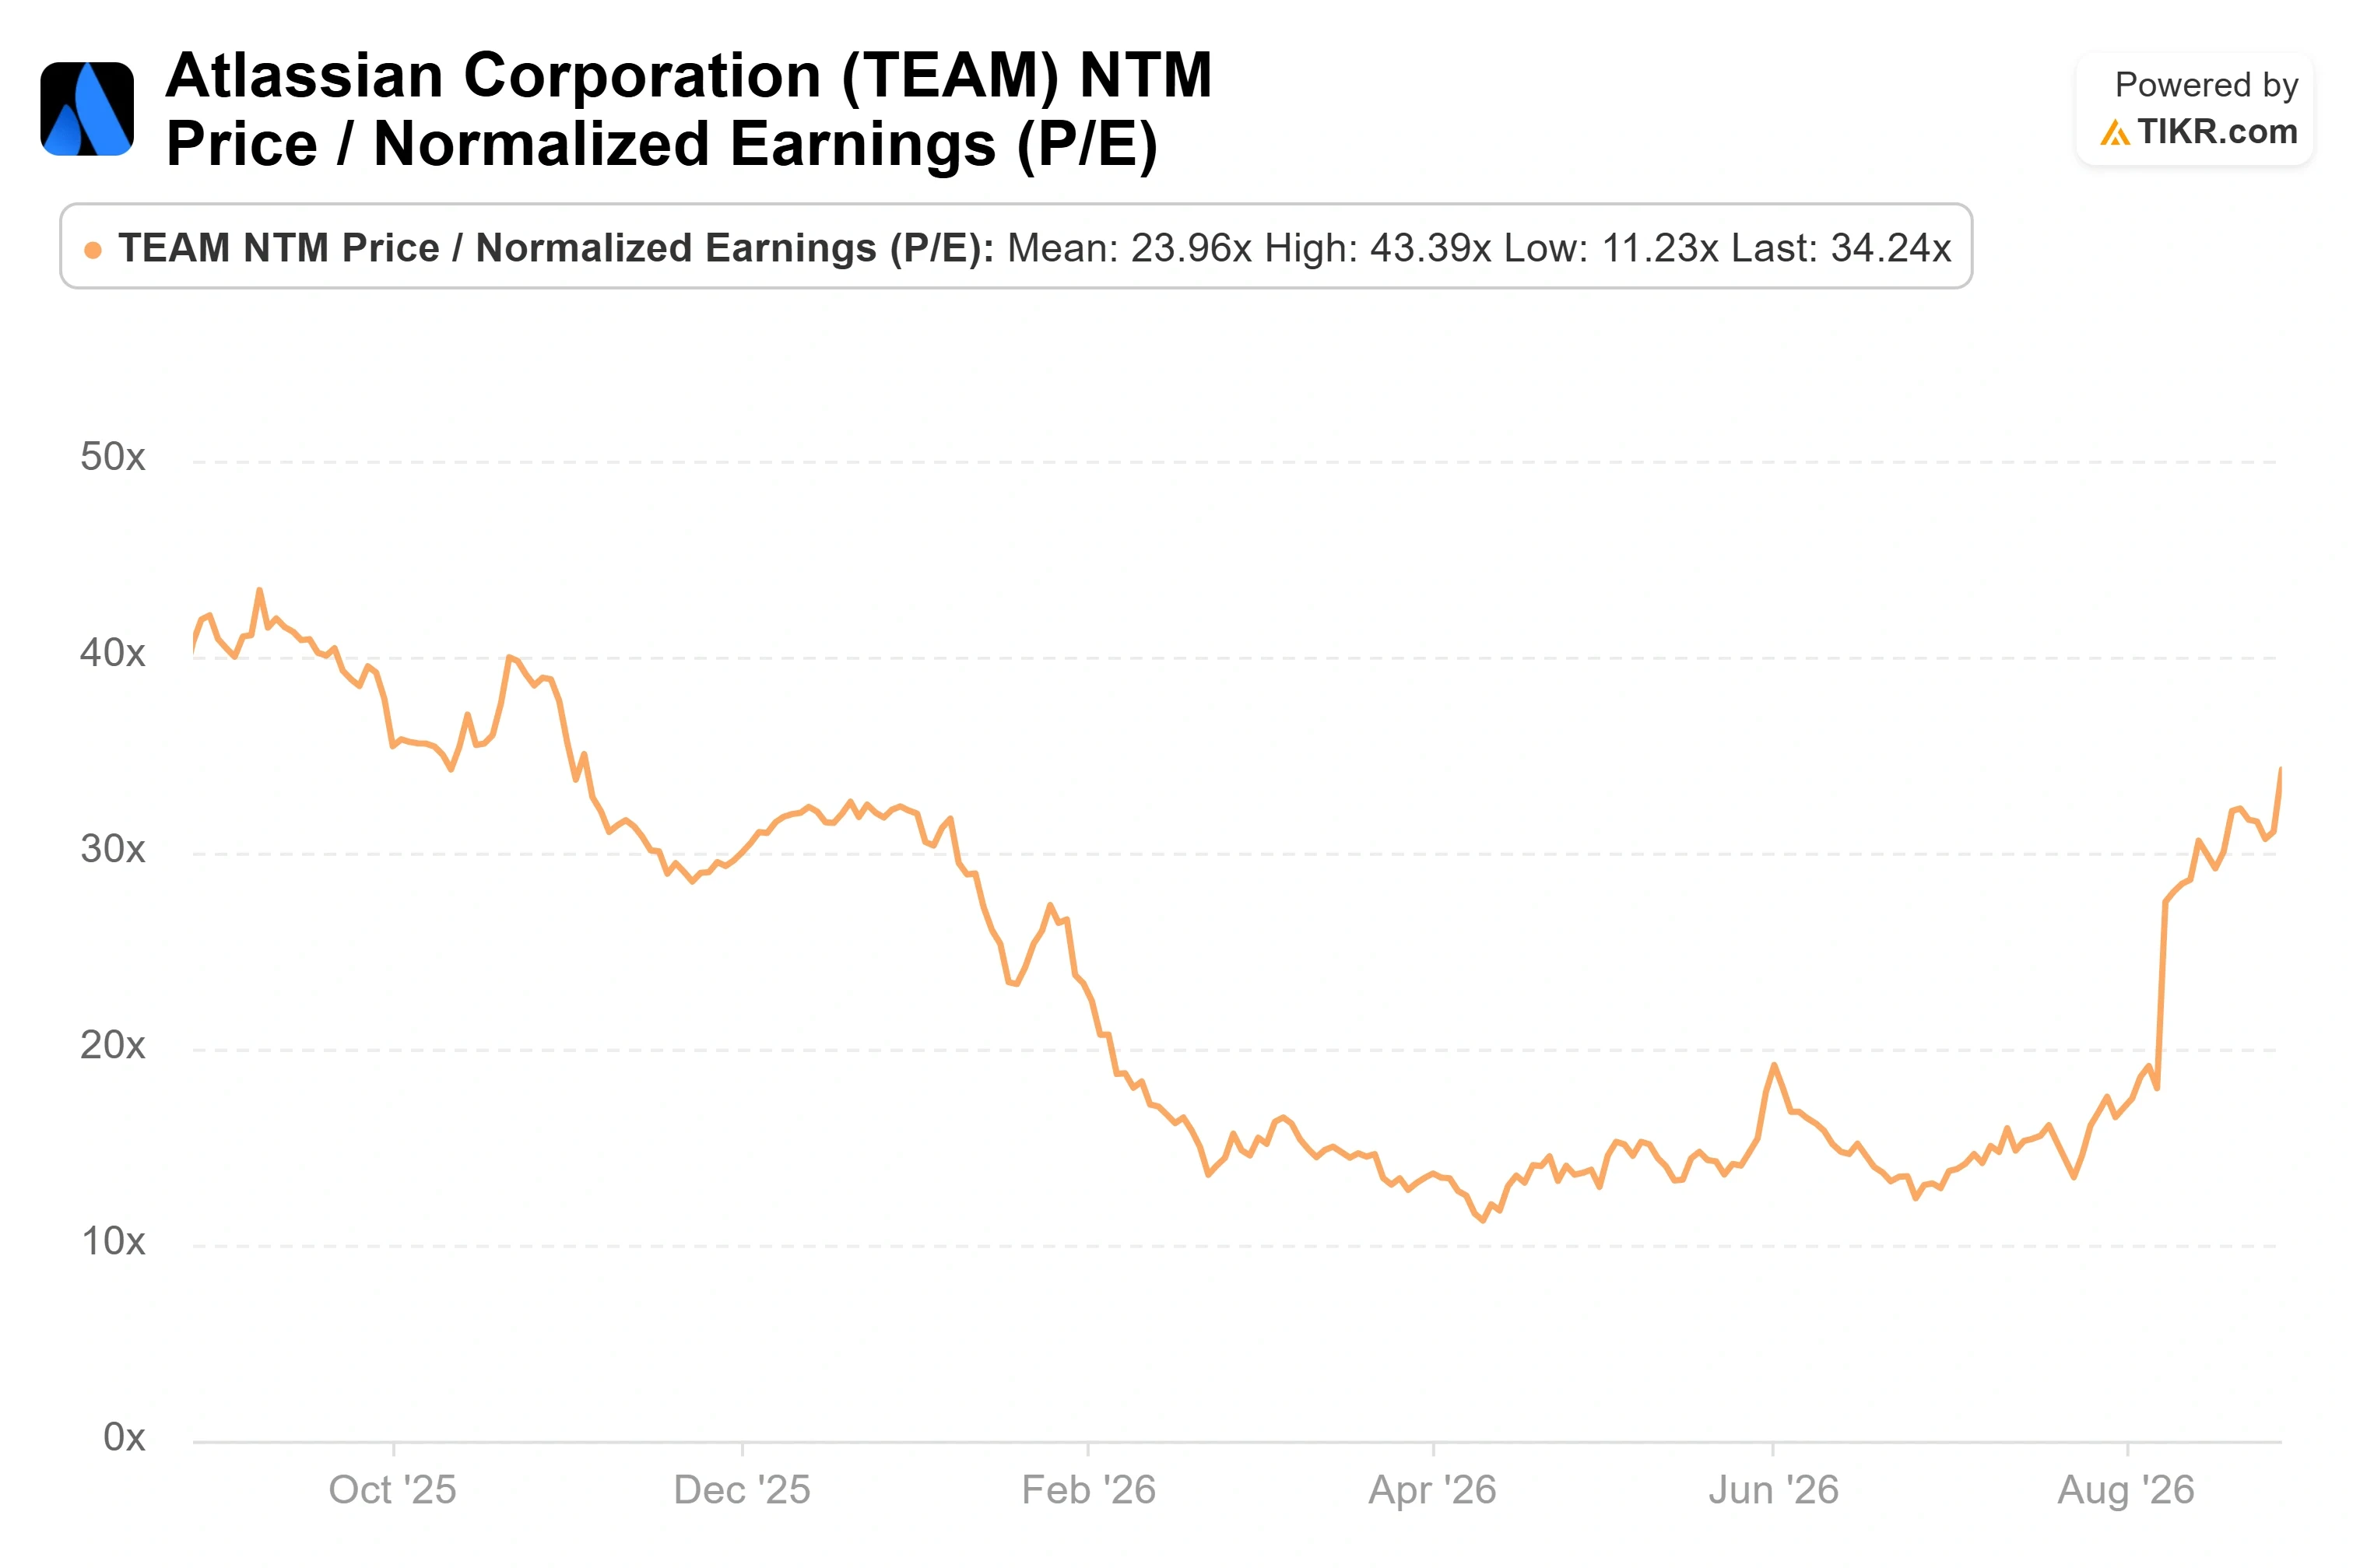
Sulla valutazione, l'azione non è più l'affare che era ad aprile. Atlassian si scambia a 34,24x il P/E NTM, un premio rispetto a concorrenti software a crescita più lenta come ServiceNow (30,55x), Salesforce (17,26x) e Workday (16,69x). Nessuna delle tre sta capitalizzando i ricavi cloud al 31%, il che rende il premio difendibile piuttosto che eccessivo.
Vedi come Atlassian si comporta rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Corrente: $185.62
- Prezzo Obiettivo (Medio): ~$283
- Potenziale Rendimento Totale: ~53%
- IRR Annualizzato: ~9% / anno

Il caso medio di TIKR valuta Atlassian a circa $283 entro il 2031, un rendimento totale vicino al 53% e un rendimento annualizzato di circa il 9% nei prossimi 4,8 anni. Questa è la lettura onesta dopo la corsa: ancora un rendimento atteso positivo, ma normale, non il setup di deep-value che esisteva ai minimi di aprile.
Due driver portano la linea dei ricavi. Il primo è la migrazione al cloud, poiché Atlassian dismette il data center e sposta i clienti verso abbonamenti cloud di maggior valore. Il secondo è l'espansione enterprise, con solo circa 400 rappresentanti con quota che vendono a 350.000 clienti oggi. Il driver del margine è la svolta verso la redditività GAAP, raggiunta nel Q4 con un margine operativo del 12%. Il rischio principale è che il rallentamento guidato per il 2027 fiscale, i ricavi a circa il 13% e l'ARR a circa il 18%, segni l'inizio di un decelerazione più lunga piuttosto che un setup conservativo.
Il caso medio presuppone che i ricavi si capitalizzino a circa il 14% con margini netti vicini al 22%. Su un orizzonte più lungo di dieci anni, quella stessa traiettoria punta verso circa $480 entro il 2036 nel caso medio, con un caso basso vicino a $355 e un caso alto vicino a $630 a seconda di quanto lontano vadano l'espansione delle postazioni e l'up-tiering dell'IA. Il target a più breve termine del 2031 di circa $283 è il numero che conta per l'acquirente di oggi.
Conclusione
La prossima vera prova è il Q1 fiscale 2027, che Atlassian dovrebbe riportare il 29 ottobre. Il management ha guidato a $1.705-1.715 milioni di ricavi e una crescita cloud di circa il 28,5% per il trimestre. Sopra l'estremo superiore si legge come la guida del FY2027 conservativa, esattamente su cui scommette RBC. Sotto $1.705 milioni, o qualsiasi indebolimento della crescita cloud, e i ribassisti del deceleramento ottengono la loro apertura. L'azione non è più prezzata per il pessimismo, quindi l'onere si è capovolto: a un massimo a 52 settimane e allo stesso livello del target medio della piazza, Atlassian ora deve continuare a battere per continuare a salire.
Dovresti Investire in Atlassian?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Atlassian e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target price sono in tendenza al rialzo o al ribasso.
Puoi creare una watchlist gratuita per tracciare Atlassian insieme a ogni altra azione nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Atlassian su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire lo smart money.
- Analizza le azioni in soli 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, le partecipazioni dei top investor globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti basandoci sui dati di investimento del Terminal TIKR e sulle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!