Punti Chiave
- Arm Holdings (ARM) ha guadagnato l'88% nel 2026 fino al 30 ottobre, nonostante sia scesa del 55% dal suo massimo di giugno, mentre Advanced Micro Devices (AMD) è salita di circa il 136%.
- Intel (INTC) ha esercitato pressione sui titoli dei semiconduttori dopo aver fornito previsioni per il quarto trimestre più deboli del previsto, con ARM in calo di quasi il 10% il 30 ottobre.
- Qualcomm (QCOM) rimane un rischio perché una controversia sulle royalty non risolta potrebbe influenzare una delle più importanti relazioni di licenza di Arm.
- La domanda di CPU AGI di Arm supera i 2 miliardi di dollari, mentre gli analisti si aspettano che l'EPS normalizzato salga da 1,77 dollari nell'esercizio 2026 a circa 3,07 dollari nell'esercizio 2028.
Cosa è successo?
Il titolo Arm Holdings (ARM) ha guadagnato l'88% nel 2026 fino al 30 ottobre, chiudendo intorno a 206 dollari, sebbene le azioni siano rimaste il 55% al di sotto del loro massimo del 18 giugno di circa 453 dollari.
Il rally si è accelerato dopo che Arm ha introdotto la sua CPU AGI a marzo, segnando l'espansione dell'azienda oltre la concessione in licenza di progetti di processori alla vendita dei propri chip per data center. Entro il 30 aprile, le azioni avevano raggiunto circa 210 dollari prima di impennarsi verso il picco di giugno.
Inizialmente, gli investitori hanno premiato la crescente esposizione di Arm alle infrastrutture di IA, spingendo il suo P/E forward a circa 202x a giugno. Tuttavia, quella valutazione elevata ha lasciato poco spazio alla delusione, e le preoccupazioni sulla capacità produttiva, l'esecuzione e la spesa per i semiconduttori hanno contribuito alla successiva correzione.
Nonostante il calo, la domanda di CPU AGI ora supera i 2 miliardi di dollari tra l'esercizio 2027 e il 2028, più del doppio dell'opportunità iniziale di 1 miliardo di dollari delineata al lancio.
Durante la conference call sugli utili di luglio, l'amministratore delegato Rene Haas ha descritto la domanda come "superiore a 2 miliardi di dollari", sebbene Arm avesse garantito la capacità produttiva solo per l'opportunità iniziale da 1 miliardo di dollari.
Una debolezza più ampia del settore dei semiconduttori ha aggiunto pressione alla fine di ottobre. Intel ha riportato ricavi da data center e IA di 7,3 miliardi di dollari, in aumento del 78% su base annua, ma ha fornito previsioni per i ricavi del quarto trimestre di 15-16 miliardi di dollari, al di sotto delle aspettative.
Arm è scesa di quasi il 10% il 30 ottobre mentre gli investitori rivalutavano i vincoli di offerta del settore e le valutazioni premium.
Nel frattempo, AMD ha guadagnato circa il 136% nel 2026 fino al 30 ottobre e pubblicherà i suoi utili il 3 novembre. A differenza di AMD, che vende CPU e acceleratori per IA, Arm guadagna principalmente ricavi da licenze e royalty mentre si espande nella produzione dei propri processori per data center.
La crescita degli utili di Arm sembra ancora solida
Arm ha riportato ricavi del primo trimestre fiscale di 1,29 miliardi di dollari, in aumento del 22% su base annua, sostenuti da ricavi record da licenze e royalty del primo trimestre.
Wall Street si aspetta che l'EPS normalizzato aumenti da 1,77 dollari nell'esercizio 2026 a circa 3,07 dollari nell'esercizio 2028, poiché la domanda di infrastrutture di IA, tassi di royalty più elevati e le implementazioni di CPU AGI si espandono.

Tuttavia, gli analisti si aspettano che i margini lordi scendano da circa il 98% al 91% nello stesso periodo, poiché Arm espande il suo business di chip fisici.
Un'altra incertezza riguarda Qualcomm, che ha rappresentato circa il 9% dei ricavi di Arm nell'esercizio 2026. Una giuria in ottobre ha stabilito che Arm ha violato parte del suo accordo di licenza e ha assegnato a Qualcomm danni simbolici di 2 dollari, mentre una potenziale esenzione quinquennale dalle royalty rimane irrisolta.
Il rapporto sugli utili di Arm del 4 novembre verificherà se la crescente domanda di CPU AGI può tradursi in crescita dei ricavi mentre l'azienda gestisce i vincoli produttivi e i rischi legati alle licenze.
Il titolo Arm è sottovalutato o sopravvalutato?
Arm appare valutata in modo equo o leggermente sopravvalutata nonostante il suo forte calo, con il suo P/E forward vicino a 88x al 22 ottobre, rispetto a un picco di giugno di 202x e una media triennale di circa 85x.
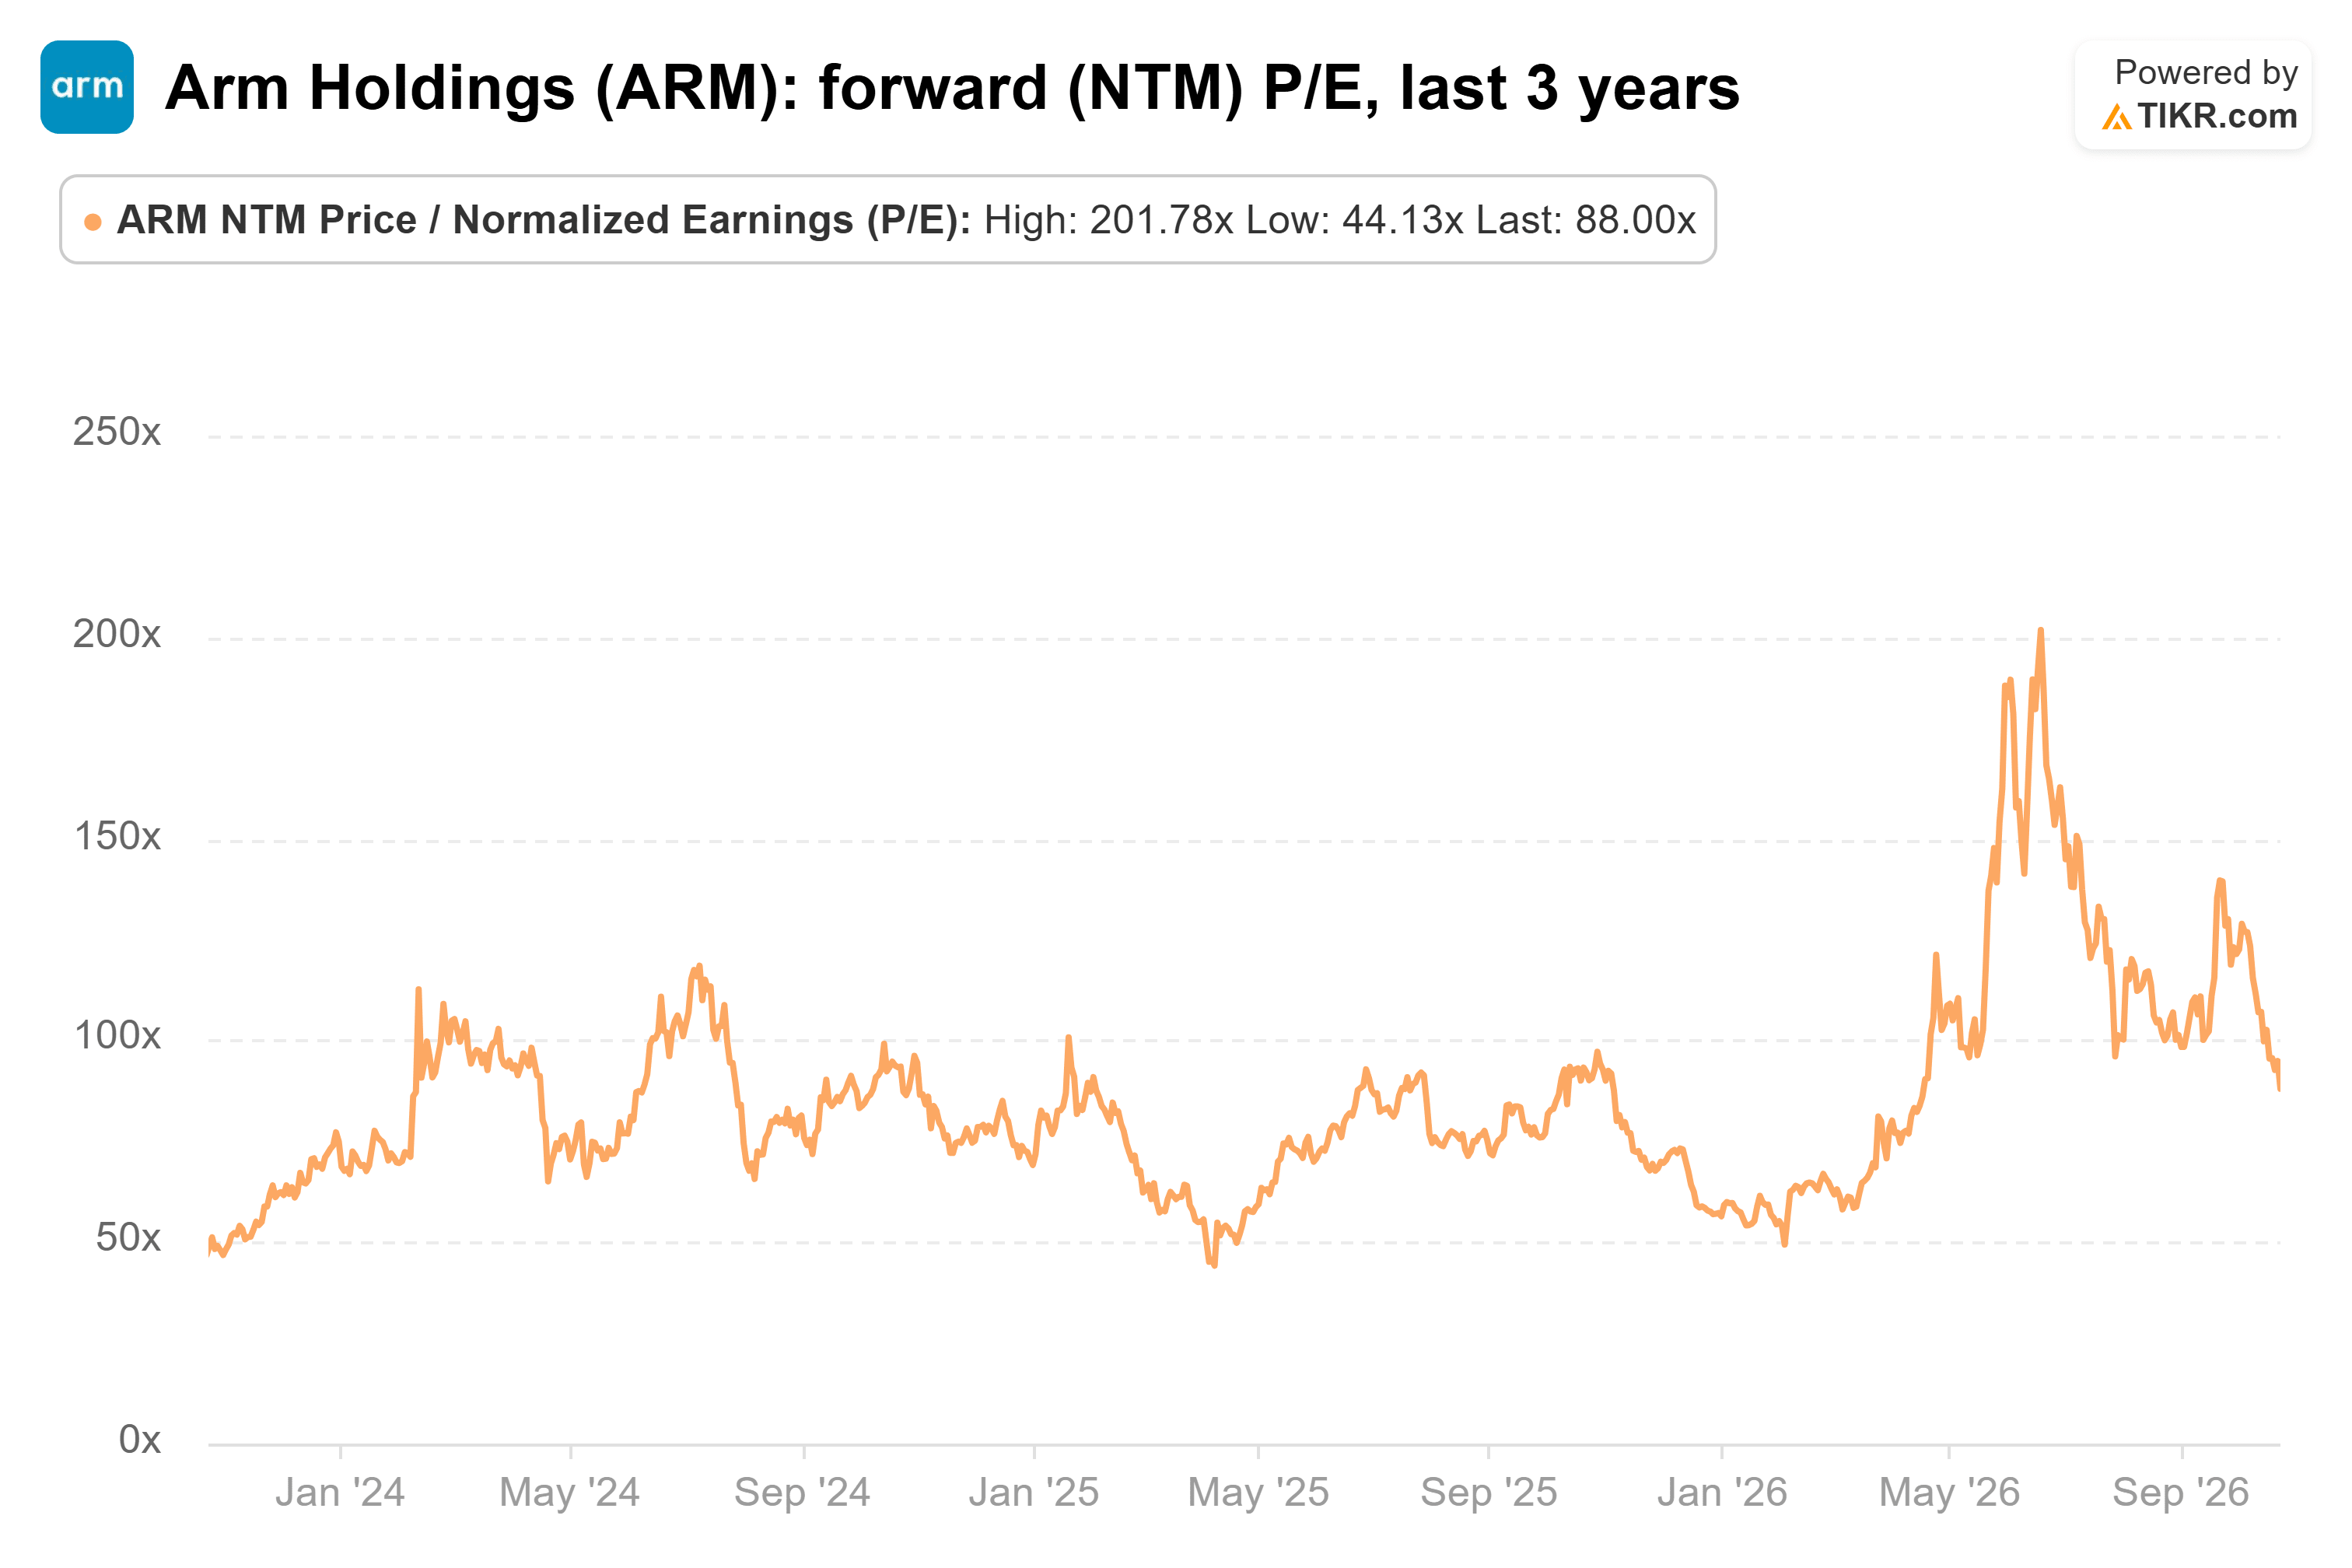
Dopo il calo del 30 ottobre, quel multiplo sarebbe di circa 86x se le stime degli utili rimanessero invariate, suggerendo che le azioni portano ancora un premio nonostante una significativa compressione della valutazione.
Il prezzo target medio degli analisti di circa 291 dollari implica un potenziale rialzo di circa il 41% rispetto al prezzo di chiusura del 30 ottobre, sebbene il raggiungimento di tale obiettivo dipenda da una crescita sostenuta degli utili e da un'implementazione di successo delle CPU AGI.

Nei prossimi 12 mesi, ricavi più elevati dalle royalty e una crescente domanda da data center potrebbero sostenere il titolo, mentre i vincoli produttivi, i margini lordi in calo e la controversia con Qualcomm rimangono rischi significativi.
Acquistare gradualmente Arm dopo il suo calo sembra più attraente che prendere profitti solo a causa dei suoi guadagni del 2026, ma la sua valutazione premium rende difficile giustificare un carico aggressivo prima del 4 novembre.
Quindi, quanto vale effettivamente il titolo Arm?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Arm. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sull'azienda. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!