

Punti Chiave
- Le stime medie degli analisti di Bloomberg prevedono che il reddito netto di AMD cresca del 501% in quattro anni, superando Broadcom e Nvidia. AMD pubblicherà i risultati del terzo trimestre il 3 novembre.
- Gran parte della crescita si concentra nel 2027, quando gli analisti si aspettano che l'EPS più che raddoppi grazie alle vendite nei data center per l'IA.
- L'avvertimento di Intel sui PC ha colpito la parte più piccola di AMD. Il segmento Client rappresenta il 27% delle vendite, mentre Data Center è il 58% e sta raddoppiando.
- A 45 volte gli utili forward, AMD ha bisogno che le previsioni per il quarto trimestre siano vicine ai 16,2 miliardi di dollari implicati dagli analisti solo per mantenere la sua posizione.
Wall Street si aspetta che Advanced Micro Devices (AMD) faccia crescere il suo reddito netto del 501% in quattro anni, contando anche quest'anno. Questa cifra proviene dalle stime medie degli analisti di Bloomberg, in una lista condivisa da Jon Erlichman su X. Mette AMD ben avanti a Broadcom (AVGO) al 306% e Nvidia (NVDA) al 168%.
La prima occasione di AMD per difendere quella previsione arriva martedì 3 novembre, quando pubblicherà i risultati del terzo trimestre dopo la chiusura. Ci arriva con qualche livido. Il titolo è sceso dell'11% venerdì 30 ottobre, dopo che Intel (INTC) ha avvertito che il suo rallentamento nel mercato PC durerà almeno fino alla prima metà del 2027, trascinando con sé anche i titoli dei semiconduttori.
La Previsione Poggia sul 2027
Il consenso di TIKR mostra quanto questa crescita sia concentrata in avanti. Gli analisti si aspettano che l'EPS normalizzato salga da 4,17 dollari nel 2025 a 7,62 dollari quest'anno, per poi più che raddoppiare a 15,93 dollari nel 2027.
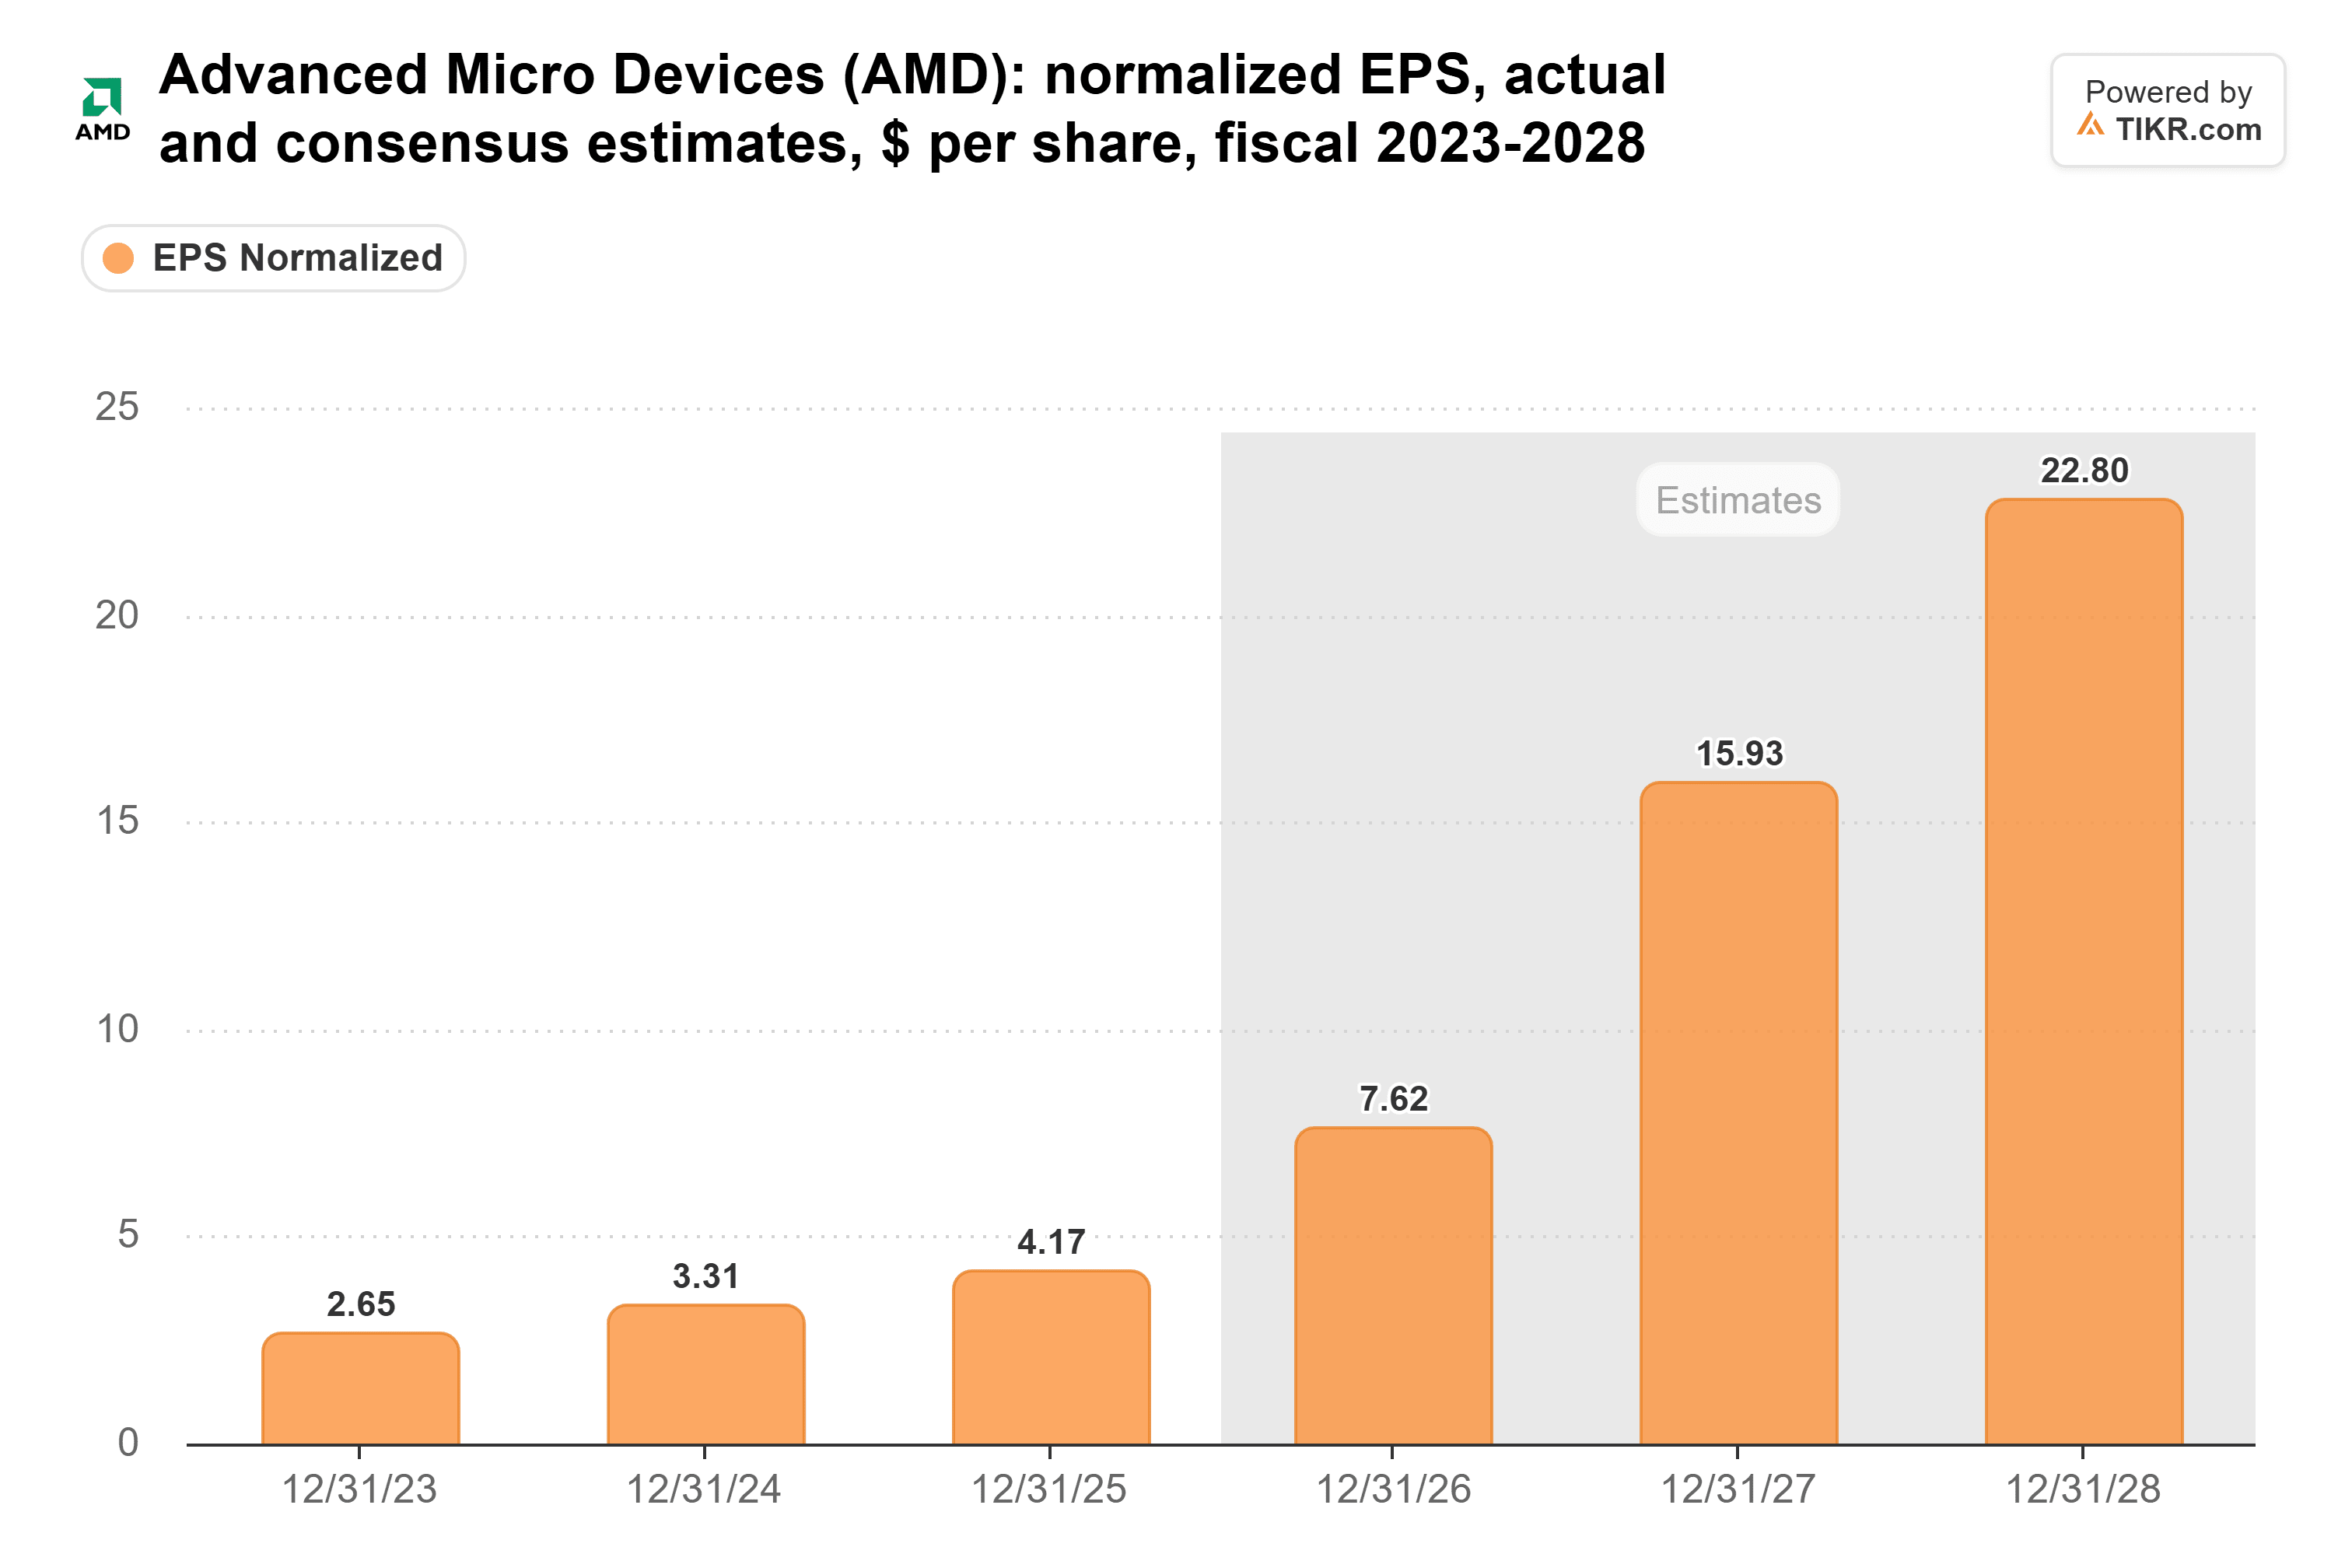
La stima per il 2028 di 22,80 dollari è circa 5,5 volte quanto AMD ha guadagnato nel 2025, e quasi due terzi di quella salita si concentrano nel 2026 e nel 2027.
I profitti si stanno già muovendo. Il reddito netto trimestrale ha raggiunto 2,30 miliardi di dollari nel trimestre di giugno 2026, rispetto a 0,77 miliardi di dollari nel trimestre di settembre 2024.

L'ultimo trimestre include 483 milioni di dollari di plusvalenze da investimenti. Senza di esse è di circa 1,8 miliardi di dollari, che è comunque più del doppio. La cifra di martedì sarà confrontata con 1,24 miliardi di dollari di un anno fa.
Il balzo del 2027 è una scommessa sui data center per l'IA. Nella sua conferenza di agosto, il management ha dichiarato di aspettarsi che i ricavi di Data Center più che raddoppino il prossimo anno man mano che i suoi rack Helios vengono spediti a clienti tra cui OpenAI, Meta e Anthropic. Gli analisti hanno colto l'allusione: la stima dell'EPS per il 2027 è aumentata di circa il 21% rispetto ai 13,18 dollari di fine luglio.
TIKR Monitora 55 Analisti su AMD. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su AMD, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su AMD
L'Avvertimento di Intel Colpisce la Metà Più Piccola di AMD
Intel si aspetta che i suoi ricavi client scendano di oltre il 20% rispetto al terzo trimestre, ed è questo che ha fatto crollare AMD venerdì. Ma nel secondo trimestre, il segmento Client di AMD ha portato 3,1 miliardi di dollari, circa il 27% delle vendite. Data Center ha portato 6,7 miliardi di dollari, o il 58%, più del doppio rispetto a un anno prima.
AMD aveva anche previsto solo una leggera crescita del segmento client nel terzo trimestre, quindi parte di un mercato PC debole è già nei numeri. Il balzo del 78% nei ricavi data center di Intel punta nella direzione opposta, sul business che conta di più per AMD.
Il Titolo AMD È Prezzato Perché Helios Arrivi in Tempo
Anche dopo venerdì, AMD scambia a 45 volte gli utili forward, ben al di sopra della sua media quinquennale di 35x.

Questo è in calo rispetto a un picco di 67x alla fine di giugno, ma presuppone ancora che una buona parte degli utili del 2027 si materializzi secondo i piani. Quindi il terzo trimestre stesso conta meno di ciò che lo accompagna. Il management lo aveva previsto a circa 13,0 miliardi di dollari di ricavi, più o meno 300 milioni di dollari, contro un consenso di 13,09 miliardi di dollari.
Il numero da monitorare sono le previsioni per il quarto trimestre. Le previsioni degli analisti per il 2026 implicano circa 16,2 miliardi di dollari di ricavi nel quarto trimestre, in aumento del 58% rispetto a un anno prima, man mano che i volumi di Helios aumentano nel quarto trimestre e nella prima metà del 2027.
Una previsione vicina ai 16,2 miliardi di dollari mantiene la stima per il 2027 in aumento. Una ben al di sotto significherebbe che Helios sta arrivando più tardi o in volumi inferiori, e il numero per il 2027 scenderebbe di conseguenza. Il management ha anche dichiarato che le sue prospettive per il 2027 dipendono dal fatto che i clienti mettano in funzione la capacità dei data center in tempo. Qualsiasi cautela da parte dell'amministratore delegato Lisa Su su quel tempismo si ripercuoterebbe direttamente sulle stime che sono già state riviste al rialzo.
Due Modi di Leggere il Trimestre di AMD
La lettura rialzista: Data Center rappresenta già il 58% delle vendite e sta raddoppiando, Helios è in fase di ramp-up e gli analisti hanno rivisto al rialzo il 2027 di circa il 21% in tre mesi. Su questo percorso, l'avvertimento di Intel sui PC è solo rumore.
La lettura ribassista: a 45x, il titolo ha bisogno di una previsione per il quarto trimestre vicina ai 16 miliardi di dollari e di una parola fiduciosa sul 2027 solo per mantenere la posizione attuale. Il segmento Client rappresenta ancora il 27% delle vendite, e una prospettiva debole per il client potrebbe ridurre il 2026 anche se Helios rimane in linea.
Il rallentamento del PC è il rischio minore qui. Il tempismo è quello più grande, e le previsioni per il quarto trimestre di martedì sono la prima vera lettura su di esso.
Quindi, qual è il valore effettivo del titolo AMD?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere AMD. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!======


