Statistiche Chiave per il Titolo Accenture
- Prezzo Attuale: $177.41
- Prezzo Obiettivo (Medio): ~$269
- Obiettivo della Strada: ~$192
- Potenziale Rendimento Totale: ~52%
- TIR Annualizzato: ~11% / anno
Ora Online: Scopri quanto potenziale rialzista hanno i tuoi titoli preferiti utilizzando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
Accenture (ACN) pubblica i risultati del quarto trimestre fiscale e dell'intero anno prima dell'apertura del mercato di giovedì 1 ottobre, con il titolo in calo di circa un terzo nel 2026 e che scambia vicino a $177. Il numero che muoverà il titolo non sarà l'EPS di testa. Sarà se il business federale statunitense è tornato alla crescita esattamente quando il management aveva detto che sarebbe successo, e cosa questo segnala per l'anno fiscale 2027.
Nella call di giugno, la CFO Angie Park ha promesso che il freno del business federale sarebbe terminato questo trimestre. Ha anche consegnato agli investitori il resto dello scenario per il 2027 fiscale: il contributo delle acquisizioni e la tempistica dei grandi contratti che sono slittati fuori dall'anno fiscale. Il 1 ottobre è la prima lettura su tutti e tre, e conta più di un centesimo di EPS sopra o sotto le attese.
Il Tasso di Uscita del FY2027 è la Vera Prova
Il business federale ha frenato la crescita nelle Americhe per tutto l'anno, e Park è stata inequivocabile il 18 giugno: "il nostro headwind AFS si concluderà questo trimestre, e ci aspettiamo che tornerà alla crescita questo trimestre." Questo è quel trimestre. Se il business federale non si inverte, il più grande singolo freno alla crescita riportata rimane attaccato nel 2027.
Accenture ha quasi raddoppiato il suo budget per acquisizioni per il 2026 fiscale a circa $9 miliardi da $5 miliardi, ancorato da una piattaforma di sicurezza tecnologica operativa. Park ha indicato che questi accordi portano l'azienda nel 2027 fiscale con una crescita inorganica "leggermente inferiore al 2%", un aiuto reale per un'azienda che cresce organicamente a una sola cifra bassa.
Un paio di grandi contratti di servizi gestiti sono slittati nel 2027 fiscale per quelli che la CEO Julie Sweet ha chiamato "motivi specifici dell'azienda", ed è stata diretta nel dire che non riappariranno semplicemente nel quarto trimestre. Quando si concretizzeranno, dirà agli investitori quanto del backlog di ordini è reale e quanto è differito. Contro questa cautela c'è un pezzo in crescita più rapida: le acquisizioni di sicurezza OT portano $208 milioni di ricavi ricorrenti annuali, crescendo al 48%, ben al di sopra del core, e un passo verso il tipo di ricavi a piattaforma che Accenture sta inseguendo.
Vedi le stime storiche e forward per il titolo Accenture (È gratuito!) >>>
La Soglia per i Risultati Stessi
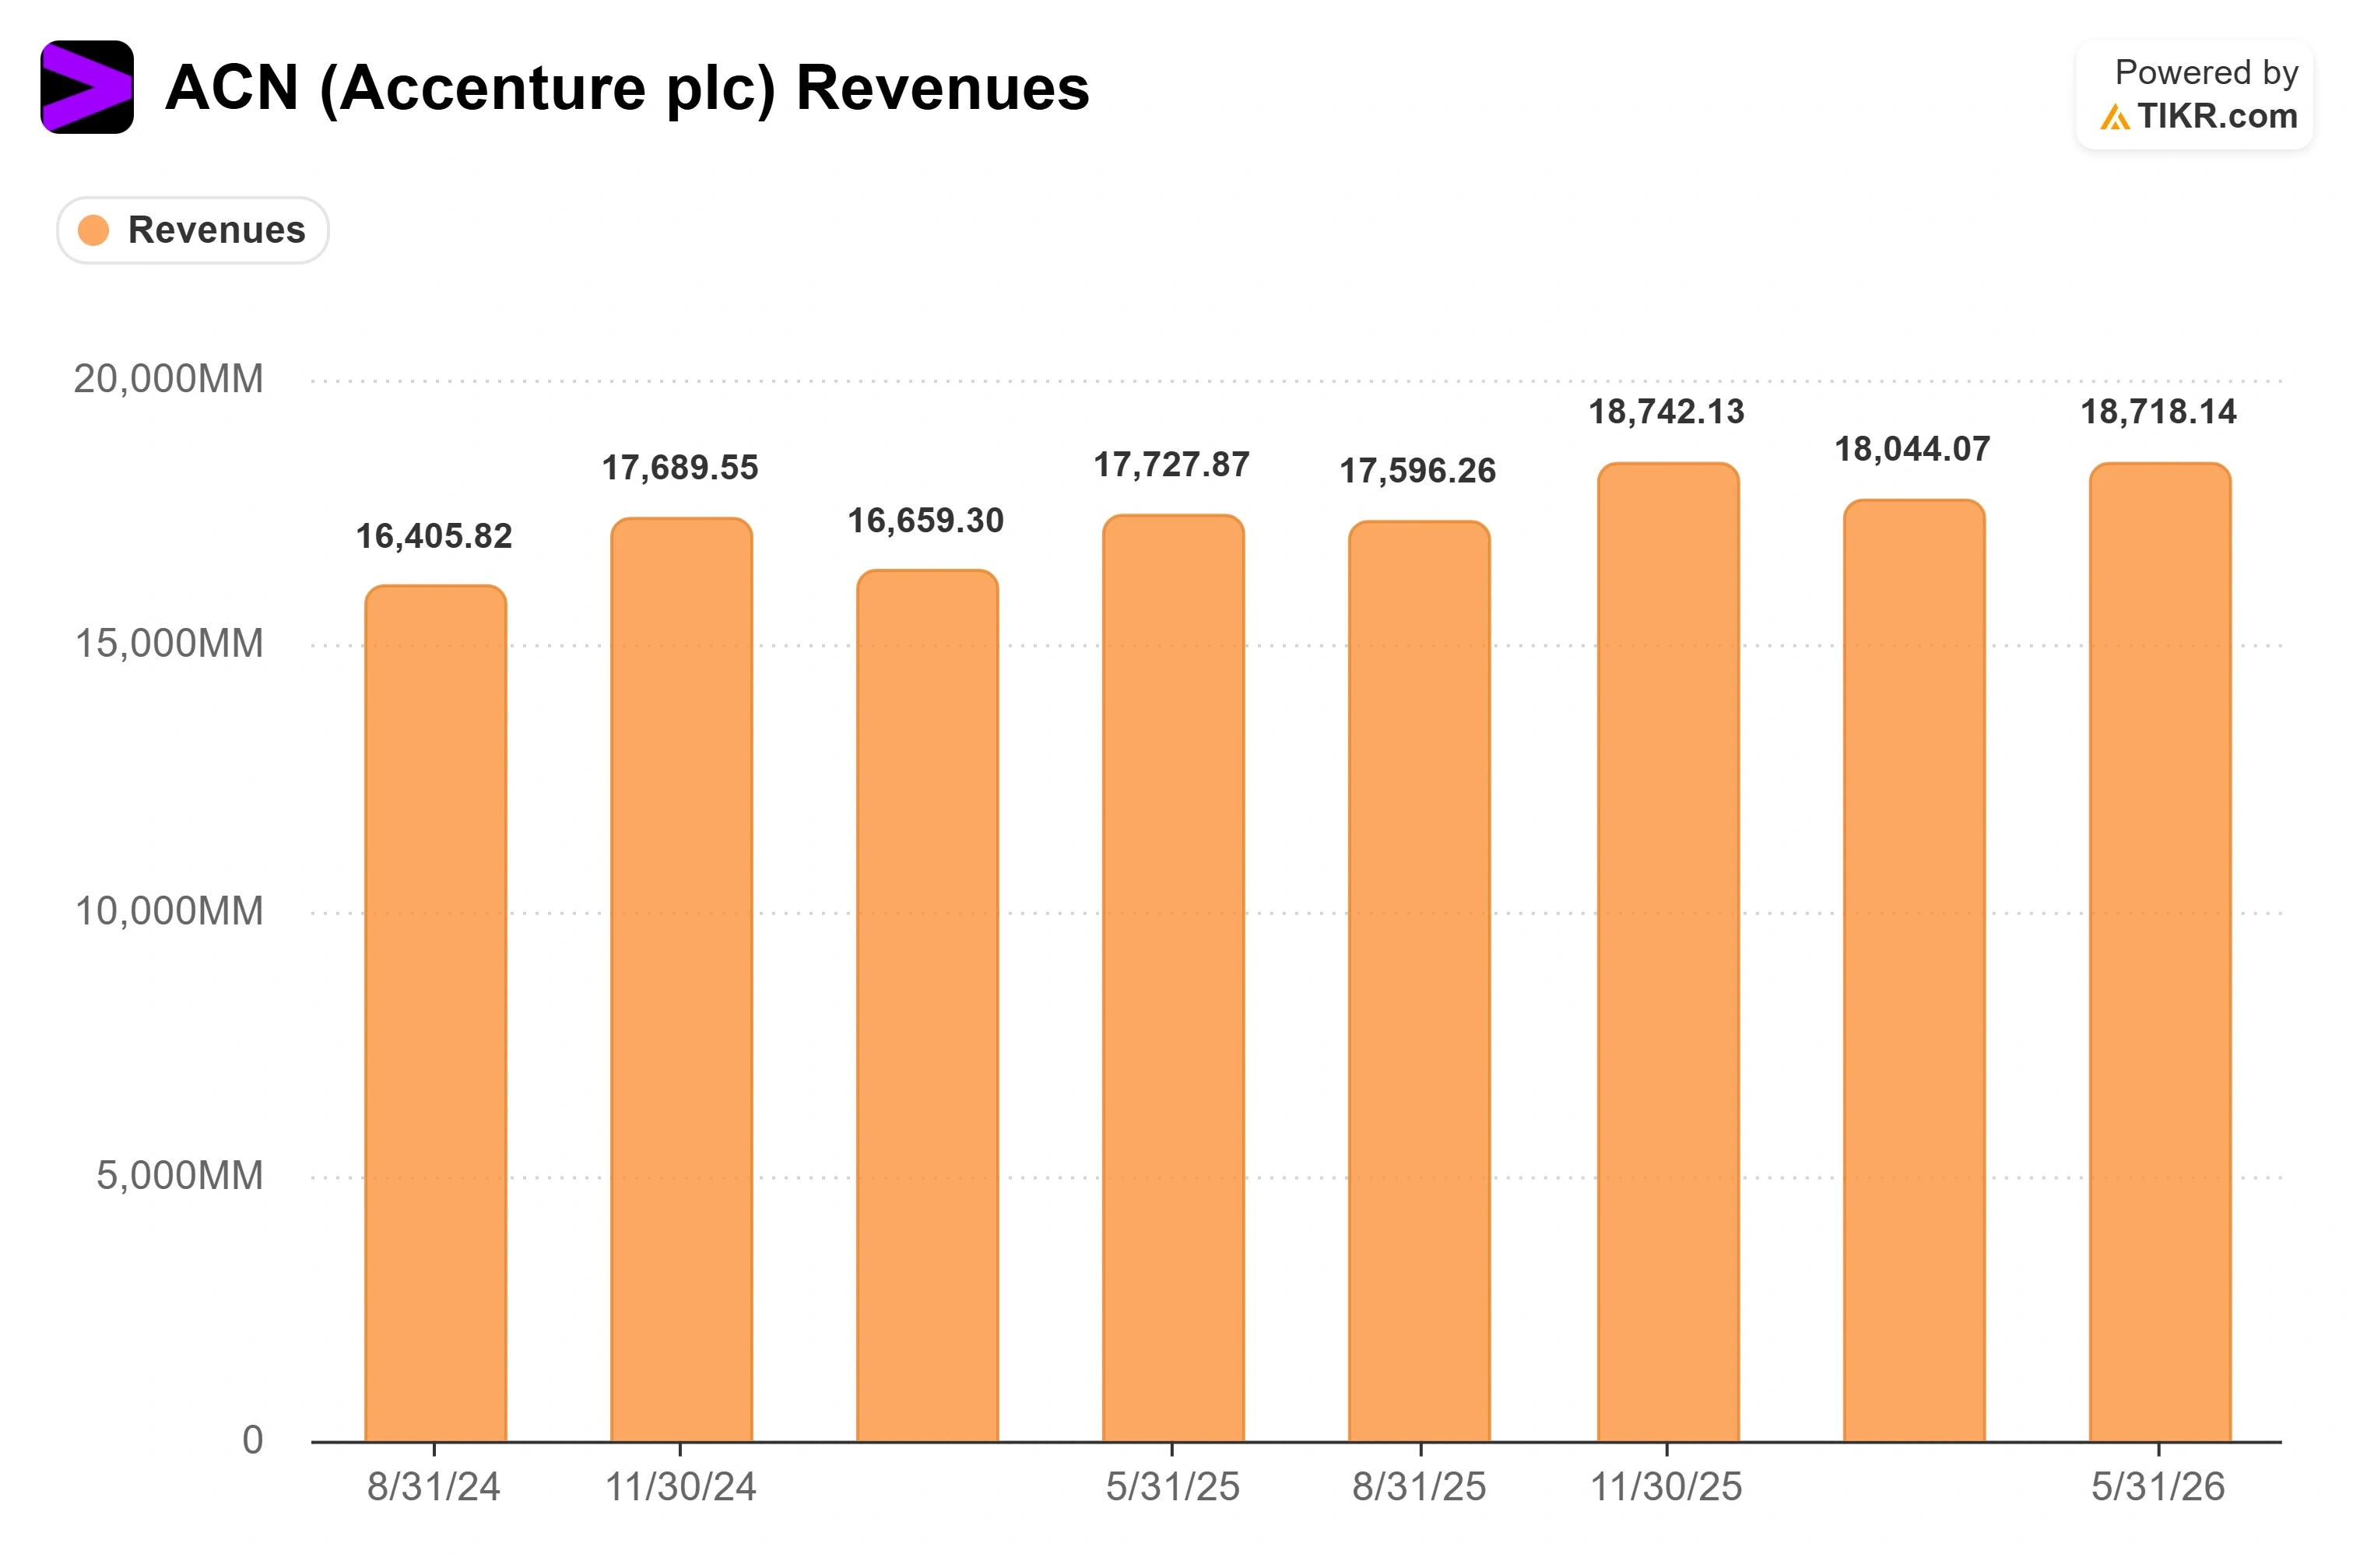
Wall Street modella ricavi del quarto trimestre vicini a $18,04 miliardi e EPS rettificati intorno a $3,18, in aumento da $3,03 di un anno fa. Le previsioni di Accenture di giugno indicavano ricavi tra $17,75 miliardi e $18,4 miliardi, o una crescita in valuta locale dall'1% al 5%, e il management ha avvertito che più di quel range del solito era in gioco dopo che una debolezza macroeconomica è apparsa tardi nel terzo trimestre. Per l'intero anno, l'azienda ha indicato EPS rettificati tra $13,78 e $13,90 su una crescita in valuta locale dal 3% al 4%.
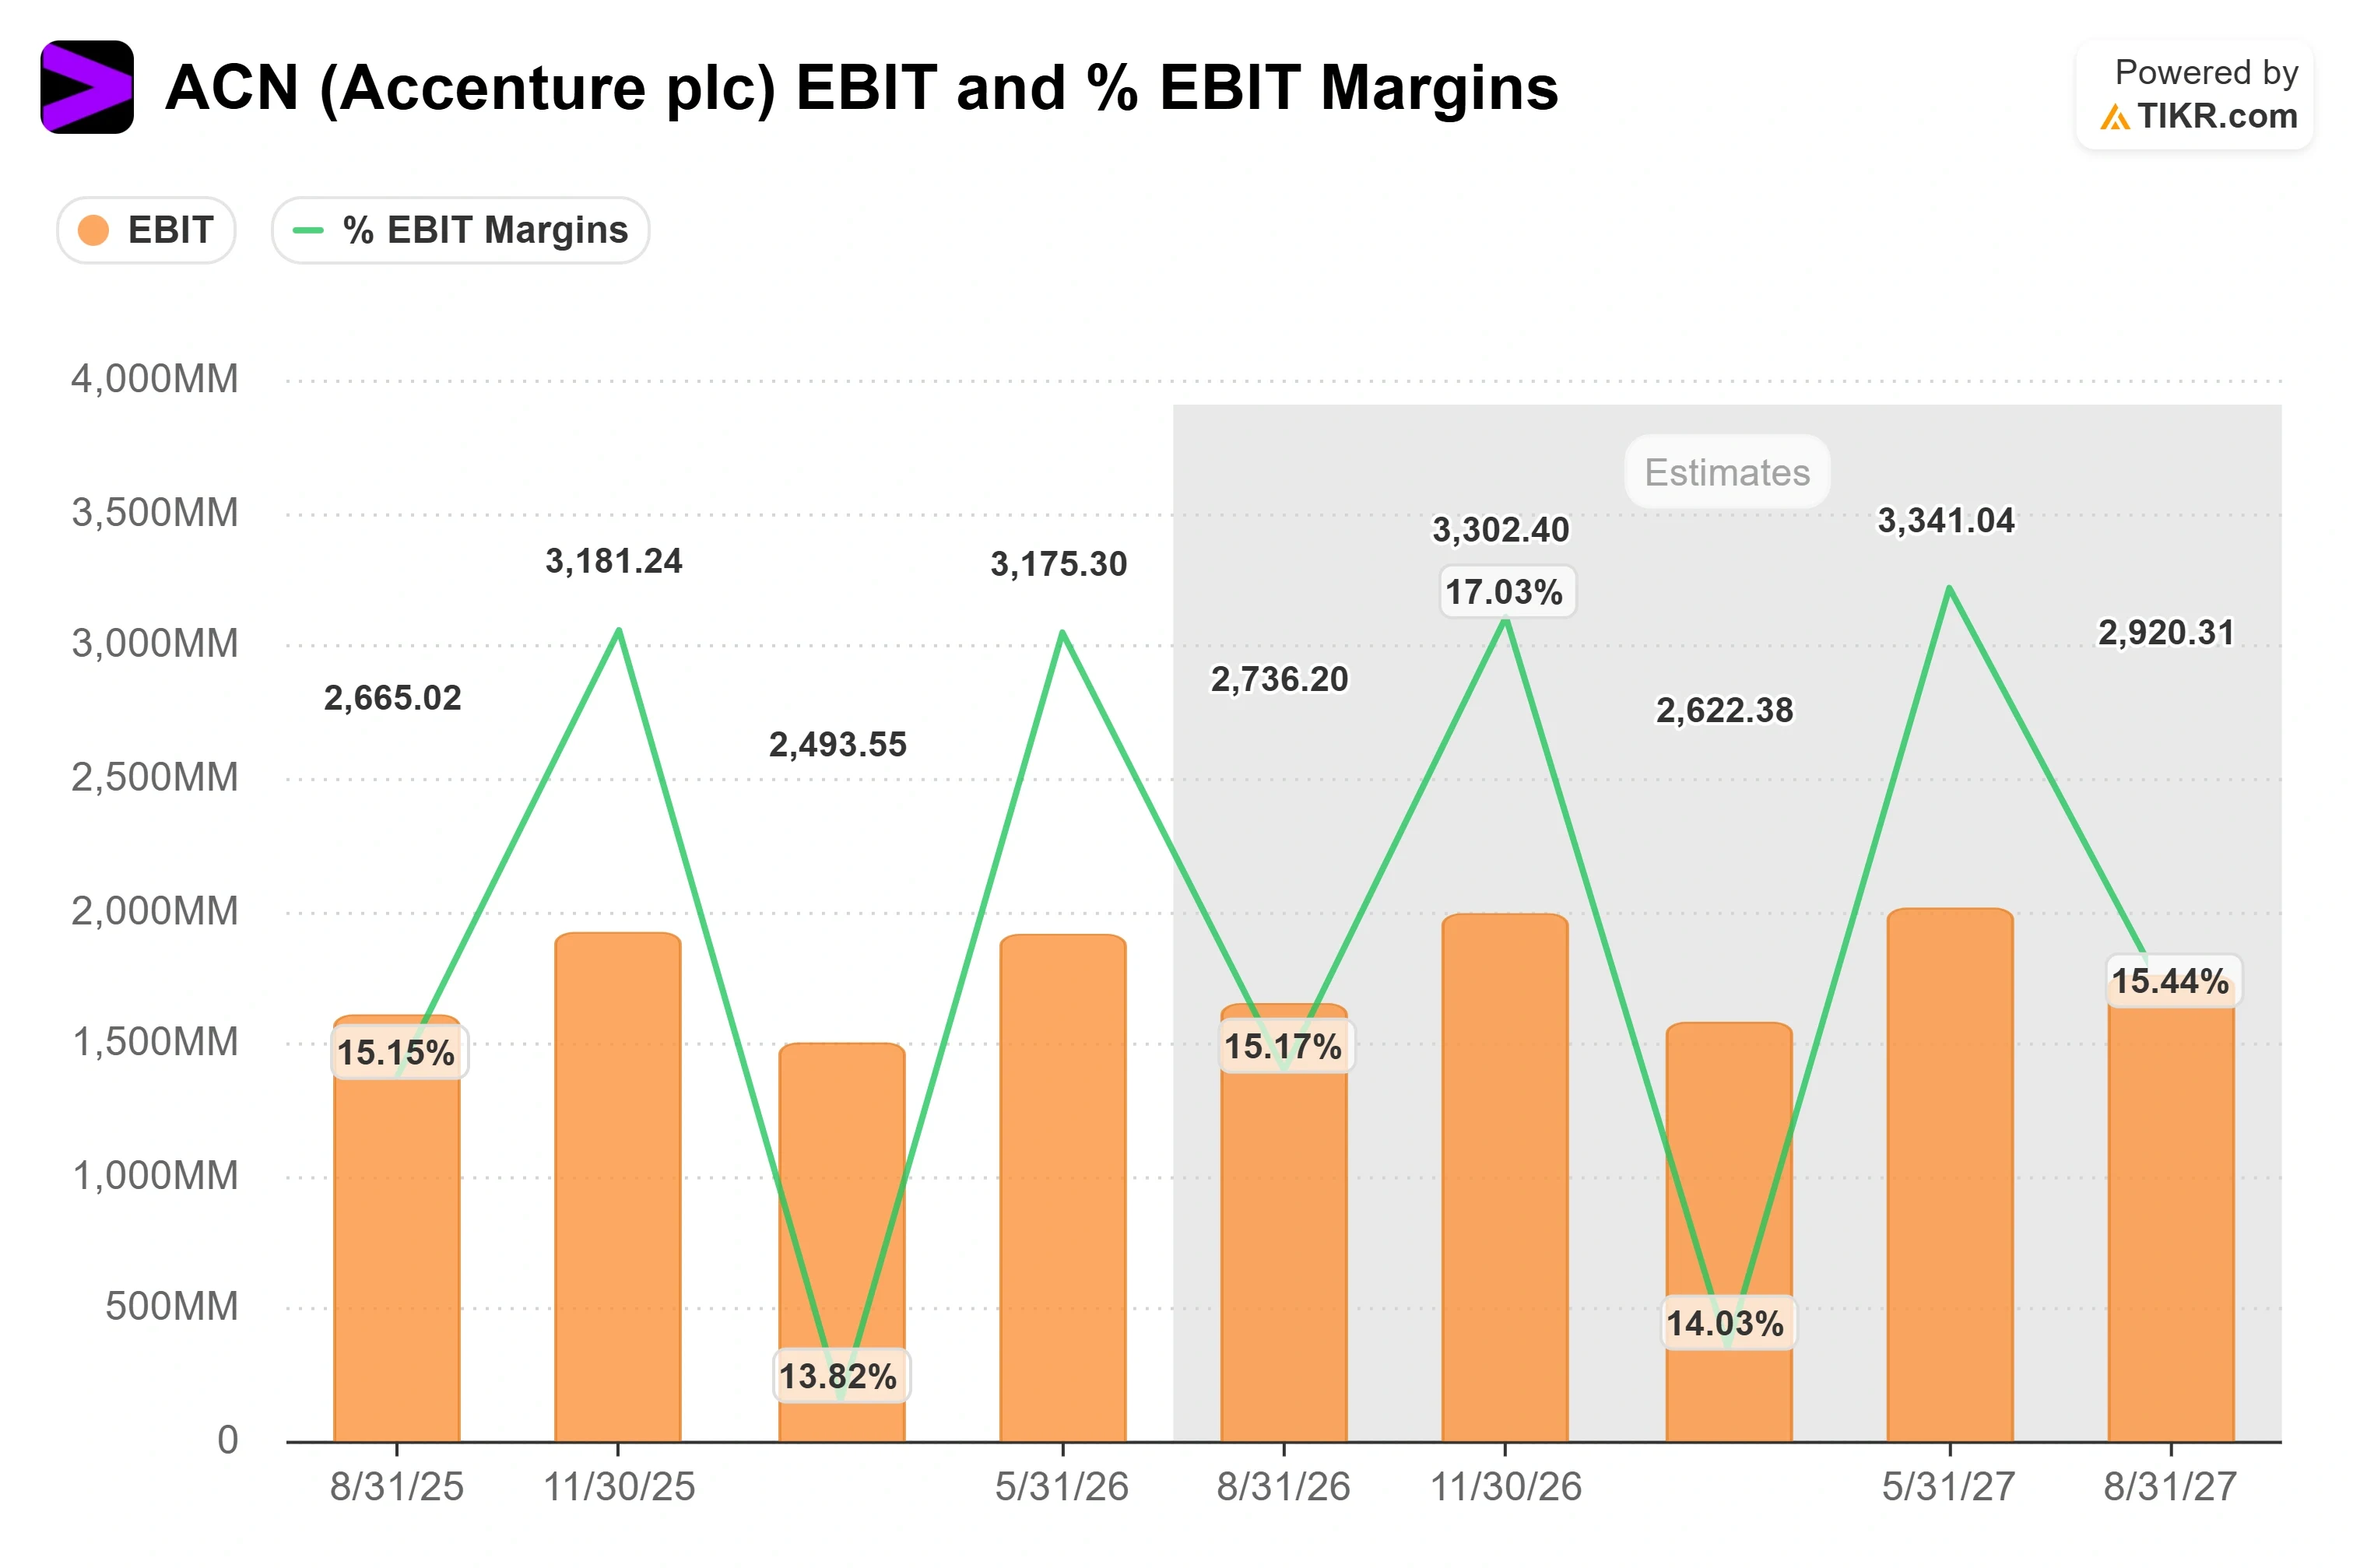
I ricavi del terzo trimestre di $18,72 miliardi sono arrivati appena sotto le attese della Strada, tuttavia l'EPS rettificato di $3,80 ha superato le stime di circa il 2%, e il margine EBIT ha raggiunto il 16,96%, in aumento dal 13,82% del trimestre precedente, anche dopo un impatto di $100 milioni sui ricavi in Medio Oriente. Il profitto ha continuato a salire mentre i ricavi si muovono a malapena. Il recente andamento dei prezzi mostra quanto il mercato sia diviso su quel divario: il 18 settembre, Accenture ha annunciato una partnership sulla sicurezza dell'IA con Anthropic in base alla quale ogni azienda prevede di investire almeno $1 miliardo in cinque anni, e lo stesso giorno, Guggenheim ha declassato il titolo a Neutrale e ritirato il suo obiettivo, facendo scendere le azioni di circa il 5%. Il titolo è poi recuperato circa il 3% il lunedì seguente. La partnership è un impegno di spesa, non ricavi contabilizzati, e diversi analisti, tra cui BMO Capital, ne hanno definito l'impatto finanziario a breve termine limitato pur alzando gli obiettivi.
Sulla valutazione, Accenture scambia a circa 12,4 volte gli utili dei prossimi dodici mesi, al di sotto di IBM vicino a 17,8 volte e Tech Mahindra vicino a 18,4 volte, sebbene vicino a Cognizant a 9,4 volte e Wipro a 12,4 volte. Lo sconto riflette la domanda sulla crescita, non sulla qualità: Accenture riporta un ritorno sul capitale investito del 27% e un margine lordo del 32%, entrambi più forti della maggior parte del gruppo. Il mercato paga un premio per la crescita altrove e sconta Accenture finché il suo top line non riaccelera.
Vedi come Accenture si comporta rispetto ai suoi pari in TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $177.41
- Prezzo Obiettivo (Medio): ~$269
- Potenziale Rendimento Totale: ~52%
- TIR Annualizzato: ~11% / anno

Lo scenario medio di TIKR valuta Accenture a circa $269, un potenziale rialzista totale di circa il 52% e un rendimento annualizzato vicino all'11%. Due driver di ricavi lo sostengono: un ritorno a una crescita organica a una sola cifra media una volta che il freno federale si sarà chiarito, e un contributo inorganico vicino al 2% dal programma di acquisizioni di circa $9 miliardi che entra nel 2027 fiscale. Il driver di margine è la continua leva operativa su un mix a prezzo fisso che il management ha detto supera il 60% del lavoro, sollevando il margine di reddito netto da circa l'11,9% verso il range basso del 12%.
Il rischio primario è quello che ha definito l'anno: l'IA comprime la domanda per il lavoro di consulenza e di personale che Accenture fattura, la crescita organica non riaccelera mai, e l'azienda compra la crescita piuttosto che guadagnarla. Il potenziale rialzista è che i margini tengano, il business federale e le acquisizioni sollevino il tasso di uscita del 2027 fiscale, e il mercato rivaluti un franchise che scambia al di sotto della sua stessa storia. Il rischio al ribasso è che i ricavi rimangano bloccati vicino all'1-2%, gli ordini continuino a scivolare, e il titolo rimanga economico perché la crescita non arriva mai.
Conclusione
Due linee decidono il 1 ottobre. La prima è se il management conferma che il business federale è tornato alla crescita, perché Park ha promesso quella svolta per questo esatto trimestre ed è la lettura più chiara della storia di crescita del 2027 fiscale. La seconda è il fatturato del quarto trimestre rispetto alla guida di $17,75 miliardi a $18,4 miliardi: la metà superiore segnala una debolezza macroeconomica contenuta, la metà inferiore conferma la decelerazione che ha spaventato gli investitori a giugno. Un'inversione del business federale con un risultato nella metà del range rivaluta il titolo; un business federale ancora debole lo lascia una value trap fino a dicembre.
Dovresti Investire in Accenture?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Accenture e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i price target sono in trend rialzista o ribassista.
Puoi costruire una watchlist gratuita per tracciare Accenture insieme a ogni altro titolo sul tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Accenture su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Vedi quali titoli stanno comprando gli investitori miliardari così puoi seguire lo smart money.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più pietre giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei top investor globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!