

Statistiche Chiave per le Azioni di Arm Holdings
- Prezzo Attuale: $306.34
- Prezzo Obiettivo (Medio): ~$1,368
- Obiettivo della Piazzetta: ~$289
- Potenziale Rendimento Totale: ~346%
- IRR Annualizzato: ~39% / anno
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite utilizzando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è successo?
Arm Holdings (ARM) è scesa del 7,88% il 24 settembre, chiudendo a $306,34, e il calo aveva più a che fare con Arm che con il mercato piatto intorno a lei. Il Nasdaq ha chiuso la seduta praticamente invariato, quindi non si è trattato di una vendita generalizzata di growth stock. A fare il lavoro sono state due pressioni specifiche di Arm: una ritracciamento del balzo di circa il 15% legato a Meta del 21 settembre, e un rinnovato focus sulla vendita di azioni del CFO comunicata giorni prima, entrambe su una valutazione prezzata per la perfezione a oltre 300 volte gli utili trailing.
Ciò che rende questo calo diverso dalle vendite precedenti dell'anno è chi altro ora ne è esposto. Giorni prima, il 18 settembre, SoftBank ha aumentato un prestito a margine garantito dalle sue azioni Arm a $25 miliardi da $20 miliardi. Il proprietario di maggioranza di Arm ha legato la propria capacità di indebitamento al prezzo delle azioni Arm, quindi un titolo già prezzato per la perfezione ora porta con sé una seconda sensibilità che non ha nulla a che fare con le royalty o i chip per l'IA.
SoftBank ha trasformato il prezzo di Arm nella propria garanzia collaterale
SoftBank possiede circa l'86% di Arm e sta finanziando un'enorme campagna di spesa per l'IA, ancorata da un investimento multimiliardario in OpenAI. Per raccogliere liquidità senza vendere azioni Arm, si è appoggiato a un prestito a margine garantito da quella partecipazione, e questo mese ha rinegoziato la linea di credito fino a $25 miliardi, come riportato per primo da Bloomberg. Le banche avrebbero offerto più di quanto SoftBank cercasse, un segno che sono disposte ad accettare le azioni Arm come garanzia ai prezzi attuali.
I prestiti a margine hanno limiti di loan-to-value, quindi un forte calo della garanzia può ridurre la base di prestito o innescare una margin call che costringe a vendere. Ciò crea un circolo vizioso che il titolo non aveva un anno fa: un calo di Arm mette sotto pressione i conti di finanziamento di SoftBank, il che può invitare a ulteriori vendite, che a loro volta mettono sotto pressione Arm. Non cambia nulla sull'attività operativa, ma aggiunge una fragilità tecnica a una valutazione già estrema. Il contesto di governance aggiunge disagio, con i consulenti per i proxy ISS e Glass Lewis che raccomandano entrambi di votare contro un piano che potrebbe pagare al CEO Rene Haas fino a $800 milioni se Arm raggiunge una valutazione di $2 trilioni.

Vedi le stime storiche e forward per le azioni Arm Holdings (È gratuito!) >>>
Il business non è il problema
Nel suo trimestre più recente (trimestre fiscale Q1 2027, comunicato il 29 luglio), i ricavi sono aumentati del 22% su base annua, raggiungendo un record di $1,29 miliardi, e l'EPS non-GAAP di $0,45 ha superato sia le previsioni della società che la stima della piazzetta di $0,40. I ricavi da royalty dei data center sono più che raddoppiati su base annua ancora una volta, e i core Neoverse hanno superato 1,5 miliardi di unità spedite, gli ultimi 500 milioni in nove mesi contro i sei anni per il primo miliardo.
Il portafoglio ordini dietro la nuova CPU AGI, il primo chip per data center sviluppato internamente da Arm, ora supera i $2 miliardi contro $1 miliardo di fornitura impegnata, e il management afferma che la fiducia nel superare quel miliardo di dollari è aumentata. Costruire i chip è la parte più difficile. Il CEO Rene Haas ha descritto il vincolo senza mezzi termini nella conference call di luglio: "È un mercato molto, molto, molto stretto su tutto, che si tratti di memoria, di attrezzature di test, di substrati, di wafer TSMC". Questa scarsità è il motivo per cui la pipeline supera i ricavi prenotabili e ritarda le esatte vendite di chip su cui conta la valutazione.
L'altro punto debole sono gli smartphone. I prezzi più alti della memoria stanno mettendo sotto pressione i dispositivi, e il CFO Jason Child ha ridotto la crescita annuale delle royalty verso l'alta adolescenza dal circa 20%. Il business maturo si sta raffreddando proprio mentre il business in crescita accelera. La vendita di azioni del CFO su cui i trader si sono fissati era di routine: una cessione programmata secondo la regola 10b5-1 del valore di circa $3,12 milioni che ha lasciato Child con oltre 150.000 azioni.
Per cosa stanno effettivamente pagando gli investitori
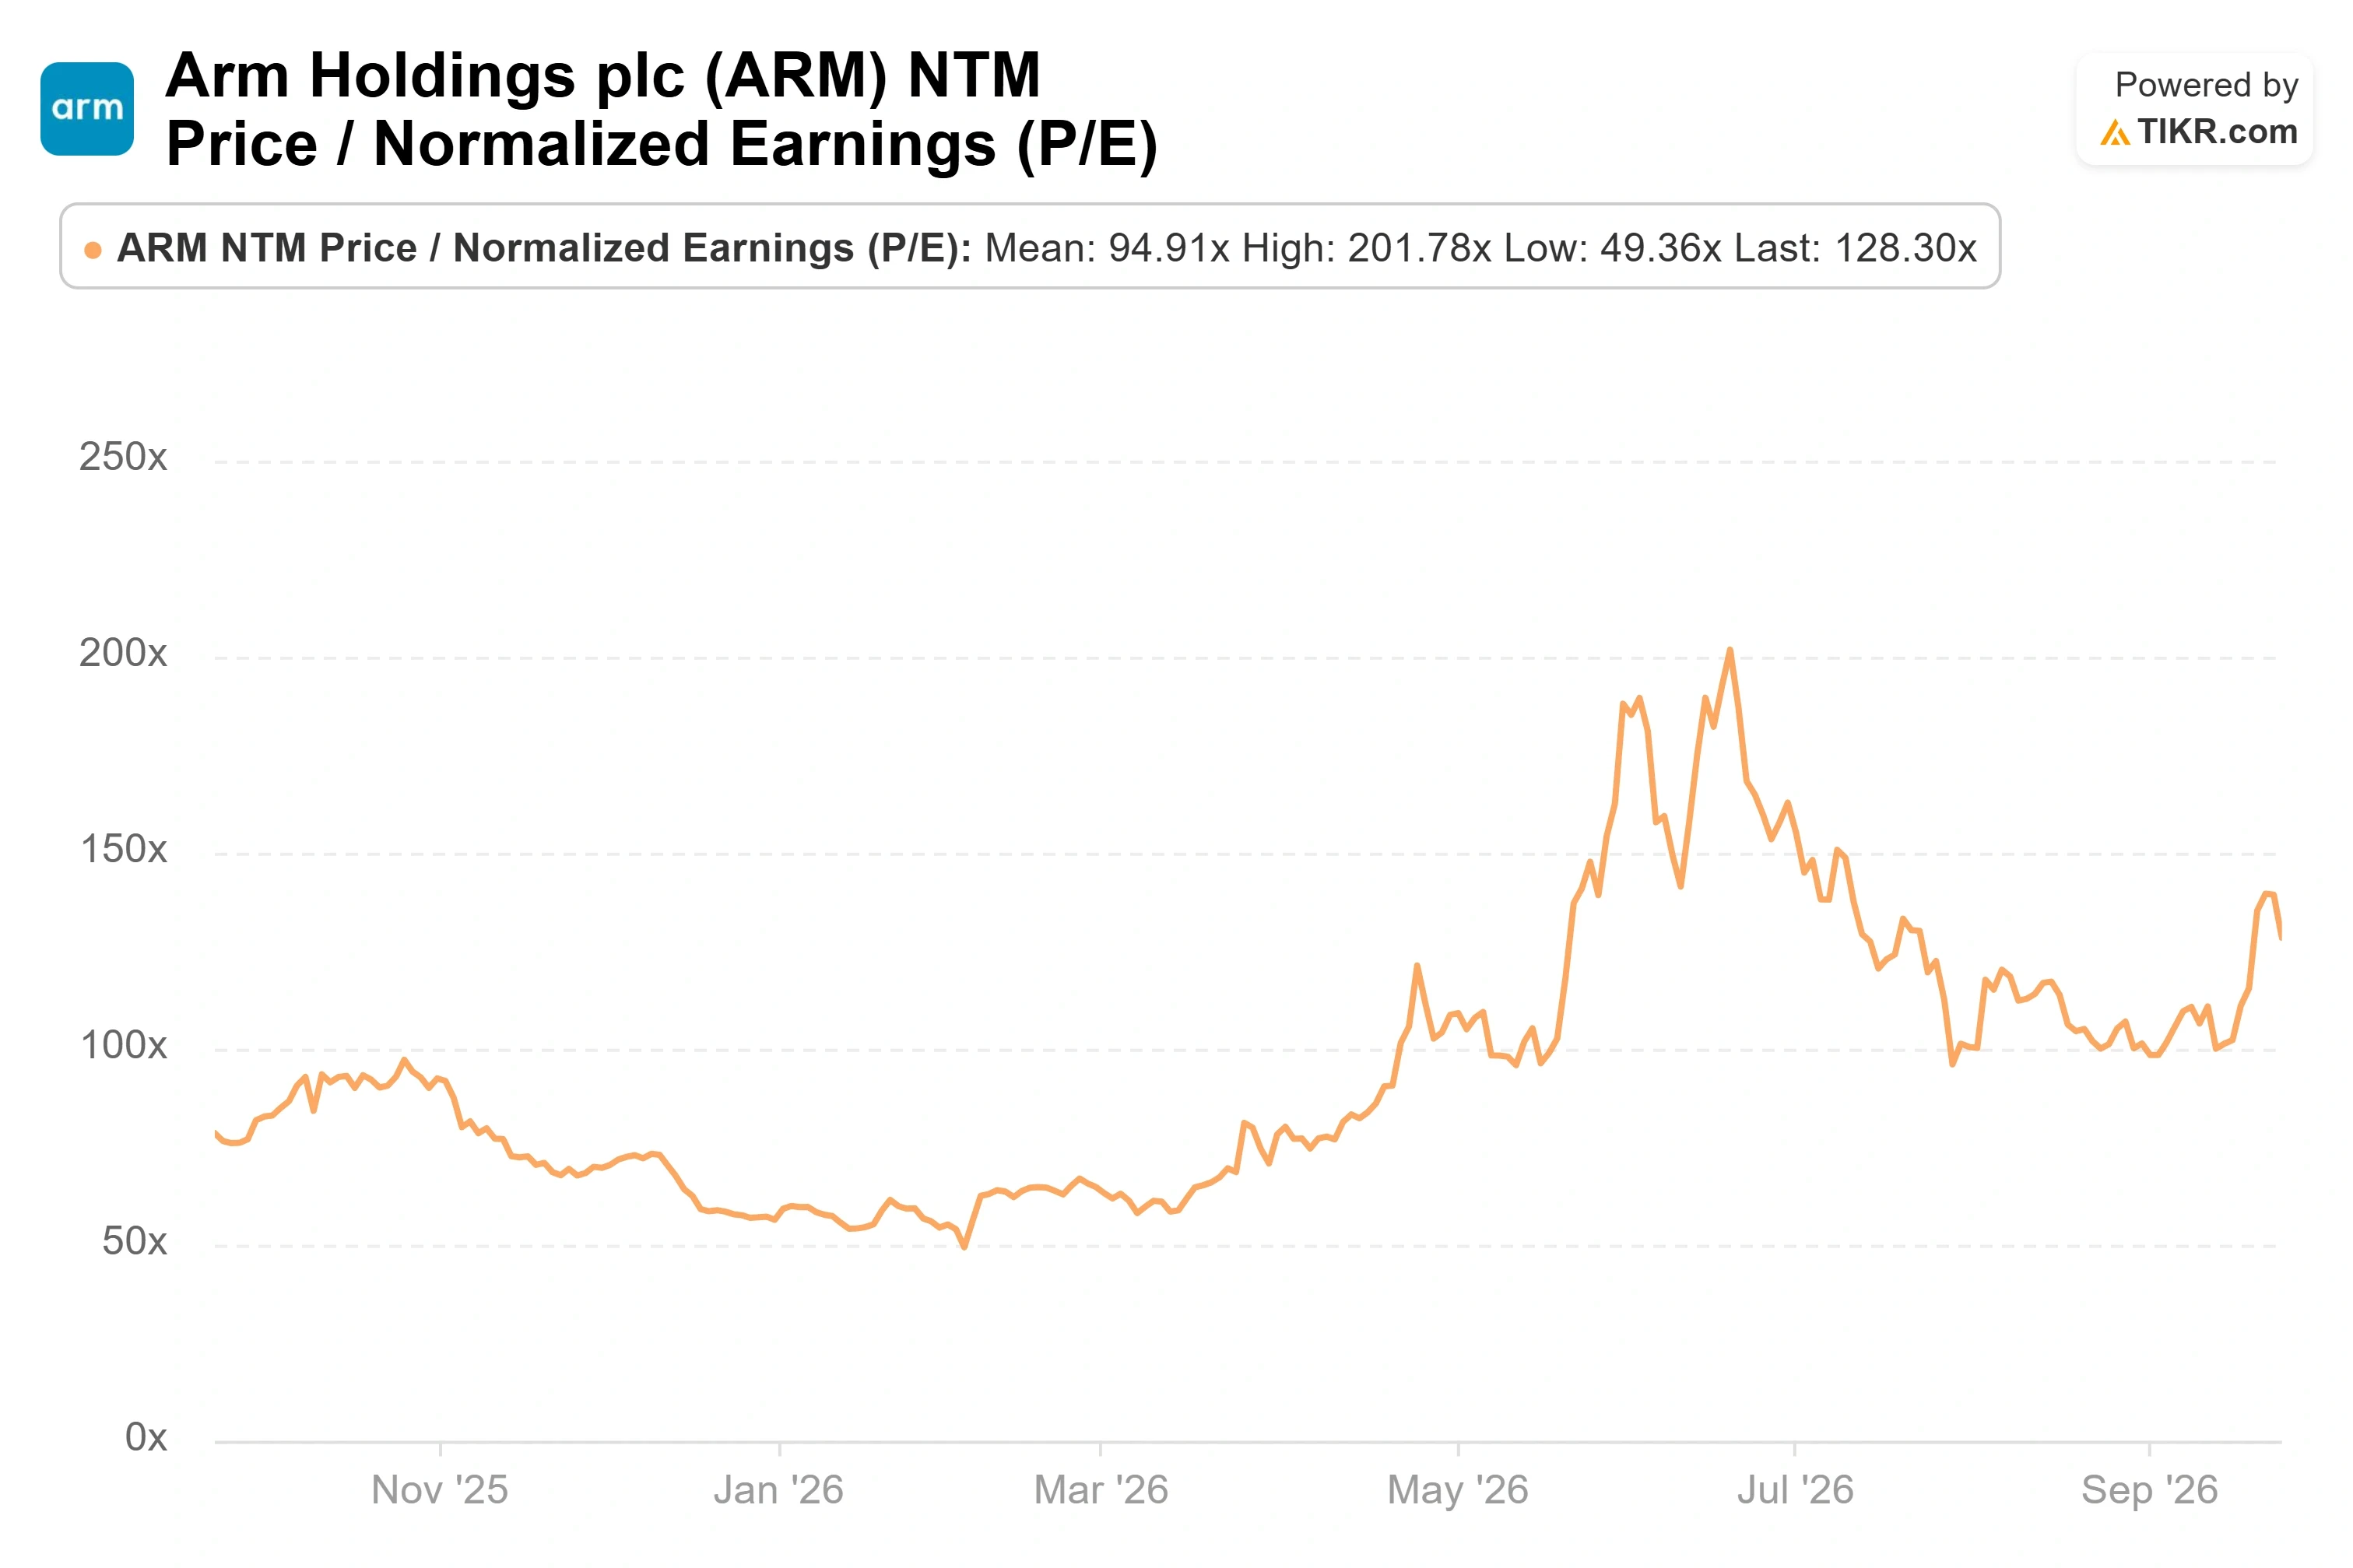
Anche dopo il calo, Arm scambia vicino a 312 volte gli utili trailing e circa 128 volte gli utili forward, un rapporto prezzo/utili senza pari nel suo gruppo, contro un insieme di pari del settore dei semiconduttori il cui P/E forward medio è di circa 67 volte nella pagina Competitors di TIKR. Rambus si attesta vicino a 31 volte, e persino la crescita rapida Global Unichip scambia vicino a 108. Arm è prezzata come una classe di asset separata, e quel prezzo è una previsione sui prossimi cinque anni.
L'unico elemento di supporto è che l'obiettivo medio della piazzetta di $288,71 ora si trova appena sotto il prezzo di mercato, un'inversione rispetto all'estate quando il titolo scambiava molto al di sopra. Nell'ultimo anno, quella configurazione ha tendenzialmente segnato dei reset piuttosto che dei massimi. Se si ripeterà dipende dall'esecuzione che Arm ha promesso ma non ha ancora messo nel conto economico, e il titolo ora deve superare sia la barra della valutazione che la pressione latente del leverage contemporaneamente.
Vedi come Arm Holdings performa rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $306.34
- Prezzo Obiettivo (Medio): ~$1,368
- Potenziale Rendimento Totale: ~346%
- IRR Annualizzato: ~39% / anno

Il modello TIKR utilizza lo scenario medio, una visione a lungo orizzonte piuttosto che una chiamata per l'anno prossimo. Punta a un prezzo vicino a $1.368 entro l'inizio del 2031, un rendimento totale di circa il 346%, o circa il 39% annualizzato in quattro anni e mezzo. Niente del multiplo attuale rende Arm economica; il caso si basa interamente su dove va il business.
Due driver portano la linea dei ricavi: la rampa delle royalty dei data center, con l'adozione di Neoverse che si estende a tutti i principali hyperscaler, e la CPU AGI, un flusso di merchant silicon che Arm non ha mai avuto, ora supportato da una pipeline superiore a $2 miliardi. Il driver del margine è lo spostamento del mix verso Armv9 e i sottosistemi di calcolo, che portano royalty rate più elevati. Con ipotesi medie, i ricavi si compongono vicino al 50% con un margine netto a metà degli anni '40.
Il rischio principale è il multiplo stesso, e il modello incorpora una compressione annuale del P/E a cifra alta, quindi la crescita degli utili deve superare un multiplo che si restringe. Il caso di upside è che la domanda di CPU AGI continui a correre davanti alla sua pipeline da $2 miliardi e anticipi la timeline. Il caso di downside è ora più pesante di un mese fa: un business di royalty per telefoni che ancora paga per una storia di IA che non può ancora monetizzare, con una società madre il cui finanziamento si restringe ogni volta che il titolo scende.
Conclusione
Due cose decidono ora questo titolo, e solo una riguarda Arm. La prima è la crescita delle royalty: il prossimo rapporto, i risultati del secondo trimestre fiscale previsti per il 4 novembre, prevede ricavi vicini a $1,38 miliardi con una crescita delle royalty nella bassa adolescenza, e ti dice se il motore dei data center sta compensando il freno degli smartphone. ...Osserva la linea delle royalty quando il trimestre di settembre riporterà a novembre, e osserva come Arm scambia al prossimo shock macro. Un business che batte le sue previsioni mentre il titolo oscilla sul leverage e sui calcoli delle garanzie direbbe che il mercato sta prezzando il bilancio della società madre.
Dovresti investire in Arm Holdings?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Arm Holdings e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i price target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Arm Holdings insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Arm Holdings su TIKR Gratis →
Alla ricerca di nuove opportunità?
- Vedi quali azioni stanno comprando gli investitori miliardari così puoi seguire lo smart money.
- Analizza azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei principali investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!


