Statistiche Chiave per le Azioni Illumina
- Prezzo Attuale: $273.90
- Prezzo Obiettivo (Medio): ~$412
- Obiettivo della Strada: ~$203
- Potenziale Rendimento Totale: ~50%
- TIR Annualizzato: ~10% / anno
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
Illumina (ILMN) ha chiuso a $273.90 il 24 settembre, in rialzo del 7,25% in una singola seduta e un massimo di chiusura a 52 settimane, circa il triplo del suo minimo a 52 settimane di $88. Il movimento è arrivato tre sedute dopo che Illumina è entrata nell'S&P 500, effettivo prima dell'apertura del 21 settembre. La maggior parte dell'acquisto forzato una tantum da parte dei fondi passivi si è esaurito alla chiusura del ribilanciamento del 18 settembre, quindi il balzo del 24 settembre si legge come momentum e entusiasmo residuo per le previsioni al rialzo piuttosto che come nuova domanda meccanica. In ogni caso, il flusso spiega il balzo. Non spiega perché qualcuno dovrebbe pagare $273,90 per un'azienda che gli analisti di Wall Street, in media, valutano a $203.
Il titolo ora quota circa il 35% al di sopra di quel target medio. I guadagni facili derivanti dall'inclusione nell'indice e da quattro trimestri consecutivi di utili superiori alle attese sono alle spalle, quindi ciò che deve giustificare il prezzo da qui in poi non è un altro ri-rating ma la durabilità dei margini di Illumina. La conference call del secondo trimestre ha dato agli investitori la lettura più chiara finora sulla capacità di quel motore di reggere.
Il Margine ha Tenuto Attraverso uno Shock dei Costi che Avrebbe Dovuto Spezzarlo
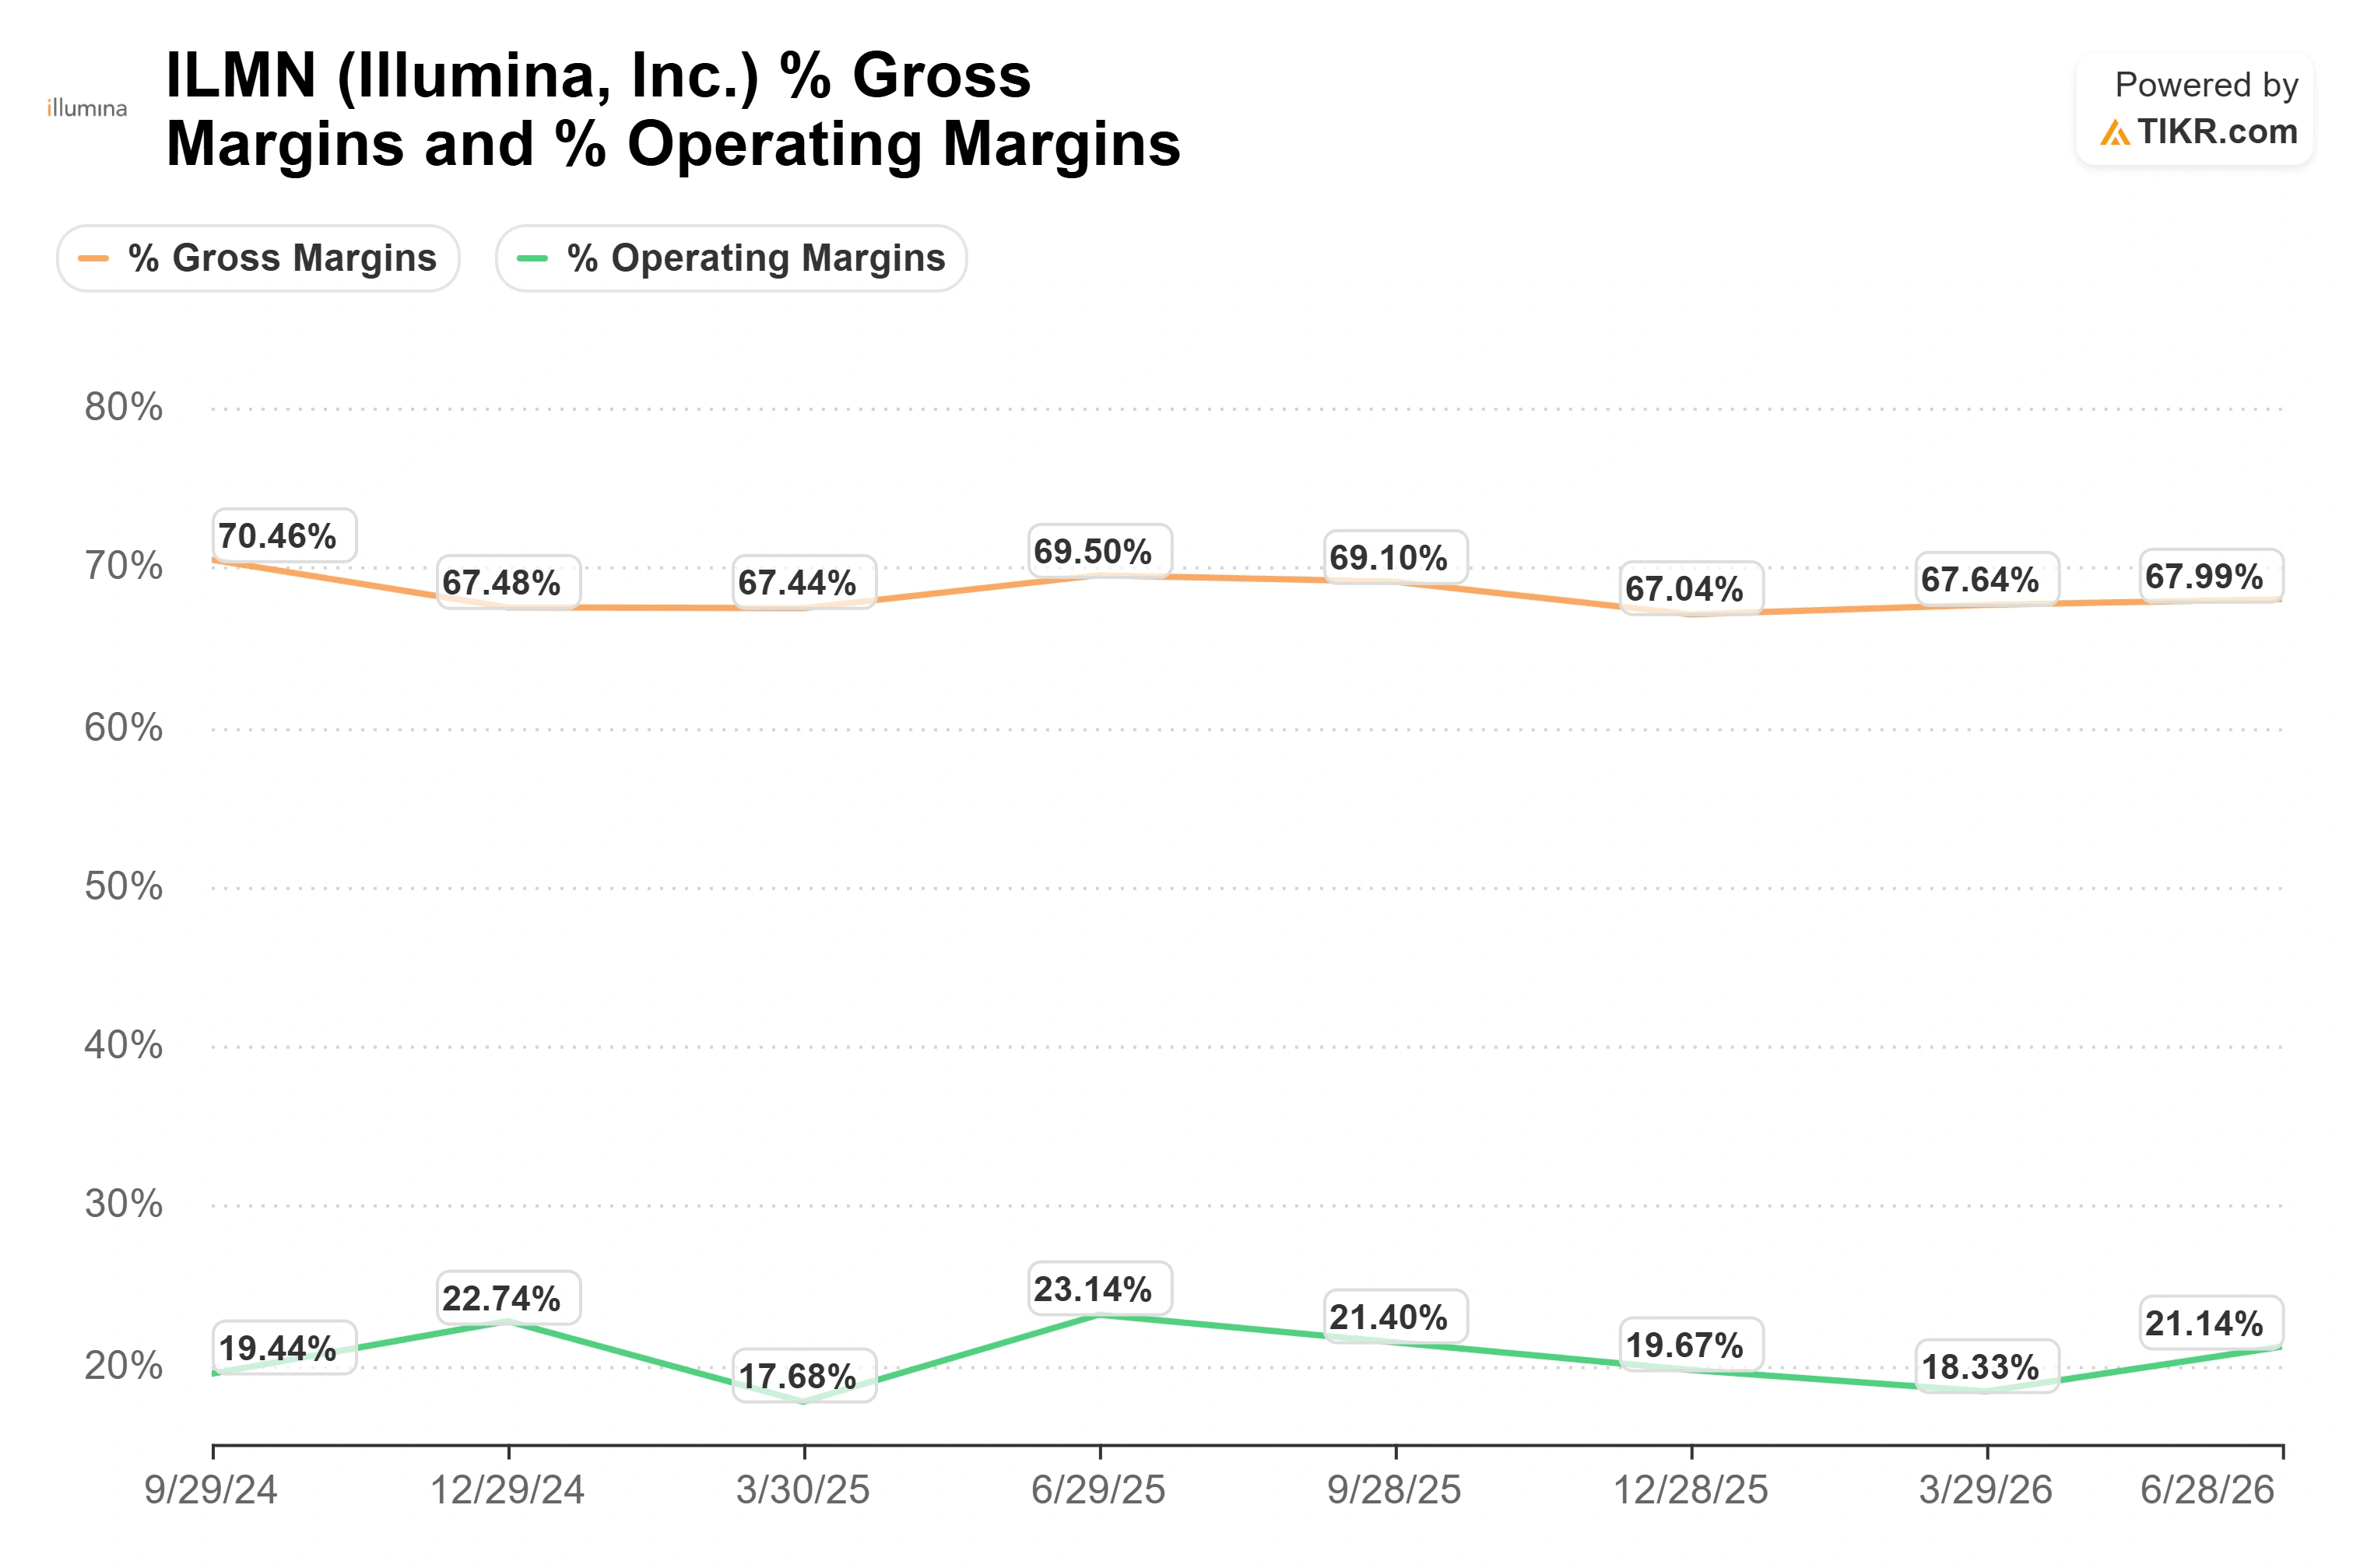
Il numero che contava di più nel Q2 era che il margine operativo non-GAAP ha raggiunto il 22,5% mentre Illumina assorbiva un vero shock dei costi delle materie prime. I prezzi della DRAM sono aumentati di oltre il 400% dall'inizio del 2024 fino alla fine del 2026, secondo J.P. Morgan Global Research, poiché i data center di AI consumano l'offerta mondiale di memoria. I sequenziatori usano quella memoria. Illumina ha pagato di più per essa questo trimestre, insieme a costi di trasporto più elevati, e ha comunque superato le proprie previsioni sui margini.
Il CFO Ankur Dhingra è stato preciso sul run-rate. Ha segnalato un effetto di compensazione differita di circa 60 punti base neutrale per l'EPS, quindi ha aggiunto che "escludendo quello, siamo a circa il 23% di margine operativo nel Q2". Questa è la cifra su cui ancorarsi, perché mostra la reale base operativa. Il margine lordo si è attestato al 68,2%, superiore al piano, anche con una pesante composizione di strumenti a margine inferiore nel trimestre.
Illumina detiene anche un vantaggio strutturale di costo che diventa più prezioso man mano che la memoria si fa più scarsa. I suoi sequenziatori non funzionano sull'architettura GPU, sotto pressione per la domanda di AI. Come ha detto Dhingra, gli strumenti "usano un'architettura diversa, che è significativamente meno costosa e più efficiente in termini di costi rispetto alle architetture GPU". In un mercato dove i costi della memoria e del calcolo sono la storia, una piattaforma isolata dal peggio di essi è un vero vantaggio, e uno che il prezzo attuale riconosce a malapena.
Vedi dati storici e stime forward per le azioni Illumina (È gratuito!) >>>
La Direzione Sta Portando il Margine Più in Alto
Illumina ha previsto per il Q3 un margine operativo di circa il 24%, circa 150 punti base al di sopra della base del Q2, trainato da un mix di consumabili più ricco e da una seconda ondata di azioni sui costi nel secondo semestre. Ha mantenuto le previsioni sul margine operativo per l'intero anno al 23,4% - 23,6% e ha alzato l'EPS rettificato per l'intero anno a $5,30 - $5,40, in aumento dell'11% al punto medio.
I consumabili per il sequenziamento, i kit ricorrenti usati ogni volta che una macchina funziona, hanno margini più alti degli strumenti, e ora crescono su una base installata molto più ampia dopo diversi trimestri di collocamenti elevati di NovaSeq X. I mercati clinici, circa il 65% dei ricavi da consumabili, sono cresciuti del 15% escludendo la Cina, con la regione USA e Canada sopra il 20%. Gli strumenti sono stati collocati a un ritmo elevato, a margine inferiore, di proposito per costruire capacità. I consumabili sono dove tornano i margini, e la direzione si aspetta la maggior parte di quel beneficio nel 2027. Il ritorno di capitale conferma la fiducia: Illumina ha riacquistato circa $122 milioni di azioni nel trimestre e ha ancora circa $1,8 miliardi rimasti sotto la sua autorizzazione, con un debito netto vicino a 1,1x EBITDA.
Rispetto ai pari, il premio è netto. Illumina quota a 30x EV/EBITDA NTM, contro 22x per Thermo Fisher e 21x per Agilent, entrambe più grandi e diversificate. Il margine EBITDA forward di Illumina si sta espandendo più velocemente di entrambe, il che giustifica un certo premio. Se giustifichi pagare il 35% in più di Thermo Fisher su quel multiplo è la domanda più difficile, e quella che il prezzo sta ora ponendo.

Vedi come Illumina performa rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $273.90
- Prezzo Obiettivo (Medio): ~$412 entro il 2030
- Potenziale Rendimento Totale: ~50%
- TIR Annualizzato: ~10% / anno

Eseguendo il modello con l'ingresso attuale a $273,90, il caso medio di TIKR valuta Illumina a circa $412 entro il 2030. Questa è una lettura più costruttiva del target medio della Strada di $203, e la divergenza è l'intera ragione per cui il titolo vale la pena di essere discusso.
Driver dei ricavi: crescita a doppia cifra media dei consumabili clinici che si propaga attraverso la base installata ampliata di NovaSeq X, più 1-2 punti di crescita incrementale dal portafoglio multiomico (StrataMap Spatial e proteomica SomaLogic) nel 2027
Driver del margine: cambiamento del mix verso i consumabili che spinge il margine di reddito netto verso il 22% - 23%
Rischio primario: il mercato finale di ricerca e accademico è ancora in declino, e la direzione ha rifiutato di prevedere una ripresa nonostante un miglioramento dei finanziamenti USA a fine trimestre
Upside: la conversione clinica si compone, i margini si espandono come previsto e gli utili crescono nel multiplo
Downside: quotando ben al di sopra della media della Strada, qualsiasi scivolamento nella propagazione dei consumabili, nei costi della memoria o in Cina lascia poco cuscinetto
Conclusione
La prossima vera prova è la pubblicazione del Q3 a fine ottobre, e il numero da guardare è il margine operativo. La direzione ha previsto circa il 24%. Raggiungerlo conferma che il cambiamento del mix e le azioni sui costi stanno funzionando e che il 22,5% del Q2 era un pavimento, non un picco. Una lettura sotto il 23% direbbe che memoria e trasporti stanno mordendo più duramente di quanto la direzione abbia lasciato intendere, e a 30x EBITDA forward, questo non è un titolo quotato per assorbire una delusione sui margini. Il momentum ha portato Illumina a un massimo a 52 settimane.
Dovresti Investire in Illumina?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Illumina e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target price sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Illumina insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Illumina su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza le azioni in soli 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più pietre giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, le partecipazioni dei principali investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!