


Points clés
- Le multiple cours/bénéfices normalisés sur les douze prochains mois de Monolithic Power Systems s'est contracté à 38,01x, en dessous de sa moyenne sur deux ans de 48,33x, et ce même après une hausse des revenus du T2 de 47,6% en glissement annuel pour atteindre un record de 980,6 millions de dollars et des prévisions de la direction pour le T3 supérieures au consensus.
- Wall Street n'a pas suivi le titre à la baisse. L'objectif de cours moyen à 12 mois a grimpé à 1 839,80 $ avec 13 recommandations d'achat et 3 de surperformance et aucune de vente, portant le ratio objectif/prix à 151,1%, l'écart le plus large sur plus d'un an de données suivies.
- La marge de free cash flow est tombée à 14,84% au trimestre clos le 30 juin 2026, contre 22,31% le trimestre précédent, et ce alors même que les revenus ont atteint un record, suggérant que le développement des capacités de l'entreprise, incluant un nouveau partenariat avec une usine GlobalFoundries à Singapour, pèse sur la conversion en cash à court terme.
- Deux administrateurs et un EVP ont déclaré plusieurs ventes d'actions au cours de l'été, dont une vente de 16,28 millions de dollars par l'EVP Maurice Sciammas à la mi-juillet, alors que le titre évoluait à proximité de son plus haut de l'année.
Certains de ces chiffres ne vont pas bien ensemble. Explorez l'historique complet des multiples et les tendances des objectifs analystes gratuitement sur TIKR →.
L'action Monolithic Power a perdu sa prime post-publication des résultats
Monolithic Power Systems (MPWR) a clôturé à 1 217,80 $ le 18 septembre 2026. C'est une véritable progression par rapport à il y a un an, mais c'est aussi bien en dessous du niveau auquel le titre évoluait juste après la publication de ses résultats du T2 2026, et il s'accompagne d'un multiple qui a fortement baissé.
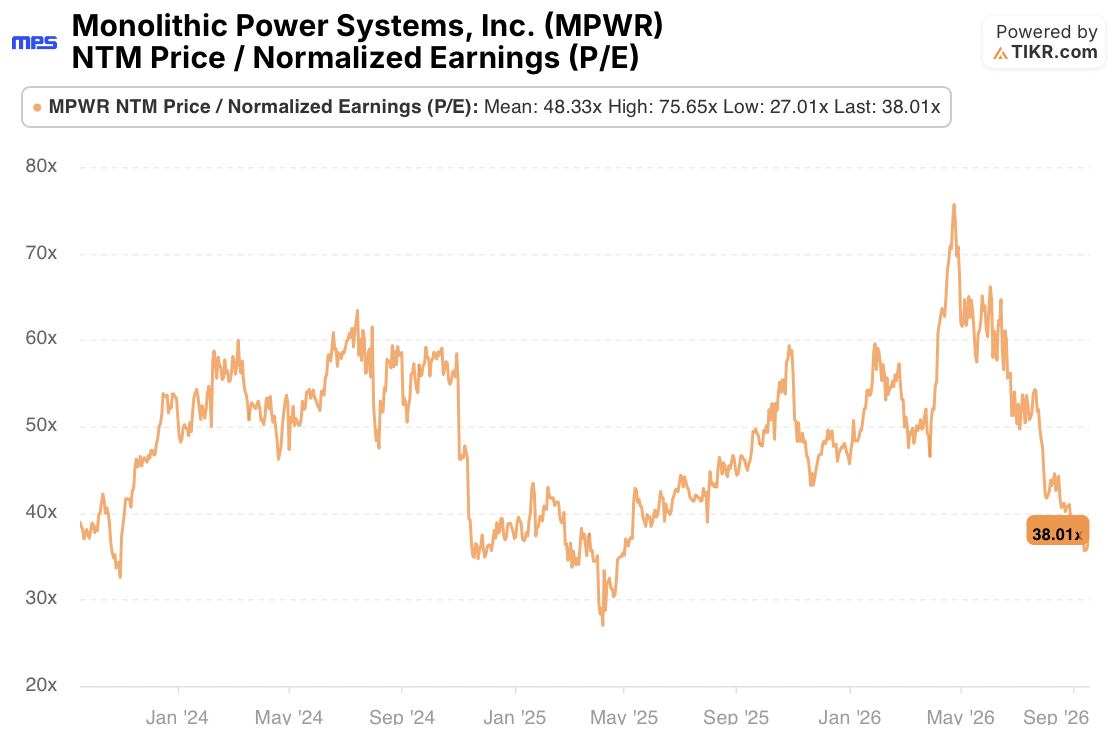
Le ratio cours/bénéfices normalisés sur les douze prochains mois du titre a atteint un pic à 75,65x plus tôt cette année et se situe désormais à 38,01x, en dessous de sa propre moyenne mobile sur deux ans de 48,33x.
Cette contraction intervient dans un contexte de l'un des trimestres opérationnels les plus solides de l'histoire de l'entreprise. Les revenus du T2 ont atteint un record de 980,6 millions de dollars, en hausse de 21,9% en séquentiel et de 47,6% en glissement annuel, avec un bénéfice net GAAP en hausse de 90,6% et un BPA ajusté de 6,50 $ dépassant l'estimation de 5,87 $. La direction n'a pas non plus tempéré les perspectives. Les prévisions pour le T3 de 1,14 à 1,16 milliard de dollars sont bien supérieures à l'estimation précédente du consensus d'environ 981,9 millions de dollars, le conseil d'administration a ajouté 500 millions de dollars à l'autorisation de rachat pour un total de 1 milliard de dollars, et l'entreprise a maintenu son dividende trimestriel à 2,00 $ par action pour le T3.
Début septembre, MPS a également signé un accord de fabrication à long terme avec GlobalFoundries pour déployer sa technologie de process d'alimentation dans une usine de 300 mm à Singapour, visant à diversifier l'approvisionnement et à soutenir de nouveaux produits pour data centers à 800 volts. Rien de tout cela ne ressemble à une entreprise dont la valorisation devrait se réduire vers son propre plancher historique.
Wall Street n'a pas renoncé au scénario haussier
Si le marché se contentait de réévaluer MPWR pour un véritable ralentissement de la croissance, le sell side réduirait probablement ses objectifs en même temps. Ce n'est pas le cas.
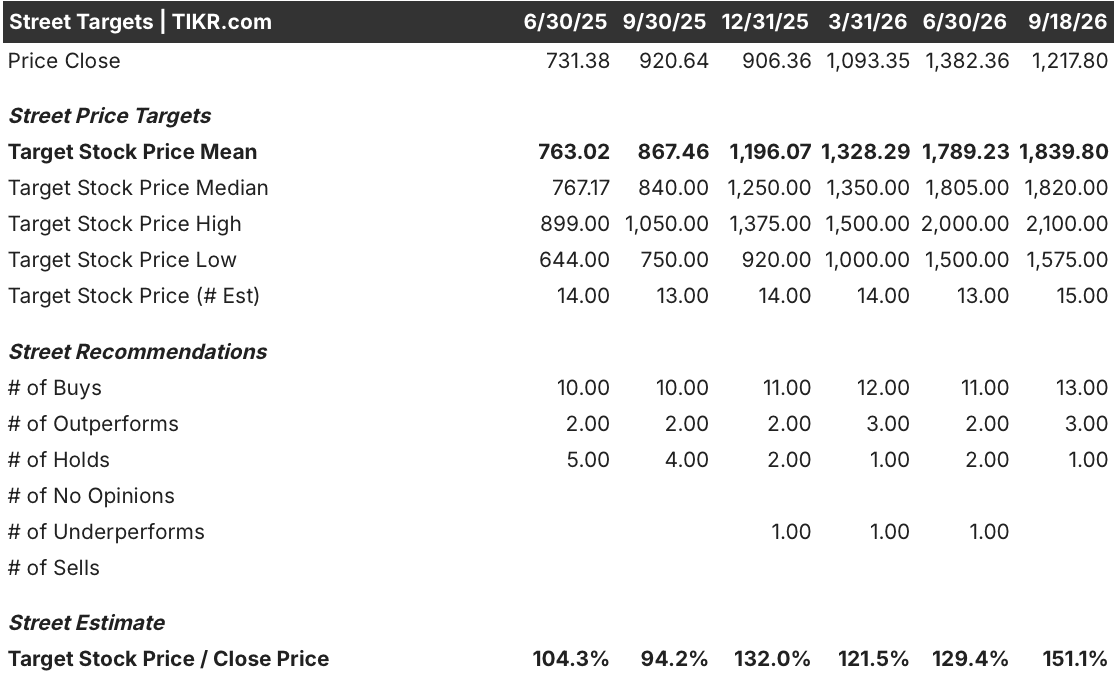
L'objectif de cours moyen à 12 mois est passé de 763,02 $ en juin 2025 à 1 839,80 $ au 18 septembre 2026, avec une médiane à 1 820,00 $ et 13 recommandations d'achat et 3 de surperformance contre seulement une seule recommandation de maintien et aucune de vente. Le résultat est un ratio objectif/clôture de 151,1%, le niveau le plus élevé sur les six derniers trimestres de données suivies et bien au-dessus de la fourchette de 104,3% à 132,0% dans laquelle le titre a évolué pendant la majeure partie de l'année précédente.
C'est un écart important pour un titre aussi suivi, et il peut être interprété de deux manières. Cela pourrait signifier que le marché sous-évalue une entreprise dont les revenus continuent de croître à un rythme proche de 50% en glissement annuel, la direction décrivant une forte demande généralisée dans les segments Enterprise Data, Communications et Automotive lors de la conférence téléphonique sur les résultats du T2 2026. Ou cela pourrait signifier que les modèles des analystes n'ont pas encore intégré une lecture plus prudente que le marché a déjà intégrée dans le prix.
L'activité des initiés ajoute un point de données à prendre en compte plutôt qu'à écarter : l'administrateur Herbert Chang a déclaré des ventes en août, et l'EVP Maurice Sciammas a vendu pour 16,28 millions de dollars d'actions à la mi-juillet, le tout alors que le titre évoluait à environ 15% de son plus haut de l'année. Les ventes d'initiés à elles seules ne tranchent pas un débat de valorisation, mais ce n'est pas le signal auquel on s'attendrait si toutes les personnes les plus proches de l'entreprise partageaient la conviction croissante du sell side.
La question du cash flow derrière le développement des capacités de MPWR
La preuve la plus claire de prudence n'apparaît pas dans le multiple ou le tableau des objectifs, mais dans la génération de cash.

La marge de free cash flow de l'action Monolithic Power Systems était de 26,69% au trimestre clos le 30 septembre 2025, a fortement chuté à 8,51% au 31 décembre 2025, s'est redressée à 22,31% au trimestre de mars 2026, et a de nouveau glissé à 14,84% au trimestre clos le 30 juin 2026, et ce alors même que ce même trimestre a généré des revenus records. Le free cash flow en valeur monétaire était en réalité plus faible au trimestre de juin 2026 (0,15 milliard de dollars) que dans quatre des sept trimestres précédents affichés.
Cette évolution est importante car elle correspond à ce que la direction a décrit lors de la conférence téléphonique : le développement des capacités ne concerne plus seulement les wafers, mais aussi la construction d'assemblage de modules et de qualification back-end, ce que Michael Hsing a qualifié de "plus compliqué que d'assembler un téléphone".
Le partenariat avec GlobalFoundries et l'effort plus large pour dépasser les 6 milliards de dollars d'objectifs de capacité coûtent de l'argent avant de se traduire en revenus. Une histoire de croissance des revenus proche de 50% en glissement annuel devrait, dans un état stable, générer une marge de free cash flow croissante, et non une deuxième baisse séquentielle consécutive. Cet écart entre l'accélération du chiffre d'affaires et la conversion en cash est une raison plus concrète pour une réévaluation de la valorisation que le seul sentiment.
Qu'est-ce qui pourrait réellement résoudre l'écart de valorisation de MPWR
L'interprétation honnête est que la contraction du multiple de Monolithic Power Systems, la hausse des objectifs de Wall Street et l'affaiblissement de la marge de free cash flow ne sont pas contradictoires, mais décrivent plutôt des horizons temporels différents. Les objectifs du Street supposent que l'investissement en capacité se convertira en une croissance durable et diversifiée que la direction continue de décrire dans les segments Enterprise Data, Communications et Automotive. Le multiple plus faible du marché reflète le fait que cette conversion ne s'est pas encore matérialisée en cash, et les ventes d'initiés suggèrent qu'au moins certaines personnes les plus proches des chiffres ne sont pas pressées de parier le contraire.
Les résultats du T3, attendus fin octobre, seront le test. Si la marge de free cash flow se stabilise à nouveau au-dessus de la fourchette des 20% que l'entreprise a affichée pendant la majeure partie de 2025 tandis que les revenus continuent de grimper vers les 1,14-1,16 milliard de dollars prévus, cela soutiendrait l'optimisme continu du Street et suggérerait que le multiple actuel est véritablement bon marché par rapport à la croissance offerte.
Si la marge continue de dériver vers le plus bas de 8,51% de fin 2025, c'est le signe que le développement des capacités est un frein structurel à la conversion en cash plutôt qu'une anomalie d'un trimestre, et l'écart de valorisation pourrait être plus rationnel qu'il n'y paraît.
Observez si le free cash flow rattrape la croissance des revenus avant de décider quel côté de cet écart a raison. Comparez le prochain chiffre de cash flow de MPWR avec les chiffres de ce trimestre gratuitement sur TIKR →.
Devriez-vous investir dans Monolithic Power Systems, Inc. ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Consultez l'action MPWR et vous verrez des années d'historique financier, ce que les analystes de Wall Street attendent pour les revenus et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué au fil du temps, et si les objectifs de prix sont à la hausse ou à la baisse.
Vous pouvez créer une watchlist gratuite pour suivre Monolithic Power Systems, Inc. aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez aux outils professionnels pour analyser l'action MPWR gratuitement sur TIKR →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour pouvoir suivre le smart money.
- Analysez des actions en aussi peu que 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


