Points clés
- Les ventes comparables mondiales de Starbucks ont progressé de 7,9 % au troisième trimestre fiscal, portées par une hausse de 4,2 % du nombre de transactions.
- La direction a relevé ses prévisions de BPA non-GAAP pour l'exercice 2026 à une fourchette de 2,55 $ à 2,65 $ et a augmenté le dividende trimestriel à 0,63 $.
- À 34,3 fois les bénéfices attendus sur les douze prochains mois, Starbucks se négocie à près du double du multiple de McDonald's, avec un ratio de distribution de 141,8 %.
- Le rapport du quatrième trimestre, publié le 29 octobre, révélera si les gains de fréquentation résistent malgré 300 millions de dollars de charges de restructuration.
Il y a deux semaines, Starbucks (SBUX) a dû informer le marché qu'elle n'achetait pas Chipotle (CMG). Cela en dit long sur la confiance que les investisseurs ont acquise dans le redressement orchestré par Brian Niccol.
La spéculation est passée, mais l'élan est bien réel. L'action a clôturé à 101 $ le 23 octobre, en baisse de 1,1 % sur la journée mais en hausse de 22,2 % depuis le début de l'année, s'approchant du plus haut sur 52 semaines à 111 $.
Vient maintenant l'épreuve du feu. Starbucks publiera ses résultats du quatrième trimestre fiscal et de l'exercice complet le 29 octobre, les analystes anticipant un BPA de 0,73 $ pour le T4.
La question pour ce rapport est simple. Une reprise fondée sur une clientèle plus nombreuse et plus fidèle peut-elle survivre aux fermetures de magasins et à une valorisation à 34 fois les bénéfices ?
La fréquentation porte la reprise
Le troisième trimestre fiscal a été le plus solide du redressement à ce jour. Les ventes comparables mondiales ont augmenté de 7,9 %, tirées par une hausse de 4,2 % du nombre de transactions et une augmentation de 3,5 % du ticket moyen.
Quelques chiffres ressortent :
- Les ventes comparables en Amérique du Nord ont progressé de 8,1 %, avec une hausse de 4,5 % des transactions.
- Le BPA GAAP a bondi de 86 % à 0,91 $, et le BPA non-GAAP de 0,85 $ a largement dépassé le consensus à 0,66 $.
- Le chiffre d'affaires a reculé de 1 % à 9,3 milliards de dollars en raison du passage de la Chine à une coentreprise sous licence avec Boyu Capital.
Ce dernier point est principalement comptable. Starbucks conserve une participation de 40 % dans l'activité chinoise, donc le chiffre d'affaires des magasins exploités en propre diminue tandis que le modèle devient moins gourmand en capital.
La reprise des ventes comparables s'est-elle réellement répercutée sur la ligne de fond ?

C'est le cas, et ce bond du BPA au T3 est ce qui a donné à la direction la confiance nécessaire pour relever ses prévisions.
Les prévisions reposent désormais sur les marges
Les perspectives révisées tablent sur des ventes comparables mondiales proches de 6 %, des marges opérationnelles consolidées supérieures à 11 % et un BPA non-GAAP compris entre 2,55 $ et 2,65 $ pour l'exercice 2026. Starbucks prévoit également l'ouverture nette de 600 à 650 nouveaux coffeehouses et a augmenté le dividende trimestriel de 1,6 % à 0,63 $.
Les marges sont l'élément à surveiller. Les ventes comparables peuvent provenir de promotions, mais l'expansion des marges nécessite que les investissements dans la main-d'œuvre et les magasins commencent à porter leurs fruits.
Pour l'instant, c'est ce qui se passe. Starbucks enregistre deux trimestres consécutifs d'expansion de ses marges, et elle prévoit au moins 1 500 rénovations de magasins d'ici la fin de l'exercice 2026. Ces rénovations sont le pari sous-jacent à l'objectif de marge.
Voici la reconstruction de la marge en un coup d'œil…
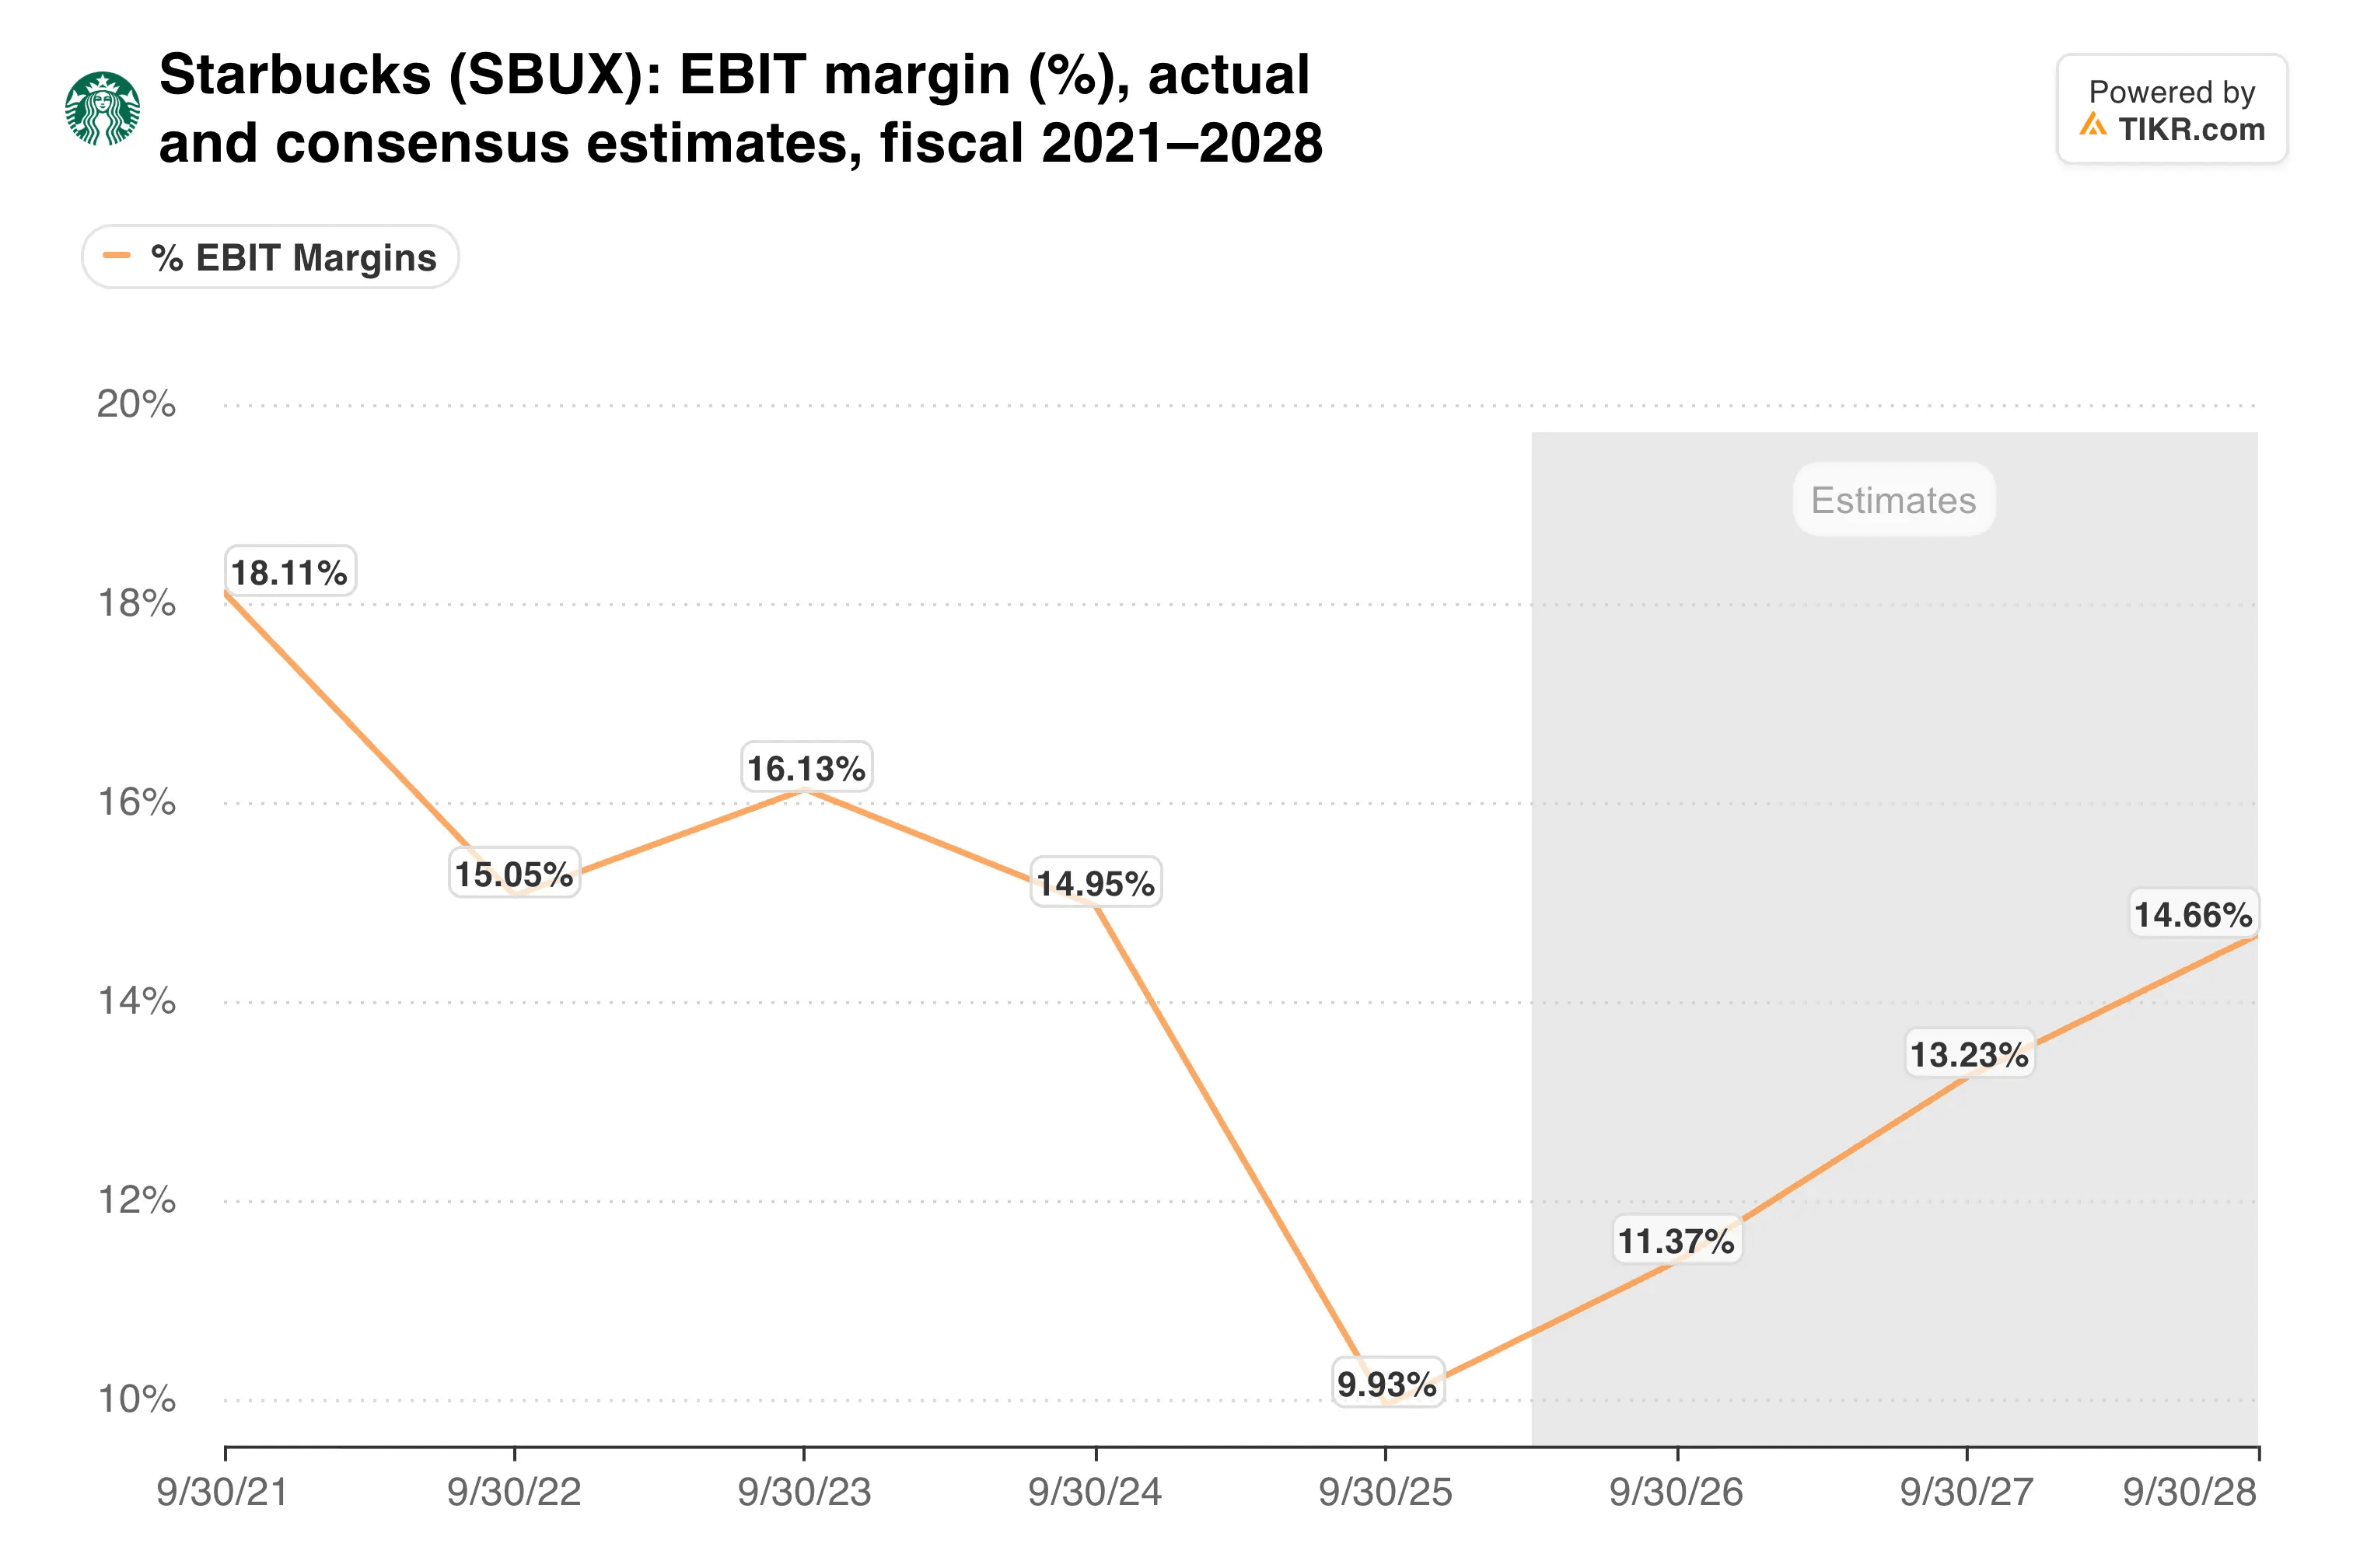
Même au-dessus de 11 %, les marges resteraient bien en deçà de leur niveau d'avant la baisse, il y a donc une marge de progression si la fréquentation se maintient.
TIKR suit 35 analystes sur Starbucks. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Starbucks, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Starbucks
Payer 34 fois pour un redressement
Le marché a déjà généreusement valorisé le redressement. Starbucks se négocie à 34,3 fois les bénéfices attendus sur les douze prochains mois et à 21,2 fois l'EV/EBITDA attendu. McDonald's (MCD) se négocie à 18,9x et 14,4x, tout en affichant des ventes comparables mondiales de seulement 1,3 % au dernier trimestre.
Cette prime suppose que Starbucks continue de capitaliser ses bénéfices. Les analystes s'attendent à une croissance du BPA d'environ 21 % par an au cours des deux prochaines années, ce qui aide à expliquer pourquoi l'écart persiste.
Et cet écart s'est creusé cette année :

Puisque l'écart s'est creusé à mesure que les ventes comparables accéléraient, tout ralentissement frapperait probablement d'abord le multiple.
Les coûts arrivent également à échéance. Starbucks prévoit environ 300 millions de dollars de charges de restructuration liées à la fermeture d'environ 1 % de ses coffeehouses en Amérique du Nord, et les relations avec les syndicats restent tendues. Le ratio de distribution s'établit à 141,8 %, ce qui signifie que le dividende dépend de la croissance future des bénéfices.
Mon analyse : il s'agit du redressement le plus convaincant de Starbucks depuis des années, car il est tiré par les transactions. Mais à 34 fois les bénéfices, l'action a besoin à la fois de dépasser les attentes et d'une perspective confiante pour l'exercice 2027, et je voudrais voir les deux avant d'ajouter à une position.
Le 29 octobre, le chiffre qui compte est celui des ventes comparables aux États-Unis par rapport à l'objectif de la direction de 6,5 % ou plus pour le T4. L'atteindre soutiendrait l'objectif de cours de 111 $ de Wall Street.
Alors, quelle est la valeur réelle de l'action Starbucks ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que Starbucks pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes actualités de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !